▲ BYD 자동차 운반선 "BYD EXPLORER NO.1" 측면. 독일 빌헬름스하펜 항 접안(2026년 9월 26일 촬영) ⓒ Ein Dahmer, Wikimedia Commons (CC BY-SA 4.0)
"중국 내수 27% 급감, 수출 69% 급증"이라는 헤드라인은 어느 달, 어느 기관의 통계일까? 카가이가 2026년 11월 18일 전한 이 숫자는 한 줄로 읽으면 중국 자동차 시장 전체가 무너진 것처럼 보이지만, 정의를 따져 보면 범위가 훨씬 좁다.
이 글은 카가이 보도의 출처를 CPCA(중국승용차연합회) 10월 집계로 추적해, ChinaEVHome·Just Auto·CnEVPost 보도와 수치를 맞춰 보고, 내수 감소와 수출 증가가 어떻게 이어지는지 정리한다. 같은 달 CAAM 기준 신에너지차 수치는 CAAM 10월 신에너지차 194만 대 기사에서 다뤘으므로, 여기서는 CPCA의 승용차 소매·수출에 집중한다.
먼저 한계부터 밝힌다. CPCA 누리집(cpcaauto.com)은 열리지 않아(접속 거부) 원문 표를 직접 확인하지 못했다. 아래 수치는 모두 "CPCA 집계(보도 기준)"이며, 서로 다른 매체 보도가 일치하는 값만 본문에 썼다.
1. 내수 -27%와 수출 +69%는 어느 통계의 숫자인가
두 숫자는 CPCA가 2026년 11월 9일 발표한 10월 승용차 집계이며, 내수는 소비자에게 팔린 소매, 수출은 CKD(분해조립용 부품) 포함 수출이다. 카가이는 같은 약어 CPCA를 "중국자동차제조업협회"로도 표기했지만, 다른 보도에서 CPCA는 승용차 시장 분석 기관으로 일관되게 나온다. CAAM(중국자동차공업협회) 수치는 카가이 기사에 등장하지 않는다.
| 구분 | 범위 | 수치 |
|---|---|---|
| 내수 -27% | 승용차 소매(소비자 판매), 2026년 10월, 신에너지차(NEV)와 내연기관(ICE) 포함 | 164.3만 대, 전년 동월 대비 -27.1% |
| 수출 +69% | 승용차 수출, CKD 포함, 2026년 10월 | 92.8만 대, 전년 동월 대비 +68.5% |
| 같은 기준의 누계 | 승용차 소매 1~10월 | 1,497.8만 대, 전년 동기 대비 -22.3% |
카가이의 "+69%"는 68.5%를 올림한 값이다. 소매는 상용차를 뺀 승용차만 센 것이고, CAAM이 집계하는 "전체 자동차 판매"와는 범위가 다르다. 소매와 수출은 집계 기준이 다르므로 둘을 단순히 더하거나 빼서 "내수가 수출로 옮겨갔다"고 단정할 수는 없다.
2. 10월 승용차 숫자를 한 표로 보면
소매와 NEV 소매, ICE 소매는 모두 줄었고 수출만 늘었다. ChinaEVHome(CPCA 인용, 2026-11-09)과 Just Auto(2026-11-10)가 같은 방향의 수치를 전한다.
| 항목 | 10월 | 전년 동월 대비 | 전월 대비 |
|---|---|---|---|
| 승용차 소매 | 164.3만 대 | -27.1% | +1.5% |
| NEV 소매 | 110.9만 대 | -13.7% | +2.3% |
| ICE 소매 | 53.4만 대 | -44% | 보도마다 상이 |
| NEV 소매 침투율 | 67.5% | +10.5%p | 9월 67.0% |
| 승용차 수출(CKD 포함) | 92.8만 대 | +68.5% | +1.0% |
| NEV 수출 | 58.2만 대 | +144.7% | +3.9% |
| 승용차 생산 | 265.4만 대 | -10.1% | +2.4% |
| 승용차 도매(출하) | 263.3만 대 | -10.2% | +3.3% |
소매는 -27.1%인데 생산·도매는 -10%대에 머문 이유는 수출이 도매를 받쳐 주기 때문이다. NEV는 소매가 줄었는데도 승용차 소매에서 차지하는 비중은 67.5%로 올랐다. ICE 소매가 더 크게 줄어 분모가 작아진 영향이다(카프리즘 해석).
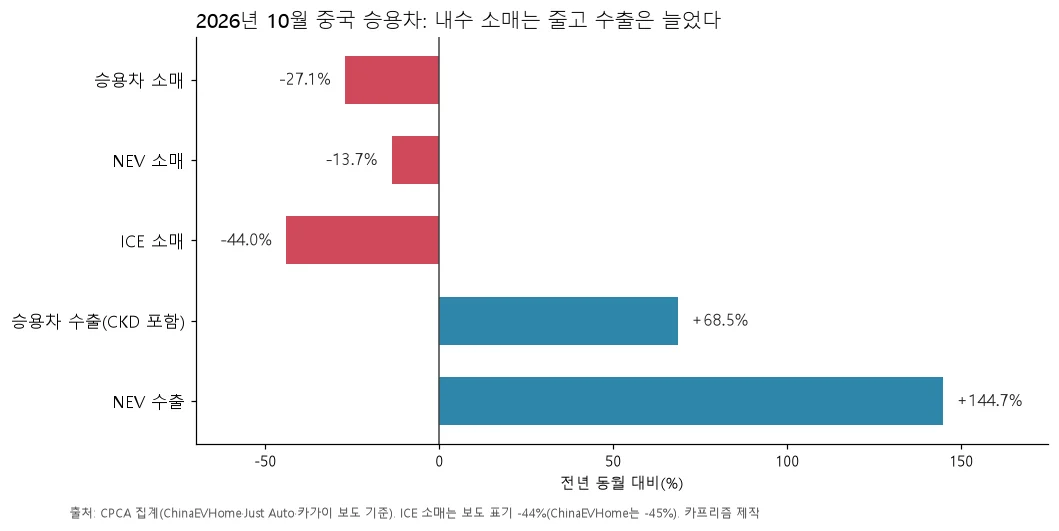
▲ 2026년 10월 중국 승용차 소매·수출 증감률(CPCA 집계 보도 기준, 카프리즘 제작 도표)
다른 시각의 수치도 있다. 카가이는 국가통계국 자료로 10월 자동차 생산이 약 300만 대(-7.7%)라고 전했는데, 이는 상용차까지 포함한 전체 자동차 생산으로 CPCA의 승용차 생산 265.4만 대(-10.1%)와 범위가 다르다(카가이 보도 기준). 두 수치를 같은 줄에 놓고 비교하면 안 된다.
3. 내수 감소와 수출 증가는 어떻게 이어지나
CPCA는 수출 급증 덕분에 10월 승용차 도매 증가율이 소매 증가율보다 16.9%p 높았다고 설명했다(ChinaEVHome 보도). 소매는 -27.1%, 도매는 -10.2%로, 차이는 약 16.9%p다.
| 지표 | 수치 | 의미 |
|---|---|---|
| 소매 | 164.3만 대 | 중국 소비자에게 팔린 차 |
| 수출(CKD 포함) | 92.8만 대 | 승용차 제조사 총판매의 35%(보도 기준) |
| 도매 | 263.3만 대 | 제조사가 딜러·해외로 내보낸 물량 |
| 도매 중 수출 비중 | 약 35.2% | 92.8÷263.3 (카프리즘 계산) |
내수 소매가 줄어드는 동안 제조사 출하의 약 3분의 1이 해외로 나가면서 생산 감소폭이 소매보다 작아진 셈이다. CPCA는 재고도 언급했다. 10월 국내 도매에서 국내 소매를 뺀 값이 +6.3만 대로, 도매가 소매보다 많았다. 반면 1~10월 승용차 재고는 약 60만 대 줄었다(ChinaEVHome 보도).
카프리즘 시선
소매 164.3만 대에 수출 92.8만 대를 더하면 약 257.1만 대로, 도매 263.3만 대와 6만 대가량 차이 난다(카프리즘 계산). 두 집계의 기준이 달라 정확히 일치하지 않는 것이 정상이지만, 이 정도 크기라면 "수출이 내수 감소분을 일부 메웠다"는 해석은 가능해도 "수출이 내수를 대체했다"고 쓰기에는 근거가 부족하다.
증감률에서 거꾸로 계산하면 소매는 1년 전 약 225.4만 대에서 약 61만 대 줄었고, 수출은 약 55.1만 대에서 약 37.7만 대 늘었다(카프리즘 역산, 반올림 오차 있음). 늘어난 수출이 줄어든 내수를 완전히 메우지는 못했다는 뜻이다.
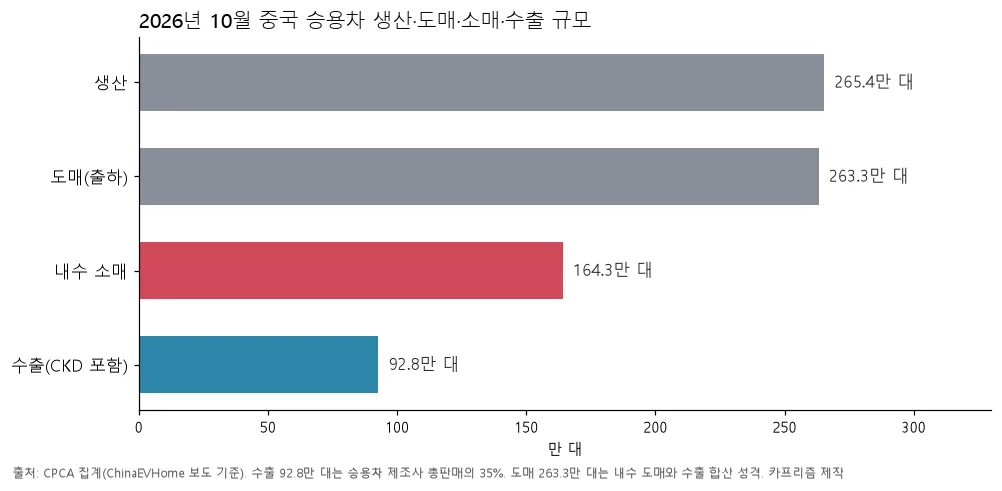
▲ 2026년 10월 중국 승용차 생산·도매·소매·수출 규모(CPCA 집계 보도 기준, 카프리즘 제작 도표)
4. 내수는 왜 줄었나, 보도된 설명만 모으면
보도에 나온 원인은 보조금·세제 변화, 가계 지출 약화, 연료 가격이다. 하나의 원인으로 단정한 보도는 확인하지 못했다.
| 출처 | 설명 내용 |
|---|---|
| CnEVPost(CPCA 인용) | 보조금 자격 요건 강화로 차 없는 가구의 첫 구매가 줄어 A00·A급 소형차가 부진. 고유가는 내연기관차에서 전기차로의 전환을 가속 |
| Just Auto(2026-11-10) | 연초 일부 보조금·세금 감면 철회가 NEV에 영향, 가계 지출 약화, 중동 전쟁에 따른 연료·에너지 가격 상승이 중앙정부 소비 진작 조치를 약화 |
| 카가이(2026-11-18) | 구매세 감면율이 2026~27년 50%로 축소 |
| CPCA(CnEVPost 전언) | 수출 호조 일부에는 수출 세환급률 인하와 해외 관세 변경을 앞둔 조기 출하가 반영됨 |
이 표만으로는 무엇이 가장 큰 원인인지 가려낼 수 없다. 구매세 축소는 신에너지차 구매세 5% 전환 기사에서 다뤘다. 이번 10월에는 전통 성수기인데도 내수가 약했다는 점을 CPCA가 가장 눈에 띄는 특징으로 짚었다(보도 기준).
한편 NEV 소매는 CnEVPost 10월 23일자 CPCA 예상(약 107만 대, -16.5%)보다 확정치(110.9만 대, -13.7%)가 덜 줄었다. 예상보다 나은 결과였지만 전년 대비로는 10개월 연속 감소다.
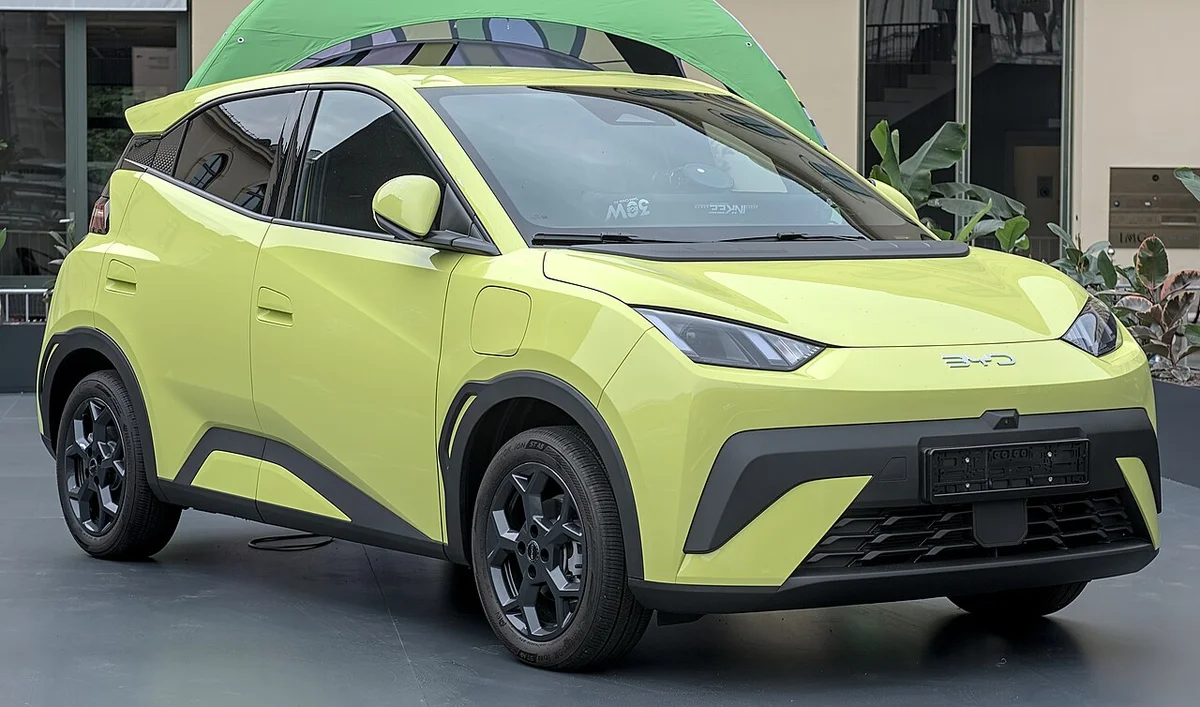
▲ BYD 시걸(Seagull) 전측면. 중국 광둥성 선전에서 촬영(2023년 6월 28일). 중국 내수 소형 전기차 시장의 대표 모델이다 ⓒ User3204, Wikimedia Commons (CC BY-SA 4.0)
5. 수출은 누가 끌었나, 목적지는 확인되나
NEV 수출은 58.2만 대(+144.7%)로 승용차 수출의 62.8%를 차지했고, 상위 5개사는 BYD·Chery·Geely·Tesla China·SAIC였다(CPCA 집계, 보도 기준). 상위 5개사 합계는 약 43.0만 대로 NEV 수출의 약 74%다(카프리즘 계산).
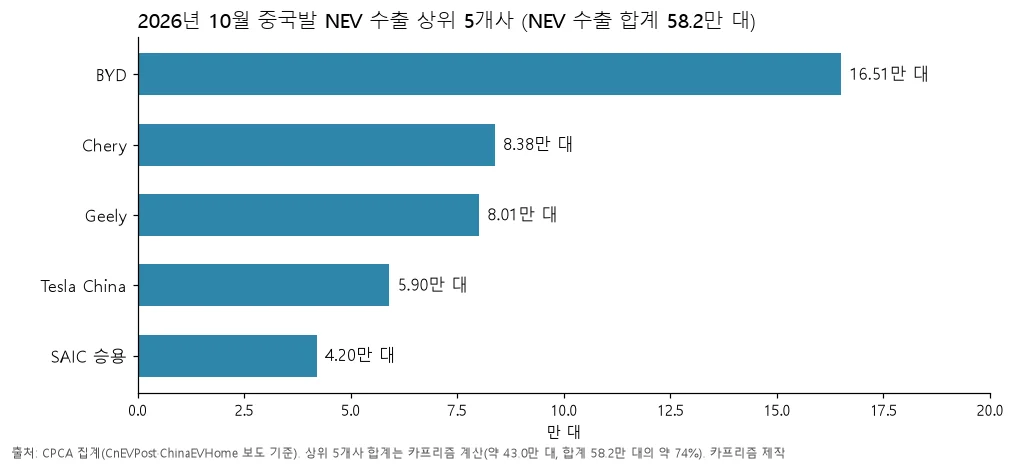
▲ 2026년 10월 중국발 NEV 수출 상위 5개사(CPCA 집계 보도 기준, 카프리즘 제작 도표)
NEV 수출의 파워트레인 구성은 BEV 61.7%, PHEV 33.7%, EREV 4.6%이고, BEV 수출의 56.4%는 A00·A0급 소형이라고 보도됐다(ChinaEVHome). 소형 전기차가 내수에서는 부진하고 해외에서는 많이 나갔다는 그림이 그려지지만, 같은 보도에 A00 BEV 도매가 10.1만 대(-41%)였다는 내용도 있어 소형차 흐름을 한 줄로 요약하기는 어렵다.
▲ BYD 돌핀 서프(Dolphin Surf) 전측면. 독일 IAA 모빌리티 2025(뮌헨) 전시 차량(2025년 9월 9일 촬영). 중국 밖에서 판매되는 BYD 소형 전기차의 예다 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
중국발 수출이 어느 나라로 갔는지는 카가이·CnEVPost·ChinaEVHome 보도 어디에도 국가별 수치가 없어 확인하지 못했다. 카가이는 협회가 해외 무역 장벽과 EU 수출 압박을 언급하고 중동을 추가 성장 동력으로 지목했다고만 전했고, 2027년 수출 증가율은 약 10%로 둔화될 수 있다고 전했다(카가이 보도 기준). BYD의 수출 목표는 BYD 2027년 수출 목표 기사, 지리차의 해외 비중 확대는 지리차 수출 3배 기사에서 정리했다.
CAAM 수치와 같은 숫자가 아니다
앞선 기사에서 다룬 CAAM 발표(보도 기준)는 10월 전체 자동차 수출 106.6만 대, NEV 수출 60.6만 대다. 이번 CPCA의 승용차 수출 92.8만 대, NEV 수출 58.2만 대와 숫자가 다르다. 집계 범위(상용차 포함 여부)와 방식이 다르기 때문으로 보이며, 어느 쪽이 맞는지가 아니라 서로 다른 잣대다(카프리즘 해석).
6. 앞으로 전망과 한국 시장에 미치는 영향은
글로벌데이터(GlobalData)는 2026년 중국 내수 경차(승용·소형 상용) 판매를 2,120만 대(-21%)로, 2027년에는 2,190만 대(+4%)로 전망한다고 Just Auto가 전했다. CPCA는 11월 영업일이 10월보다 2일 많고 농촌 시장 수요가 나아질 것으로 봤지만, 교체 수요 병목과 소비자 신뢰 회복이 변수라고 평가했다(CnEVPost 보도).
한국 시장에 미치는 영향은 이번 보도 어디에도 근거가 없다. 중국발 수출 증가가 한국 수입 물량에 어떤 영향을 주는지는 확인된 자료가 없어 쓰지 않는다. 한국 내 중국산 전기차 점유율은 중국산 전기차 국내 점유율 기사, 관세 대응은 한중 전기차 관세 대응 기사를 참고하면 된다.
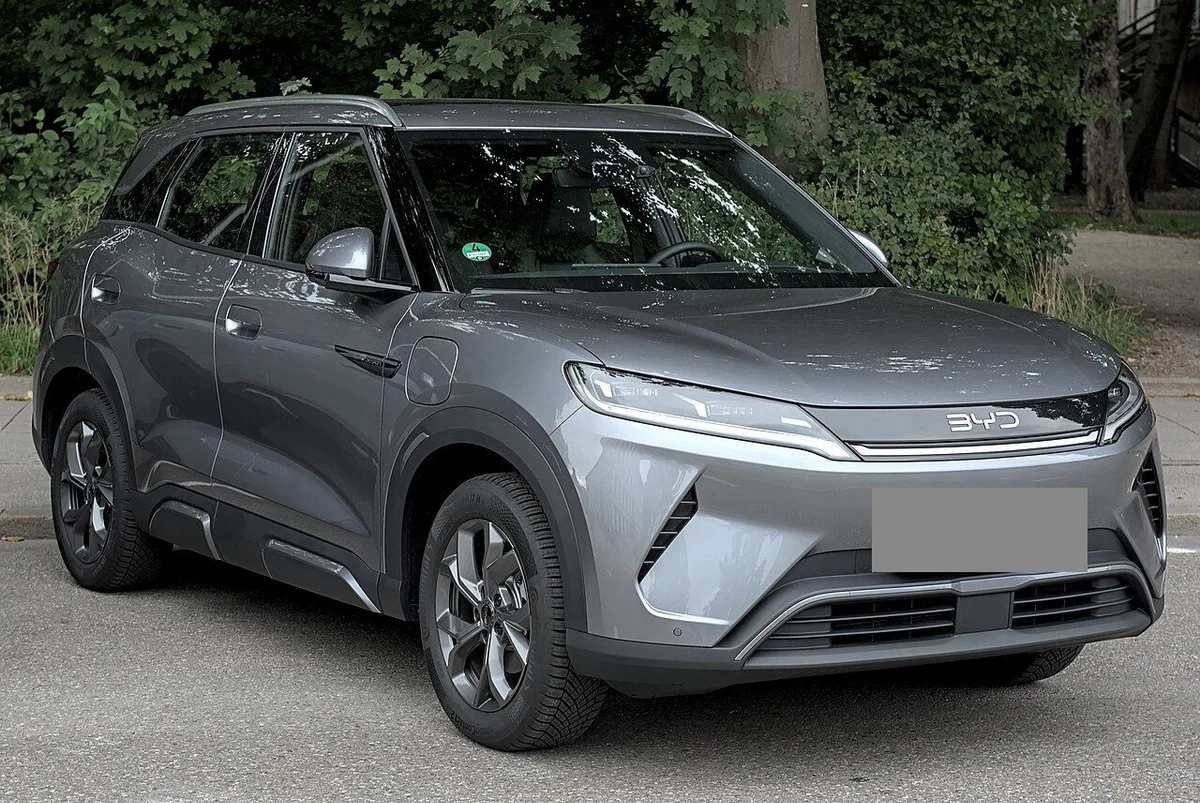
▲ BYD 아토 2(Atto 2) 전측면. 독일에서 촬영(2025년 9월 9일 IAA 모빌리티 기간), 번호판은 가림 처리했다 ⓒ Alexander-93, Wikimedia Commons (CC BY-SA 4.0)
체크포인트
· 헤드라인의 -27%는 승용차 소매, +69%는 CKD 포함 승용차 수출이다
· 같은 달 CAAM 수치(전체 자동차·상용차 포함)와 직접 비교할 수 없다
· 수출 목적지와 한국 영향은 이번 보도에서 확인되지 않았다
7. 이 글이 확인하지 못한 것
- CPCA 공식 원문: 누리집 접속이 거부되어(403) 열지 못했다. 매체 인용 수치만 사용했다 CPCA 누리집 바로가기
- 수출 수치의 소폭 차이: 카가이·ChinaEVHome은 10월 승용차 수출 92.8만 대, Just Auto는 CBU·CKD 합산 93.2만 대(+68%)로 전해 소폭 다르다. 본문은 92.8만 대를 썼다
- 1~10월 승용차 수출: Just Auto가 794.7만 대(+75% 이상)로 전했으나 다른 매체에서 교차 확인하지 못해 본문에 쓰지 않았다
- 전년 동월 소매 절대값: Just Auto의 224.2만 대는 -27.1%와 정확히 맞지 않아(약 -26.7%) 쓰지 않고, 증감률에서 역산한 값만 카프리즘 계산으로 제시했다
- 수출 목적지·국가별 물량, 한국 시장 영향: 확인된 보도가 없다
- ICE 소매 전월 대비: 보도마다 표기가 달라 표에서 "보도마다 상이"로 처리했다
8. 요약
카가이가 전한 중국 내수 -27%, 수출 +69%는 CPCA의 2026년 10월 승용차 집계로, 소매 164.3만 대(-27.1%), CKD 포함 수출 92.8만 대(+68.5%)다. 1~10월 소매는 1,497.8만 대(-22.3%)이며, 같은 달 CAAM의 전체 자동차 수치와는 범위가 다르다.
수출이 도매를 받쳐 도매 증가율이 소매보다 16.9%p 높았지만, 수출 증가분이 내수 감소분을 완전히 메운 것은 아니다. 원인은 보조금·세제 변화, 가계 지출 약화, 연료 가격 등이 보도됐고 목적지·한국 영향은 확인되지 않았다.