▲ 자동차세를 직접 계산해 보는 장면을 가정한 AI 생성 이미지(실제 사진이 아님). 세금은 배기량과 차령, 지방교육세 30%를 순서대로 곱하고 더하면 나온다 ⓒ 카프리즘 AI 생성 이미지(예시)
"1,600cc 넘으면 자동차세가 왜 이렇게 뛰지?" 이유는 cc당 세율이 140원에서 200원으로 바뀌기 때문이다. 2026년 10월 14일 기준 국가법령정보센터 Open API로 지방세법(시행 2026.1.1 조문)·지방세법 시행령(시행 2026.10.1)·지방세기본법·자동차관리법 시행령 현행 원문을 직접 내려받아 대조했고, 행정안전부·정부24 연납 안내와 교차 확인했다. 이 글은 비영업용 승용자동차의 배기량·차령별 자동차세 계산식과 6월·12월 분납, 소유권 변동 시 일할 계산, 체납 때의 불이익을 계산 예시로 풀었다. 연납 신청 요령은 자동차세 연납 기사, 차를 살 때 내는 세금은 취득세·개별소비세 기사에서 다뤘으므로 여기서는 연납을 법령 계산식 중심으로만 짧게 짚는다. 확인하지 못한 항목은 "확인하지 못했다"로 적었다.
1. 계산 순서부터 — 4단계면 내 차 세금이 나온다
자동차세는 "차 값"이 아니라 "차의 종류와 배기량, 나이"로 정해진다. 같은 6,000만 원짜리 차라도 2,000cc 가솔린과 전기차의 세금은 4배 가까이 차이 난다. 아래 순서대로 대입하면 된다.
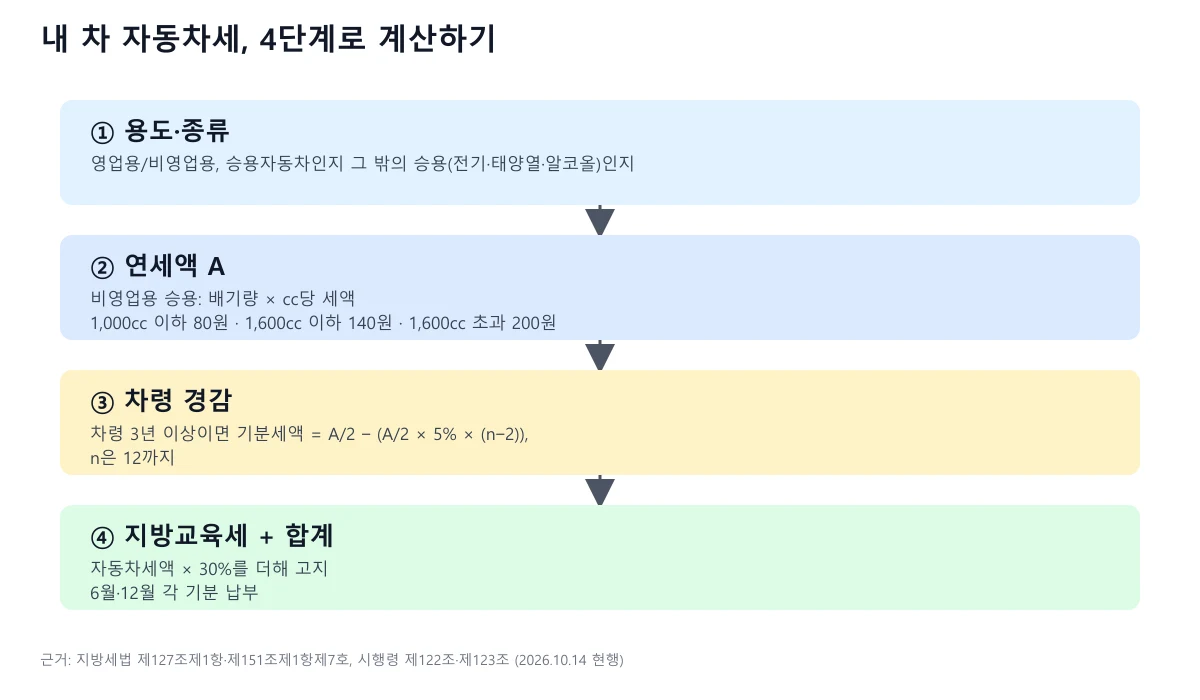
▲ 용도·종류, 연세액, 차령 경감, 지방교육세의 4단계. 숫자는 모두 지방세법 현행 조문 기준이다 ⓒ 카프리즘 제작 도표(국가법령정보센터 현행 조문 기준)
| 항목 | 내용 | 근거 |
|---|---|---|
| 납세의무자 | 지방자치단체 관할구역에 등록·신고된 자동차의 소유자 | 지방세법 제125조제1항 |
| 비영업용 | 영업용(여객·화물 운수사업 면허·등록으로 일반 수요에 제공) 외의 용도. 개인·법인의 일반 자가용이 해당 | 시행령 제122조제1항 |
| "그 밖의 승용자동차" | 승용차 중 전기·태양열·알코올을 이용하는 자동차. 비영업용 연 100,000원 정액 | 시행령 제123조제2호, 법 제127조제1항제3호 |
| 지방교육세 | 비영업용 승용자동차 자동차세의 납세의무자가 내며 자동차세액의 100분의 30. 지방자치단체가 조례로 ±50% 범위에서 가감 가능 | 법 제150조제7호, 제151조제1항제7호·제2항 |
| 표준세율과 조례 | 자치단체장은 조례로 표준세율의 50%까지 초과해 정할 수 있다 | 법 제127조제3항 |
📍 하이브리드·수소차는 어느 쪽인가
시행령 제123조제2호가 "그 밖의 승용자동차"로 적은 것은 전기·태양열·알코올을 이용하는 자동차다. 내연기관을 함께 쓰는 하이브리드는 이 문구에 직접 나오지 않아 배기량 기준 승용자동차로 읽히지만, 수소전기차를 포함한 개별 차종의 과세 구분은 조문만으로 단정하지 않고 확인하지 못했다. 정확한 구분은 차량 등록 지자체 세무부서나 위택스 문의로 확인하는 것이 안전하다. 시행령 조문 바로가기
2. 배기량별 세액 — 1,600cc와 1,601cc 사이의 절벽
1,600cc를 1cc만 넘어도 연세액이 약 9만 6천 원 늘어난다. 1,600cc는 224,000원(140원 × 1,600), 1,601cc는 320,200원(200원 × 1,601)이다. 법문이 "다음 표의 구분에 따라 배기량에 시시당(cc당) 세액을 곱하여 산정한 세액"이라고 적었기 때문에 구간별 누진 방식이 아니다. 지방교육세 30%까지 포함하면 이 차이는 약 12만 5천 원이 된다.
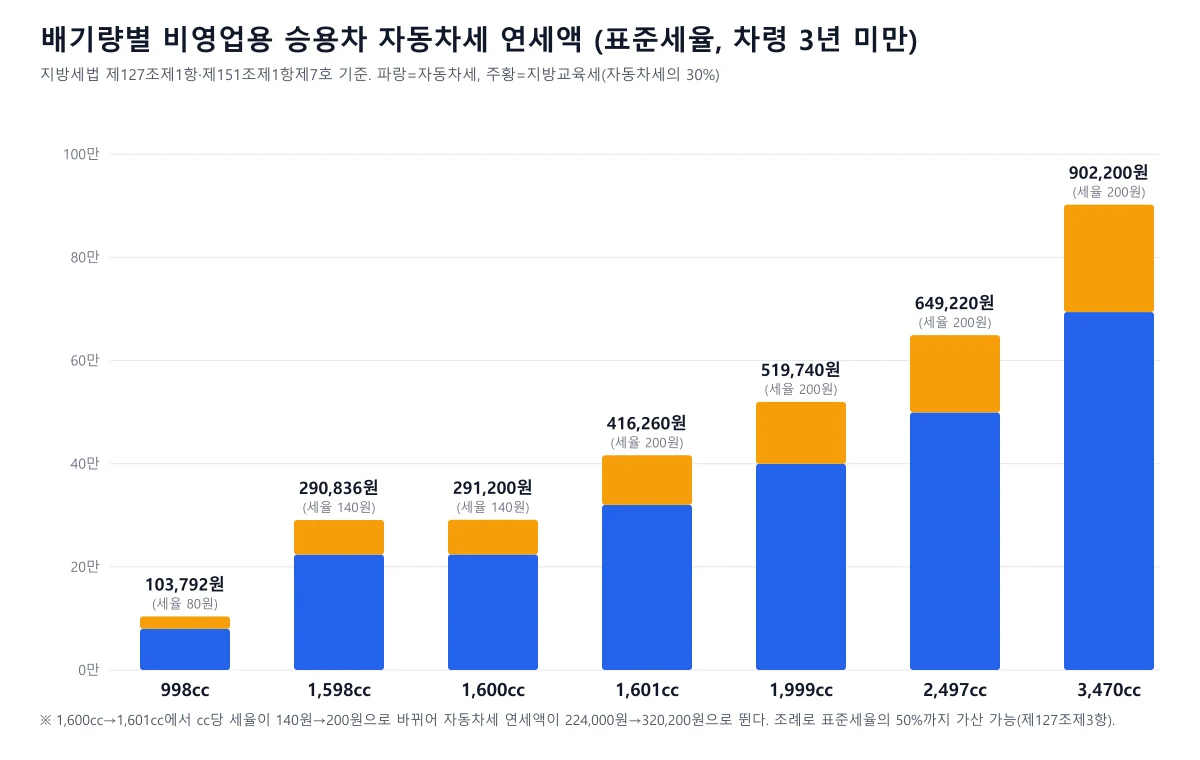
▲ 파랑이 자동차세, 주황이 지방교육세(30%). 차령 3년 미만·표준세율 기준이다 ⓒ 카프리즘 제작 도표(국가법령정보센터 현행 조문 기준)
| 배기량 | cc당 세액 | 자동차세 연세액 | 지방교육세(30%) | 연 합계 | 6월·12월 각 기분(합계) |
|---|---|---|---|---|---|
| 998cc | 80원 | 79,840원 | 23,952원 | 103,792원 | 51,896원 |
| 1,598cc | 140원 | 223,720원 | 67,116원 | 290,836원 | 145,418원 |
| 1,600cc | 140원 | 224,000원 | 67,200원 | 291,200원 | 145,600원 |
| 1,601cc | 200원 | 320,200원 | 96,060원 | 416,260원 | 208,130원 |
| 1,999cc | 200원 | 399,800원 | 119,940원 | 519,740원 | 259,870원 |
| 2,497cc | 200원 | 499,400원 | 149,820원 | 649,220원 | 324,610원 |
| 3,470cc | 200원 | 694,000원 | 208,200원 | 902,200원 | 451,100원 |
| 전기차(배기량 없음) | 정액 | 100,000원 | 30,000원 | 130,000원 | 65,000원 |
위 표는 법정 표준세율을 그대로 대입한 이론값이다. 이 글의 모든 계산은 소수점 이하를 반올림했으며(배기량×정수 세율이라 연세액 자체는 원 단위로 떨어진다), 이번에 조문 원문에서 원 단위·10원 단위 절사 규정은 찾지 못했다. 실제 고지서 금액과 몇 원 단위 차이가 날 수 있다. 실제 고지서는 지자체 조례의 세율 가감(법 제127조제3항, 제151조제2항)과 원 단위 처리에 따라 달라질 수 있는데, 지자체별 실제 적용 세율과 절사 규정은 이 글에서 확인하지 못했다. 998cc처럼 연세액(자동차세)이 10만 원 이하인 경차급은 6월에 한꺼번에 부과될 수 있어 12월 고지서가 없을 수 있다(4장 참고). 경차 혜택 전반은 경차 혜택 기사를 참고한다.
▲ 배기량이 다른 승용차 세 대를 가정한 AI 생성 예시 이미지(실제 차종·사진이 아님). 같은 승용차라도 배기량 구간에 따라 세금이 갈린다 ⓒ 카프리즘 AI 생성 이미지(예시)
3. 차령 경감 — 3년차부터 5%씩, 12년차에 반값
오래 탈수록 세금이 줄어드는 구조다. 비영업용 승용차 중 차령이 3년 이상이면 각 기분세액을 A/2 − (A/2 × 5/100)(n − 2)로 계산한다. A는 위에서 구한 연세액, n은 차령(2 ≤ n ≤ 12)이며 12년을 넘으면 12로 본다. n=3이면 5% 감액, n=12이면 50% 감액이다. 지방세법 제127조 바로가기
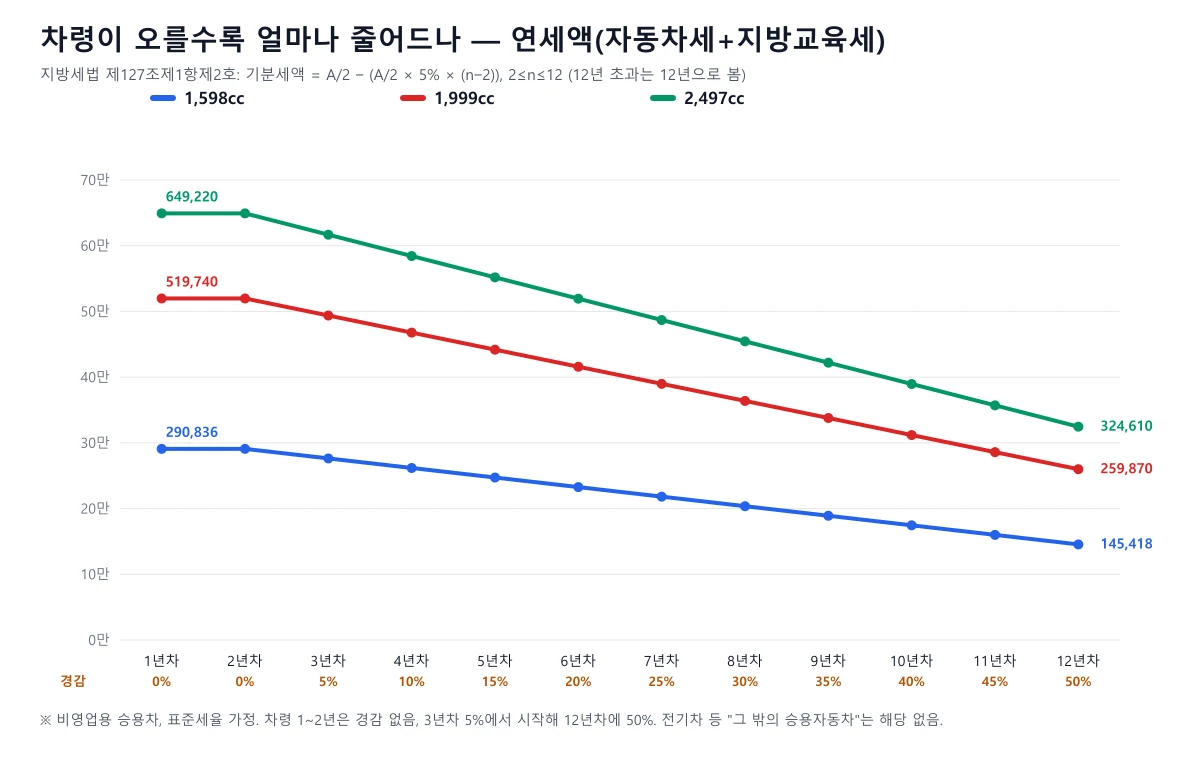
▲ 1,598cc는 290,836원에서 145,418원, 1,999cc는 519,740원에서 259,870원, 2,497cc는 649,220원에서 324,610원으로 줄어든다 ⓒ 카프리즘 제작 도표(국가법령정보센터 현행 조문 기준)
| 차령(n) | 경감률 | 1,598cc | 1,999cc | 2,497cc |
|---|---|---|---|---|
| 1~2년 | 0% | 290,836원 | 519,740원 | 649,220원 |
| 3년 | 5% | 276,294원 | 493,753원 | 616,759원 |
| 4년 | 10% | 261,752원 | 467,766원 | 584,298원 |
| 5년 | 15% | 247,211원 | 441,779원 | 551,837원 |
| 8년 | 30% | 203,585원 | 363,818원 | 454,454원 |
| 10년 | 40% | 174,502원 | 311,844원 | 389,532원 |
| 12년 이상 | 50% | 145,418원 | 259,870원 | 324,610원 |
경감은 자동차세에 적용되고 지방교육세는 그 줄어든 세액의 30%라서 합계도 같은 비율로 줄어든다. 위 표는 이 구조를 전제로 계산했다. 영업용 승용차와 "그 밖의 승용자동차"(전기차 등)는 이 경감식이 적용되지 않는다.
차령 n은 어떻게 세는가
법에서 말하는 차령은 시행령 제122조제2항이 정한다. 자동차관리법 시행령 제3조에 따른 차령기산일(제작연도에 등록된 차는 최초 신규등록일, 제작연도에 등록되지 않은 차는 제작연도의 말일)이 1~6월이면 과세연도 − 기산일 연도 + 1이고, 7~12월이면 1기분은 과세연도 − 기산일 연도, 2기분은 + 1이다. 자동차관리법 시행령 바로가기
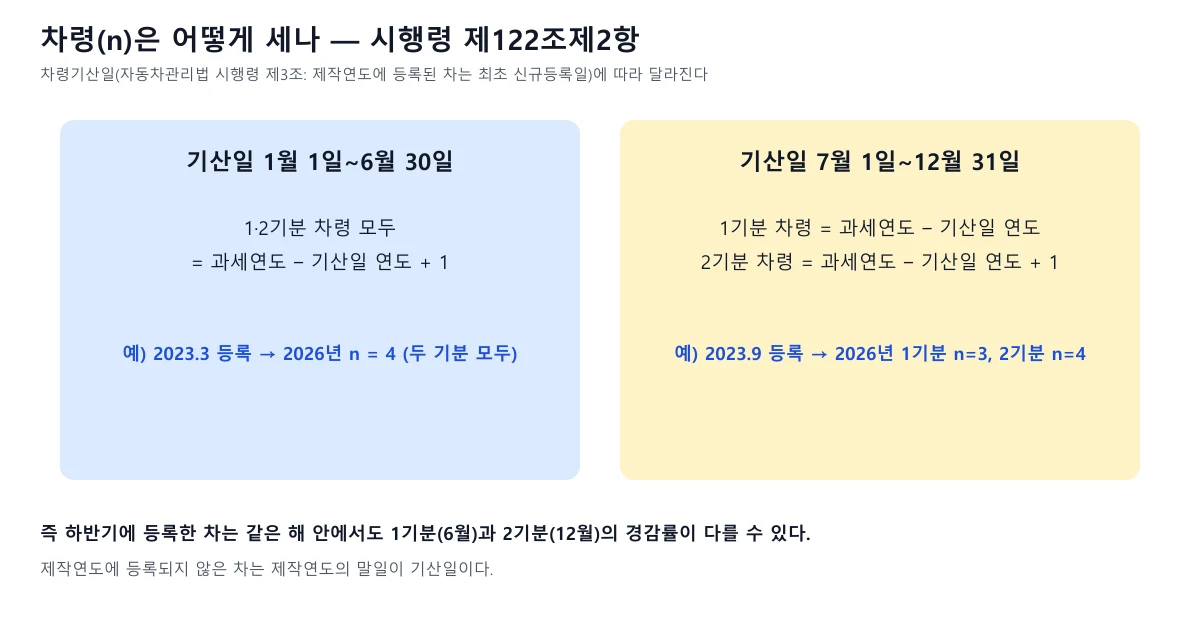
▲ 상반기 등록 차는 두 기분 차령이 같고, 하반기 등록 차는 1기분과 2기분의 차령이 1년 차이 난다 ⓒ 카프리즘 제작 도표(국가법령정보센터 현행 조문 기준)
✅ 내 차 차령 계산 체크리스트
· 1단계: 자동차등록증의 최초등록일을 확인한다(제작연도와 등록연도가 같은 차 기준)
· 2단계: 등록일이 1~6월이면 2026 − 등록연도 + 1, 7~12월이면 1기분은 2026 − 등록연도, 2기분은 거기에 1을 더한다
· 3단계: n이 3 이상이면 경감식에 대입한다. 12를 넘으면 12로 둔다
· 4단계: 계산 결과를 6월·12월 고지서와 대조한다. 숫자가 크게 다르면 지자체 세무부서나 위택스에서 확인한다
4. 6월과 12월 — 납기, 소액 예외, 연납 공제
정기 납기는 6월 16~30일과 12월 16~31일이다. 자동차세는 1대당 연세액을 둘로 나눠(비영업용 승용차는 차령 경감을 반영한 기분세액) 각 납기가 있는 달의 1일 현재 소유자에게 징수한다. 지자체장은 납기 개시 5일 전까지 고지서를 발급해야 한다(제128조제1항·제2항). 6월분 고지서는 1~6월분, 12월분 고지서는 7~12월분 세금이다.
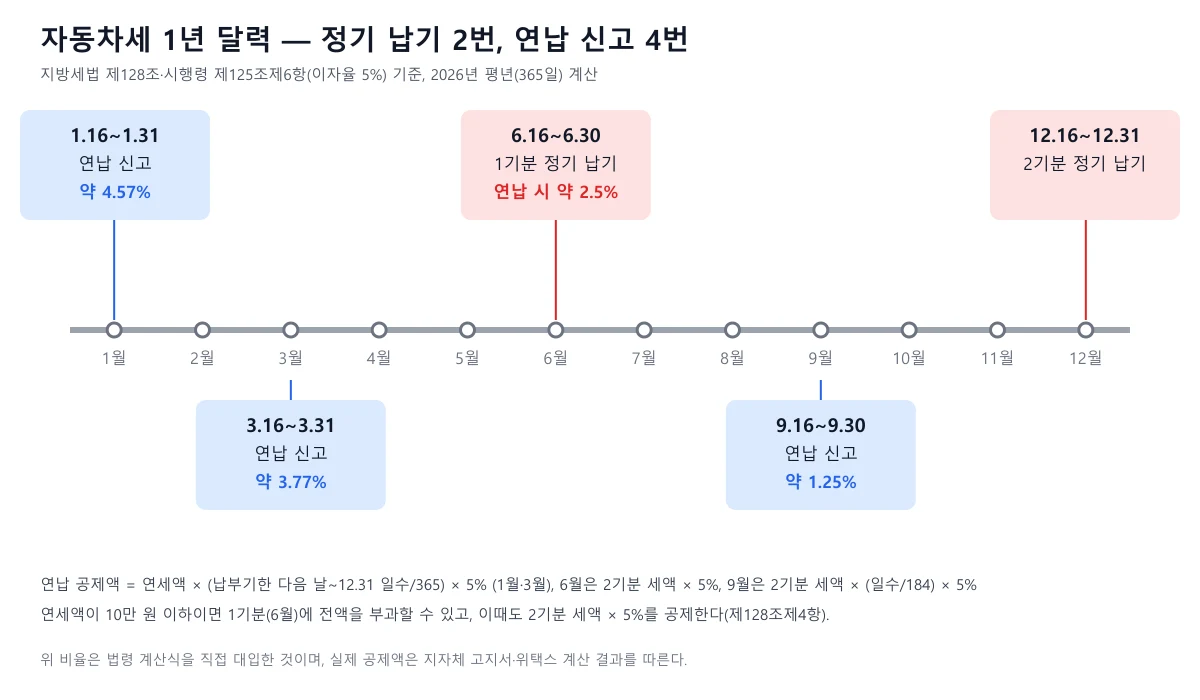
▲ 정기 납기는 6월·12월, 연납은 1·3·6·9월에 신고한다. 공제 비율은 법령 계산식을 직접 대입한 값이다 ⓒ 카프리즘 제작 도표(국가법령정보센터 현행 조문 기준)
| 신고 기간 | 공제 계산식(지방세법 제128조제3항, 시행령 제125조제6항 이자율 5%) | 공제액(이론값) |
|---|---|---|
| 1월 16~31일 | 연세액 × 2월 1일~12월 31일 일수 334/365 × 5% | 약 18,292원 |
| 3월 16~31일 | 연세액 × 4월 1일~12월 31일 일수 275/365 × 5% | 약 15,061원 |
| 6월 16~30일 | 제2기분 세액 199,900원 × 5% | 9,995원 |
| 9월 16~30일 | 제2기분 세액 × 10월 1일~12월 31일 92/184 × 5% | 약 4,998원 |
행정안전부는 2026년 연납 신청·납부기한을 2월 4일(수)로 연장·마감했다고 밝혔고, 정부24 안내는 연납 신고 기간을 1월·3월·6월·9월 각 16일부터 말일까지로 적고 있다. 행안부 2026 연납 안내 바로가기 정부24 연납·분납 안내 바로가기 법 조문은 연세액에서 "납부기한의 다음 날부터 12월 31일까지의 기간에 해당하는 세액의 100분의 10의 범위에서" 산출한 금액을 공제한다고 적고, 2025년 12월 31일 개정이 반영된 현행 문구다. 위 공제액에서 지방교육세에 어떻게 반영되는지는 지자체 고지서·위택스 계산 결과를 따르며, 이 글에서는 확인하지 못했다. 신청 요령과 시기별 비교는 자동차세 연납 기사에 정리돼 있다.
📍 4분의 1씩 나눠 내는 분납도 있다
제128조제1항 단서는 납세의무자가 신청하면 연세액을 4분의 1(비영업용 승용차는 각 기분세액의 2분의 1)로 나눠 제1기분의 절반은 3월 16~31일, 제2기분의 절반은 9월 16~30일에 먼저 징수할 수 있다고 정한다. 이때 6월·12월 납기에는 이미 낸 금액을 뺀 나머지를 낸다. 정부24 안내는 분납 신고 기간을 3월 1~31일(2분기 분납), 9월 1~30일(4분기 분납)로 적고, 신고 후 미납하면 정기분(6월·12월)으로 과세된다고 설명한다. 분납분은 3월 16일·9월 16일 현재 자동차 소재지 관할 시·군·구에서 징수한다(시행령 제125조제5항). 예를 들어 1,999cc 차령 3년 미만이면 자동차세 연 399,800원을 3월 99,950원, 6월 99,950원, 9월 99,950원, 12월 99,950원으로 나눈다(지방교육세 별도).
📍 연세액 10만 원 이하면 12월 고지서가 없을 수 있다
제128조제4항은 연세액이 10만 원 이하인 자동차세는 제1기분을 부과할 때 전액을 부과·징수할 수 있다고 정한다. 이 경우 제2기분 세액 × 5%(시행령 제125조제6항)를 공제한 금액이 연세액이 된다. 998cc 경차는 자동차세 연세액이 79,840원이라 해당될 수 있고, 제2기분 세액 39,920원의 5%인 1,996원이 공제 대상이다(이론값). 정부24 안내도 6월에 연납을 신고하는 연세액 10만 원 미만 차량은 정기분 부과 여부를 먼저 확인해 이중납부를 피하라고 적었다. 이 조문은 "부과·징수할 수 있다"이므로 지자체가 실제로 어떤 방식으로 고지하는지는 고지서로 확인해야 한다.
▲ 우편으로 받은 납부 고지서를 든 장면을 가정한 AI 생성 예시 이미지(실제 고지서가 아님). 고지서는 납기 개시 5일 전까지 발급된다 ⓒ 카프리즘 AI 생성 이미지(예시)
5. 팔 때·살 때·폐차할 때 — 일할 계산
1년 중간에 소유자가 바뀌면 세금은 소유 기간만큼 나눠 낸다. 제129조는 과세기간 중 매매·증여 등으로 자동차를 승계취득해 이전등록하는 경우 소유기간에 따라 일할계산하여 양도인과 양수인에게 각각 부과·징수한다고 정한다. 신규등록·말소등록도 해당 기분 세액을 일할 계산해 수시로 부과한다(제130조제1항, 제128조제2항). 계산이 2천 원 미만이면 징수하지 않는다(제130조제4항).
| 구분 | 공식 | 예시 |
|---|---|---|
| 차령 3년 미만(또는 영업용 등) | 연세액 × 과세대상기간 일수 ÷ 해당 연도 총일수 | 1,999cc, 연세액 399,800원, 소유 92일(가정) → 약 100,772원(자동차세, 소수점 이하 반올림) |
| 차령 3년 이상 비영업용 승용 | 해당 기분 세액 × 과세대상기간 일수 ÷ 해당 기분 총일수 | 1,999cc, 차령 4년(기분세액 179,910원), 7월 1일~9월 30일 92일 소유(가정) → 89,955원(자동차세) |
| 소유권 변동 신청 | 양도인·양수인이 신청서와 증명서류를 내면 증명된 양도일 기준으로 일할계산 | 양도인이 연세액을 한꺼번에 낸 경우 양수인(양도인 동의 시)이 납부한 것으로 봄(제130조제3항) |
| 공동명의 | 공유물에 관한 지방자치단체 징수금은 공유자가 연대하여 납부할 의무 | 지방세기본법 제44조제1항. 지자체별 고지 방식은 확인하지 못했다 |
일할 계산 시 이전등록일 당일을 소유 일수에 넣는지는 조문 문구만으로는 확인하지 못했으므로 예시의 일수는 가정이다. 폐차와 말소 시 환급, 폐차 후 정리 절차는 폐차·말소 환급 기사, 이전 비용 전반은 명의이전 비용 기사, 이사 후 주소 변경은 자동차 주소 변경 기사를 참고한다. 천재지변·교통사고 등으로 회수·사용할 수 없다고 시장·군수·구청장이 인정한 차, 자동차해체재활용업자에게 폐차된 것이 증명되는 차, 수출신고된 차는 비과세 대상이다(시행령 제121조제2항제3·4·5호).
6. 안 내면 어떻게 되나 — 3% 가산세와 번호판 영치
납기를 놓치면 고지세액의 3%가 붙고, 독촉기간까지 안 내면 번호판 영치 대상이다. 지방세기본법 제55조제1항제3호는 납세고지서의 납부기한까지 내지 않은 세액에 100분의 3을 가산세로 부과한다. 제4호의 매월 가산(월 1만분의 66, 시행령 제34조제2항)은 납세고지서별·세목별 세액이 45만 원 미만이면 적용하지 않는다(제55조제4항). 자동차세와 지방교육세는 세목이 달라 세목별로 판단하는데, 1,999cc 6월 기분은 자동차세 199,900원, 지방교육세 59,970원으로 둘 다 이 기준 아래에 있다. 지방세기본법 제55조 바로가기
| 단계 | 내용 | 근거 |
|---|---|---|
| 납기 경과 | 납세고지서 납부기한까지 안 낸 세액의 3% 가산. 고지서 세액 45만 원 미만이면 월 가산은 적용 안 함, 월 가산은 최대 60개월 | 지방세기본법 제55조제1항제3·4호, 제4항 |
| 독촉기간 경과 | 시장·군수·구청장은 독촉기간 안에 내지 않으면 자동차등록증을 발급하지 않거나 번호판을 영치해야 함 | 지방세법 제131조제1항, 시행령 제128조제2항 |
| 영치 해제 | 납부하면 즉시 번호판을 돌려줌. 생계유지용 차는 영치 일시 해제 신청 가능(6개월 이내, 1회 3개월 연장, 분납 조건 부과 가능) | 시행령 제128조제4항, 제128조의2 |
| 체납처분 | 납부하지 않거나 부족한 경우 해당 자동차에 대해 독촉절차 없이 즉시 체납처분을 할 수 있다 | 지방세법 제133조 |
체납한 지방세가 있으면 다른 절차에서도 막히는 경우가 있는데, 이전·말소 단계의 서류 요건은 각 지자체와 등록기관 안내가 달라 이 글에서는 확인하지 못했다. 이전 절차가 급하다면 위택스에서 체납액 조회가 가능한지부터 확인하면 좋다. 위택스 바로가기
7. 자주 묻는 질문
| 질문 | 확인된 내용 |
|---|---|
| 구간별 누진인가? | 아니다. 1,600cc 이하는 140원, 초과는 배기량 전체에 200원을 곱한다(법 제127조제1항제1호 표) |
| 신차는 첫해부터 경감되나? | 차령 3년 이상부터 경감. 차령 1~2년은 연세액 그대로(제127조제1항제2호) |
| 6월 말 판 차의 12월분은? | 이전등록하면 소유기간 일할로 양도인·양수인에게 각각 부과(제129조) |
| 전기차 세금은? | "그 밖의 승용자동차" 비영업용 연 100,000원, 지방교육세 30% 가산(제127조제1항제3호, 제150조제7호) |
| 지방교육세는 항상 30%인가? | 표준은 30%이고 조례로 ±50% 범위 내 가감 가능(제151조제2항). 지자체별 실제 조례는 확인하지 못했다 |
| 6월 1일에 팔면 그 기분은? | 납기 있는 달 1일 현재 소유자에게 부과하는 것이 원칙이나 승계취득 시 일할계산 규정이 적용된다(제128조제1항, 제129조) |
| 공동명의는? | 지방세기본법 제44조제1항은 공유물 징수금에 대해 공유자의 연대납세의무를 정한다 |
| 카드·자동이체는? | 납부 수단별 조건은 이 글에서 확인하지 못했다. 위택스 안내 참고 |
8. 내 고지서 검산하는 법
✅ 6월·12월 고지서 검산 순서
· 등록증의 배기량(cc)과 고지서 과세표준이 같은지 본다
· 배기량 × cc당 세액으로 연세액을 구하고 2로 나눠 기분세액을 만든다
· 차령이 3년 이상이면 경감식을 대입해 고지서 숫자와 비교한다(상반기·하반기 등록 차이 주의)
· 자동차세의 30%가 지방교육세로 붙었는지 확인한다
· 전기차는 100,000원 정액 기준으로 맞는지 본다
· 숫자가 다르면 조례 세율, 일할 계산, 연납 여부가 원인일 수 있으므로 지자체 세무과·위택스에 문의한다
전기차와 가솔린차의 보유비 차이는 캐스퍼 일렉트릭 vs 가솔린 3년 비용 기사에서, 신차와 중고차 5년 총비용은 신차 vs 중고차 5년 비용 기사에서 비교했다.
9. 요약
자동차세는 배기량 × cc당 세액에 차령 경감, 지방교육세 30%를 더한 값이다. 비영업용 승용차는 1,000cc 이하 80원, 1,600cc 이하 140원, 1,600cc 초과 200원이며 구간별 누진이 아니라 배기량 전체에 곱한다. 1,999cc는 연 519,740원, 1,598cc는 290,836원(차령 3년 미만, 표준세율)이고, 1,600cc→1,601cc에서 자동차세 기준 224,000원이 320,200원으로 뛴다.
차령 3년부터 5%씩 줄어 12년차에 50%, 납기는 6월·12월이다. 연세액 10만 원 이하는 6월 전액 부과가 가능하고, 소유권 변동은 일할 계산하며, 납기를 넘기면 3% 가산세와 번호판 영치 순서로 이어진다. 조례 세율, 지방교육세 연납 반영, 일할 계산 당일 포함 여부, 하이브리드·수소차 구분은 확인하지 못했으므로 고지서와 위택스로 대조하는 것이 안전하다.