▲ 테슬라 인도의 98.3%를 차지한 모델 3·Y 중 모델 Y(주니퍼) ⓒ OWS Photography (Wikimedia Commons, CC BY 4.0)
"마진은 돌아왔다는데, 왜 이익은 또 줄었지?" 테슬라가 10월 21일(현지시간) 장 마감 후 낸 2026년 3분기 성적표를 보면 이런 의문이 든다. 자동차 매출총이익률은 올랐고 현금흐름도 플러스로 돌아섰는데, 영업이익은 1년 전보다 56% 줄었다.
이 글은 전기차 전문 매체 Electrek의 3분기 실적 보도(10월 21일)와 후속 보도 3건 — 배터리 공급·판매·가격, 에너지 매출·관세 환불, FSD 구독 174만 건 — 를 단서로, 테슬라가 SEC에 제출한 3분기 주주서한(8-K 첨부 99.1)의 숫자를 직접 열어 대조해 정리했다.
앞서 쓴 45억 달러 적자 전망 기사의 전망치와 실제 값을 나란히 놓은 것이 이 글의 핵심 증분이다. 콜 발언은 Investing.com에 게재된 콜 전사록을 참고해 CFO 발언만 보강했다. 이 글은 일반 정보이며 투자 권유가 아니다. SEC 8-K 바로가기
1. 매출은 제자리, 영업이익은 56% 줄었다 — 서한 숫자표로 확인
매출은 사실상 같고(−0.2%) 영업이익은 56% 줄었다. 아래 표는 서한의 재무 요약 표에서 전년 3분기, 2분기, 이번 3분기를 옮긴 것이다. 영업이익률은 영업이익을 총매출로 나눈 카프리즘 계산이다.
| 항목 | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 총매출 | 28,095 | 28,236 | 28,046 |
| 자동차 매출 | 21,205 | 20,516 | 20,560 |
| 영업이익 | 1,624 | 398 | 718 |
| 영업이익률(카프리즘 계산) | 5.8% | 1.4% | 2.6% |
| 보통주 귀속 순이익(GAAP) | 1,373 | 1,114 | 787 |
| 희석 주당순이익(GAAP / 비GAAP) | 0.39 / 0.50 | 0.32 / 0.33 | 0.22 / 0.48 |
| 영업활동 현금흐름 | 6,238 | 4,697 | 6,263 |
| 설비투자 | 2,248 | 5,789 | 4,732 |
| 잉여현금흐름 | 3,990 | −1,092 | 1,531 |
| 현금·단기투자 | 41,647 | 43,524 | 45,447 |
| 차량 인도(대) | 497,099 | 480,126 | 486,532 |
표를 보면 매출이 같아도 이익 구조가 달라졌음을 알 수 있다. 서한 손익계산서에는 이자수익이 4억 4,500만 달러로 적혀 있어, 순이익이 영업이익(7억 1,800만 달러)과 비슷한 수준을 유지한 배경으로 보인다. 다만 이자수익·기타손익·법인세 항목을 더해 순이익까지 직접 맞춰 보는 데는 실패해, 이 글은 영업 외 항목의 합계를 설명하지 않는다.
비GAAP 순이익 16억 9,700만 달러는 GAAP 7억 8,700만 달러보다 9억 1,000만 달러 많다. 서한의 조정 내역을 보면 주식보상비용(세후)이 9억 8,200만 달러 더해지고, 디지털 자산 평가이익(세후)이 2억 2,400만 달러 빠지며, 스페이스X 지분 평가손실(세후)이 1억 800만 달러, 세금 항목이 4,400만 달러 더해진다. 합하면 982−224+108+44=910으로 두 값의 차이와 같다.
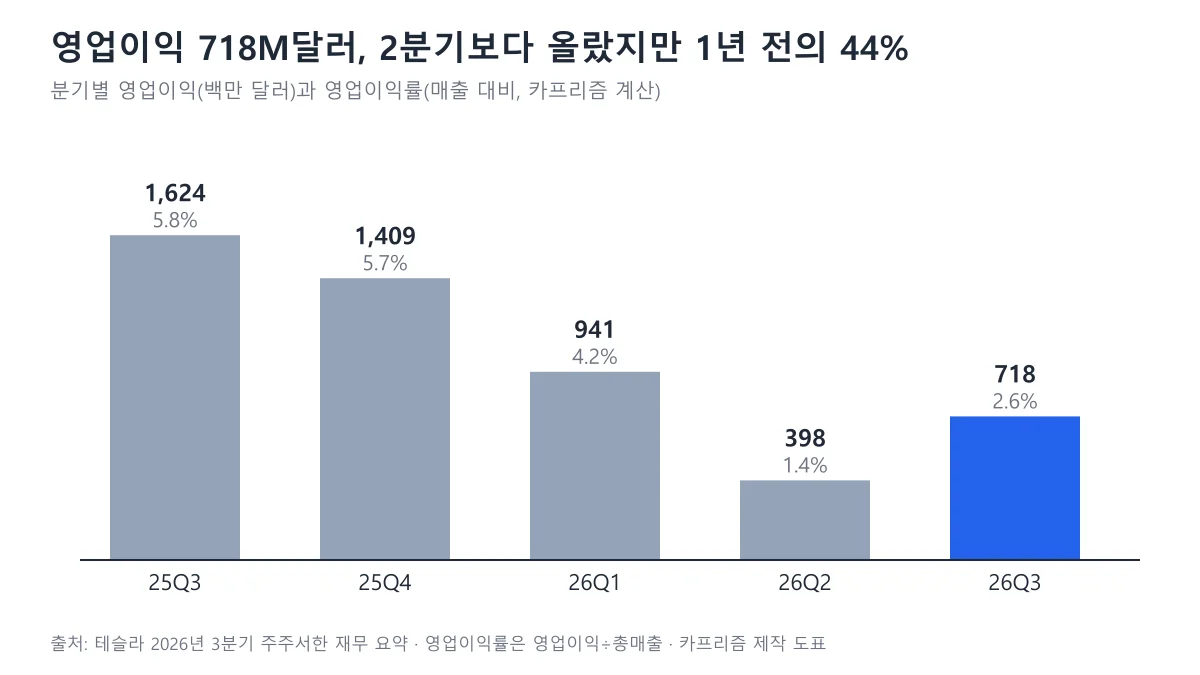
▲ 영업이익은 2분기 398M달러를 바닥으로 718M달러까지 올랐지만 1년 전 1,624M달러의 44% 수준이다. 영업이익률은 5.8%에서 2.6%로 낮아졌다 ⓒ 카프리즘 제작 도표
2. 이익이 줄어든 이유는 영업비용 +13.5억 달러 — 연구개발비만 +11.3억 달러
매출총이익은 늘었지만 영업비용이 그보다 3배 넘게 늘었다. 서한 기준 영업비용은 47억 7,600만 달러로 전년(34억 3,000만 달러)보다 39% 많다. 연구개발비는 16억 3,000만 달러에서 27억 6,100만 달러로 69% 늘었고, 판매·일반관리비는 15억 6,200만 달러에서 20억 1,500만 달러로 29% 늘었다.
카프리즘이 역산한 전년 3분기 매출총이익은 50억 5,400만 달러(영업이익 16억 2,400만 + 영업비용 34억 3,000만)다. 이번 분기 매출총이익은 54억 9,400만 달러로 4억 4,000만 달러 늘었고, 영업비용은 13억 4,600만 달러 늘었다(1,346÷440=3.06배).
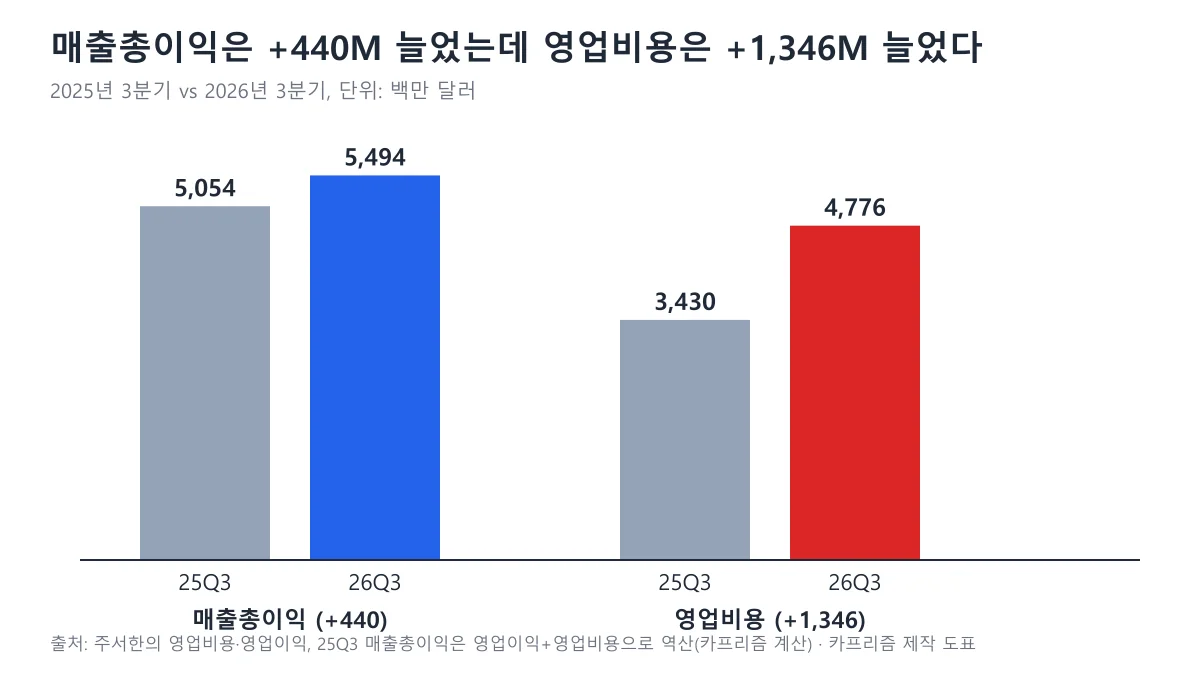
▲ 매출총이익 증가분(+440M달러)보다 영업비용 증가분(+1,346M달러)이 훨씬 커서 영업이익이 줄었다. 영업비용 증가분의 84%(1,131÷1,346)는 연구개발비다(카프리즘 계산) ⓒ 카프리즘 제작 도표
비용이 늘어난 사유는 서한에 항목별로 나와 있지 않다. 서한은 "SI, 로보틱스, 에너지를 포함한 전 사업에서 R&D와 설비투자로 미래에 계속 투자한다"는 취지로 적었다. Investing.com 콜 전사록에 따르면 CFO 바이바브 타네자는 증가분 대부분이 "SI 개발 비용을 포함한 상당한 연구개발 관련 활동"에서 나왔다고 말했다(콜 전사록 기준, 금액 분해는 없음). 이 방향은 2분기 실적 기사에서도 다뤘다.
3. 자동차 마진은 정말 반등했나 — GAAP 18.5%, 크레딧 빼도 18.1%
반등은 맞고, 규제 크레딧 때문은 아니다. 자동차 부문 GAAP 매출총이익률은 18.5%로 2분기 16.9%보다 1.6%p, 전년 17.0%보다 1.5%p 높다. 서한은 규제 크레딧 수익을 뺀 값을 18.1%(전년 15.4%)로 따로 밝혔다. 크레딧 매출은 4억 1,700만 달러에서 1억 1,300만 달러로 73% 줄었는데도 크레딧 제외 마진이 2.7%p 오른 셈이다.
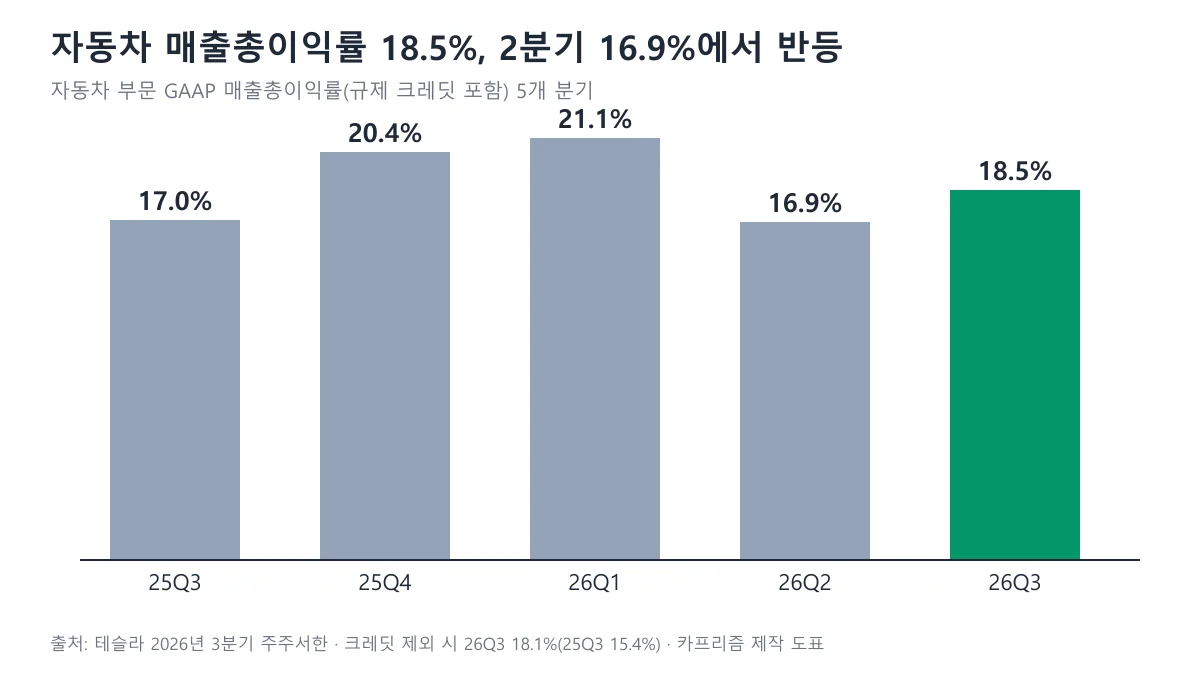
▲ 자동차 GAAP 매출총이익률은 2026년 1분기 21.1%를 정점으로 2분기 16.9%까지 내려갔다가 3분기 18.5%로 올랐다 ⓒ 카프리즘 제작 도표
크레딧이 줄었는데도 크레딧 제외 마진이 오른 만큼 개선 폭이 실제라고 볼 수 있다. 서한 표만으로는 마진 상승 원인을 분해할 수 없다. 콜 전사록에서 CFO는 마진 개선이 "아시아태평양 인도 비중이 높아진 영향"이라고 설명했다(콜 전사록 기준). 다만 지역별 인도 대수와 마진은 공개되지 않아 이 설명을 숫자로 검증하지는 못했다. Electrek도 "마진 반등, 이익은 여전히 하락"이라는 구도로 정리했다.
4. "배터리 때문에 못 팔았다, 가격은 내렸다" — 서한 문장과 숫자의 거리
서한은 수요가 아니라 배터리 공급을 판매 제약 요인으로 꼽았지만, 가격이 얼마나 내렸는지는 밝히지 않았다. 서한의 문장은 "battery availability continued to be the limiting factor in increasing auto volumes in the quarter"로, 승용차 수주 잔량이 4년 만에 가장 많다고도 했다. 수주 잔량의 수치는 없다.
매출이 늘지 않은 이유로는 "lower vehicle average selling price (excl. FX impact), inclusive of mix impact", 즉 환율 영향을 뺀 평균판매가 하락(믹스 영향 포함)을 들었다. 콜 전사록 요약에서 CFO는 차량 ASP를 따로 다루지 않았고 배터리 공급 제약도 언급하지 않았다(전사록 기준).
Electrek은 공급이 모자란 제조사가 보통 가격을 내리지 않는다는 점을 짚으며, 배터리 셀을 고부가 사업에 우선 배분하고 있을 가능성도 함께 언급했다(기자 견해). 서한의 전망 문장도 인도량이 "고객 판매와 자체 플릿 사이의 배분"에 달려 있다고 적었다. 카프리즘은 공개 숫자로 가격 흐름을 거칠게 가늠해 봤다.
| 항목 | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
| 자동차 매출(백만 달러) | 21,205 | 20,560 | −3.0% |
| 규제 크레딧(백만 달러) | 417 | 113 | −72.9% |
| 크레딧 제외 자동차 매출 | 20,788 | 20,447 | −1.6% |
| 인도(대) | 497,099 | 486,532 | −2.1% |
| 크레딧 제외 매출÷인도(달러) | 약 41,819 | 약 42,027 | +0.5% |
크레딧을 빼면 인도 1대당 매출은 거의 변하지 않아서, 이 거친 계산에서는 "가격이 눈에 띄게 하락했다"는 근거가 나오지 않는다. 다만 이 값에는 리스 수익이 섞이고 일부 인도는 운용리스로 처리되며 차종 믹스와 환율이 반영돼 있어 서한이 말한 ASP와 같은 지표가 아니다.
서한은 환율을 뺀 ASP가 낮아졌다고 적었는데 이 거친 계산에서는 +0.5%가 나왔다. 두 값이 어긋나는 이유는 공개 자료로 확정할 수 없다. 환율 효과나 옵션·서비스 매출이 상쇄했을 가능성이 있다고 읽을 수 있다.
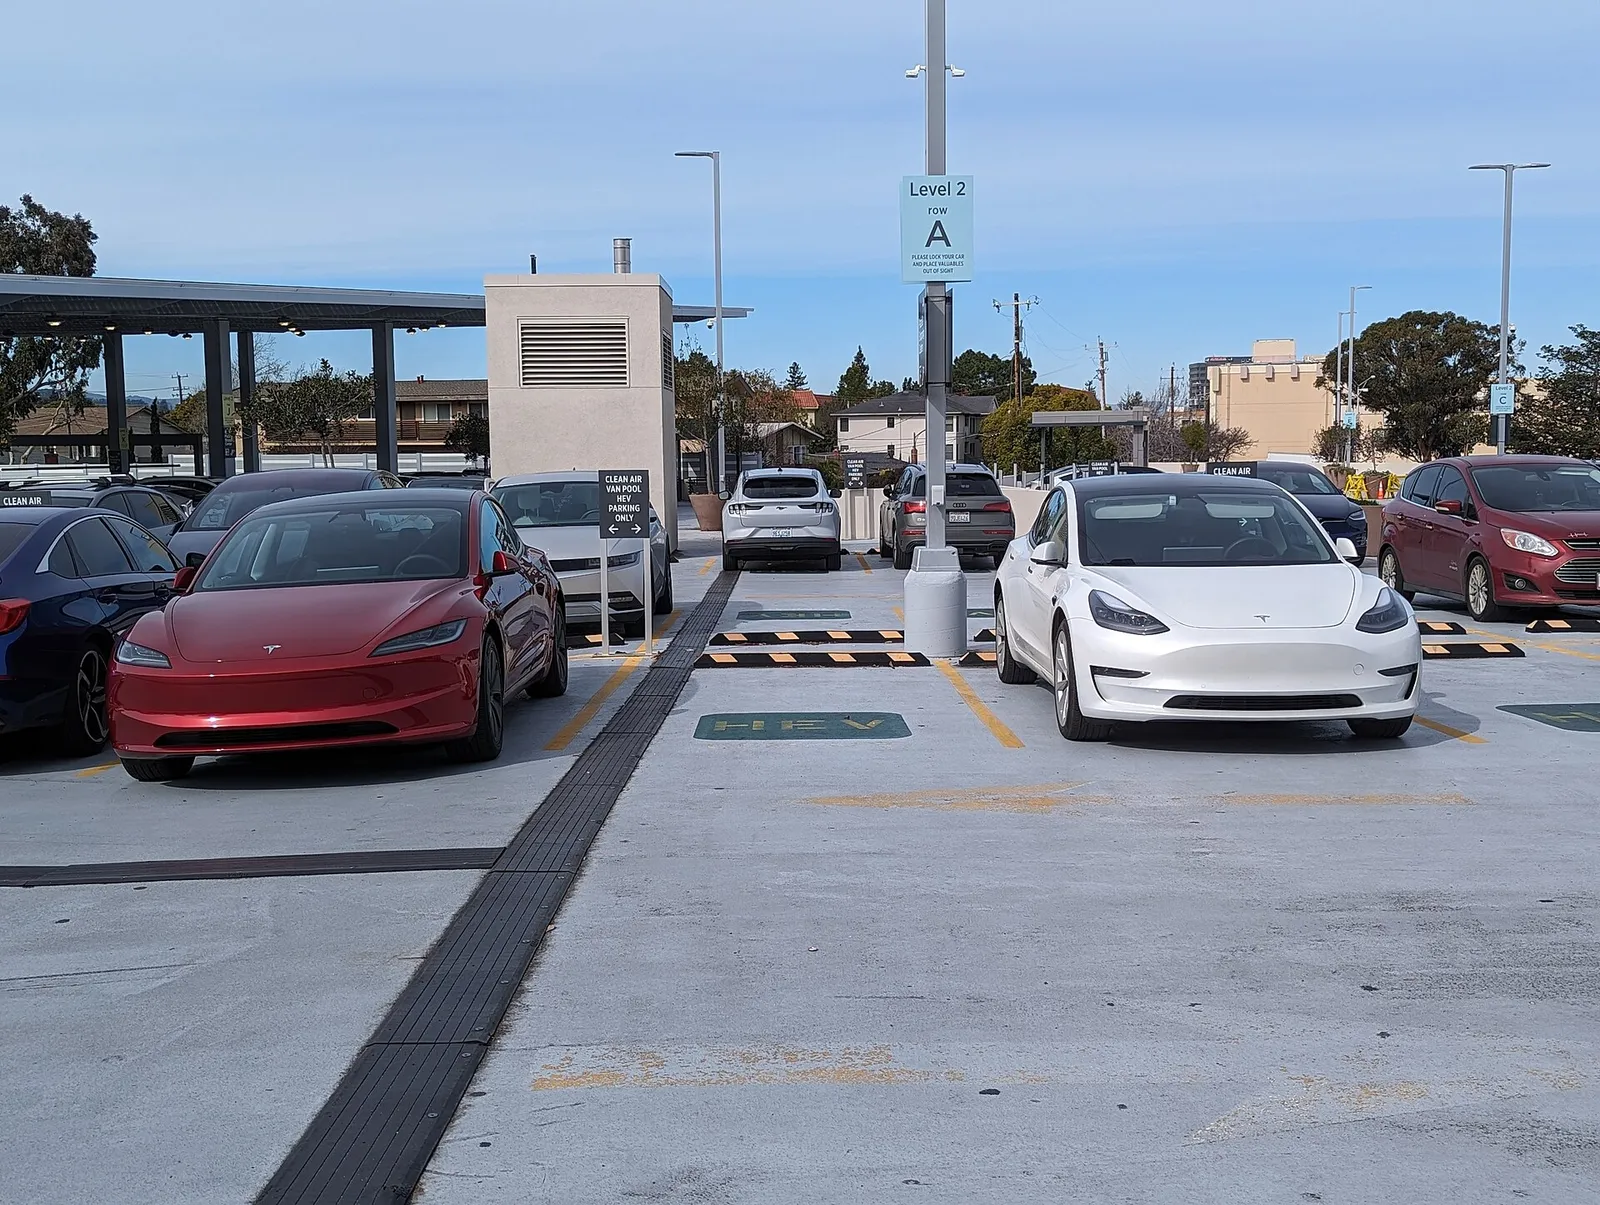
▲ 모델 3(하이랜드, 2024년식). 모델 3·Y 인도는 478,237대로 전체의 98.3%를 차지했다. Electrek은 모델 3·Y 생산이 연환산 약 183만 대로 설비 능력 225만 대 이상의 약 81%라고 계산했다(보도 기준) ⓒ Mliu92 (Wikimedia Commons, CC BY-SA 4.0)
인도가 생산(464,391대)보다 22,141대 많았다는 점은 3분기 인도량 기사에서 계산했다. 서한은 재고 일수가 11일로 2분기 15일보다 줄었다고 밝혔고, Electrek은 1분기 27일이었다고 덧붙였다. 사이버트럭·세미 등 기타 모델은 8,295대로 전년 15,933대의 절반 아래(−47.9%)다.
▲ 사이버트럭 전면. 기타 모델(사이버트럭·세미·모델 S·X 재고) 인도는 8,295대로 전년 대비 약 절반 줄었다. 사진 속 차량의 상태는 이번 실적과 무관하다 ⓒ Oleg Yunakov (Wikimedia Commons, CC BY-SA 4.0)
5. 에너지 매출 −16%인데 배치는 +10% — 관세 환불이 일부 원인
저장 배치량은 늘었지만 에너지 매출은 줄었다. 서한 기준 에너지 매출은 34억 1,500만 달러에서 28억 8,100만 달러로 15.6% 줄었고, 배치는 12.5GWh에서 13.7GWh로 늘었다. 서한은 매출 감소가 "일부 관세 관련 고객 환불 때문"이라고 적었으나 환불 규모·대상·회계 처리는 밝히지 않았다.
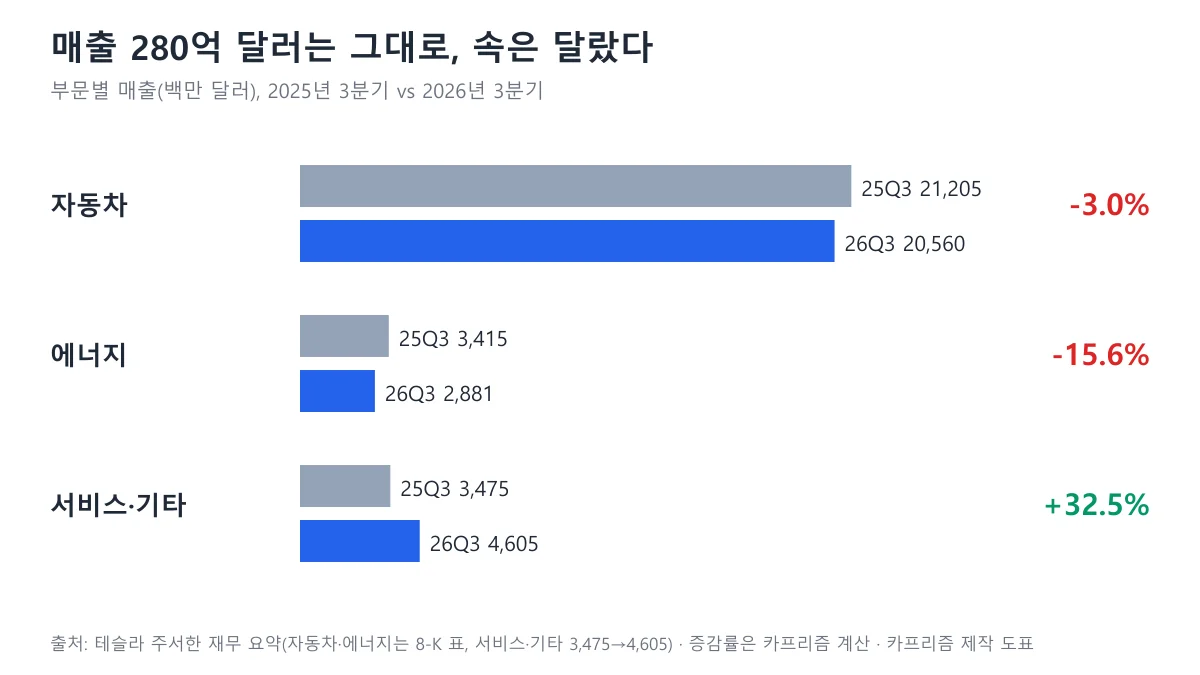
▲ 총매출은 같은데 자동차(−3.0%)와 에너지(−15.6%)가 줄고 서비스·기타(+32.5%)가 늘었다. 서비스·기타 매출총이익은 서한 기준 2분기보다 8,600만 달러 늘어 역대 최고 7억 3,400만 달러다 ⓒ 카프리즘 제작 도표
Electrek은 환불이 올해 2월 미국 대법원이 무효로 판단한 관세와 관련됐을 수 있다고 추정했으나, 이는 기자의 추측이며 서한에는 근거 문장이 없다. 1분기에 서한이 "관세 관련 에너지 일회성 이익"을 언급했다가 금액을 밝히지 않았다는 점도 같은 보도가 지적했다(보도 기준).
콜 전사록에는 다른 방향의 언급도 있다. CFO는 에너지의 2분기 대비 마진 개선이 "분기 중 인식한 관세 환불"에서 비롯됐다고 했고, 받은 관세 환불은 미국 내 생산능력 확충에 재투자한다고 말했다(콜 전사록 기준, 금액 없음). 고객에게 돌려준 환불은 매출을 줄이고, 회사가 돌려받은 환불은 마진을 올렸다는 두 방향이 겹쳐 있는 셈인데, 둘의 크기를 가를 수치는 공개되지 않았다.
| 항목 | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
| 매출(백만 달러) | 3,415 | 2,881 | −15.6% |
| 저장 배치(GWh) | 12.5 | 13.7 | +9.6% |
| GWh당 매출(백만 달러, 단순 계산) | 약 273 | 약 210 | 약 −23% |
| 매출총이익(백만 달러, 서한 매출−매출원가) | 1,073 | 954 | −11.1% |
| 매출총이익률(카프리즘 계산) | 31.4% | 33.1% | +1.7%p |
GWh당 매출은 태양광 등 저장 외 매출이 섞인 거친 값이지만, 배치가 늘고 매출이 줄었다는 사실은 환불이나 단가 하락 같은 요인이 있었다는 뜻이다. 환불이 얼마였는지 모르면 어느 쪽 영향이 큰지 가려낼 수 없다.
2분기와 비교하면 에너지 매출총이익은 6억 4,000만 달러(매출 31억 3,900만 달러 기준 20.4%)에서 9억 5,400만 달러(33.1%)로 늘었다(서한 값에서 카프리즘 계산). 서한은 에너지 수주 잔량이 역대 최고이고 텍사스 메가팩토리(계획 용량 50GWh)가 생산을 시작했다고 밝혔다. 다만 3분기 배치 13.7GWh는 발표 전 컨센서스 15.9GWh에 못 미쳤다(보도 기준).
6. FSD 174만 건 — 숫자가 말하는 것과 말하지 않는 것
활성 FSD 구독은 2분기 148만 건에서 174만 건으로 26만 건 늘었다. 서한 각주는 이 수치가 "일시불 구매와 월 구독을 모두 포함하고 무료 체험은 제외"한다고 정의한다. 월 요금을 내는 구독자가 몇 명인지는 나오지 않는다. 서한의 분기별 값(전년 3분기 104만, 4분기 110만, 올해 1분기 128만, 2분기 148만, 3분기 174만)으로 계산하면 전년 대비 +67.3%, 전분기 대비 +17.6%다.
Electrek에 따르면 미국 신규 구매자는 월 99달러를 내며 일시불 판매는 2월 14일 중단됐다(보도 기준). 콜에서 CFO는 같은 지표를 "전 세계 170만 명이 넘는 유료 고객"이라고 불렀다(콜 전사록 기준). 서한 각주는 일시불 구매를 포함한다고 밝히고 있어, 이 표현은 월 구독자만을 뜻하는 것으로 읽으면 안 된다.
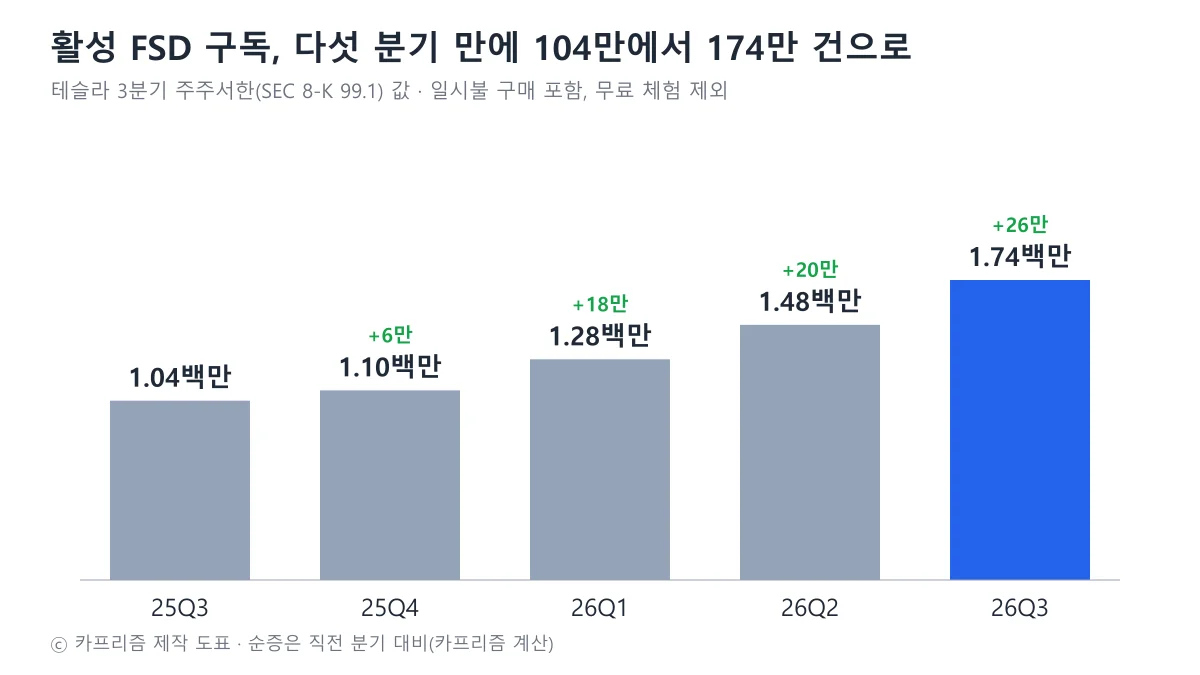
▲ 활성 FSD 구독은 104만 건(2025년 3분기)에서 174만 건으로 다섯 분기 연속 늘었다. 분기별 순증은 6만, 18만, 20만, 26만 건이다(서한 값, 카프리즘 계산) ⓒ 카프리즘 제작 도표
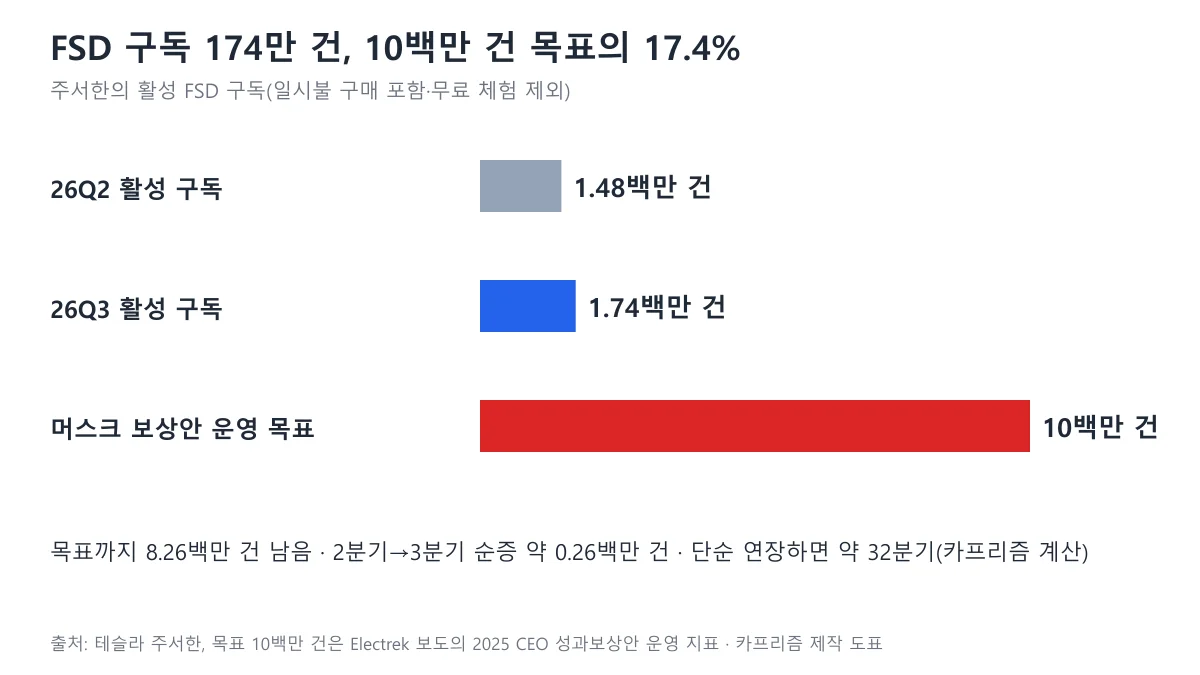
▲ 174만 건은 Electrek이 전한 2025년 CEO 성과보상안의 운영 목표 1,000만 건의 17.4%다. 3분기 순증 26만 건 속도라면 남은 826만 건을 채우는 데 약 32분기가 걸린다(카프리즘 단순 계산) ⓒ 카프리즘 제작 도표
Electrek은 이 보상안의 구독 목표가 12개 구간 중 하나이며 3분기 속도로는 8~12년이 걸린다고 계산했다. 카프리즘의 단순 계산(826만÷26만≈31.8분기, 약 8년)과 같은 범위다. 서한은 머스크 개인 이름을 언급하지 않고 "2025 CEO Performance Award"만 적어 둔 것으로 확인했으므로, 보상안 세부 조건은 Electrek 보도에 의존한다.
서한은 구독 수치의 지역별 내역을 밝히지 않아 한국 이용자 수는 확인하지 못했다.
7. 잉여현금흐름 −45억 달러 전망은 +15억 달러로 끝났다 — 앞선 기사와 실제 값 대조
발표 전 전망과 실제는 현금흐름에서 가장 크게 어긋났다. 앞선 기사는 "48만 대 팔고도 45억 달러 적자"라는 보도의 −45억 달러가 확정 실적이 아니라 증권사 전망(오토헤럴드 보도, 테슬라 IR 게시 자료)이라고 선을 그었고, 이 글에서 실제 값으로 갱신한다. 실제 잉여현금흐름은 +15억 3,100만 달러였다.
| 항목 | 전망(보도 기준) | 실제 | 차이 |
|---|---|---|---|
| 총매출 | 28,341 | 28,046 | −295(−1.0%) |
| 영업이익 | 721 | 718 | −3 |
| 비GAAP 주당순이익 | 0.45 | 0.48 | +0.03 |
| 영업활동 현금흐름 | 3,267 | 6,263 | +2,996 |
| 설비투자 | 7,771 | 4,732 | −3,039 |
| 잉여현금흐름 | −4,506 | 1,531 | +6,037 |
영업이익은 전망과 3백만 달러밖에 차이 나지 않았는데, 현금흐름은 영업현금이 30억 달러 많고 설비투자가 30억 달러 적어 합쳐 60억 달러 넘게 달라졌다. 전망이 크게 빗나간 쪽은 이익이 아니라 현금 유입과 투자 집행 시기였다는 뜻이다. 2026년 1~3분기 설비투자 누계는 130억 1,400만 달러(2,493+5,789+4,732)다.
서한에는 연간 설비투자 금액이 없다. 콜 전사록에서 CFO는 올해 설비투자 가이던스를 "약 200억 달러"로 수정한다고 밝혔다(콜 전사록 기준). 앞선 기사가 전한 연간 전망치 253억 5,400만 달러(보도 기준)보다 낮은 값이며, 누계 130억 1,400만 달러를 빼면 4분기에 약 70억 달러가 남는다(카프리즘 단순 계산). 이 200억 달러는 서한이 아닌 콜 발언이라 테슬라 IR에서 직접 확인하지 못했다.
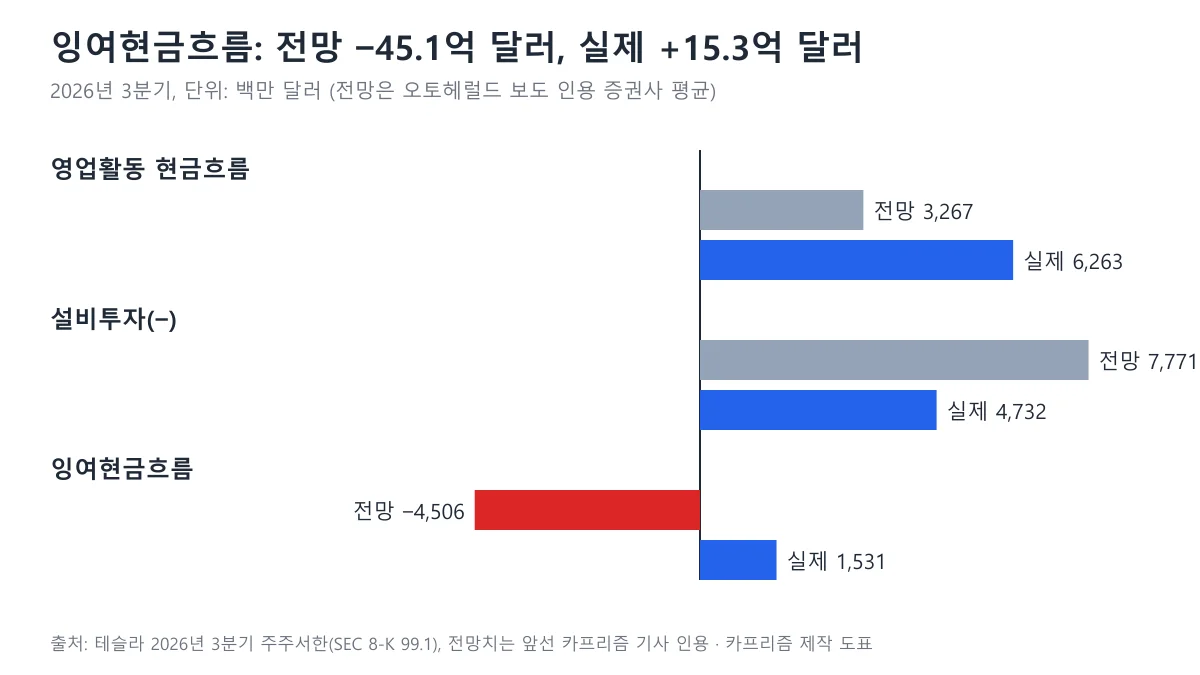
▲ 영업현금흐름은 전망보다 30억 달러 많고 설비투자는 30억 달러 적어 잉여현금흐름이 −45.1억 달러 전망에서 +15.3억 달러로 바뀌었다. 전망은 앞선 카프리즘 기사가 인용한 증권사 평균(보도 기준)이다 ⓒ 카프리즘 제작 도표
앞선 인도량 기사가 체크포인트로 적어 둔 "인도 증가가 이익으로 이어졌는지"는 영업이익이 전년보다 줄었으므로 아니라고 답할 수 있고, "에너지 저장이 컨센서스를 밑돈 이유"는 서한에서 직접 설명한 문장을 확인하지 못했다.
카프리즘 시선
이번 분기 숫자는 "마진 개선"과 "이익 감소"가 동시에 나타난 것이다. 매출총이익이 4억 4,000만 달러 늘었는데 영업비용이 13억 4,600만 달러 늘어, 비용 증가가 마진 개선 효과를 약 3배 상쇄했다. 영업비용 증가분의 84%가 연구개발비라는 점에서 이익을 누르는 힘은 판매 부진보다 투자 확대 쪽에 가깝다고 볼 수 있다.
현금흐름은 별개의 이야기다. 2분기보다 잉여현금흐름이 26억 2,300만 달러 좋아진 것은 영업현금 +15억 6,600만 달러와 설비투자 −10억 5,700만 달러가 합쳐진 결과다. 설비투자 47억 달러는 전년 22억 4,800만 달러의 2.1배라서, 현금이 늘었다고 투자 부담이 정상화됐다고 읽기는 어렵다.
8. 무인 FSD·사이버캡은 서한에서 어디까지 나왔나 — 한 단락 요약
서한은 사이버캡 로보택시 운행 개시를 밝혔지만 일반 차량의 무인 FSD 시점은 적지 않았다. 서한에는 "We started providing Robotaxi rides using Cybercabs on September 3 in Austin"이라는 문장, 무인 로보택시 누적 주행거리가 200만 마일에 가깝고 분기 대비 8배 늘었다는 서술, 사이버캡 설치 연간 생산능력 12만 5,000대 초과라는 표기가 있다.
콜 전사록에서는 AI 담당 임원 아쇼크 엘루스와미가 고객 차량의 무인 FSD 첫 활성화를 "2027년 2분기쯤"이라 했고, 다음 달 댈러스 론칭과 "지금 6개 도시"를 언급했다(콜 전사록 기준). 서한에는 이 일정이 없다. 무인 FSD 일정과 로보택시 운영 지역은 별도 기사 무인 FSD 연기·로보택시 구역 한정 기사에서 다룬다.
▲ 테슬라 기가 텍사스(제조사 제공 이미지, 사용자 책임). 사이버캡 생산과 로보택시 운행이 이뤄지는 오스틴 지역의 공장이다 ⓒ 테슬라
📍 이 글이 확인하지 못한 것 (기준일 2026-10-22)
① 실적 콘퍼런스콜 영상 원본(Investing.com 전사록의 CFO·임원 발언을 참고했고 테슬라 IR 영상은 직접 보지 못함), ② 영업비용 증가의 항목별 금액, ③ 관세 환불 금액과 고객 환불·회사 수령 환불의 크기 비교, ④ 차량 ASP 수치(서한에 없음), ⑤ FSD 유료 월 구독자 수·지역별 내역, ⑥ 연간 설비투자 약 200억 달러는 콜 발언이며 서한에는 금액이 없음.
Electrek 보도의 일부 수치(가동률 약 81%, 1분기 재고 일수, 배치 컨센서스 15.9GWh)는 서한 밖의 값이라 보도 기준으로 적었다. 테슬라 IR 사이트(ir.tesla.com)는 직접 열지 않고 SEC 제출 사본을 사용했다.
9. 요약
매출 280억 4,600만 달러는 전년과 사실상 같았고 영업이익은 7억 1,800만 달러로 56% 줄었다. 자동차 GAAP 매출총이익률은 18.5%로 올랐으나(크레딧 제외 18.1%) 영업비용이 13억 4,600만 달러, 이 중 연구개발비가 11억 3,100만 달러 늘어 이익이 줄었다.
잉여현금흐름은 −45억 달러 전망과 달리 +15억 3,100만 달러였다. 에너지 매출은 배치가 늘었는데도 15.6% 줄었고 관세 환불이 일부 원인이라 했지만 금액은 없다. FSD 활성 구독은 174만 건(전년 대비 +67.3%)이며, 서한이 ASP 하락을 언급한 것과 달리 카프리즘의 거친 계산으로는 크레딧 제외 인도당 매출이 +0.5%였다.