▲ 테슬라 기가 텍사스. 2분기 매출은 역대 최고였지만 영업이익률은 급락했다 ⓒ 테슬라
숫자만 보면 테슬라의 2026년 2분기는 성공적이었다. 매출은 282억 4,000만 달러로 역대 2분기 최고치를 새로 썼고, 인도량도 48만 126대로 시장 예상치(약 40만 6,600대)를 크게 웃돌았다. 그런데 정작 주가는 발표 이후 하락했다. 이유는 숫자 아래 숨어 있었다.
1. 매출도 인도량도 역대 최고
▲ 테슬라 모델 Y. 2분기 인도량 48만 126대의 상당 부분을 모델 Y가 견인했다 ⓒ 테슬라
2분기 인도량 48만 126대는 시장 예상치를 크게 웃도는 수치이자, 전년 동기 대비 약 25% 성장한 결과다. 매출 역시 282억 4,000만 달러로 월가 전망을 상회했다. 여기까지만 보면 흠잡을 데 없는 실적이다.
▲ 테슬라 모델 Y. 인도량 증가를 이끈 볼륨 모델이지만, 판매가 늘어도 이익이 함께 늘지는 않았다 ⓒ 테슬라
2. 그런데 영업이익률이 1.4%로 무너졌다
▲ 테슬라 슈퍼차저 충전소. 매출은 늘었지만 AI·R&D 투자 확대로 이익률은 크게 낮아졌다 ⓒ 테슬라
문제는 이익이다. GAAP 기준 영업이익은 3억 9,800만 달러로 전년 대비 57% 급감했고, 영업이익률은 작년 4.1%에서 1.4%로 주저앉았다. 조정 주당순이익(EPS)도 0.33달러로 시장 예상치(0.54달러)를 38.35% 밑돌았다.
3. 왜 이익이 줄었나 — AI 투자와 설비투자 폭증
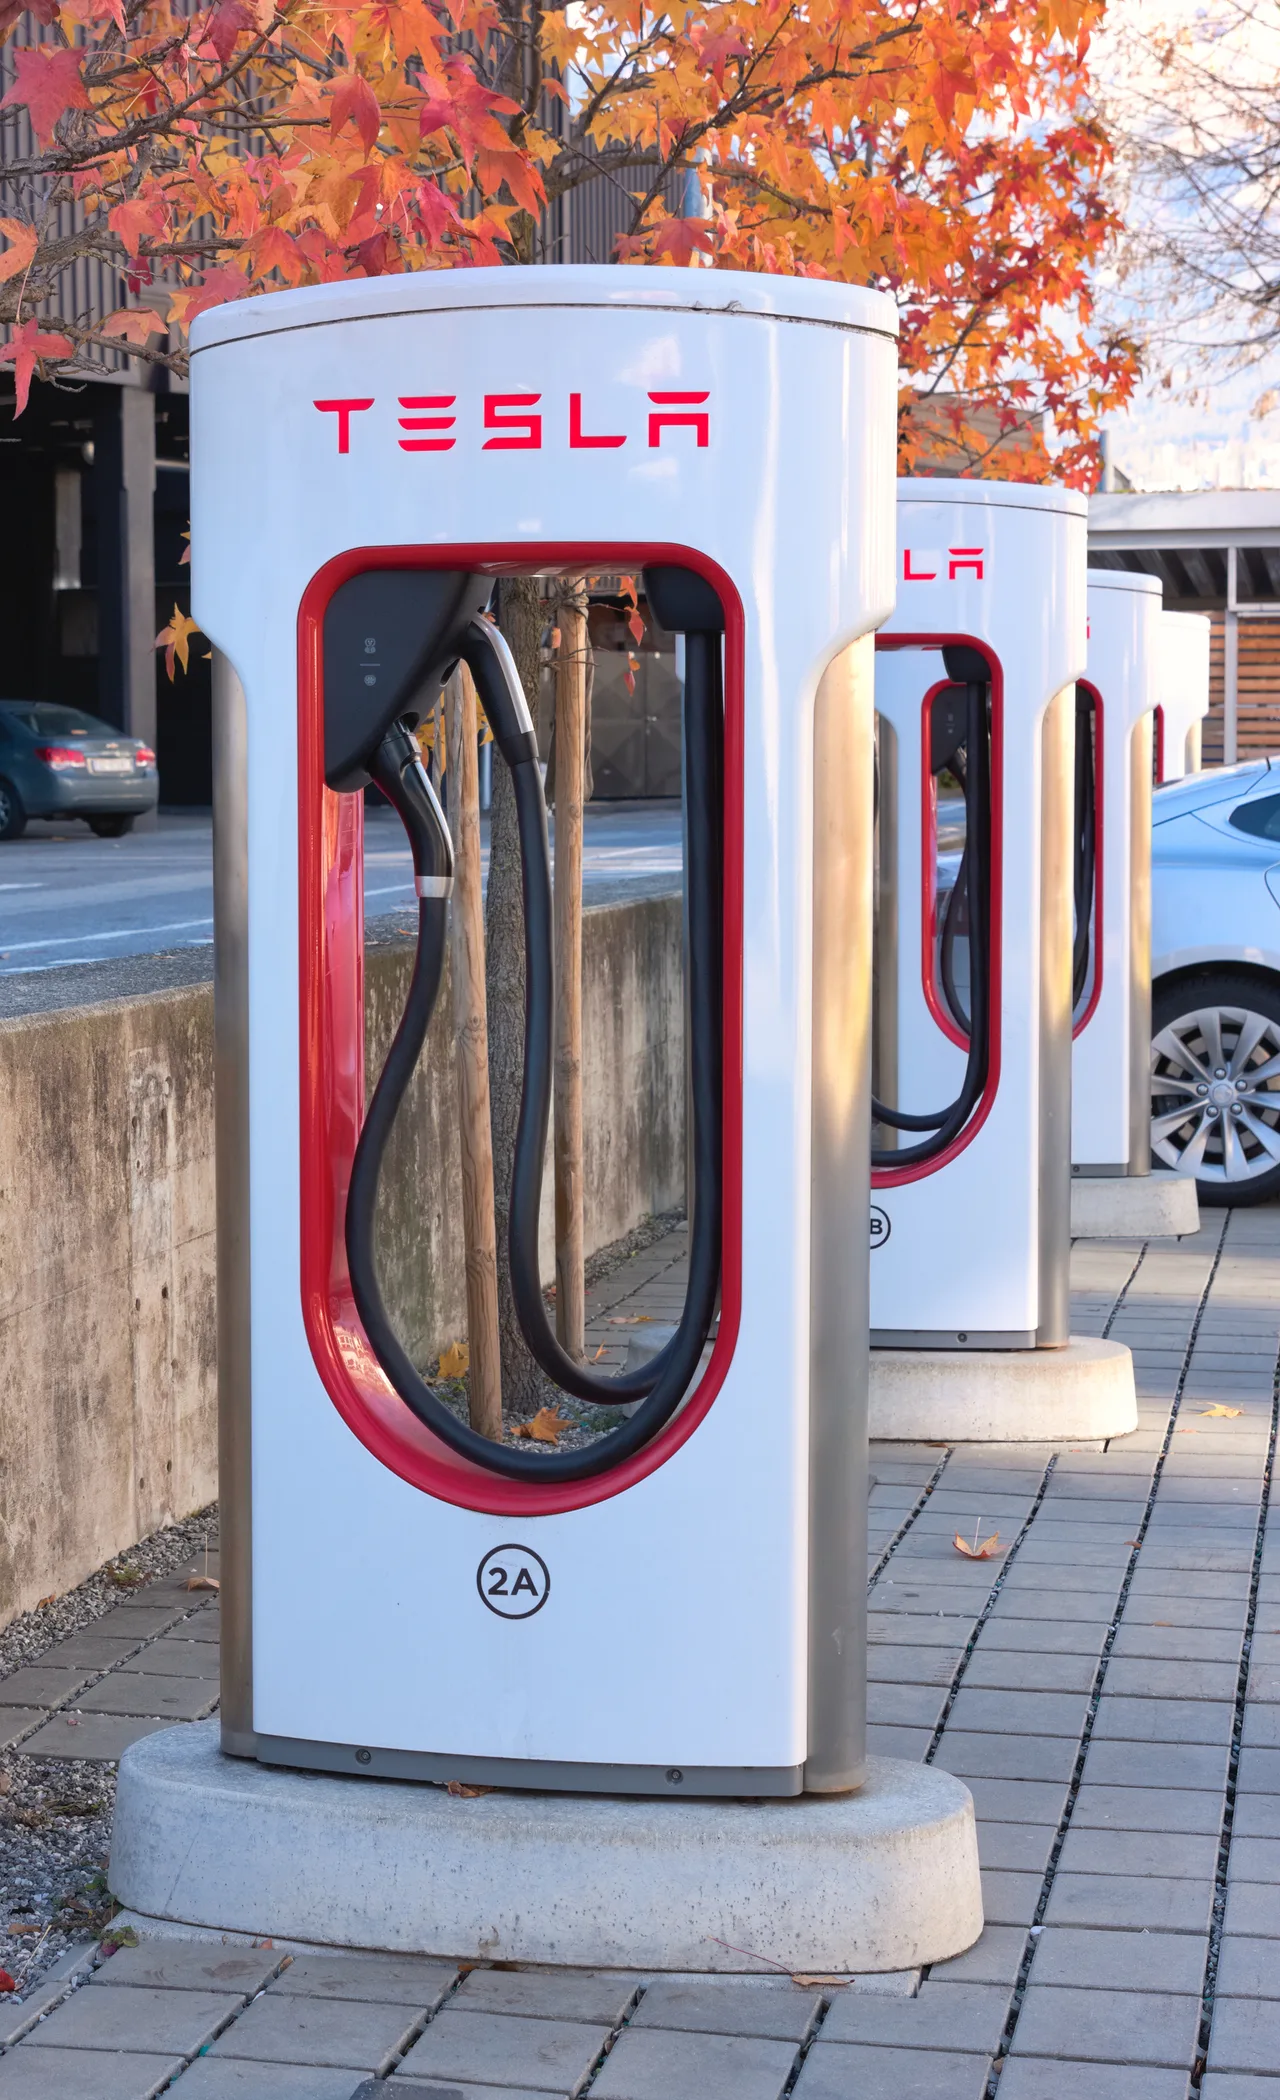
▲ 테슬라 슈퍼차저 커넥터. AI 인프라·R&D뿐 아니라 충전망 등 설비투자(CapEx)가 전년보다 142% 급증하며 현금흐름을 압박했다 ⓒ 테슬라
가장 큰 원인은 비용 증가다. 영업비용은 43억 5,000만 달러로 전년 대비 47% 늘었는데, AI 인프라와 연구개발(R&D) 투자 확대가 배경으로 꼽힌다. 설비투자(CapEx)는 57억 9,000만 달러로 전년보다 142%나 급증했다. 그 결과 잉여현금흐름은 10억 9,000만 달러 적자로 돌아섰다. 매출은 늘었지만, 쓴 돈이 그보다 훨씬 빠르게 늘어난 셈이다.
4. 그나마 밝은 부분 — 에너지·서비스 부문
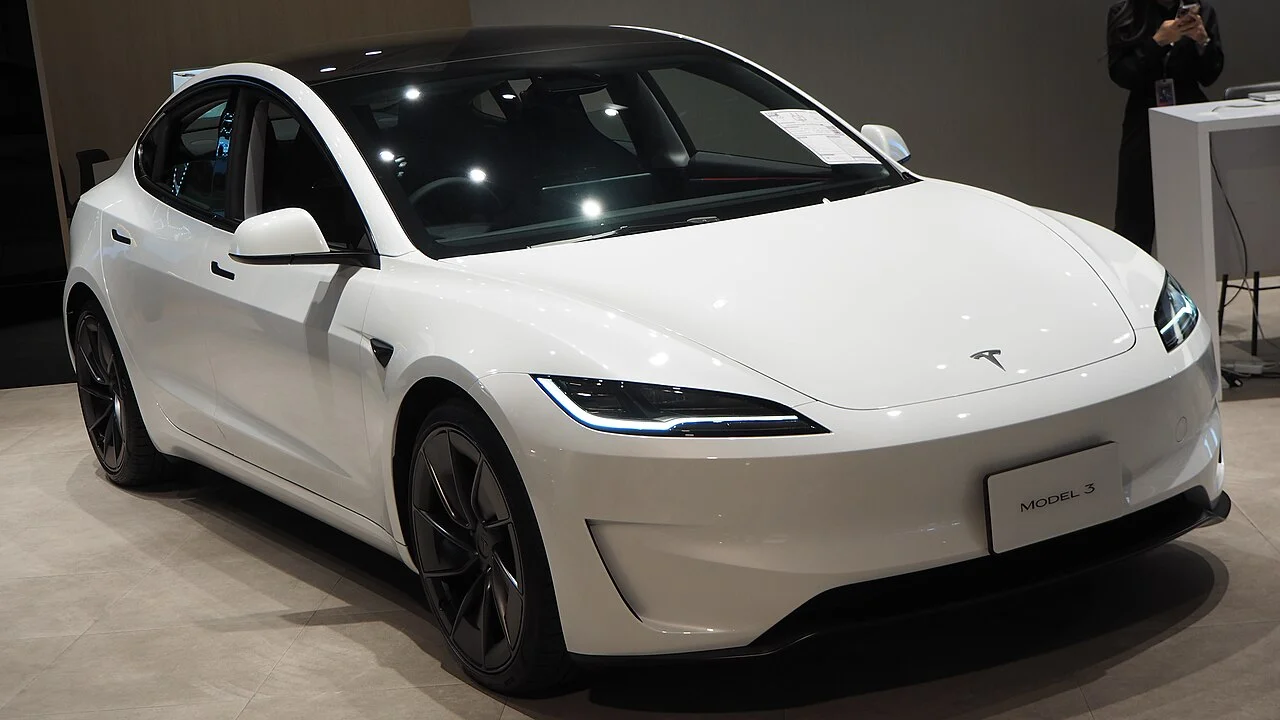
▲ 테슬라 모델3 하이랜드. 차량 판매 부문의 이익률 압박 속에서도 에너지·서비스 부문은 성장세를 이어갔다 ⓒ 테슬라
차량 부문의 이익률 압박과 별개로, 에너지 발전·저장 부문 매출은 13% 증가한 31억 4,000만 달러를 기록했다. 서비스 및 기타 매출은 50% 늘어난 45억 8,000만 달러로, 사상 최대 수익성과 마진을 달성했다. 완성차 판매 마진이 흔들리는 상황에서 에너지·서비스 사업이 완충 역할을 하고 있다는 해석이 나온다.
5. 정리
체크포인트
- 2분기 매출·인도량 모두 역대 2분기 최고치를 기록했다.
- 하지만 영업이익률은 4.1%→1.4%로 급락했다.
- 원인은 AI·R&D 투자 확대로 인한 영업비용 47% 증가와 설비투자 142% 급증이다.
- 에너지·서비스 부문은 사상 최대 마진을 기록하며 선방했다.