▲ Wikimedia Commons에 리비안 R2로 분류된 올리브 그린 SUV 전면. 연식·사양은 사진만으로 단정하지 않는다 ⓒ Lcaa9 / Wikimedia Commons (CC BY-SA 4.0)
"리비안, 아직도 적자라는데 3분기 실적은 좋은 소식일까, 나쁜 소식일까?" 매출은 38% 늘고 신차 R2는 리비안 안에서 가장 많이 팔린 모델이 됐지만, 같은 보도자료에는 9억 1,300만 달러의 순손실도 적혀 있다. 숫자가 한꺼번에 쏟아져 어디를 봐야 할지 헷갈리기 쉽다.
이 글은 리비안이 2026년 10월 29일 SEC에 제출한 3분기 실적 보도자료(8-K)를 직접 확인해 매출·인도량·가이던스를 확정하고, 참고: Electrek(2026-10-29)과 참고: InsideEVs(2026-10-29)가 전한 R2 관련 설명은 "보도 기준"으로 구분해 정리했다. 같은 분기 생산·인도 속보와 R2 리콜은 R2 리콜·분기 최대 인도 기사에서 다뤘으므로, 여기서는 실적 보고서에서 새로 확인되는 숫자에 집중한다.
1. 3분기 매출 21억 5,500만 달러(+38%) — 어디서 나온 돈일까
매출 21억 5,500만 달러는 전년 동기 15억 5,800만 달러보다 38% 많고, 자동차 인도 증가와 소프트웨어·서비스 매출이 함께 끌어올렸다. 아래 표는 보도자료의 항목을 옮기고 전년 동기와 비교한 것이다.
| 항목 | 2026년 3분기 | 2025년 3분기 | 증감 |
|---|---|---|---|
| 총매출 | 2,155 | 1,558 | +38% |
| 자동차 매출 | 1,550 | 1,142 | +36% |
| SW·서비스 매출 | 605 | 416 | +45% |
| 매출총이익 | 176(마진 8%) | 24(마진 2%) | +152 |
| 인도량 | 19,248대 | 13,201대 | +46% |
매출이 38% 늘 때 매출총이익은 2,400만 달러에서 1억 7,600만 달러로 7배 넘게 커졌는데, 자동차 부문의 손실폭이 줄고 소프트웨어·서비스 이익이 더해졌기 때문이다.
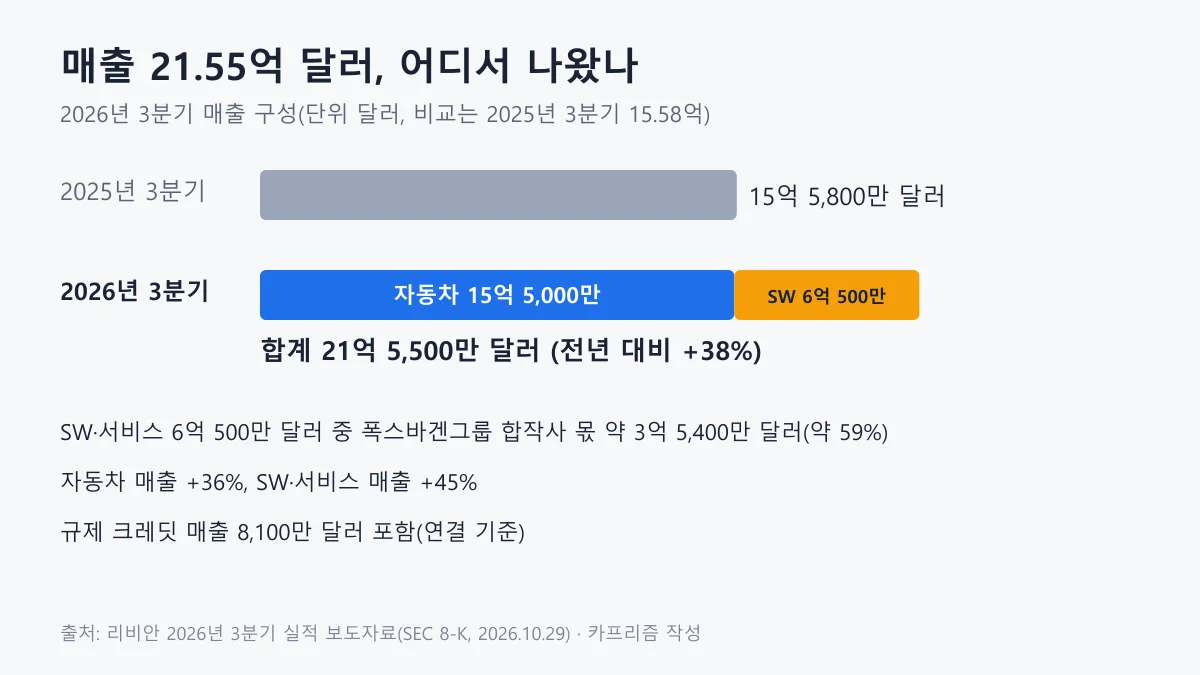
▲ 카프리즘이 리비안 보도자료 수치로 그린 3분기 매출 구성 도표 ⓒ 카프리즘 제작
Electrek는 이번 분기 호실적의 상당 부분이 자동차 밖에서 나왔다고 짚었다. 규제 크레딧 매출 8,100만 달러와 IEEPA 관세 환급 채권이 자동차 매출총이익에 포함됐고, 보도자료도 두 항목을 자동차 부문 개선 요인으로 적었다. Electrek는 크레딧을 제외하면 자동차 매출총손실이 약 1억 6,100만 달러라고 계산했다(보도 기준).
소프트웨어·서비스 매출 6억 500만 달러 가운데 약 59%(3억 5,400만 달러)는 폭스바겐그룹과의 합작사에서 나왔다고 보도자료는 밝힌다. 규제 크레딧 매출 8,100만 달러도 연결 매출에 포함됐다. 리비안의 매출이 "차를 판 돈"만이 아니라는 점이 이번 분기의 특징이다.
▲ 2025년형 R1S 어센드 트라이 맥스 전면(Commons 파일명 기준). R2 이전에 리비안 판매를 이끌던 R1 계열이다 ⓒ MercurySable99 / Wikimedia Commons (CC BY-SA 4.0)
2. "R2가 베스트셀러" — R1과 배송밴을 제쳤다는 말의 정확한 뜻
리비안은 보도자료에서 "R2는 이미 가장 많이 팔리는 리비안 차량으로, 3분기에 R1과 EDV를 앞섰다"고 밝혔다. 다만 이는 판매량(대수) 기준의 순위이며, R2 단독 인도 대수는 보도자료에서 확인되지 않는다.
InsideEVs는 R2가 6월 퍼포먼스 런치 에디션(6만 달러 미만)으로 출시됐다고 전했고, Electrek는 3분기를 R2의 "첫 전 분기 인도"로 소개했다(보도 기준). 즉 R1S·R1T·EDV가 함께 팔린 분기에 갓 출시된 R2가 가장 앞섰다는 뜻이다. 이 순위가 R2 한 차종의 대수를 말해 주지는 않는다.
▲ Wikimedia Commons에 리비안 R2로 분류된 올리브 그린 SUV의 측후면. 연식·사양은 사진만으로 단정하지 않는다 ⓒ Lcaa9 / Wikimedia Commons (CC BY-SA 4.0)
| 항목 | 내용 | 근거 |
|---|---|---|
| 판매 순위 | 3분기 판매량 1위, R1·EDV보다 앞섬 | 리비안 보도자료 |
| 램프업 비용 | 정상화된 생산 수준 대비 약 1억 2,000만 달러의 추가 매출원가 | 리비안 보도자료 |
| 시승(데모 드라이브) | 3분기 10만 3,000회 이상, 2분기 5만 7,000회 | Electrek 보도 |
| 생산 | 일리노이 노멀 공장에 두 번째 근무조 추가 | Electrek·InsideEVs 보도 |
| 트림·가격 | 런치 에디션 6만 달러 미만, 프리미엄 5만 3,990달러(올해 예정), 스탠더드 4만 4,990달러(2027년) | InsideEVs 보도 |
표에서 판매 순위와 램프업 비용만 회사 자료로 확인되고 나머지는 보도에 기댄 것은, 보도자료 본문이 두 번째 근무조와 트림 가격을 다루지 않았기 때문이다. R2의 일반 사양과 경쟁차 비교는 R2 vs 서바루 트레일시커 비교 기사에서 볼 수 있다.
3. 인도 1만 9,248대 vs 생산 1만 9,751대 — 4분기엔 얼마나 필요한가
3분기 인도량은 1만 9,248대로 전년 동기(1만 3,201대)보다 46% 늘었고, 생산은 1만 9,751대(노멀 공장)다. 생산이 인도보다 503대 많았다(카프리즘 계산).
연간 가이던스에서 4분기에 필요한 물량도 역산된다. 1~3분기 누적 인도가 4만 1,807대이므로, 새 하단 6만 7,000대를 채우려면 4분기에 2만 5,193대가, 상단 7만 대를 채우려면 2만 8,193대가 필요하다. 3분기 대비 각각 약 31%, 약 46.5% 많은 숫자다.
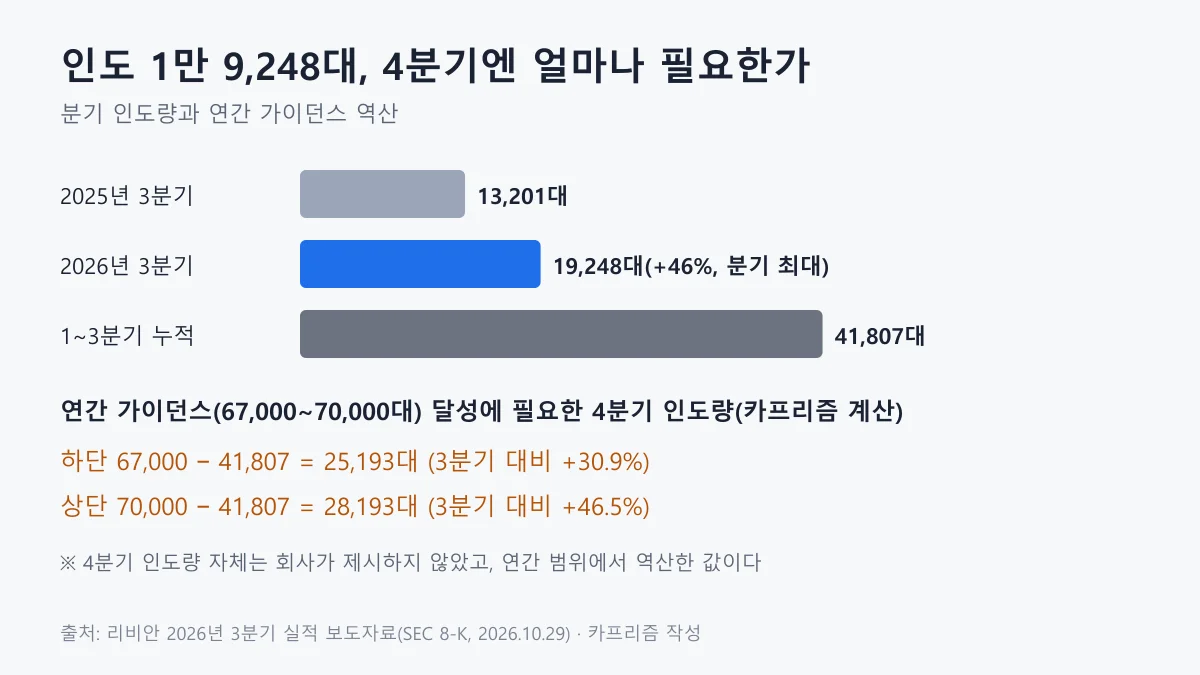
▲ 카프리즘이 연간 가이던스 범위에서 4분기 필요량을 역산한 도표(4분기 인도량 자체는 회사 발표가 아니다) ⓒ 카프리즘 제작
같은 역산은 Electrek도 41,807대 누적을 근거로 25,193~28,193대로 제시했다(보도 기준). 4분기 필요량은 카프리즘 계산과 보도가 일치한다.
이 역산은 회사가 4분기 인도량을 제시해서 나온 숫자가 아니다. 보도자료는 가이던스 상향이 "2026년 4분기 생산·인도 전망의 결과"라고만 설명하고 4분기 목표 대수를 적지 않았다. InsideEVs는 임시 CFO가 4분기 인도의 대부분을 R2가 채울 것으로 본다고 전했다(보도 기준).
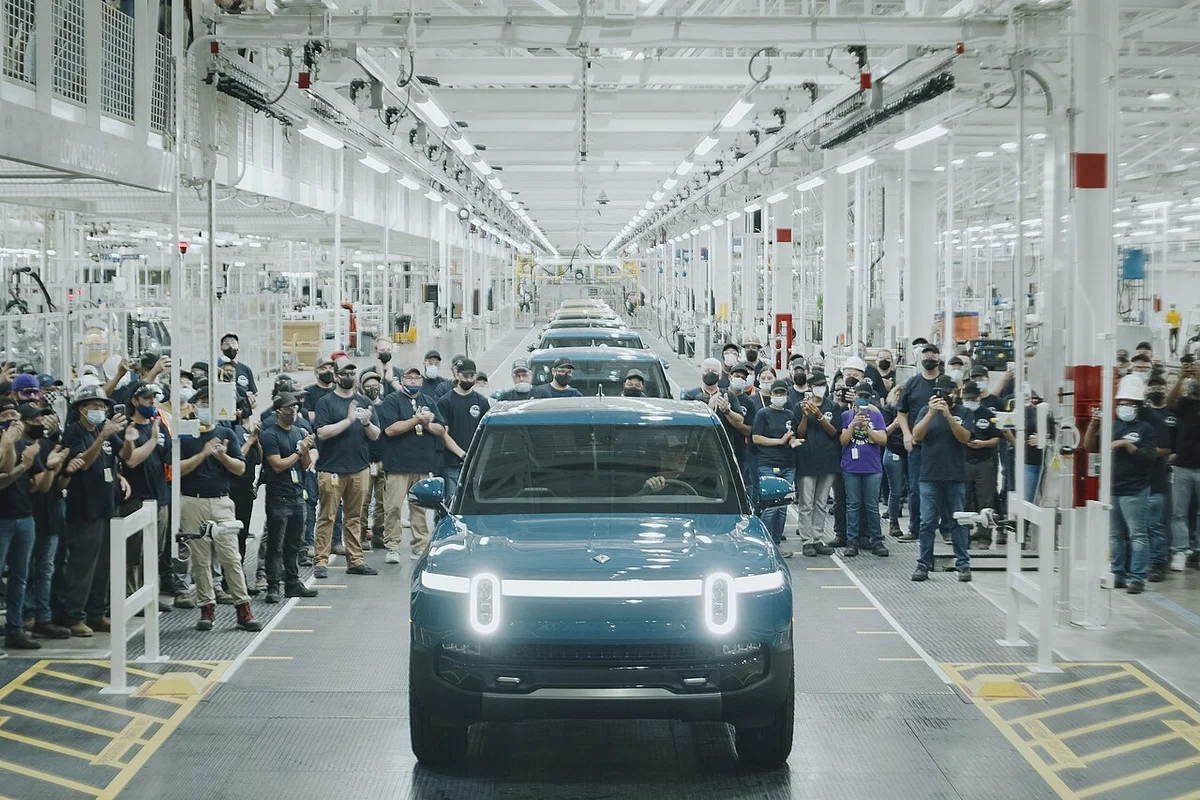
▲ Commons 파일명 기준 노멀 공장 생산 현장(2021년 촬영, 리비안 제공 사진). 제조사 제공 이미지 1장 ⓒ Rivian / Wikimedia Commons (CC BY-SA 4.0)
4. 가이던스 상향 — 인도량은 하단만 2,000대 올랐다
리비안은 "2026년 가이던스를 모든 지표에서 개선한다"고 밝혔지만, 항목마다 폭이 다르다. 인도량 가이던스는 6만 5,000~7만 대에서 6만 7,000~7만 대로 바뀌어 하단만 2,000대 올랐고 상단 7만 대는 그대로다.
| 항목 | 새 가이던스 | 변경 내용 |
|---|---|---|
| 인도량 | 67,000~70,000대 | 기존 65,000~70,000대에서 하단 상향 |
| 조정 EBITDA | −18.5억~−17.5억 달러 | 중간값 1억 달러 개선 |
| 설비투자(CAPEX) | 14억~15억 달러 | 중간값 3억 달러 감소(지출 시기 조정) |
설비투자가 중간값 3억 달러 줄어든 것은 투자 취소가 아니라 지출 시점 조정 때문이라고 보도자료가 설명하므로, 인도량 상향과 같은 성격의 개선으로 읽기는 어렵다. InsideEVs는 이번 상향 전에도 가이던스가 6만 2,000대에서 6만 5,000대로 한 차례 올랐다고 전했다(보도 기준).
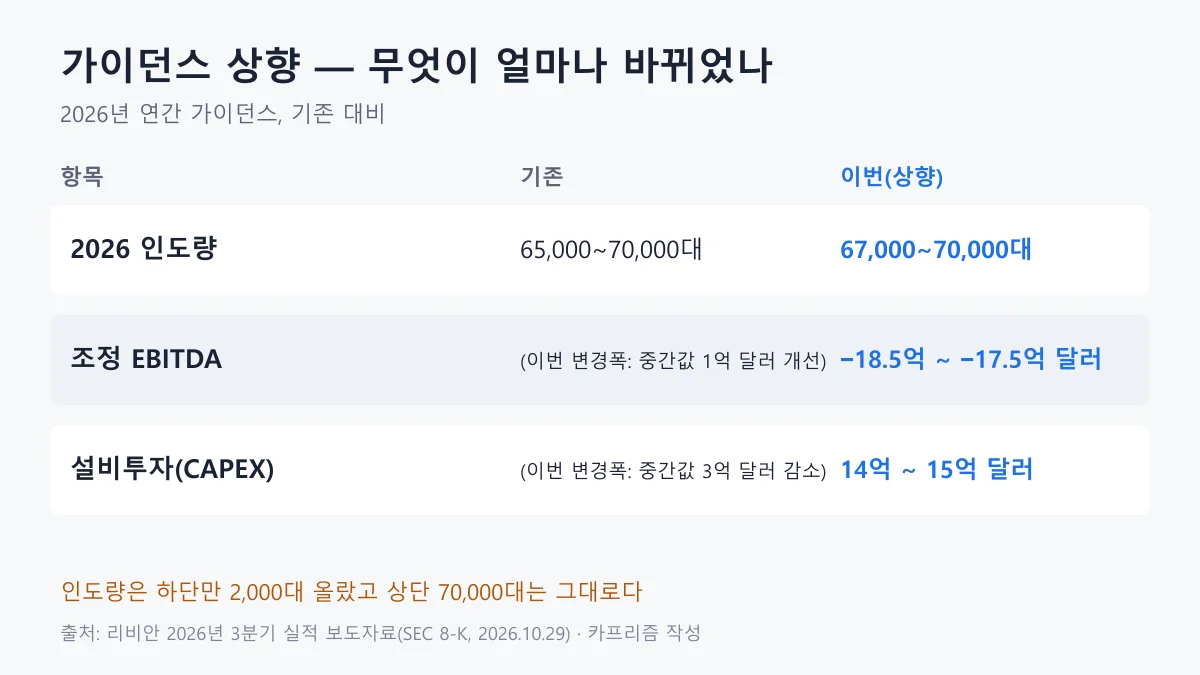
▲ 연간 가이던스 변경 항목 정리 도표 ⓒ 카프리즘 제작
5. 적자는 줄었지만 끝나지 않았다 — 순손실 9억 1,300만 달러와 현금
순손실은 9억 1,300만 달러로 전년 동기 11억 7,300만 달러보다 줄었지만 여전히 적자다. 조정 EBITDA는 −4억 3,500만 달러(전년 −6억 200만 달러), 자동차 부문 매출총손실은 8,000만 달러(전년 1억 3,000만 달러)다.
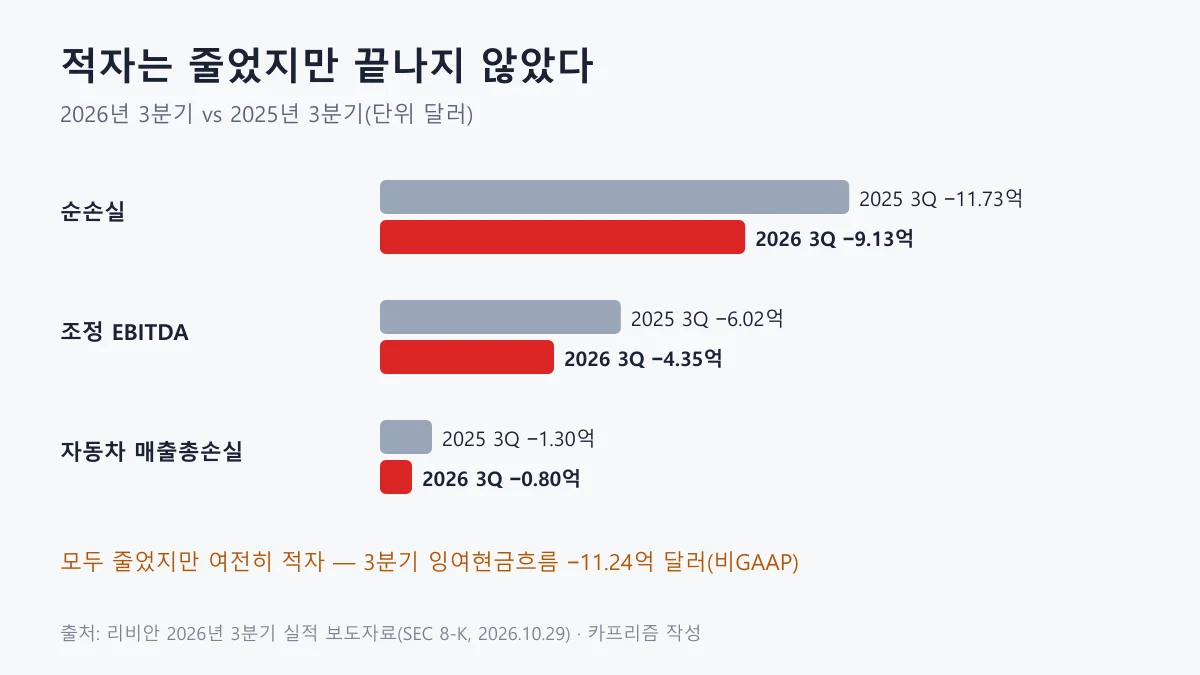
▲ 3분기 손실 지표의 전년 동기 대비 도표 ⓒ 카프리즘 제작
| 항목 | 금액 |
|---|---|
| 현금·현금성 자산·단기투자 | 55억 200만 |
| 총 유동성 | 60억 9,500만(10월 수령한 폭스바겐그룹 10억 달러 대출 반영 시 70억 9,500만) |
| 잉여현금흐름(비GAAP) | −11억 2,400만 |
한 분기에 잉여현금흐름이 11억 달러 넘게 마이너스인 만큼, 10월에 들어온 폭스바겐그룹 10억 달러 대출이 유동성 숫자에 큰 비중을 차지한다. Electrek도 70억 9,500만 달러를 "신용 한도에 10월 폭스바겐 대출 10억 달러를 더한 값"으로 설명하며, 이 글은 60억 9,500만 달러(분기 말 기준)와 대출 반영 후 수치를 구분해 적었다. Electrek는 7월 15억 달러 지분 매각 이후의 수치라고도 덧붙였다(보도 기준).
카프리즘 시선
보도자료의 숫자만 합쳐 보면 3분기 매출총이익 1억 7,600만 달러는 소프트웨어·서비스 이익 2억 5,600만 달러(마진 42%)에서 자동차 부문 손실 8,000만 달러를 뺀 값이다. 흑자의 근거가 자동차 판매 자체보다 아직은 폭스바겐 합작사 등에서 나오는 소프트웨어·서비스 이익에 더 기대고 있다는 뜻이다.
자동차 부문 손실은 전년 1억 3,000만 달러에서 8,000만 달러로 줄었고, 램프업 비용 약 1억 2,000만 달러가 이번 분기 원가에 들어 있었다. 이 비용이 정상화되는 속도가 다음 분기 자동차 마진의 변수라는 점은 수치에서 읽히지만, 그 시점은 회사가 제시하지 않았다.
6. 숫자가 엇갈린 곳 — 보도마다 다르게 적힌 항목
같은 실적을 다룬 기사들 사이에도 숫자가 엇갈린 곳이 있어 보도자료 원문과 대조해 정리했다. 오기로 보이는 경우도 있지만 이 글은 원인을 단정하지 않는다.
| 항목 | 엇갈린 표기 | 보도자료 기준 |
|---|---|---|
| 3분기 인도량 | InsideEVs 요약은 "인도 1만 9,751대"로 표기 | 인도 19,248대, 생산 19,751대 |
| 연간 인도 가이던스 | 이전 가이던스는 6만 2,000~6만 5,000대 하단 상향 이력이 있었다고 InsideEVs가 전함(보도 기준) | 현재 67,000~70,000대(직전 65,000~70,000대) |
| 자동차 부문 총마진 | 매출총손실 8,000만 달러를 마진으로 환산하면 약 −5%(Electrek 보도, 카프리즘 계산과 일치) | 보도자료는 금액만 제시(−8,000만 달러), 마진율은 표기하지 않음 |
첫 줄처럼 인도와 생산 대수가 뒤바뀐 사례가 나오는 것은 3분기 두 숫자가 500대 차이로 가깝기 때문이다. 이 글의 모든 인도량은 보도자료의 19,248대를 쓴다.
⚠️ 아쉬운 점·주의할 점
- "베스트셀러"는 판매량 순위일 뿐이다. R2 단독 대수가 공개되지 않아 R2가 몇 대 팔렸는지는 알 수 없다
- 4분기 목표는 높다. 가이던스 하단만 채워도 분기 최대 기록을 약 31% 넘어야 한다(카프리즘 계산)
- 자동차 부문은 여전히 손실이며, 보도자료는 자동차 매출총이익 흑자 전환 시점을 제시하지 않았다. InsideEVs는 R2 램프업으로 연말 자동차 총마진이 플러스가 될 것으로 회사가 기대한다고 전했다(보도 기준)
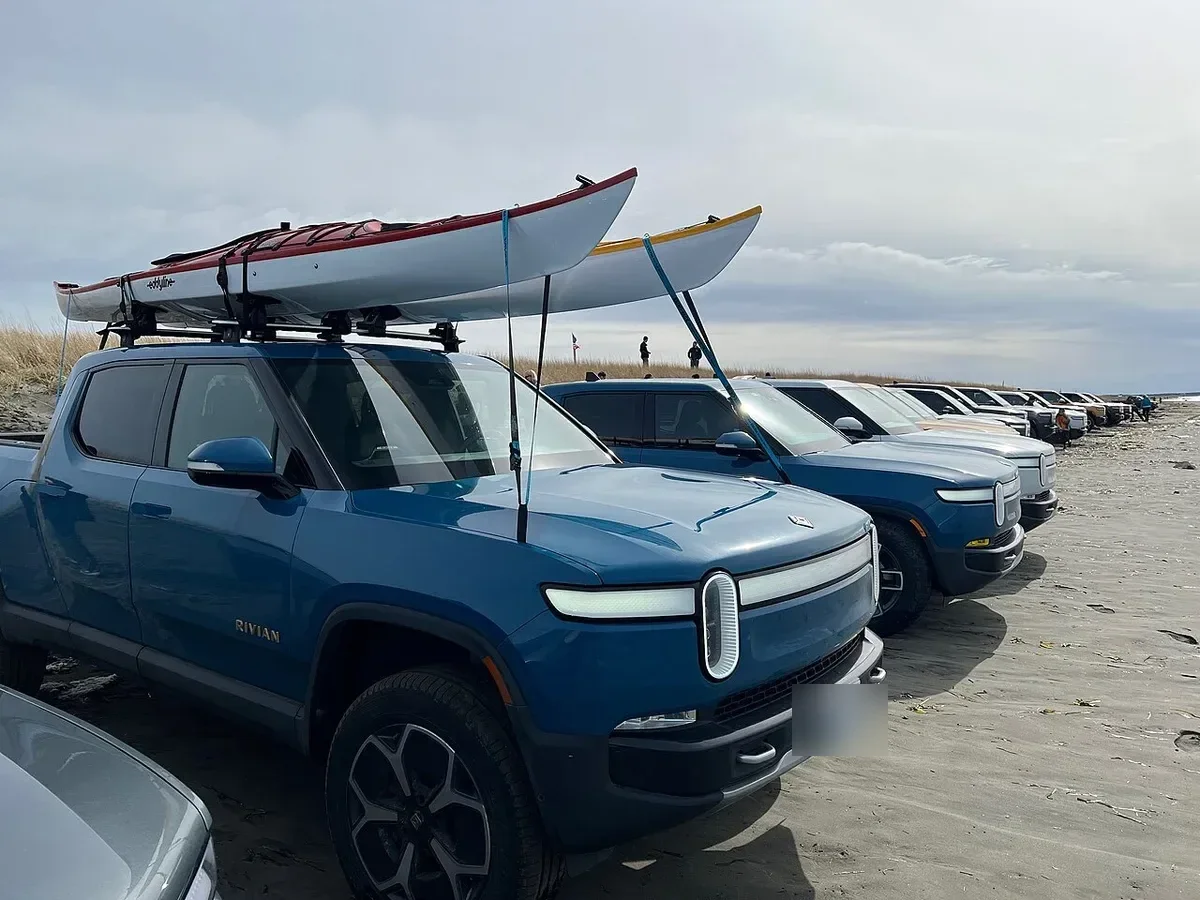
▲ 리비안 R1T 픽업(2023년 3월 촬영). 번호판은 가렸다 ⓒ Benjamin Hollis / Wikimedia Commons (CC BY 2.0)
7. 한국과는 어떤 관계인가 — 상표만 있고 판매 계획은 미확인
이번 실적 자료에서 한국 출시와 관련된 내용은 확인되지 않았다. 리비안의 한국 관련 정보는 상표 출원 기록이 전부이며, 이는 R2 한국 상표 출원 기사에서 정리했다.
북미에서 인도 목표를 맞추는 데 R2 물량이 우선 필요한 시기에 해외 출시 일정이 어떻게 될지는 보도자료에 나오지 않았다. 재무 리더십 변화와 함께 보려면 리비안 CFO 사임 기사도 참고할 만하다.
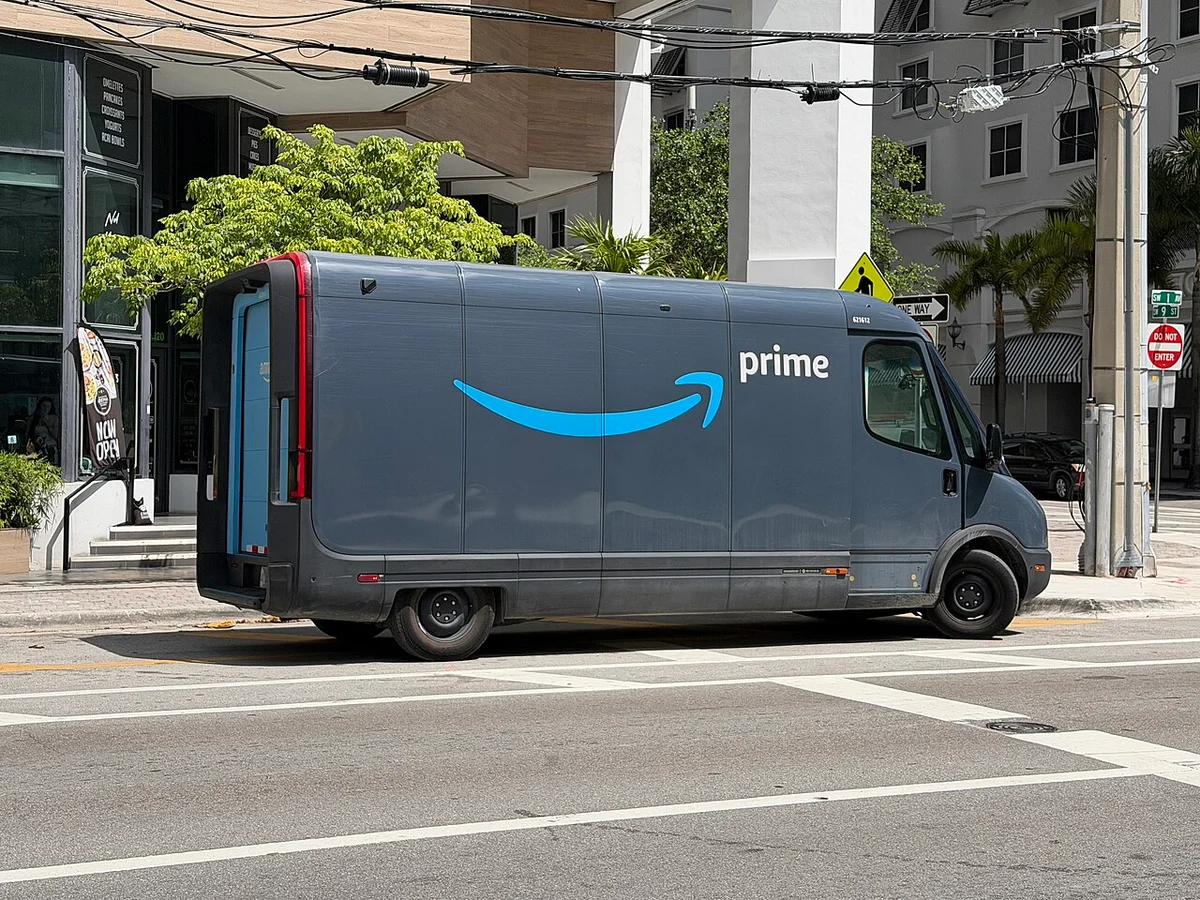
▲ 아마존 배송에 쓰이는 리비안 EDV 측면(2026년 4월 촬영). 3분기 R2에 판매량 1위를 내준 상용 밴이다 ⓒ Phillip Pessar / Wikimedia Commons (CC BY 4.0)
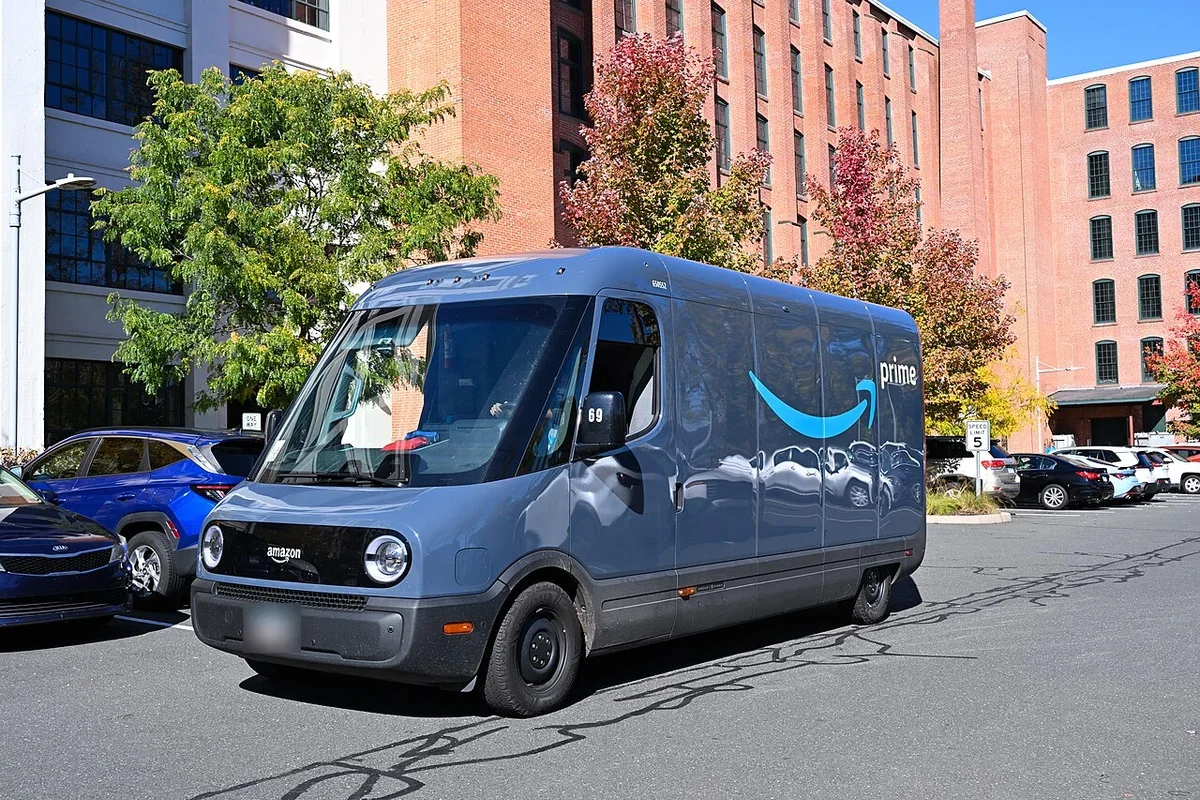
▲ 아마존 리비안 EDV500(2026년 10월 촬영). 번호판은 가렸다 ⓒ 4300streetcar / Wikimedia Commons (CC BY 4.0)
8. 아직 확인되지 않은 것
📍 확인하지 못한 항목
- R2 단독 인도·판매 대수: 보도자료에 없다
- R2 두 번째 근무조, 데모 드라이브 10만 3,000회, 트림별 가격·시기: 보도자료에서 찾지 못했고 Electrek·InsideEVs 보도에만 있다
- 4분기 인도 목표·R2 비중: 회사 수치는 없고, 임시 CFO 관련 언급은 InsideEVs 보도다
- 자동차 총이익 흑자 전환 시점: 보도자료에 제시되지 않았다
- 한국 출시 계획: 확인되지 않음
- 리비안 투자자 페이지 원문: 이 글은 SEC에 제출된 같은 보도자료(8-K 첨부)로 확인했다
▲ Commons 파일명 기준 마이애미 브리켈 리비안 쇼룸 전시차(2025년 9월 촬영) ⓒ Phillip Pessar / Wikimedia Commons (CC BY 4.0)
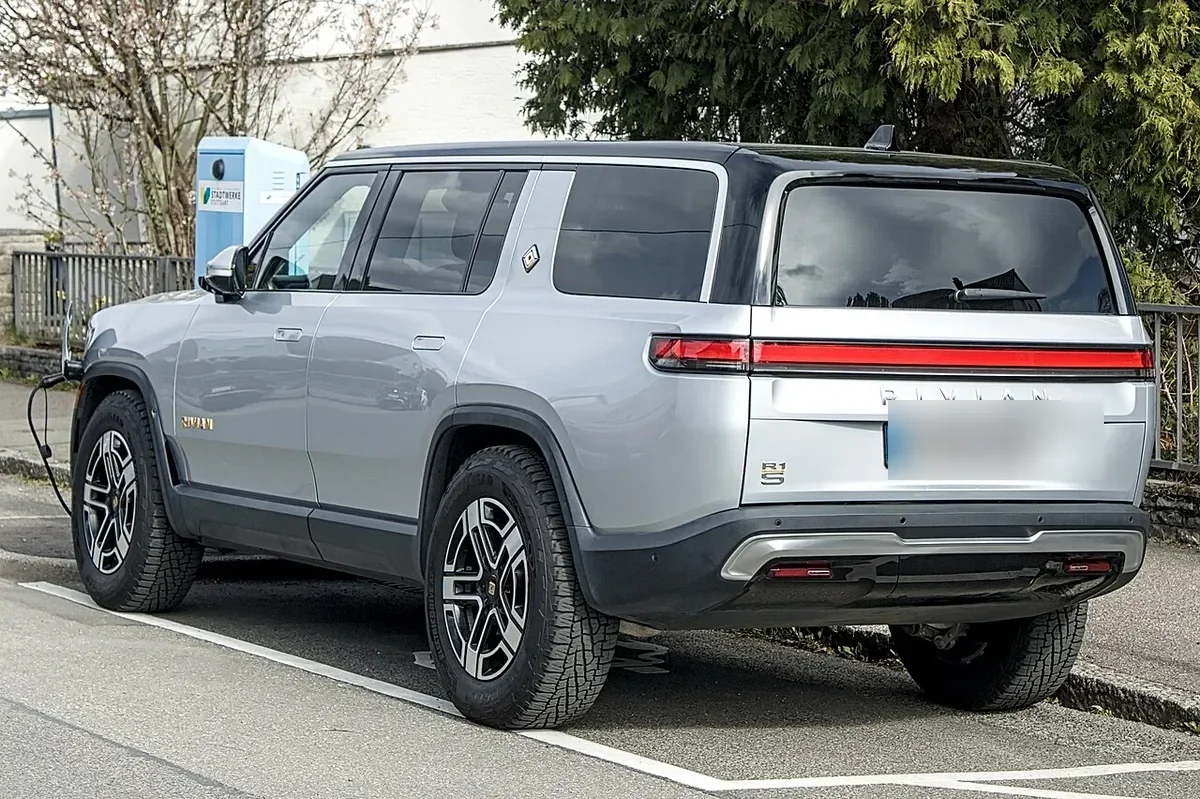
▲ 리비안 R1S 후면(2026년 4월 촬영). 번호판은 가렸다 ⓒ Alexander Migl / Wikimedia Commons (CC BY-SA 4.0)
9. 요약
리비안의 2026년 3분기 매출은 21억 5,500만 달러(+38%), 인도는 1만 9,248대(+46%)였고, 리비안은 R2가 3분기에 R1과 EDV를 앞서 가장 많이 팔린 차량이 됐다고 밝혔다. R2 단독 대수는 공개되지 않았다.
연간 인도 가이던스는 6만 7,000~7만 대로 하단이 올랐고 조정 EBITDA는 −18.5억~−17.5억 달러, CAPEX는 14억~15억 달러다. 하단을 채우려면 4분기에 2만 5,193대가 필요하다(카프리즘 계산). 순손실은 9억 1,300만 달러로 여전히 적자이며 자동차 부문 매출총손실은 8,000만 달러다(2026-10-30 확인).