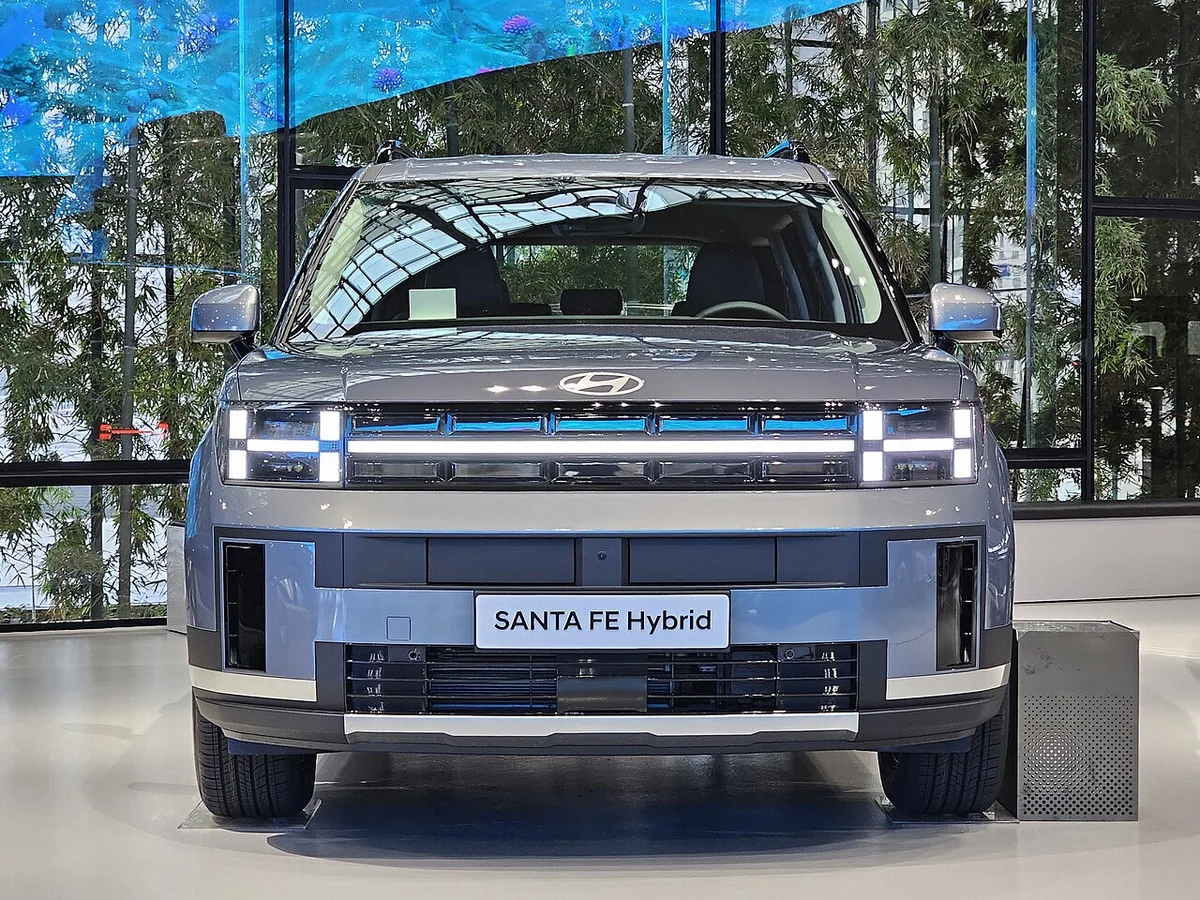
▲ 현대 싼타페 하이브리드(5세대 MX5) 전시차. 현대차 3분기 HEV 판매는 16만 7,414대로 늘었다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
"판매가 11% 넘게 줄었다는데 현대차 영업이익은 왜 늘었지?" 2026년 3분기 현대차 성적표를 보면 이런 의문이 든다. 매출은 줄고 판매 대수도 크게 빠졌는데, 영업이익은 1년 전보다 약 1,400억 원 늘었다.
이 글은 현대차가 2026년 10월 29일 발표한 3분기 경영실적 보도자료를 직접 열어 확인한 숫자로, 영업이익 2조 6,772억 원이 어떻게 만들어졌고 연간 목표는 어디까지 낮아졌는지 나눠 본다. 이 소재는 오토트리뷴의 10월 31일자 보도(참고: 오토트리뷴, 2026-10-31)에서 출발했고, 모든 수치는 현대차 공식 자료와 대조했다.
1. 영업이익 2조 6,772억 원, 매출은 줄었는데 이익은 어떻게 늘었나
현대차 2026년 3분기 영업이익은 2조 6,772억 원으로 전년 동기보다 5.5% 늘었고, 매출액은 45조 1,102억 원으로 3.4% 줄었다. 영업이익률은 5.9%로 전년 같은 분기(5.4%)보다 0.5%p 올랐다. 기준은 IFRS 연결이며, 매출은 자동차 33조 579억 원과 금융 및 기타 12조 523억 원으로 구성된다.
| 항목 | 2025년 3분기 | 2026년 3분기 | 증감 |
|---|---|---|---|
| 매출액 | 46조 7,214억 원 | 45조 1,102억 원 | -3.4%(공식) |
| 영업이익 | 2조 5,373억 원 | 2조 6,772억 원 | +5.5%(공식), 약 1,400억 원 증가 |
| 영업이익률 | 5.4% | 5.9% | +0.5%p(공식) |
| 경상이익 | 3조 3,260억 원 | 2조 9,066억 원 | -12.6%(카프리즘 계산) |
| 당기순이익(비지배지분 포함) | 2조 5,482억 원 | 1조 9,317억 원 | -24.2%(카프리즘 계산) |
| 도매 판매 | 103만 8,353대 | 92만 710대 | -11.3%(공식) |
같은 표에서 영업이익은 늘었지만 순이익은 줄었다. 순이익은 영업 밖의 손익(금융·지분법 등)과 세금이 더해진 숫자라 영업이익과 방향이 달라질 수 있는데, 이번 보도자료는 그 차이의 항목별 원인까지는 밝히지 않았다. 현대차는 이 영업이익 증가를 "전년 동기 대비 약 1,400억 원 증가"라고 표현했다.
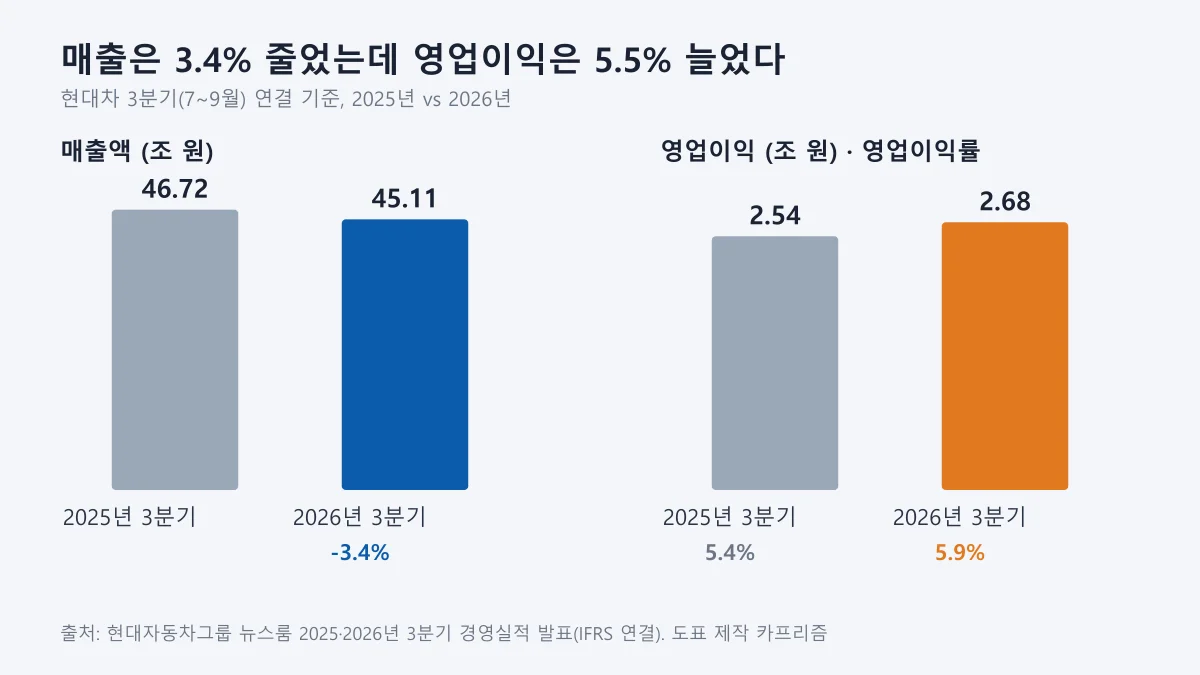
▲ 매출은 46.72조 원에서 45.11조 원으로 줄었지만 영업이익은 2.54조 원에서 2.68조 원으로 늘었고 영업이익률은 5.4%에서 5.9%가 됐다 ⓒ 카프리즘 제작 도표
직전 분기와 비교하면 그림이 조금 다르다. 2026년 2분기는 매출 49조 2,153억 원, 영업이익 2조 8,509억 원, 영업이익률 5.8%였다(현대차 2분기 발표). 3분기 영업이익은 2분기보다 6.1% 낮고(카프리즘 계산), 이익률은 오히려 0.1%p 높다. 앞선 2025년 3분기는 관세 영향이 본격 반영돼 영업이익이 29.2% 줄었던 분기라(2025년 3분기 발표) 올해 증가는 낮아진 비교 기준 위에서 나온 숫자라는 점도 같이 봐야 한다.
2. 판매 92만 710대, 11.3% 줄어든 이유: 추석·국내 파업·해외 수요
현대차는 3분기 도매 판매 감소의 원인을 추석 연휴로 인한 영업일수 감소와 생산 차질로 설명했고, 국내 판매가 27.2%로 가장 크게 줄었다. 국내는 13만 1,468대로 전년(18만 558대)보다 4만 9,090대(카프리즘 계산) 줄었고, 해외는 78만 9,242대로 8.0% 감소했다. 보도자료는 국내 감소를 "파업으로 인한 생산 차질", 해외 감소를 "글로벌 산업 수요 위축 및 파업으로 인한 수출 차질"로 적었다.
보도자료 요약 문구에는 "중동 전쟁 등으로 인한 글로벌 산업 수요 감소"도 판매 감소 요인으로 들어 있다. 다만 전쟁이 판매를 얼마나 줄였는지 수치로 나눠 밝히지는 않았다.
| 구분 | 2025년 3분기 | 2026년 3분기 | 증감 |
|---|---|---|---|
| 국내 | 180,558 | 131,468 | -27.2%(공식) |
| 해외 | 857,795 | 789,242 | -8.0%(공식) |
| 합계 | 1,038,353 | 920,710 | -11.3%(공식), 117,643대 감소(카프리즘 계산) |
줄어든 11만 7,643대 중 해외가 6만 8,553대, 국내가 4만 9,090대라서, 감소율은 국내가 훨씬 크지만 대수로는 해외 감소분이 더 크다. 해외 비중이 80%대 중반으로 크기 때문이다.
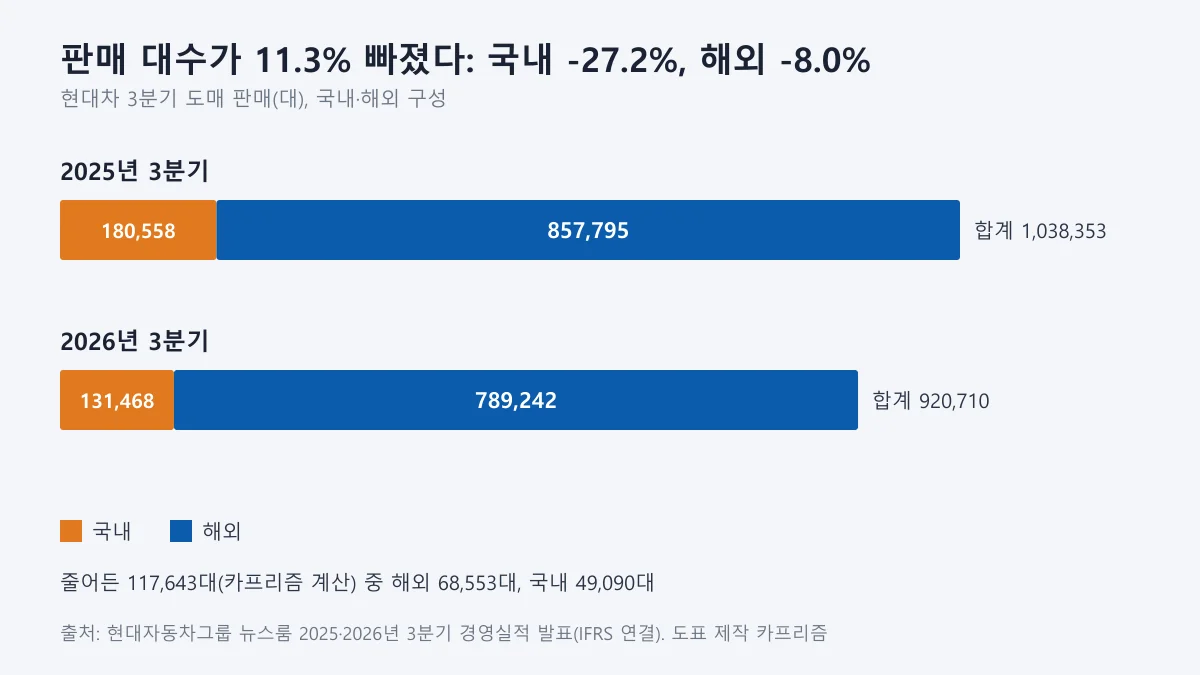
▲ 도매 판매 합계는 103만 8,353대에서 92만 710대로 줄었고, 국내는 18만 558대에서 13만 1,468대가 됐다 ⓒ 카프리즘 제작 도표
보도자료는 9월부터 국내 공장 생산이 정상화됐다고 밝혔다. 실제로 9월 국내 판매가 전월 대비 반등한 흐름은 카프리즘이 앞서 9월 완성차 5사 판매 결과 기사에서 다뤘고, 미국 판매는 미국 3분기 현대·기아 판매 기사에 정리돼 있다. 이번 실적 발표는 지역별로 국내·해외 두 덩어리만 공개했고 미국·유럽 등 개별 지역의 대수는 싣지 않았다.
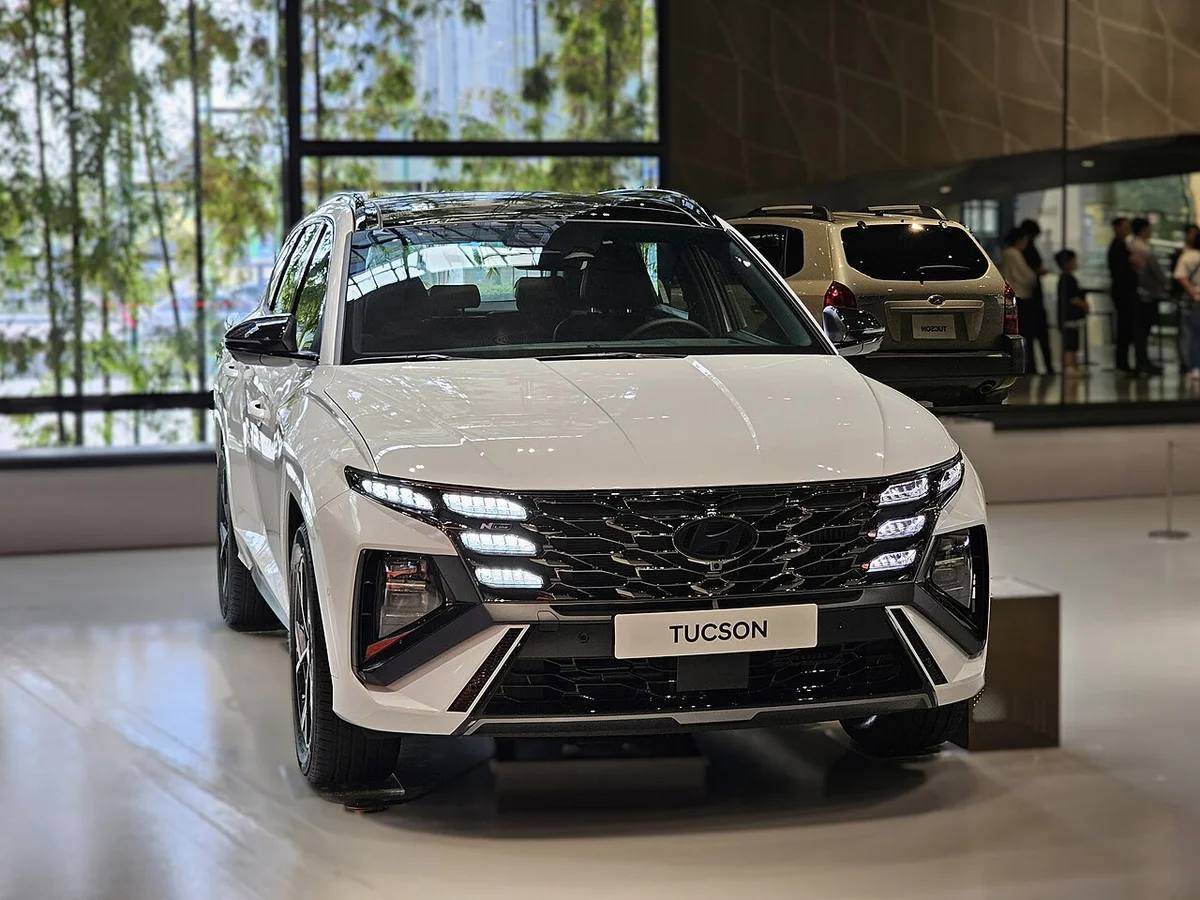
▲ 현대 투싼 전시차 전면. 현대차는 4분기 국내 판매 확대 신차로 디 올 뉴 아반떼와 디 올 뉴 투싼을 꼽았다(공식 자료). 사진 속 차량은 파일명 기준 투싼 하이브리드(NX4 부분변경) N 라인이다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
3. 이익을 지킨 세 가지: 환율·원가 최적화·하이브리드 믹스
현대차가 직접 꼽은 수익성 방어 요인은 우호적인 환율, 컨틴전시 플랜에 따른 원가 최적화, 하이브리드 판매 확대에 따른 믹스 개선이다. 3분기 원·달러 평균 환율은 1,423원으로 전년 동기보다 2.8% 올랐다. 원화 약세는 해외에서 번 돈을 원화로 바꿀 때 매출과 이익을 부풀리는 쪽으로 작용한다. 다만 직전 2분기 평균 환율은 1,502원이었으므로(2분기 발표), 환율 효과가 전년 동기 대비로는 유리했지만 직전 분기보다는 약해졌다.
| 항목 | 2025년 3분기 | 2026년 3분기 | 증감 |
|---|---|---|---|
| 매출원가율 | 82.3 | 83.8 | +1.5%p(공식 발표 기준) |
| 판관비율 | 12.3(카프리즘 역산) | 10.3 | -2.0%p(공식) |
| 두 비율 합계 | 94.6(카프리즘 계산) | 94.1(카프리즘 계산) | -0.5%p |
| 영업이익률 | 5.4 | 5.9 | +0.5%p |
원가율은 원자재 가격 상승 탓에 1.5%p 올랐는데, 판매관리비 비율이 전반적인 비용 절감으로 2.0%p 내려 그 차이를 메웠다. 두 비율의 합이 0.5%p 낮아진 만큼이 영업이익률 개선폭(0.5%p)과 정확히 맞는다.
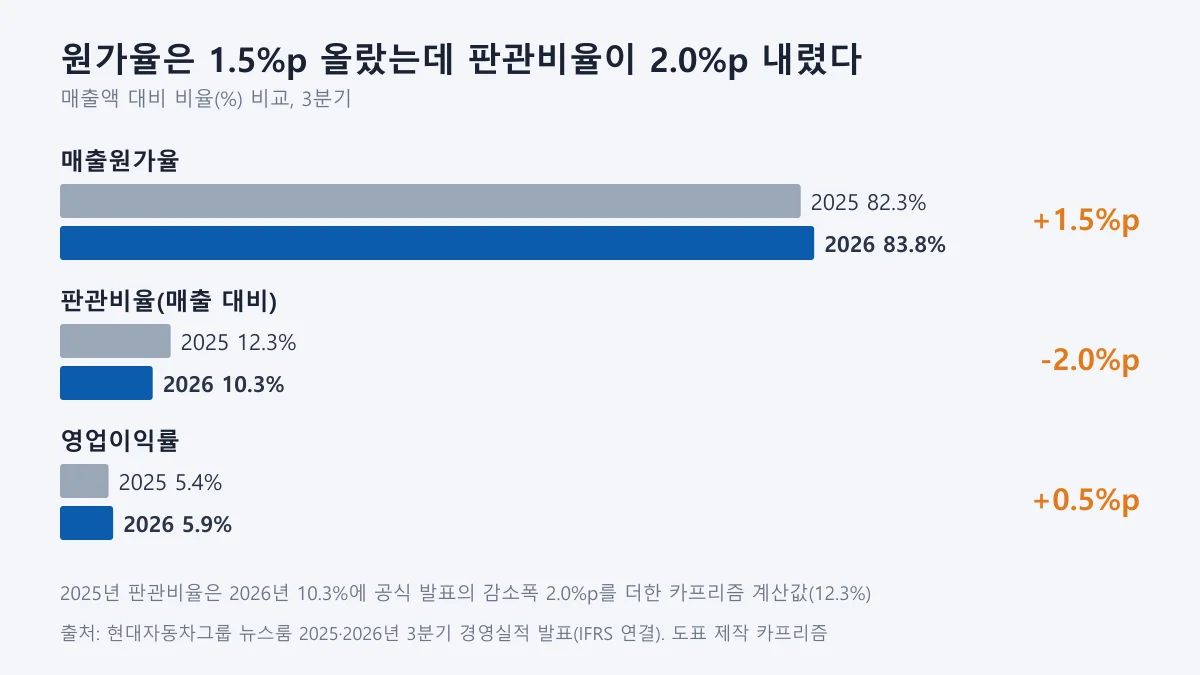
▲ 매출원가율은 82.3%에서 83.8%로 올랐고 판관비율은 12.3%에서 10.3%로 내려 영업이익률이 5.4%에서 5.9%가 됐다 ⓒ 카프리즘 제작 도표
카프리즘 시선
판매가 11.3% 줄었는데 영업이익이 늘 수 있었던 구조를 숫자로 풀면, 비용 쪽 개선(판관비율 -2.0%p)이 원가 악화(+1.5%p)를 앞섰다는 뜻이다. 대당 영업이익으로 거칠게 나누면 2025년 3분기 약 244만 원에서 2026년 3분기 약 291만 원으로 19.0% 올랐다(연결 영업이익÷도매 판매대수, 카프리즘 계산이며 금융 부문 이익이 섞인 근사치다).
다만 이 이익 방어에는 환율 효과와 전사적 비용 절감이 함께 들어 있다. 현대차 스스로 연간 영업이익률 목표를 낮췄다는 점에서, 3분기 이익 증가를 "구조적 개선"으로 읽을지는 4분기 판매 회복 여부를 지켜봐야 판단할 수 있다.
4. 전기차는 줄고 하이브리드는 늘었다: xEV 24만 5,540대의 내용
3분기 현대차 전동화 차량(xEV, 상용 포함) 판매는 24만 5,540대로 2.7% 줄었지만, 하이브리드(HEV)는 16만 7,414대로 늘었다. EV는 6만 9,117대로 전년 7만 6,153대보다 9.2%(카프리즘 계산) 줄었고, HEV는 전년 16만 1천여 대보다 약 6천 대 늘었다. 전체 판매 중 전동화 비중은 26.7%, HEV 비중은 18.2%로 각각 2.4%p, 2.7%p 올랐다. 판매 총량이 줄면서 비중은 오히려 높아진 셈이다.
| 구분 | 2025년 3분기 | 2026년 3분기 | 증감 |
|---|---|---|---|
| EV | 76,153 | 69,117 | -9.2%(카프리즘 계산) |
| HEV(PHEV 제외) | 161,251 | 167,414 | +3.8%(카프리즘 계산) |
| 전동화 합계 | 252,343 | 245,540 | -2.7%(공식) |
하이브리드는 일반 내연기관 차종보다 대당 가격이 높아 판매 믹스를 끌어올리는 역할을 하는데, 현대차도 이를 "고부가가치 차종 판매 확대"로 표현했다. 전기차 판매가 줄어든 구체적 원인은 이번 자료에서 지역·차종별로 밝히지 않았다.
직전 분기와 견주면 HEV 판매는 2분기 18만 7,661대(분기 기준 역대 최대)에서 3분기 16만 7,414대로 약 10.8%(카프리즘 계산) 줄었다. 전동화 비중도 2분기 26.9%에서 3분기 26.7%로 소폭 낮아졌다. 전년 동기보다는 늘었지만 2분기 정점에서는 내려온 셈이다.
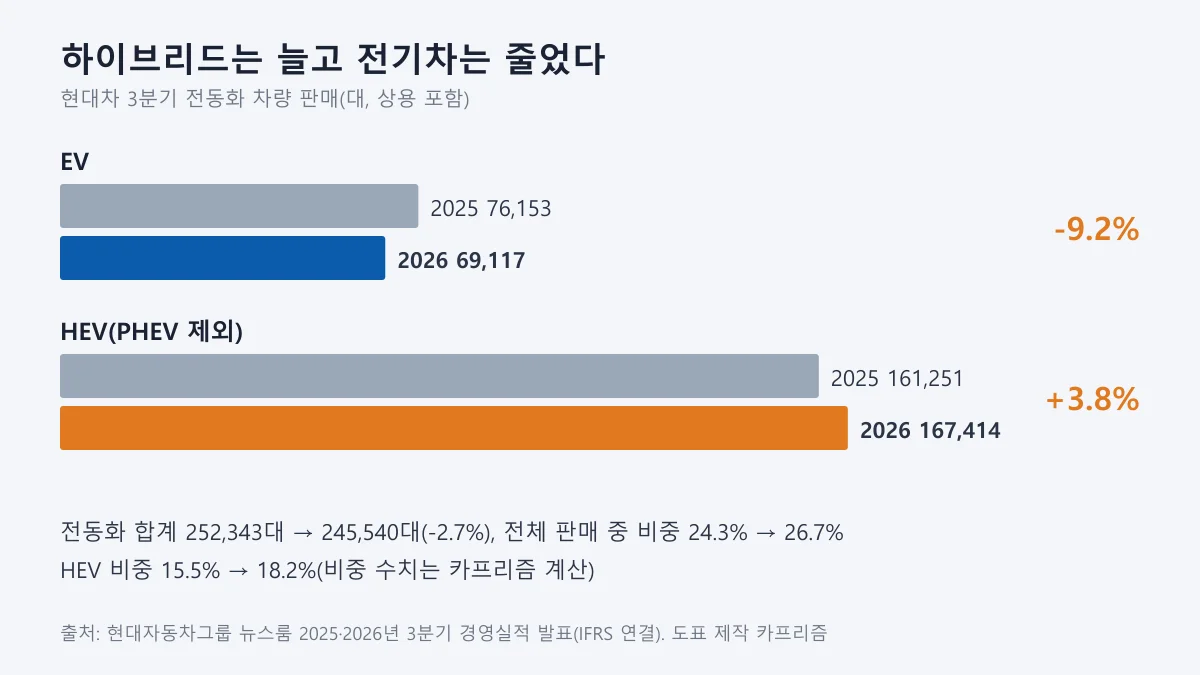
▲ EV는 7만 6,153대에서 6만 9,117대로 줄고 HEV는 16만 1,251대에서 16만 7,414대로 늘었다 ⓒ 카프리즘 제작 도표
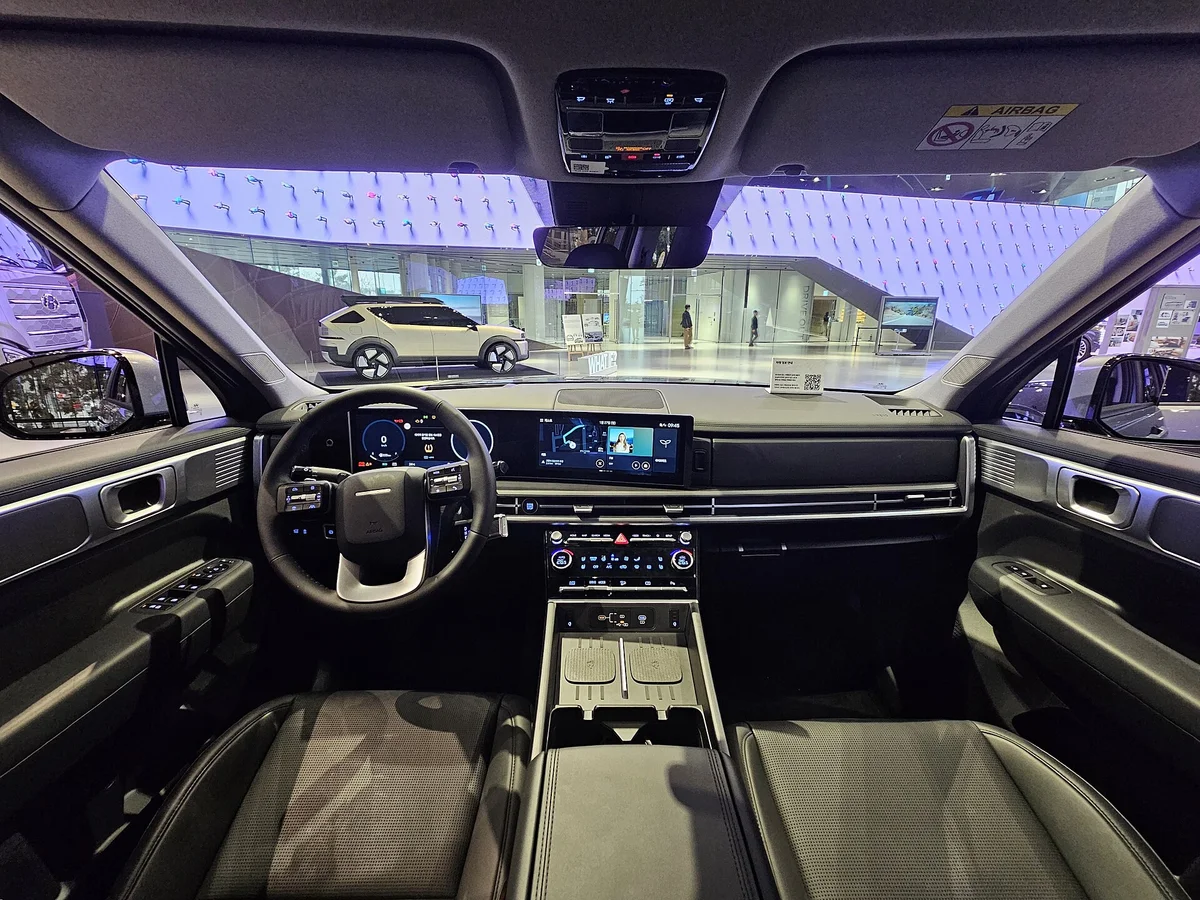
▲ 현대 싼타페 하이브리드(5세대 MX5) 전시차 실내. 현대차는 3분기 HEV 판매를 늘렸지만 어떤 차종이 얼마나 팔렸는지는 이번 자료에 없다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
하이브리드 차종 선택이 궁금하다면 카프리즘이 정리한 팰리세이드 하이브리드 제원·가격 기사를 함께 볼 수 있다.
5. 자동차 매출 -10%, 금융·기타 +20%: 이익의 질은 어떤가
3분기 매출 감소는 모두 자동차 부문에서 나왔고, 금융 및 기타 매출은 오히려 늘었다. 자동차 매출은 36조 7,145억 원에서 33조 579억 원으로 약 10.0% 줄었고, 금융 및 기타는 10조 69억 원에서 12조 523억 원으로 약 20.4% 늘었다(두 증감률 모두 카프리즘 계산, 2025년 수치는 2025년 3분기 발표). 두 부문 합계는 공식 -3.4%와 맞는다.
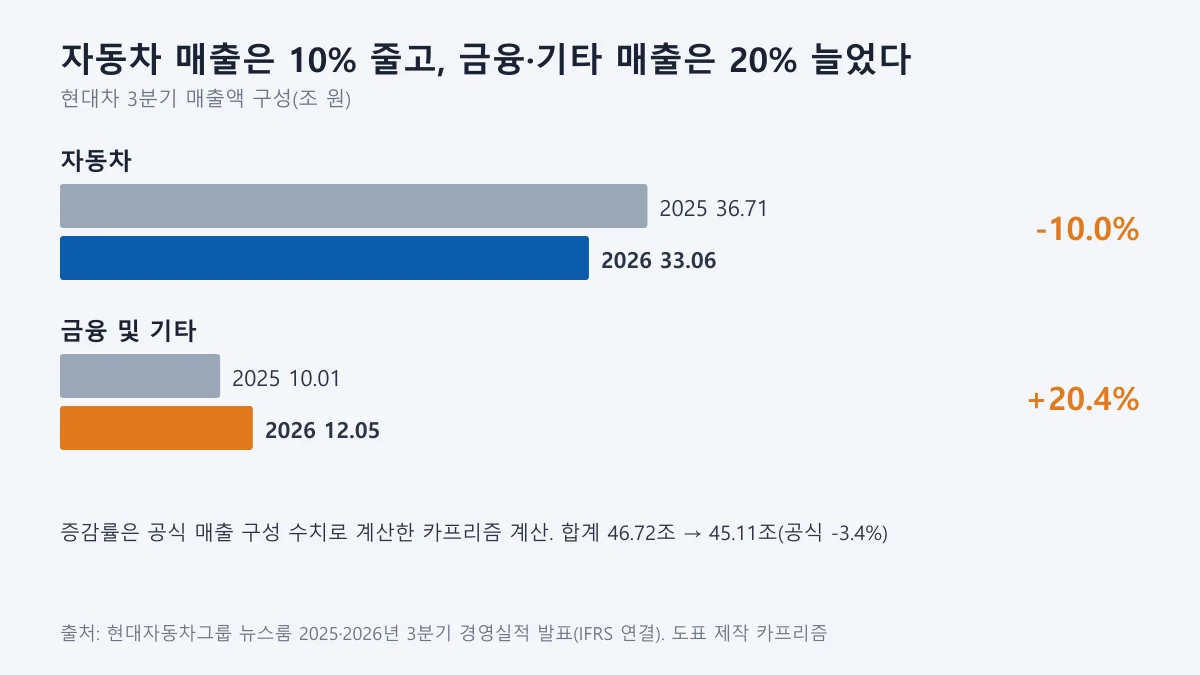
▲ 자동차 매출은 36.71조 원에서 33.06조 원으로 줄고 금융 및 기타 매출은 10.01조 원에서 12.05조 원으로 늘었다 ⓒ 카프리즘 제작 도표
이번 보도자료는 부문별 영업이익을 따로 공개하지 않았다. 그래서 자동차 부문 이익이 늘었는지, 금융 부문이 이익 증가를 이끌었는지는 이 자료만으로 알 수 없다. 이 점은 해석할 때 가장 조심할 부분이다.
6. 연간 목표는 낮췄다: 판매 400만 대, 영업이익률 5.5~6.5%
현대차는 3분기 발표에서 2026년 연간 도매 판매 목표를 415만 8,300대에서 400만 대로, 연결 부문 영업이익률 목표를 6.3~7.3%에서 5.5~6.5%로 낮췄다. 매출 성장률 목표(1.0~2.0%)는 유지했다. 판매 목표는 15만 8,300대(약 3.8%, 카프리즘 계산) 줄었고, 영업이익률 목표는 구간의 위아래가 모두 0.8%p씩 내려갔다.
| 항목 | 기존(1월 발표) | 조정 |
|---|---|---|
| 연간 도매 판매 | 415만 8,300대 | 400만 대 |
| 연결 매출 성장률 | 1.0~2.0% | 유지 |
| 연결 부문 영업이익률 | 6.3~7.3% | 5.5~6.5% |
| 자동차 부문 투자 | 17.8조 원 | 16조 원(1.8조 원 효율화) |
현대차는 하향 이유로 생산 물량 감소에 따른 고정비 부담, 원자재 가격 상승, 생산 차질을 들었고 "본질적인 사업 경쟁력이나 수익 창출력의 악화를 의미하는 것이 아니다"라고 설명했다. 올해 이익률이 3분기 5.9%, 2분기 5.8%로 이미 기존 목표 구간(6.3%) 아래였다는 점이 조정의 배경으로 읽힌다(카프리즘 해석).
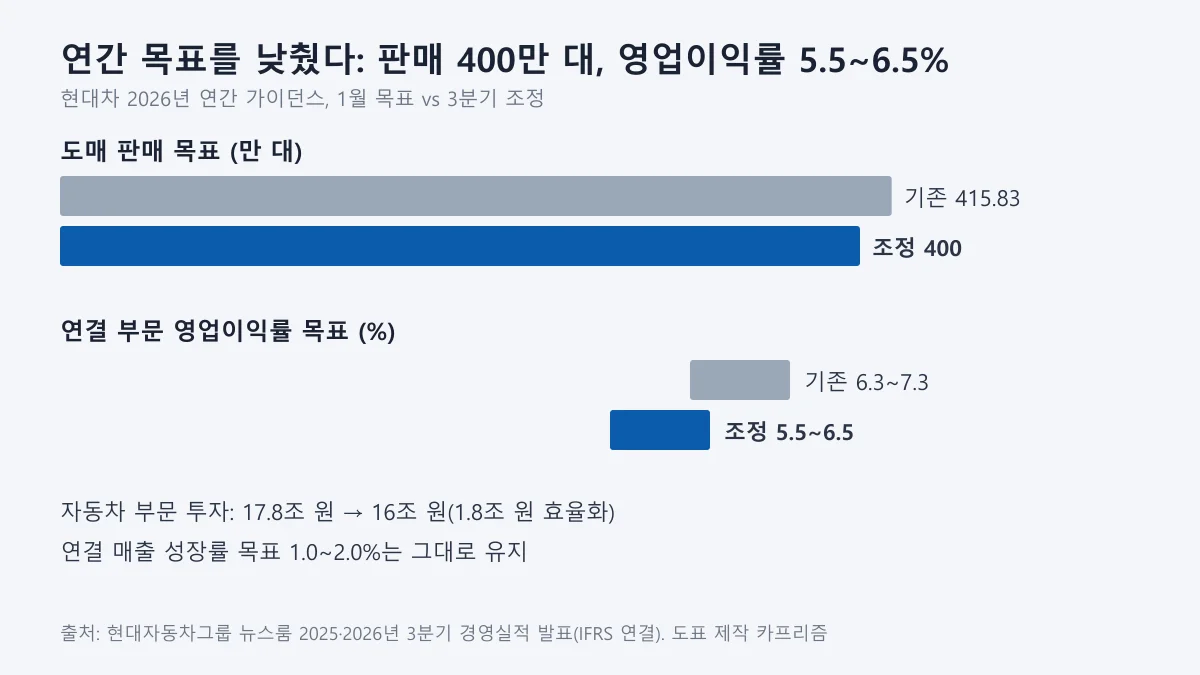
▲ 연간 도매 판매 목표는 415만 8,300대에서 400만 대로, 영업이익률 목표는 6.3~7.3%에서 5.5~6.5%로 낮아졌다 ⓒ 카프리즘 제작 도표
관세에 대해서는 원자재 가격이 높은 수준을 유지하고 대미 관세 영향도 지속돼 당분간 경영환경 불확실성이 이어질 것이라고만 밝혔다. 관세로 인한 비용 금액이나 분기별 영향은 이번 자료에서 확인하지 못했다. 현대차의 중장기 목표는 2030년 555만 대 로드맵 기사에서 볼 수 있다.
주주환원은 유지됐다. 현대차는 2024년 8월 발표한 밸류업 프로그램에 따라 보통주·우선주에 주당 2,500원의 3분기 배당을 실시하며, 배당 기준일은 2026년 11월 30일, 지급일은 12월 30일이다(보도자료 기준).
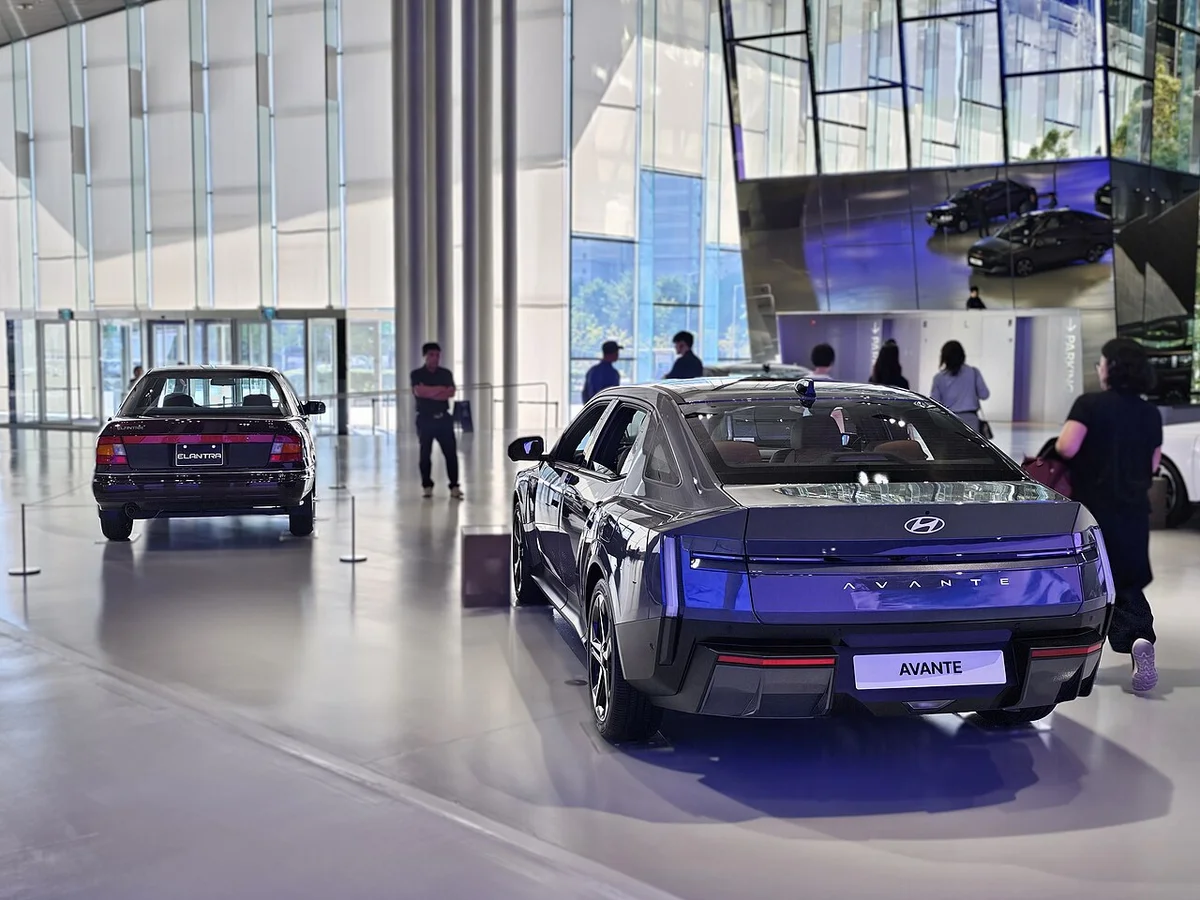
▲ 현대 아반떼 전시차 후면(왼쪽 뒤는 과거 엘란트라 전시차). 현대차는 4분기 국내 판매 확대 신차로 디 올 뉴 아반떼를 언급했다. 사진 속 모델의 세대는 파일명으로 단정하지 않는다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
7. 4분기에 볼 것: 신차 판매와 생산 정상화, 그리고 확인하지 못한 것
현대차는 4분기에 생산 정상화와 주요 신차 판매 본격화로 판매 물량을 회복하겠다고 밝혔다. 국내 판매 확대 신차로는 디 올 뉴 아반떼와 디 올 뉴 투싼이 언급됐다. 카프리즘은 두 차종의 정보를 신형 아반떼(CN8) 공개 기사와 5세대 투싼 가격 기사에서 정리했다.
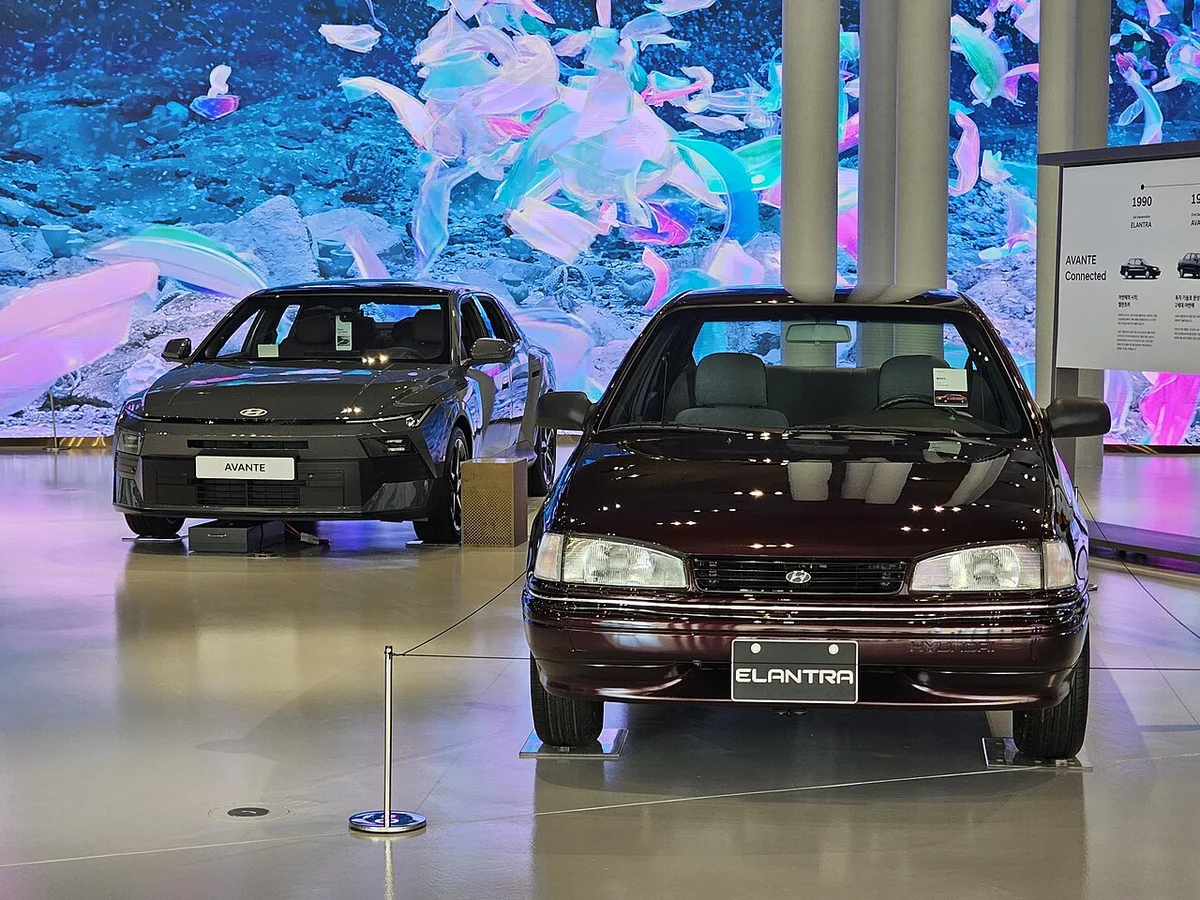
▲ 과거 엘란트라 전시차(오른쪽 앞)와 현행 아반떼 전시차(왼쪽 뒤). 아반떼는 현대차가 4분기 국내 판매 확대 신차로 꼽은 차종이다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
📍 이 글이 확인하지 못한 것 (기준일 2026-11-01)
① 금융감독원 DART의 분기보고서·영업(잠정)실적 공시는 직접 열지 않았고, 현대차그룹 뉴스룸 보도자료(2026-10-29)를 공식 근거로 사용했다. ② 현대차 IR 사이트 원문 파일(실적 발표 자료)과 컨퍼런스콜 발언.
③ 부문별(자동차·금융) 영업이익과 순이익이 줄어든 항목별 원인. ④ 관세 비용의 금액, 미국·유럽 등 개별 지역 판매 대수. ⑤ 오토트리뷴 원문 기사 링크(검색으로 열리지 않아 매체명·날짜만 표기). 2025년 3분기·2분기 비교값도 현대차그룹 뉴스룸 보도자료 기준이다.
🔎 이 실적을 읽을 때 확인할 질문 3가지
- 영업이익이 늘어난 이유가 환율 같은 외부 요인인가, 비용 구조 개선인가
- 4분기에 줄어든 판매량이 얼마나 회복되는가(연간 400만 대 목표 기준)
- 관세·원자재 부담이 내년 영업이익률 목표에 어떻게 반영되는가
▲ 현대 싼타페 하이브리드(5세대 MX5) 전면. 촬영 연식은 파일명 기준 2024년 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
8. 요약
현대차 2026년 3분기 영업이익은 2조 6,772억 원으로 5.5% 늘었고, 매출은 45조 1,102억 원으로 3.4% 줄었다. 도매 판매는 92만 710대로 11.3% 줄었는데(국내 -27.2%, 해외 -8.0%), 환율·원가 최적화·하이브리드 믹스가 이익을 지켰고 영업이익률은 5.9%였다.
그러나 연간 목표는 판매 400만 대, 영업이익률 5.5~6.5%로 낮아졌다. 관세 영향은 이어진다고 했지만 금액은 나오지 않았고, 부문별 영업이익도 공개되지 않았다. 4분기 신차 판매와 생산 정상화가 올해 목표 달성의 관건이다.