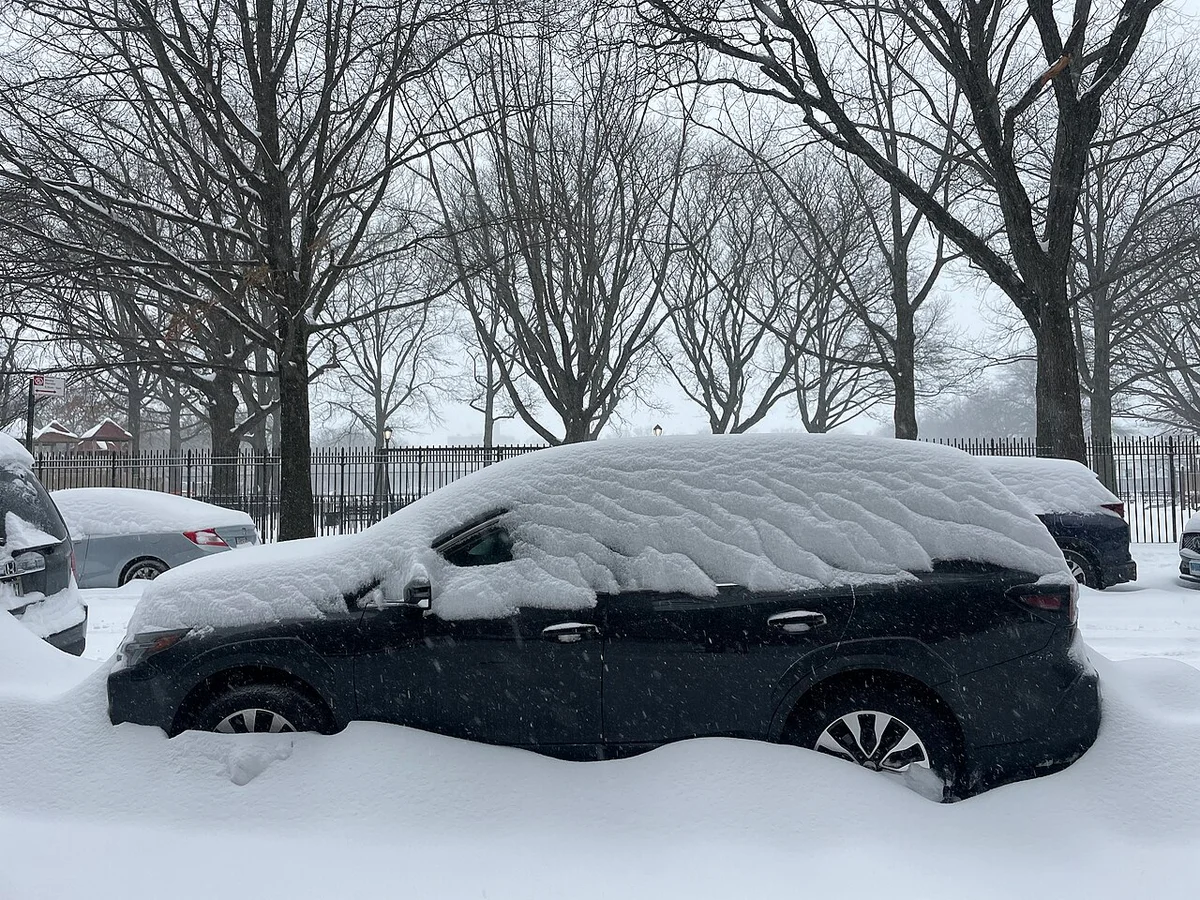
▲ 지붕과 보닛에 눈이 두껍게 쌓인 주차 차량. 촬영 위치와 피해 정도는 확정하지 않는다 ⓒ Wil540 art / Wikimedia Commons (CC BY 4.0)
"주차장 지붕에 쌓인 눈이 무너져 차가 찌그러졌는데, 보험사가 '천재지변이라 안 된다'고 하면 정말 끝일까?" 폭설 차량 파손 자차보험은 눈이 그친 뒤에야 따져 보게 되는데, 그때는 이미 수리비 견적서가 손에 들려 있다.
결론부터 말하면, 표준약관의 자기차량손해 면책 조항에는 "지진, 분화 등 천재지변"만 적혀 있고 눈·적설·낙빙은 이름이 없다. 다만 실제 보상 여부는 면책이 아니라 가입 구조(단독사고 특약)에서 갈린다. 이 글은 2026년 11월 2일 기준으로 보험개발원 표준약관과 4개 보험사 개인용 약관 원문을 직접 읽고, 확인되지 않는 부분은 "확인하지 못함"으로 남겼다.
1. 폭설 차량 파손 자차보험, '천재지변 면책'은 정말 있을까
자기차량손해 면책에 적힌 천재지변은 "지진, 분화 등"뿐이고, 태풍·홍수·해일은 대인Ⅱ·대물·무보험차상해 면책에만 적혀 있다. 아래 표는 보험개발원 자동차보험 종합포털의 표준약관(개정 2022.1.1) 조문을 그대로 옮긴 것이다. 표준약관 원문 바로가기
| 담보 | 조항 | 면책 문구(원문) |
|---|---|---|
| 대인배상Ⅰ | 제5조 | 천재지변 면책 없음(보험계약자·피보험자의 고의만) |
| 대인배상Ⅱ·대물배상 | 제8조 제1항 4호 | "지진, 분화, 태풍, 홍수, 해일 등 천재지변으로 인한 손해" |
| 자기신체사고 | 제14조 5호 | "지진, 분화 등 천재지변으로 인한 손해" |
| 무보험자동차에 의한 상해 | 제19조 5호 | "지진, 분화, 태풍, 홍수, 해일 등 천재지변으로 인한 손해" |
| 자기차량손해 | 제23조 3호 | "지진, 분화 등 천재지변으로 인한 손해" |
약관은 이 차이의 이유를 적어 두지 않았다. 구조만 보면 대인Ⅱ·대물은 남에게 물어주는 배상책임 담보이고, 자기차량손해는 내 차 손해를 메우는 담보라는 점이 다르다.
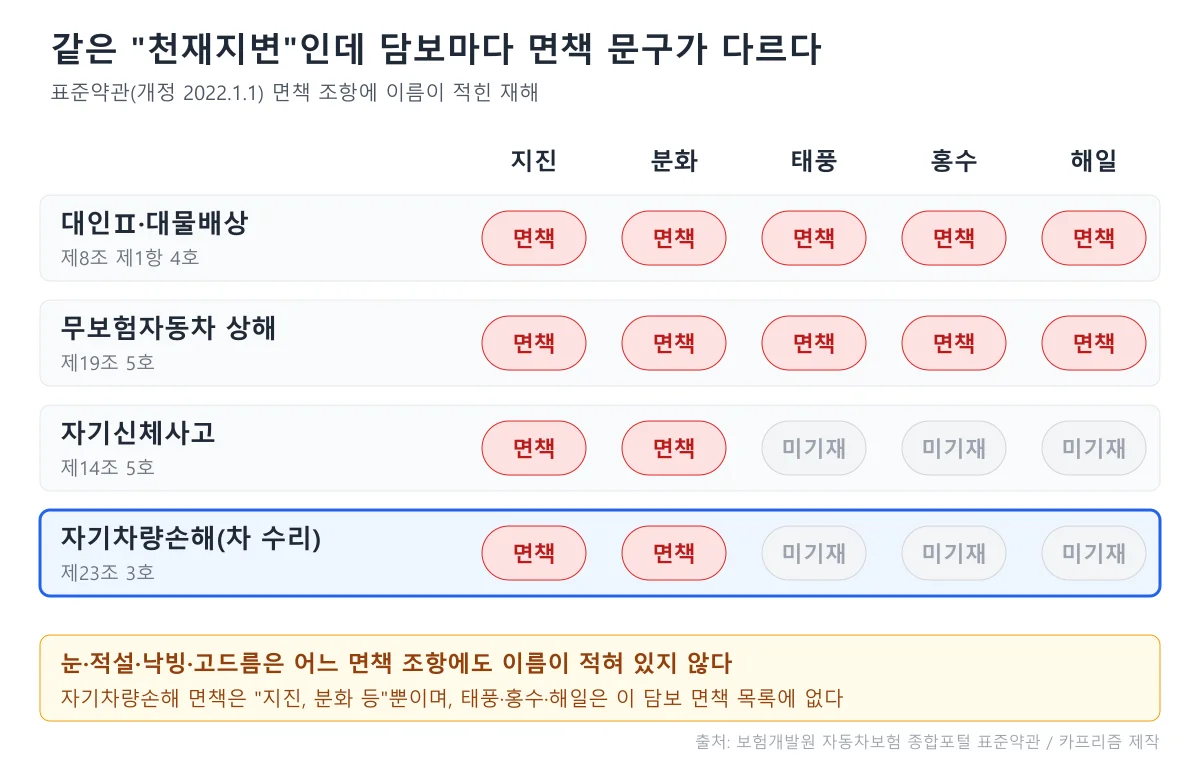
▲ 표준약관(개정 2022.1.1) 면책 조항에 이름이 적힌 재해를 담보별로 정리한 도표. 눈·적설·낙빙은 어느 조항에도 적혀 있지 않다 (카프리즘 제작)
눈이나 얼음은 이 다섯 개 조항 어디에도 나오지 않는다. 그렇다면 "폭설은 천재지변이라 면책"이라는 말은 자기차량손해 약관에서는 근거를 찾기 어렵다. 하지만 면책이 아니라고 해서 곧바로 보상되는 것도 아니다.
2. 면책이 아닌데도 거절되는 이유 — '사고' 목록과 단독사고 특약
보통약관의 자기차량손해가 보상하는 '사고'는 두 가지뿐이고, 낙하물·붕괴·풍력은 차량단독사고 특약이 따로 정한다. 표준약관 제21조는 "자기차량손해에서 보장하는 사고에 관한 구체적인 사항은 개별 보험회사의 약관에서 규정"한다고 맡겨 두었다. 그래서 보험사별 약관을 열어 봤다.
| 보험사(약관 시점) | 보통약관 자기차량손해가 보상하는 사고 | 단독사고 특약 명칭 |
|---|---|---|
| 삼성화재(2023.10.11 개정) | 다른 자동차와의 충돌·접촉(상대 확인 시), 피보험자동차 전부의 도난 | 차량단독사고 손해보상 특별약관 |
| 롯데손해보험(2023.10.1 시행, 2024.1.9 게시본) | 같음 | 차량단독사고 보장 특별약관 |
| DB손해보험 프로미카다이렉트(2020.9.1 개정) | 같음 | 차량단독사고 보장 특별약관 |
| 캐롯손해보험(2024.7.1 시행본) | 같음(전부도난이 아닌 경우는 보상하지 않는다고 명시) | 차량단독사고 보장 특별약관 |
네 약관이 같은 구조인 이유는 표준약관이 사고 정의를 보험사에 맡긴 데 있는 것으로 보이지만, 약관이 그 이유를 직접 적지는 않았다.
특약이 보상하는 사고는 네 약관에서 문구가 같다. "타물체와의 충돌, 접촉, 추락, 전복 또는 차량의 침수", "화재, 폭발, 낙뢰, 날아온 물체, 떨어지는 물체에 의한 손해 또는 풍력에 의해 차체에 생긴 손해"다. 롯데손보 약관은 각주에서 자기차량손해 담보만 가입하면 침수, 낙뢰, 날아온 물체, 떨어지는 물체, 풍력에 의한 손해는 보상되지 않고, 홍수·태풍 같은 자연재해 손해도 특약에 가입해야 처리된다고 적었다. 지진·분화로 생긴 손해는 보상되지 않는다고도 못 박았다.
또 하나, 이 특약은 보통약관 자기차량손해에 가입한 경우에만 가입할 수 있다. 증권에서 "자기차량손해"만 보고 안심하면 안 되는 이유다. 롯데손해보험 약관 바로가기
▲ 지붕과 보닛에 눈이 두껍게 쌓인 주차 차량. 눈이 쌓인 것만으로는 파손이 아니며, 어떤 사고였는지가 보상 구조를 가른다 ⓒ Wil540 art / Wikimedia Commons (CC BY 4.0)
3. 지붕 눈·낙빙·붕괴·눈길 충돌, 상황별로 어디에 해당하나
약관에는 "눈"이 없으므로, 아래 표는 약관 문구에 가장 가까운 항목을 짝지은 카프리즘의 읽기이며 보험사 판단을 대신하지 않는다. 같은 눈 피해라도 "떨어졌나, 무너졌나, 미끄러졌나, 얼었나"에 따라 해당 문구가 달라진다.
| 상황 | 가장 가까운 약관 문구 | 단독사고 특약이 있으면 | 특약이 없으면 |
|---|---|---|---|
| 처마·지붕의 눈덩이, 고드름이 떨어져 파손 | "떨어지는 물체에 의한 손해" | 이 문구에 해당하는지 보험사가 판단 | 보통약관 보상 사고 목록에 없음 |
| 주차장 지붕·가건물이 무너져 파손 | "떨어지는 물체" 또는 "타물체와의 충돌·접촉" | 같음(시설 소유자 책임은 5장) | 목록에 없음 |
| 눈길에 미끄러져 벽·가드레일과 충돌 | "타물체와의 충돌, 접촉" | 일반 단독사고와 같은 틀 | 목록에 없음 |
| 눈 쌓인 차 지붕이 눈 무게로 눌려 변형 | 대응하는 문구를 약관에서 찾지 못함 | 확인하지 못함 | 확인하지 못함 |
| 눈사태·산사태가 차를 덮침 | "눈사태"는 약관에 없음. "산사태"는 타이어 예외 조항에서만 언급 | 확인하지 못함 | 확인하지 못함 |
| 한파로 냉각수·배터리 동파 | 제23조 10호 "동파로 인한 손해 또는 우연한 외래의 사고에 직접 관련이 없는 전기적, 기계적 손해" | 면책 | 면책 |
표에서 확실하게 말할 수 있는 칸은 마지막 줄뿐이다. 동파 손해는 약관이 이름을 걸고 면책으로 둔 항목이고, 나머지는 눈이 "물체"인지 같은 해석이 걸려 있다. 롯데손보 약관은 물체를 "구체적인 형체를 지니고 있어 충돌이나 접촉에 의해 자동차 외부에 직접적인 손상을 줄 수 있는 것"이라 정의한다.
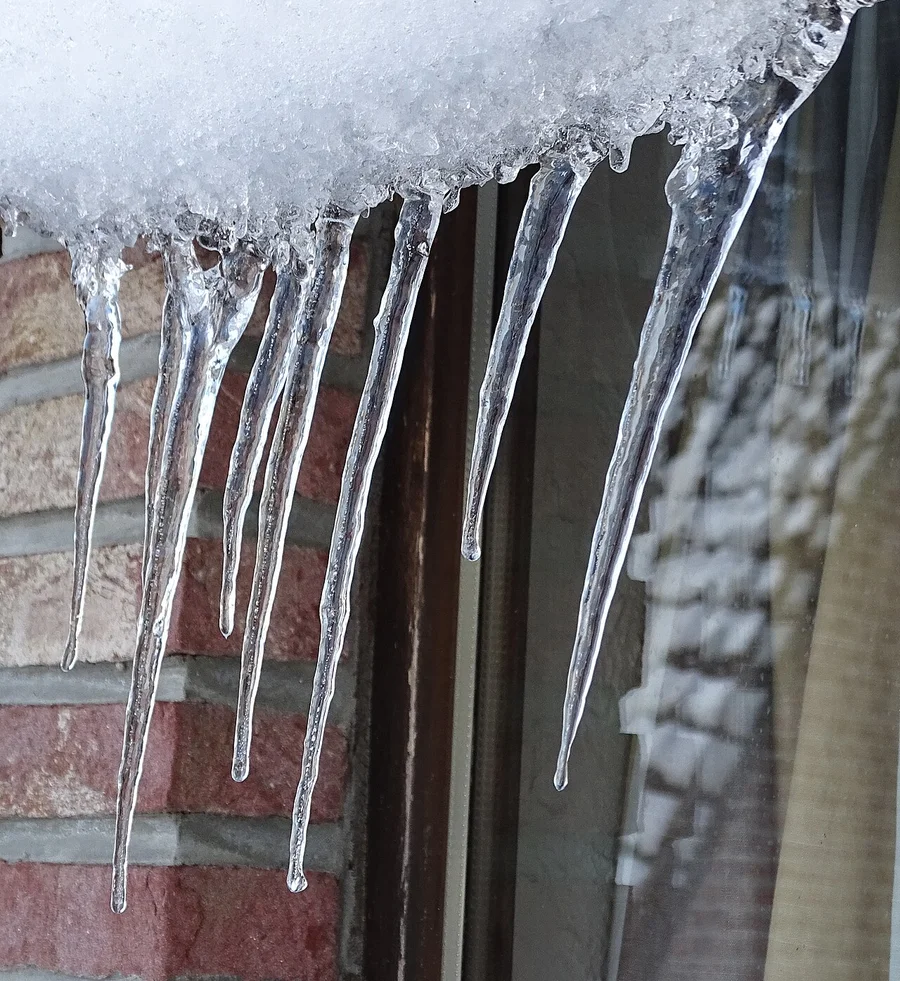
▲ 지붕 가장자리에 쌓여 아래로 매달린 눈과 고드름(촬영 2021년 4월 8일). 이런 얼음덩어리가 아래 주차 차량 위로 떨어지는 상황이 표의 첫째 줄이다 ⓒ Ad Meskens / Wikimedia Commons (CC BY-SA 4.0)
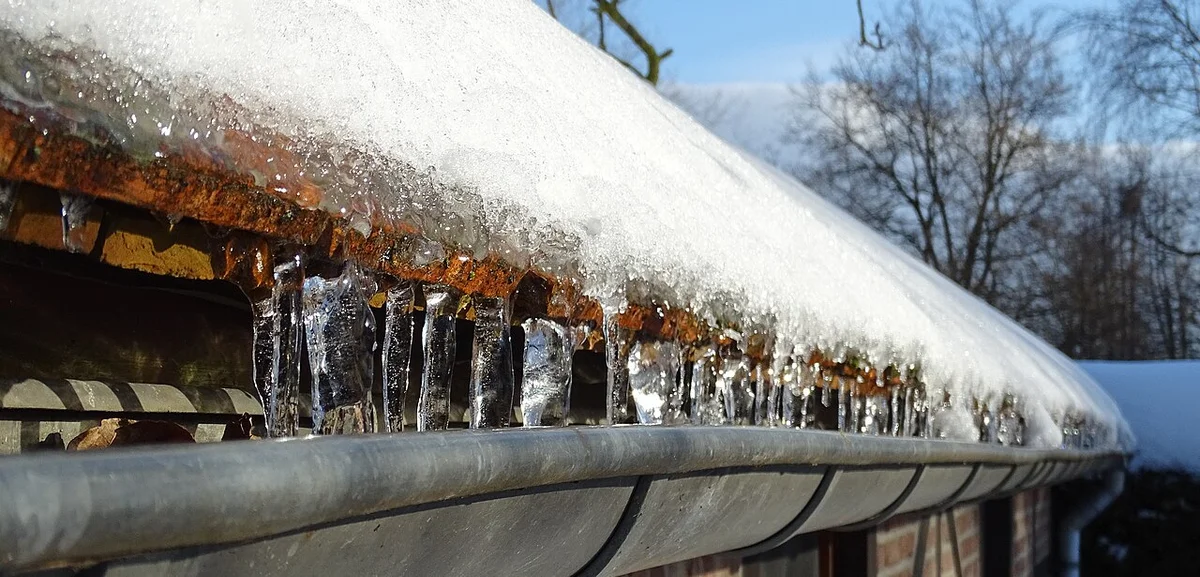
▲ 처마를 따라 쌓인 눈과 매달린 고드름. 낙하 지점 아래 주차 차량이 파손되면 "떨어지는 물체" 문구와 대조된다 ⓒ Ad Meskens / Wikimedia Commons (CC BY-SA 4.0)
같은 낙하라도 내 차에서 떨어진 눈이 남의 차를 파손한 경우는 다른 문제다. 그 경우의 책임과 보험 처리는 낙하물 사고 책임 기사의 구조와 함께 봐야 한다.
4. 승용차 한 칸 지붕에 눈이 몇 kg 실리나 — 카프리즘 계산
가로 5m·세로 2.5m 지붕(12.5㎡)에 눈이 30cm 쌓이면 건설은 약 563kg, 습설은 1,125kg 이상이다. 눈이 무거워지는 정도가 사고 위험을 좌우해서 계산해 봤다. 이 숫자는 공식 설계 기준이 아니라 언론 보도 수치에 기댄 계산이다.
YTN은 2024년 11월 29일 보도에서 "1㎡ 넓이에 눈이 1m 쌓일 경우, 건설은 150kg 정도지만 습설 무게는 그 두 배가 넘는다"고 전했다. 이를 눈 1㎥당 건설 150kg, 습설 300kg 이상으로 환산해 지붕 12.5㎡에 곱했다. 지붕 크기 5m×2.5m는 카프리즘의 가정이다.
| 눈 깊이 | 건설(150kg/㎥) | 습설(300kg/㎥ 이상) |
|---|---|---|
| 20cm | 375 | 750 이상 |
| 30cm | 563 | 1,125 이상 |
| 50cm | 938 | 1,875 이상 |
같은 깊이에서도 습설이 두 배 넘게 나오는 이유는 눈에 든 수분 때문이다. 기상청은 2024년 1월 4일 보도자료에서 눈의 무게까지 고려해 예상 눈을 "평균보다 가벼운 눈, 보통 눈, 무거운 눈" 3단계로 분류하고, 무거운 눈이면 "이번 눈은 평균보다 습하고 무거운 눈"으로 안내한다고 밝혔다. 보도 당시에는 2023년 12월 광주·전남에서 시범 제공했고 2024년 1월부터 강원·경북 북부 동해안으로 넓힐 예정이었으며, 현재 제공 지역은 확인하지 못했다. 기상청 보도자료 바로가기
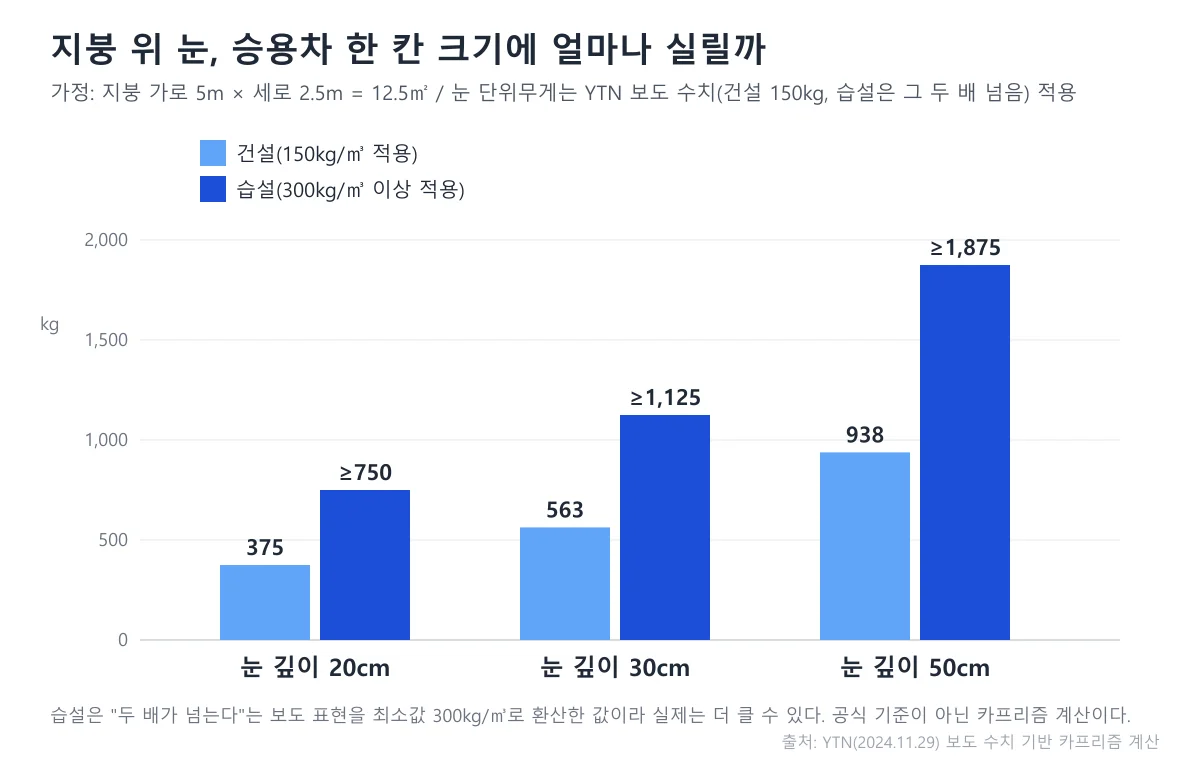
▲ 지붕 12.5㎡ 위 눈 깊이별 무게. 습설은 보도의 "두 배가 넘는다"를 최소값 300kg/㎥로 환산한 값이라 실제는 더 클 수 있다 (YTN 보도 수치 기반 카프리즘 계산)
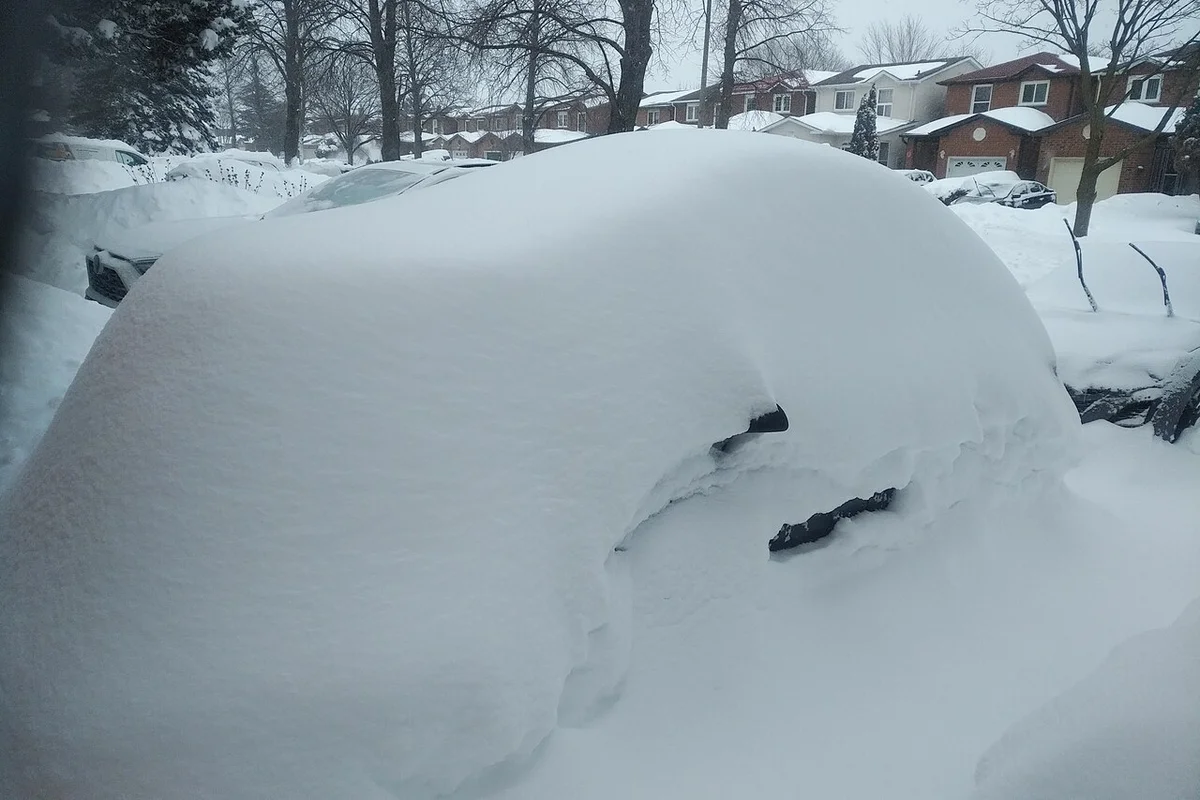
▲ 폭설 뒤 눈에 덮인 승용차. 지붕·보닛 위에 실리는 눈의 무게가 주차장 지붕에도 똑같이 쌓인다 ⓒ Gregory Karastergios / Wikimedia Commons (CC0)
5. 주차장 지붕이 무너졌다면 — 시설 소유자 책임과 보험의 순서
눈 무게로 주차장 지붕이 무너져 차가 파손됐다면, 자차보험과 별개로 공작물 점유자·소유자에게 손해배상을 물을 수 있는지 따져 봐야 한다. 민법 제758조 제1항은 "공작물의 설치 또는 보존의 하자로 인하여 타인에게 손해를 가한 때에는 공작물점유자가 손해를 배상할 책임이 있다. 그러나 점유자가 손해의 방지에 필요한 주의를 해태하지 아니한 때에는 그 소유자가 손해를 배상할 책임이 있다"고 정한다(현행, 시행 2026.3.17). 국가법령정보센터 바로가기
붕괴가 "설치·보존의 하자" 때문인지, 예상 못 한 눈 때문인지는 사실관계와 법원 판단의 문제라 이 글은 판단하지 않는다. 눈이 많이 와서 무너졌다는 사실만으로 책임이 사라진다고도, 생긴다고도 말할 수 없다.
보험 쪽 순서는 표준약관 제34조가 정한다. 보험사가 보험금을 지급하면 지급한 범위에서 제3자에 대한 피보험자의 권리를 취득하므로(제34조 제1항), 자차 보험금을 받은 뒤 시설 소유자에게 보험사가 구상할 수 있는 구조다. 다만 그 범위와 내 몫(자기부담금 등)을 어떻게 청구할지는 보험사와 먼저 확인해야 한다.
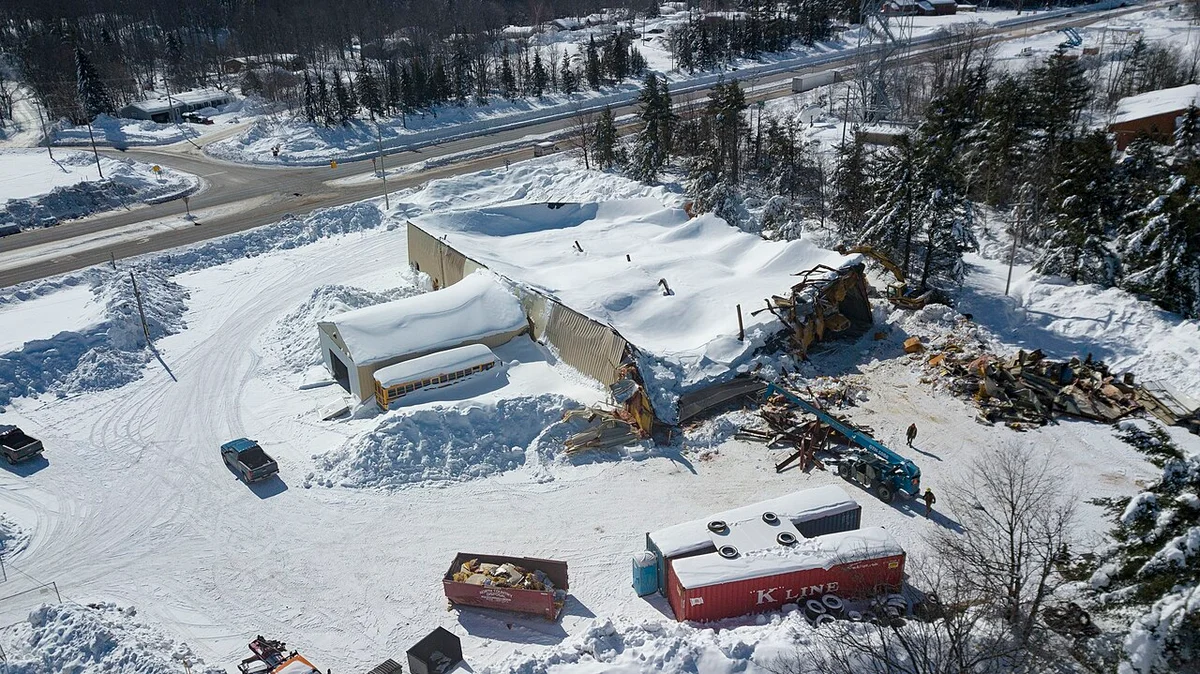
▲ 2019년 2월 24일 폭설 중 눈의 무게로 무너진 미국 네가우니 학교구 버스 차고(촬영 2019년 3월 4일). 위키미디어 설명에 따르면 버스 15대가 피해를 입었다 ⓒ Rklawton / Wikimedia Commons (CC BY-SA 4.0)
📍 풍수해보험은 차량을 담보하나
- 행정안전부 풍수해·지진재해보험 안내가 정한 목적물은 주택(건물과 세입자 동산), 농·임업용 온실, 소상공인 상가·공장(건물·시설·집기비품·재고자산)이다. 이 안내에는 차량이 나열되어 있지 않다. 행정안전부 안내 바로가기
- 자연재난 때 차량 피해에 정부 지원이 따로 있는지는 이번에 확인하지 못했다.
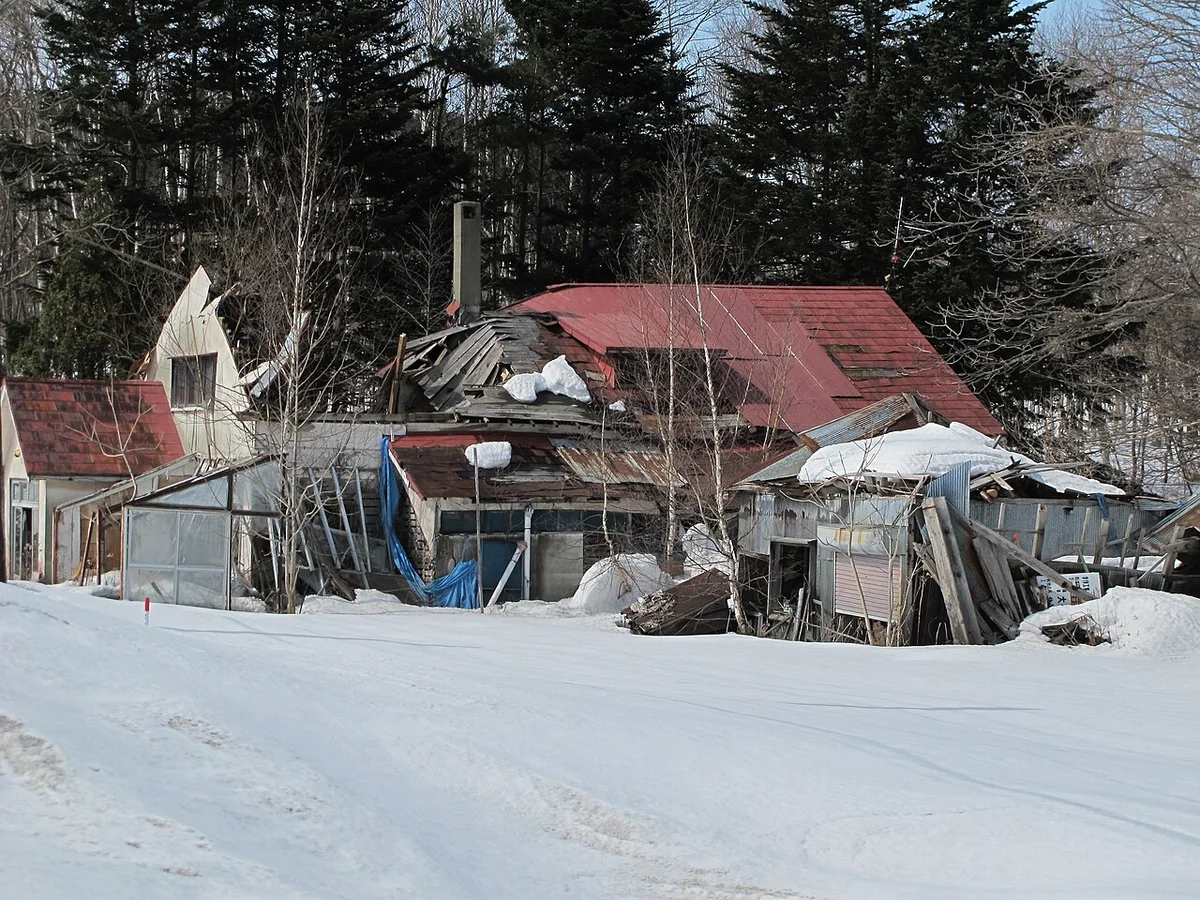
▲ 치우지 않은 눈의 무게로 지붕이 내려앉은 폐가(일본 홋카이도, 촬영 2012년 4월 1일). 쌓인 눈은 지붕에 하중으로 남는다 ⓒ Sgroey / Wikimedia Commons (CC BY-SA 4.0)
6. 접수부터 지급까지, 자기부담금과 할증은 어떻게 되나
사고를 알게 되면 지체 없이 보험사에 알려야 하고(제46조), 보험사는 서류를 받은 뒤 정한 날부터 7일 안에 지급해야 한다(제26조 제1항). 표준약관(개정 2022.1.1)이 정한 순서를 도표로 정리했다.
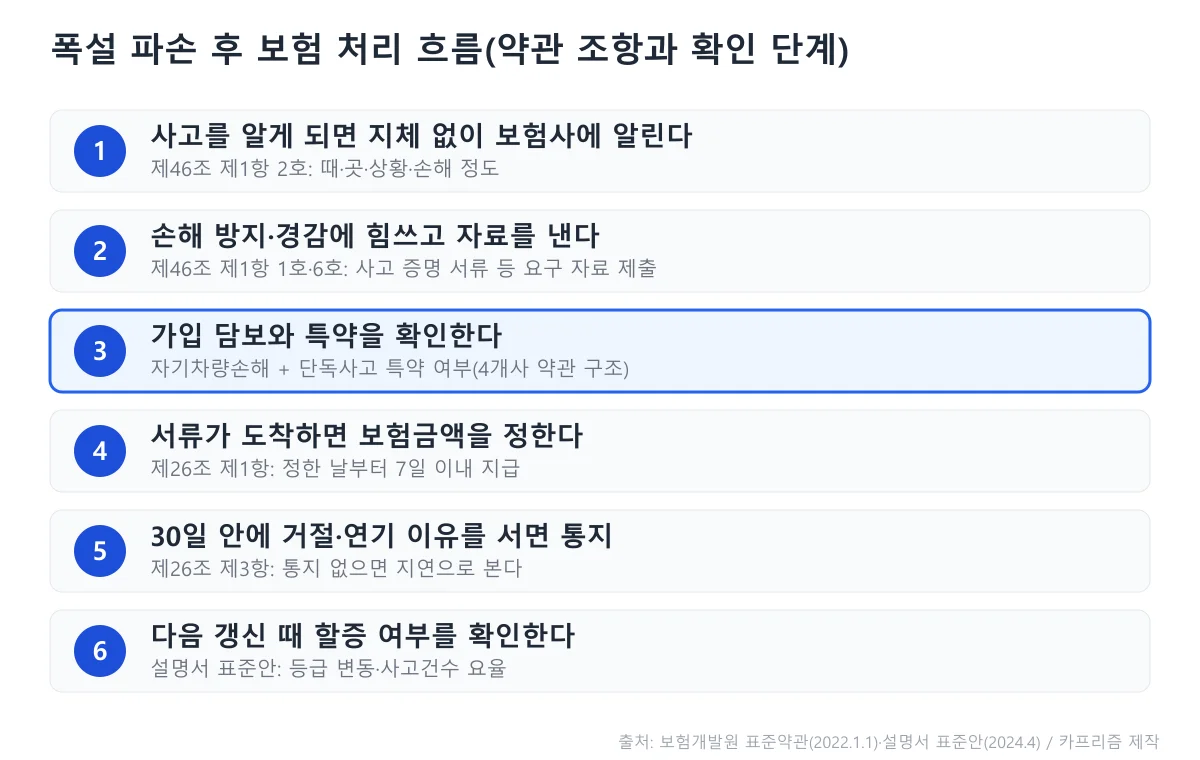
▲ 폭설 파손 뒤 보험 처리 흐름. 1·2·4·5단계는 약관 조항이고 3·6단계는 카프리즘이 덧붙인 확인 단계다 (카프리즘 제작)
제26조 제3항은 보험금 청구 서류를 받은 때부터 30일 이내에 지급 거절·연기의 이유를 서면으로 알리지 않으면 정당한 사유 없이 지급액 결정을 지연한 것으로 본다고 정한다. 거절 통지를 받았다면 사유가 서면에 적혀 있는지부터 본다. 자기차량손해 지급액은 손해액에서 자기부담금을 뺀 금액이고, 롯데손보 약관에는 차가 스스로 움직이지 못할 때 가까운 정비공장까지의 운반비 중 정당한 부분도 보상한다는 규정이 있다.
자기부담금은 보험사마다 다르다. 삼성화재 안내는 손해액의 20% 또는 30%에 해당하는 금액이며 최소·최대는 증권에 적힌다고 설명한다. 롯데손보 안내서의 한도(최저 20만~최고 50만 원)를 적용해 계산하면 아래와 같다.
| 수리비 | 20% 선택 | 30% 선택 |
|---|---|---|
| 80만 원 | 20만 원(16만 원이지만 하한 적용) | 24만 원 |
| 200만 원 | 40만 원 | 50만 원(60만 원이지만 상한 적용) |
| 400만 원 | 50만 원(80만 원이지만 상한 적용) | 50만 원(120만 원이지만 상한 적용) |
수리비가 커질수록 상한 때문에 자기부담금이 더 이상 늘지 않아서, 큰 파손일수록 보험 처리가 상대적으로 유리해진다. 전부손해이거나 보상액이 보험가입금액 이상이면 자기부담금을 공제하지 않는다는 규정도 있다. 자비 수리와의 손익분기는 보험 처리 vs 자비 수리 손익분기 기사에서, 차가 수리 불가일 때의 정산은 전손 정산 기사에서 다룬다.
할증은 별개의 질문이다. 보험개발원 설명서 표준안(2024년 4월)은 사고가 나면 갱신 보험료가 "우량할인·불량할증요율 변동 × 사고건수별 특성요율 변동"으로 오를 수 있고, 물적사고는 등급 변동이 없어도 사고건수별 특성요율로 오를 수 있다고 적는다. 표준안 예시로는 보험료 50만 원, 직전 3년 무사고 고객이 지급보험금 100만 원 사고를 내면 할증기준금액 200만 원은 58.3만 원, 50만 원은 61.2만 원이 된다.
이 예시는 일반 물적사고 기준이며, 폭설·자연재해 사고를 할증에서 제외하는 규정은 표준안과 4개 약관에서 찾지 못했다. 제외 여부는 확인하지 못했으므로 접수할 때 "이 사고가 사고건수와 등급에 어떻게 반영되는지"를 보험사에 서면으로 물어야 한다. 점수·등급 구조는 사고점수·할증 기준 기사에서 다뤘다. 보험개발원 설명서 표준안 바로가기
카프리즘 시선
폭설 사고에서 "천재지변이라 안 된다"는 말은 자기차량손해 면책 조항(지진·분화 등)과는 맞지 않지만, 보상 여부를 가르는 실제 변수는 면책 문구가 아니라 증권에 단독사고 특약이 있는지다. 면책 목록 어디에도 눈이 없다는 사실은 "면책이 아니다"일 뿐 "보상 대상이다"가 아니다.
할증도 같은 구조다. 표준안 예시처럼 100만 원 사고는 할증기준금액에 따라 보험료가 8.3만~11.2만 원 오를 수 있다. 보험금보다 갱신 보험료를 같이 놓고 봐야 하는 이유다.
7. 이 글이 확인하지 못한 것과 계약 전 확인 질문 5가지
가입 증권에 차량단독사고 특약이 적혀 있는지가 가장 먼저 확인할 항목이다. 아래는 이 글이 확인하지 못한 한계와, 가입·갱신 전에 물어볼 질문이다.
⚠ 이 글이 확인하지 못한 것
- 그 밖의 보험사 약관: 현대해상·KB·메리츠 등 다른 보험사의 현행 약관은 열어 보지 못했다. 4개사 약관의 시점도 2020년 9월~2024년 7월로 다르다
- 눈 자체의 분류: 눈·적설·낙빙·눈사태를 약관이 "물체"나 "떨어지는 물체"로 보는지에 관한 금융감독원 분쟁조정 결정이나 판례는 확인하지 못했다
- 할증: 자연재해성 사고의 점수·사고건수 제외 여부를 공식 자료에서 확인하지 못했다
- 정부 지원: 자연재난 때 차량 피해에 대한 행정안전부 지원은 확인하지 못했다
- 눈 무게: 공식 단위 무게나 건축 적설하중 기준은 확인하지 못했고 YTN 보도 수치로 계산했다
- 기상청 눈 무게 정보: 2024년 1월 보도 기준이며 현재 제공 지역은 확인하지 못했다
✅ 가입·갱신 전 확인 질문 5가지
- 증권에 자기차량손해와 차량단독사고(보장·손해보상) 특약이 둘 다 있나요? 특약은 자기차량손해에 가입한 경우에만 가입할 수 있다.
- 자기부담금 비율(20%·30%)과 최소·최대 금액은 얼마인가요? 보험사마다 한도가 다르다.
- 물적사고 할증기준금액은 얼마인가요? 100만 원 사고라도 기준금액에 따라 갱신 보험료가 달라질 수 있다.
- 폭설·낙빙 사고가 사고건수와 등급에 어떻게 반영되나요? 답변은 서면이나 문자로 받아 둔다.
- 지급을 거절·연기한다면 사유를 30일 안에 서면으로 받을 수 있나요? 제26조 제3항의 통지 의무가 근거다.
8. 요약
표준약관(개정 2022.1.1) 자기차량손해 면책 제23조 제3호는 "지진, 분화 등 천재지변"이고, 태풍·홍수·해일은 대인Ⅱ·대물(제8조)과 무보험차상해(제19조) 면책에만 적혀 있다. 눈·적설·낙빙은 어느 면책 조항에도 이름이 없고, 동파는 제23조 제10호에서 면책이다.
삼성화재·롯데손보·DB손보 다이렉트·캐롯 4개 약관은 보통약관 자기차량손해가 "다른 자동차와의 충돌·접촉, 전부 도난"만 보상하고, 낙하물·붕괴·풍력은 차량단독사고 특약이 정한다. 눈이 "떨어지는 물체"인지는 약관에 적혀 있지 않아 단정하지 않았다.
주차장 지붕이 무너졌다면 민법 제758조의 공작물 책임과 표준약관 제34조의 보험사 구상을 함께 봐야 한다. 지급은 서류 접수 후 정한 날부터 7일 이내, 거절·연기 사유는 30일 이내 서면 통지가 약관 기준이다. 자연재해 사고의 할증 제외 여부는 확인하지 못했으니 접수 때 서면으로 물어야 한다.
📚 함께 읽으면 좋은 글