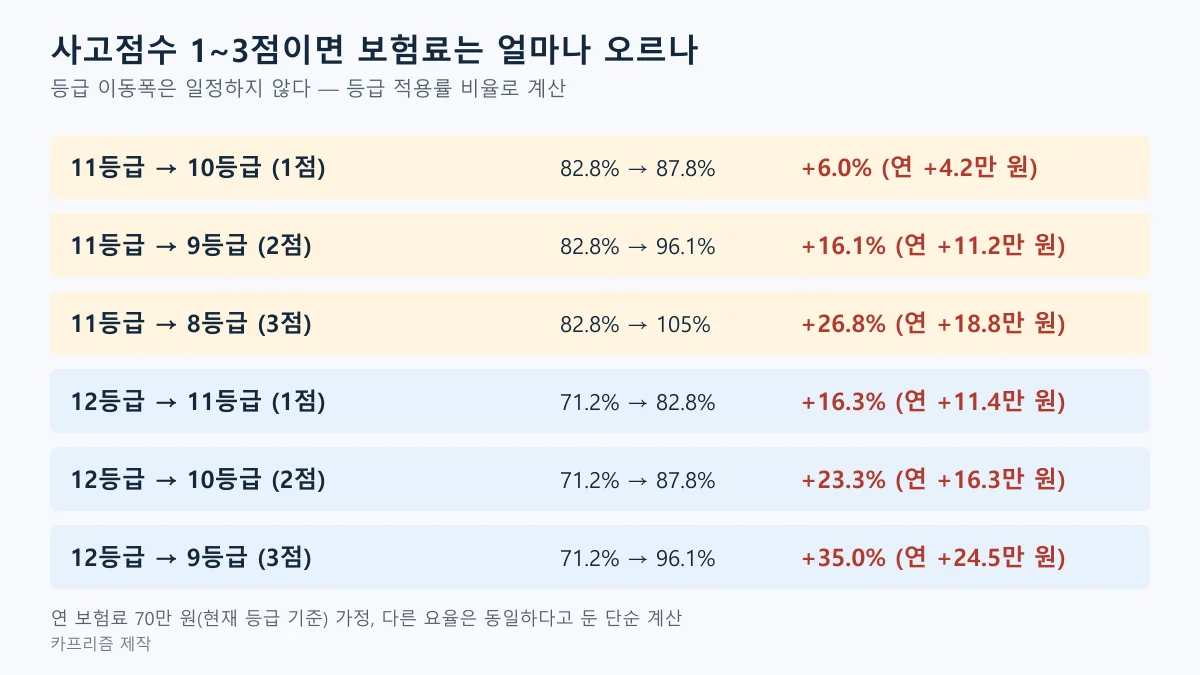
▲ 사고점수별 등급 이동과 보험료 변화(연 보험료 70만 원 가정, 금융위원회 요율표 수록값으로 계산) ⓒ 카프리즘 제작
"접촉사고가 났는데, 보험 처리하면 내년 보험료가 얼마나 오르지?" 수리 견적을 받아 든 순간 가장 먼저 드는 걱정이다. 그런데 할증이 어떻게 계산되는지 모르는 채 정비소와 보험사 사이에서 결정을 내리는 경우가 많다.
이 글은 금융위원회·손해보험협회 등 공식 자료에 적힌 숫자로 사고점수 1~3점이 등급을 몇 칸 내리는지, 그 칸이 보험료 몇 %인지를 계산한다. 마지막에는 보험으로 처리할지 내 돈으로 처리할지 비교하는 순서와 보험사에 확인할 질문 5가지를 붙였다(2026년 10월 21일 기준).
1. 사고점수 1·2·3점이면 보험료는 몇 % 오르나
점수 1점은 등급 1칸이고, 그 칸의 보험료 차이는 등급마다 다르다. 금융위원회는 1등급 할증 시 보험료가 약 7.1% 오른다고 설명하는데, 평균 수준의 값이다. 아래는 같은 보도자료에 실린 등급별 적용률(개인용 참조순보험요율서)로 직접 계산한 칸별 오름폭이다.
| 현재 등급 | 사고점수 | 이동 후 등급 | 적용률 변화 | 보험료 변화 |
|---|---|---|---|---|
| 11등급(최초 가입) | 1점 | 10등급 | 82.8% → 87.8% | 약 +6.0% (연 +4.2만 원) |
| 2점 | 9등급 | 82.8% → 96.1% | 약 +16.1% (연 +11.2만 원) | |
| 3점 | 8등급 | 82.8% → 105% | 약 +26.8% (연 +18.8만 원) | |
| 12등급(적용률 71.2%) | 1점 | 11등급 | 71.2% → 82.8% | 약 +16.3% (연 +11.4만 원) |
| 2점 | 10등급 | 71.2% → 87.8% | 약 +23.3% (연 +16.3만 원) | |
| 3점 | 9등급 | 71.2% → 96.1% | 약 +35.0% (연 +24.5만 원) |
칸마다 오름폭이 다른 이유는 등급이 보험료에 곱하는 적용률이고, 그 적용률이 일정한 간격으로 늘지 않기 때문이다. 불량등급 쪽(11→10 약 6.0%, 10→9 약 9.5%, 9→8 약 9.3%)보다 우량등급에서 최초 등급으로 내려오는 칸(12→11)의 비율이 더 크다.
이 표는 등급 적용률만 바꾼 단순 계산이다. 실제 보험료는 사고건수별 특성요율, 보험사별 기본료와 담보에 따라 달라지고, 13등급 이상의 개별 적용률은 이번에 확인하지 못했다. 금융위원회 보도자료 바로가기
2. 사고점수는 어떻게 매겨지나 — 0.5점부터 4점까지
사고 한 건당 내용에 따라 0.5점에서 4점이 붙는다. 공식 설명서는 점수를 "인적사고 상해 정도 및 물적사고 손해액 크기"에 따라 부과한다고 적는다. 자기차량손해가 1억 원을 넘으면 1점이 더 붙는다는 점도 금융위원회 자료에 나온다.
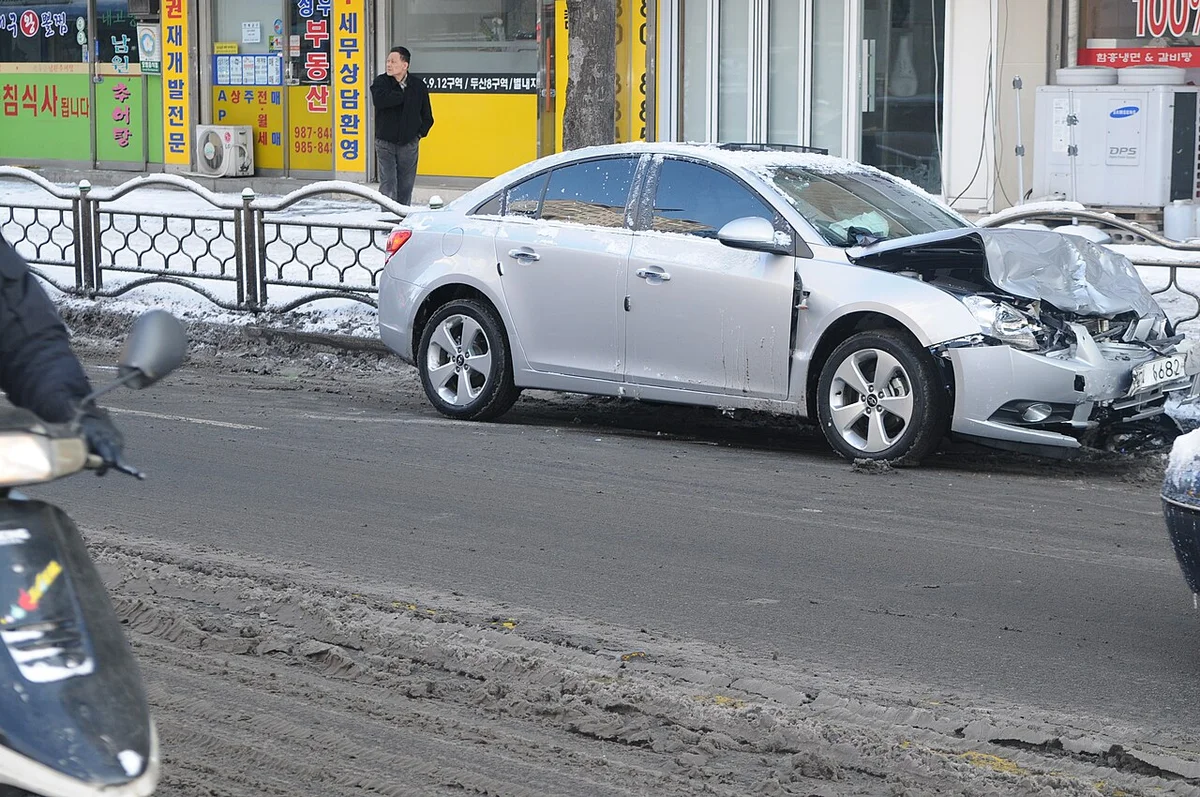
▲ 앞부분이 파손된 승용차(서울, 2011년). 사고 점수는 인적·물적 피해 규모에 따라 달라진다 ⓒ 서울특별시 소방재난본부 / Wikimedia Commons, CC BY-SA 4.0
- 인적사고: 상해 정도(급수)에 따라 점수가 달라진다. 급수별 점수표는 공식 자료에 이미지로만 실려 이번에 숫자를 확인하지 못했다
- 물적사고: 수리비 수준이 물적사고 할증기준금액을 넘는지가 갈림길이다. 이 금액은 가입할 때 50·100·150·200만 원 중에서 고른다
- 자기차량손해 1억 원 초과: 추가 1점(금융위원회 자료)
할증기준금액의 뜻은 보험다모아 안내에 이렇게 적혀 있다. "갱신계약 체결 시 물적 사고로 인한 보험금 수준에 따라 할인할증 적용등급 변동 여부를 결정하는 기준금액"이다. 또 자기차량손해 담보에서는 이 금액 선택에 따라 사고 때 내는 자기부담금이 일부 달라질 수 있다고 안내한다. 보험다모아 바로가기
▲ 물적사고 수리비는 파손 범위에 따라 달라지고, 이 금액이 할증기준금액을 넘는지가 등급 변동의 갈림길이다(참고용 사고 차량 사진) ⓒ Ryanandlenny / Wikimedia Commons, CC BY 3.0
📍 0.5점이어도 안심할 수 없는 이유
표준 설명서는 물적사고에서 사고내용별 할인할증 등급 변동이 없어도 사고건수별 특성요율 적용으로 보험료가 할증될 수 있다고 적는다. 등급이 안 내려가는 사고와 보험료가 안 오르는 사고는 같은 말이 아니다.
3. 할인할증 등급표 — 11등급에서 시작해 1~29등급까지
등급은 총 29개이고 숫자가 낮을수록 보험료가 높다. 최초 가입자는 11등급에서 시작해 무사고로 1년을 보내면 1등급씩 올라 할인을 받는다. 금융위원회 자료에 실린 적용률(개인용) 중 확인된 값은 아래 도표와 같다.
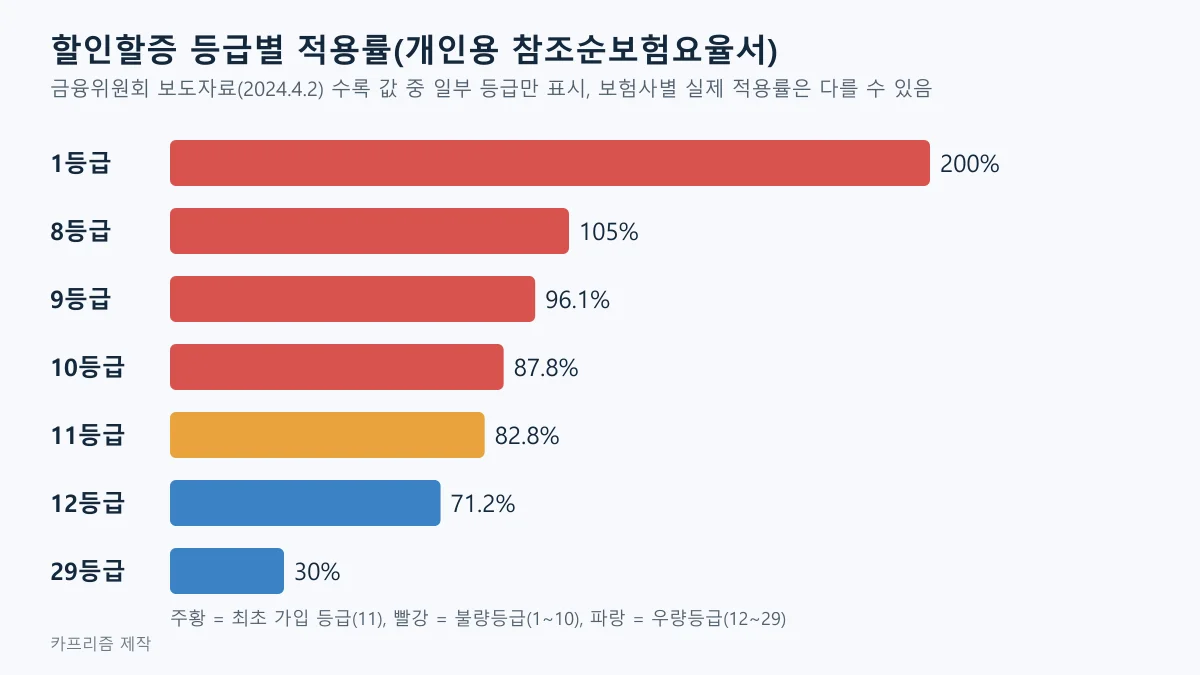
▲ 할인할증 등급별 적용률 일부(개인용 참조순보험요율서, 금융위원회 2024년 4월 2일 보도자료 수록값). 카프리즘 제작
| 구분 | 등급 | 적용률 |
|---|---|---|
| 불량등급 | 1~10등급 | 200% ~ 87.8% |
| 기본등급(최초 가입) | 11등급 | 82.8% |
| 우량등급 | 12~29등급 | 71.2% ~ 30% |
손해보험협회는 등급별 적용률이 최고 200%와 최저 30% 사이에서 보험회사별 실적통계를 바탕으로 자율적으로 정해진다고 안내한다. 그래서 위 표는 2024년 4월 시점의 참조값이고, 내 보험증권의 실제 적용률과 다를 수 있다. 손해보험협회 안내 바로가기
실제로 값은 움직인다. 손해보험협회 공시를 분석한 2026년 7월 보도에 따르면 주요 손해보험사 10곳의 개인용 기본등급(11등급) 적용률 평균은 78.8%로 2025년 11월(79.1%)보다 낮고, 회사별로는 DB손해보험 82.4%에서 KB손해보험 73%까지 갈렸다. 최대할증(1등급) 평균도 188.9%에서 186.5%로 내렸다. 그래서 위 표의 82.8%를 내 계약에 그대로 대입하면 오름폭이 다르게 나올 수 있고, 2024년 4월 이후 공식 요율표 자체가 개정됐는지는 확인하지 못했다. 공시 분석 기사 바로가기
4. 사고 기록은 3년 따라온다 — 점수와 별개의 건수 규정
보험에서 말하는 "3년"은 세 가지로 갈린다. 사고 후 할인이 다시 시작되는 데 걸리는 3년, 직전 3년 사고건수를 보는 특성요율, 보험이 끊긴 기간이 3년을 넘을 때의 경력 인정이다. 앞의 둘은 아래에서, 마지막은 이 절 끝에서 다룬다.
할증에는 두 장치가 있다. 하나는 점수로 움직이는 할인할증 등급이고, 다른 하나는 사고 내용과 상관없이 직전 3년간 사고 유무와 건수를 보는 사고건수별 특성요율이다. 직전 3년간 무사고이면 할인율이 적용된다고 표준 설명서에 쓰여 있다.
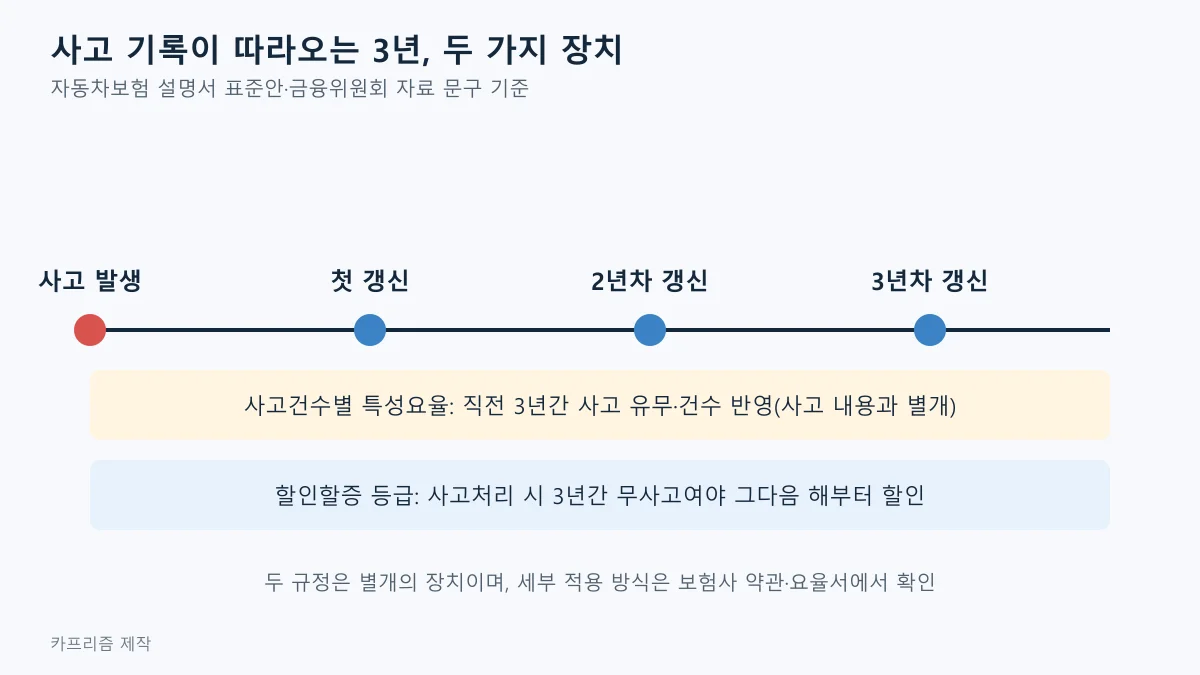
▲ 사고 후 3년 동안 적용되는 두 규정(문구는 자동차보험 설명서 표준안과 금융위원회 자료 기준). 카프리즘 제작
- 할인할증 등급: 무사고이면 매년 1등급씩 할인되지만, "사고처리 시 3년간 무사고여야 그 다음해부터 할인"된다(금융위원회)
- 사고건수별 특성요율: 사고 내용과 별개로 직전 3년의 사고 유무와 건수를 피보험차량별로 평가한다(손해보험협회 표준 설명서)
두 규정이 겹쳐 작용하는 정확한 계산식과 요율은 보험사별 요율서에 있고, 공개된 공식 설명에서는 확인하지 못했다. 다만 "사고가 있었던 해만 오르고 끝"이 아니라 몇 해에 걸쳐 영향이 이어지는 구조는 공식 문구로 확인된다. 손해보험협회 표준 설명서 바로가기
세 번째 3년은 보험 공백과 관련 있다. 금융위원회는 경력이 끊긴 뒤 재가입하면 일률적으로 11등급을 적용하던 것을 2024년 8월 1일 책임개시 계약부터 바꿨다. 15~29등급이던 저위험 운전자는 직전 등급에서 3등급만 할증하고(12~14등급은 11등급 유지), 1~8등급의 다사고자는 8등급으로 재가입한다. 장기렌터카 운전 기간은 2024년 6월 1일 책임개시 계약부터 보험가입경력으로 인정된다.
5. 보험사마다, 계약마다 달라지는 것 — 확인해야 할 변수 4가지
같은 사고라도 할증 결과는 보험사와 계약 조건에 따라 갈린다. 공식 자료로 확인되는 변수는 다음과 같다.
| 변수 | 무엇이 달라지나 | 근거 |
|---|---|---|
| 등급별 적용률 | 200%~30% 범위 안에서 보험회사가 실적통계로 자율 결정 | 손해보험협회 |
| 할증기준금액 선택 | 50·100·150·200만 원 중 가입 때 선택, 자기부담금이 일부 달라질 수 있음 | 보험다모아·금융위원회 |
| 장기무사고 보호등급 | 해당하면 점수 1점 이하 사고는 등급 할증 없음, 2점 이상이면 첫 1점을 뺀 점수로 계산 | 손해보험협회 |
| 직전 3년 사고 이력 | 사고건수별 특성요율에 반영 | 손해보험협회 표준 설명서 |
보험사가 정하는 몫이 있어서 이 글의 오름폭은 어디까지나 공식 참조 요율표에 근거한 추정이다. 장기무사고 보호등급의 구체적 요건(몇 년 무사고부터인지)은 이번에 확인하지 못했다.
보험사 간 가격 비교는 이 글의 범위가 아니다. 차종별 보험료 차이는 따로 다루지 않았고, 할증 구조의 기본 개념은 보험료 할증 제도 기사에서 따로 다뤘다.
6. 내 돈으로 처리할까, 보험으로 처리할까 — 비교하는 순서
판단 기준은 "받을 보험금"과 "늘어날 보험료 3년치"의 비교다. 금융위원회가 2018년 보도자료에서 보여 준 예시가 이 틀의 공식 근거다. 현재 보험료가 66만 원인 운전자가 물적사고 기준금액(200만 원) 이하 사고를 1건 내면 3년간 예상 보험료가 이렇게 달라진다.
| 구분 | 1년차 | 2년차 | 3년차 | 합계 |
|---|---|---|---|---|
| 보험 처리 | 800,800 | 716,800 | 716,800 | 2,234,400 |
| 비보험 처리 | 633,600 | 610,200 | 572,000 | 1,815,800 |
| 차액 | 167,200 | 106,600 | 144,800 | 418,600 |
보험 처리 쪽이 3년 내내 높은 것은 사고 후 해마다 등급과 사고 기록이 보험료에 반영되기 때문이다. 보도자료는 이 예시에서 손해액 70만 원이면 인상액(약 41.9만 원)보다 커서 보험 처리가 유리하고, 손해액 30만 원이면 인상액이 더 커서 불리하다고 설명한다. 예시는 2018년 값이므로 지금 요율에 그대로 대입하면 안 된다. 금융위원회 보도자료 바로가기
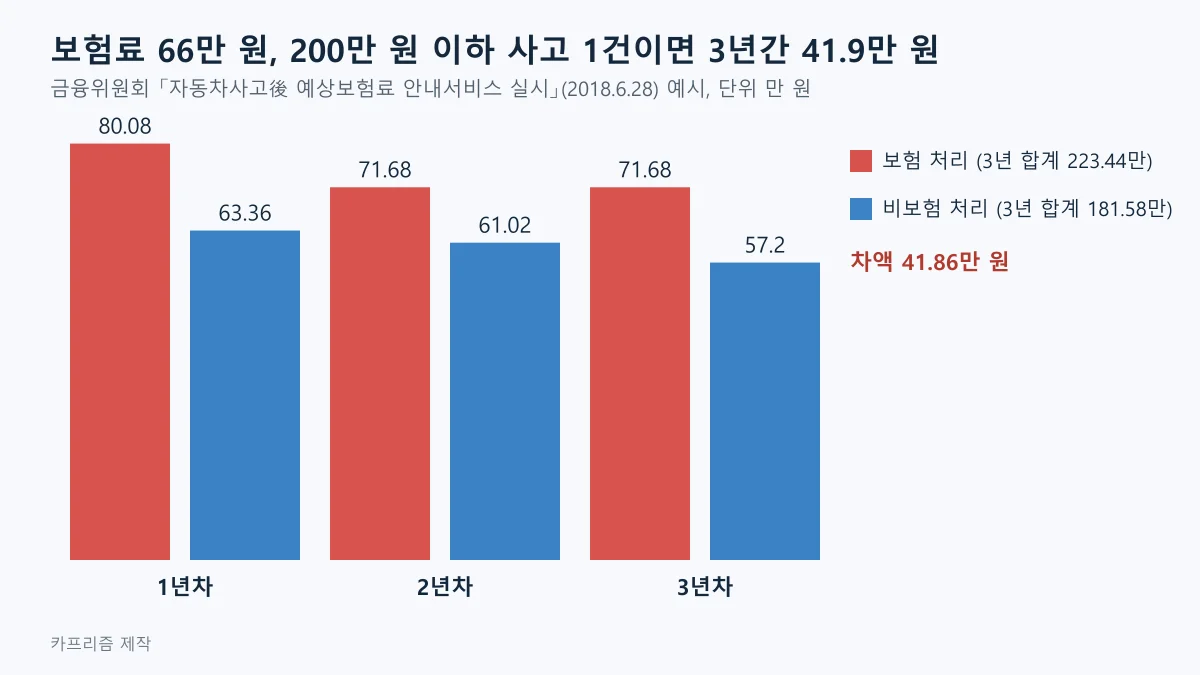
▲ 보험료 66만 원 운전자의 3년 예상 보험료 비교(금융위원회 2018년 6월 28일 보도자료 예시, 단위 만 원). 카프리즘 제작
카프리즘 시선
앞의 계산을 겹쳐 보면 할증은 "점수가 높아서"보다 "내 등급이 어디냐"에 더 좌우된다. 11등급이 1점을 받으면 약 6.0% 오르지만 12등급이 같은 1점을 받으면 약 16.3% 오른다. 무사고를 오래 쌓아 우량등급에 있을수록 같은 사고의 비율 충격이 커진다는 뜻이다.
또 2018년 예시에서 3년 차액은 41.9만 원이었다. 수리비 견적이 이보다 작으면 "보험으로 받는 돈"이 "3년간 더 내는 돈"을 못 넘길 수 있다. 다만 두 숫자는 서로 다른 사례에서 나온 것이므로 내 계약의 값은 보험사 안내로 직접 확인해야 한다.
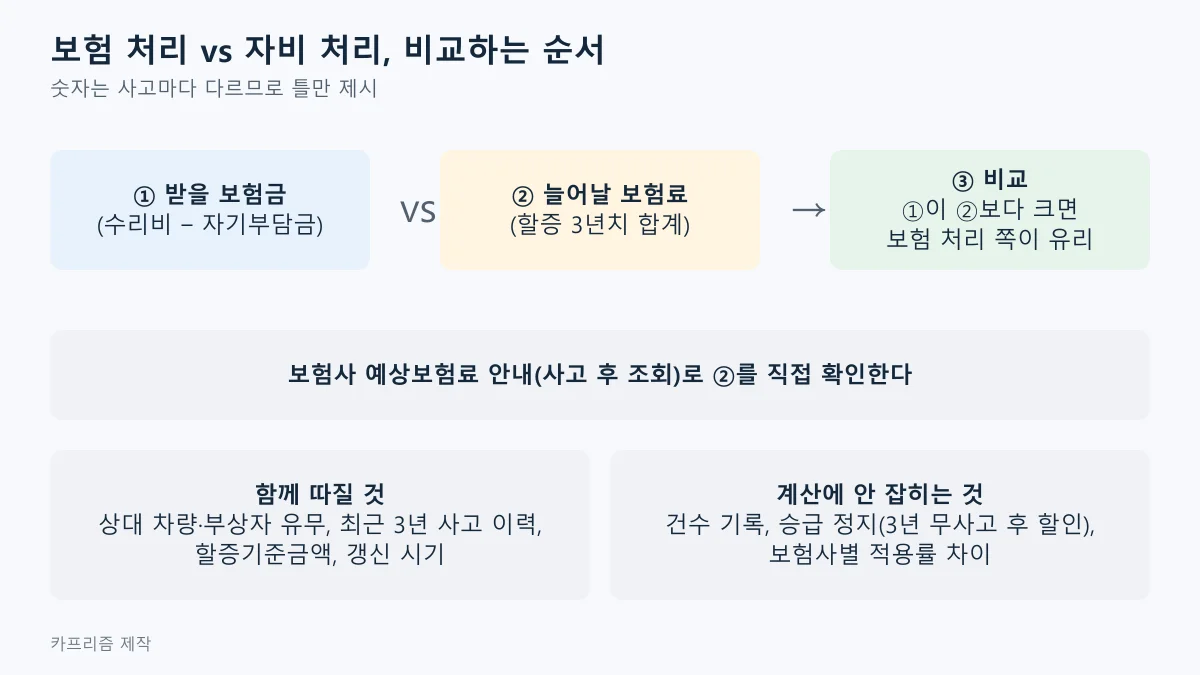
▲ 보험 처리와 자비 처리를 비교하는 순서. 카프리즘 제작
- 받을 보험금 계산: 자차라면 수리비에서 자기부담금을 뺀 금액이다. 자기부담금 규정은 증권에서 확인한다
- 늘어날 보험료 확인: 보험사의 사고 후 예상보험료 안내 서비스로 3년치 인상분을 조회한다(2018년 금융위원회 발표로 보험사별 도입이 시작됐다)
- 상대방·부상자 여부 확인: 상대 차량이나 부상자가 있으면 합의 책임과 대인·대물 보상이 걸려 있어 이 계산만으로 정할 수 없다
- 최근 3년 사고 이력 확인: 이미 건수가 있으면 추가 사고의 영향이 커질 수 있다
▲ 차 안에서 보험사와 통화하며 견적서를 확인하는 장면(설명용 AI 생성 예시 이미지). 부상자나 상대 차량이 있으면 보험 처리 여부를 점수만으로 정할 수 없다. ⓒ CarPrism (AI 생성 이미지)
주차장 접촉처럼 금액이 작은 경우는 주차장 경미 접촉 보험·자비 처리 기사와 자차 처리 손익분기 기사에서 자기부담금까지 계산했다. 보험료를 낮추는 쪽은 운전습관 연계 할인 기사에 있다.
▲ 현대식 정비소에서 정비사와 고객이 수리 견적서를 확인하는 장면(설명용 AI 생성 이미지). 수리비 견적은 정비소에서 받고, 견적서 금액과 자기부담금을 확인한 뒤 보험사에 문의한다. ⓒ CarPrism (AI 생성 이미지)
✅ 사고 후 보험사에 확인할 질문 5가지
- 내 현재 등급과 이번 사고의 예상 점수는? 점수 1점이면 몇 등급, 몇 %가 오르는지 숫자로 물어보자
- 할증기준금액은 얼마로 설정돼 있나? 50·100·150·200만 원 중 어느 것인지, 이번 수리비가 넘는지 확인하자
- 3년치 예상 보험료 인상분은 얼마인가? 접수 전에 안내받을 수 있는지, 접수가 기록으로 남는지도 함께 묻자
- 사고건수별 특성요율은 어떻게 반영되나? 최근 3년 사고 건수 기준으로 갱신 때 얼마가 붙는지 확인하자
- 장기무사고 보호등급 대상인가? 해당하면 점수 1점 이하 사고의 등급 할증이 없다는 안내가 내 계약에 맞는지 확인하자
📍 이번에 확인하지 못한 것
- 인적사고 상해급수별 사고점수표(공식 자료에 이미지로만 수록)
- 13~28등급 개별 적용률과 2024년 4월 이후 공식 요율표 개정 여부(2026년 7월 보험사 평균 공시는 11등급 78.8%로 확인했다)
- 사고건수별 특성요율의 1건당 구체적 %(보험사 요율서 영역)
- 장기무사고 보호등급의 요건
7. 정리
사고점수 1점은 등급 1칸이고, 등급 적용률로 계산하면 11등급은 1점 약 6.0%·2점 약 16.1%·3점 약 26.8%, 12등급은 1점 약 16.3% 보험료가 오른다. 금융위원회가 말하는 1등급당 평균 약 7.1%와 달리 칸마다 오름폭이 다르다(2026년 10월 21일 기준, 2024년 4월 공식 요율표 값으로 계산). 2026년 7월 보험사 평균 공시는 11등급 78.8%로 다르므로 내 계약 값은 보험사에 확인해야 한다.
점수와 별개로 직전 3년 사고 유무·건수가 사고건수별 특성요율에 반영되고, 물적사고 할증기준금액(50·100·150·200만 원 중 선택)을 넘는지에 따라 등급 변동 여부가 정해진다. 실제 적용률은 보험사별로 다르다.
보험 처리와 자비 처리는 "받을 보험금 대 3년치 인상분"으로 비교한다. 2018년 금융위원회 예시에서는 손해액 70만 원이면 보험 처리가 유리, 30만 원이면 불리했다. 내 값은 사고 후 예상보험료 안내로 확인해야 한다.