▲ 예테보리의 볼보카 본사 건물(야간 촬영, 촬영일 확인 못함). 이번 감원 약 2,500명 중 약 2,000명이 스웨덴이다 ⓒ RandomEuropean, Wikimedia Commons (CC BY-SA 4.0)
"볼보가 위험하다는데, 지금 계약해도 괜찮을까?" 10월 23일 볼보카가 3분기 실적을 내놓자 이런 질문이 먼저 나올 만하다. 영업손익은 1년 전 +64억 크로나에서 −56억 크로나로 돌아섰고, 약 2,500명을 더 줄이겠다고 했다.
이 글은 공시된 실적 수치를 전년 동기와 나란히 놓고, "중국 반토막"이 정확히 무엇을 가리키는지, 감원이 과거와 어떻게 이어지는지, 한국 판매에는 무엇이 달라지는지를 가려 본다. 실적 숫자는 볼보카가 10월 23일 mfn.se에 올린 3분기 중간보고서(Interim Report) 원문을 열어 직접 확인했고, 보고서에 없는 내용은 보도 기준으로 따로 표시했다.
1. 3분기 숫자 한눈에: 영업손익이 +64억에서 −56억 크로나로
볼보카의 2026년 3분기 매출은 669억 크로나로 전년 동기(864억)보다 22.6% 줄었고, 영업손익은 흑자에서 적자로 돌아섰다. 아래 표는 볼보카 3분기 중간보고서(2026년 10월 23일)의 값이며, Euronews·Investing.com 등 보도 숫자와도 어긋나지 않았다.
| 항목 | 2025년 3분기 | 2026년 3분기 | 원화 환산(카프리즘 계산) |
|---|---|---|---|
| 매출 | 86.4 | 66.9(−22.6%) | 약 8.91조 원 |
| 영업손익(비교 영향 항목 포함) | +6.4(7.4%) | −5.6(−8.4%) | 약 −7,460억 원 |
| 조정 EBIT(합작·관계사·비교 영향 항목 제외) | +5.8(6.7%) | −3.7(−5.6%) | 약 −4,930억 원 |
| 순손익 | +4.5 | −5.7(−5,730백만) | 약 −7,630억 원 |
| 주당손익 | +1.75 크로나 | −1.63 크로나 | - |
| 영업·투자 현금흐름(보고서의 잉여현금흐름 정의) | −4.3 | −8.9 | 약 −1조 1,850억 원 |
| 완전 전기차 비중 | 22% | 32% | - |
영업손익이 두 가지로 나오는 이유는 기준이 다르기 때문이다. 조정 EBIT는 합작·관계사 손익과 일회성 항목을 빼서 본업의 흐름을, 항목 포함 영업손익은 미국 규제 변경에 따른 CAFE 크레딧 재평가 손실 11억 크로나와 폴스타 손실 반영 9억 크로나 같은 부담까지 담는다.
원화 환산은 카프리즘 계산이다. 발표 당일(10월 23일) 유럽중앙은행(ECB) 기준 1크로나=133.18원(Frankfurter API 제공 참조환율)을 썼고, 시중은행 고시환율은 아니다. 환율이 달라지면 원화 숫자도 함께 달라지므로 크로나 값이 기준이다. 오토트리뷴이 매출을 약 8조 9,432억 원, 오토헤럴드가 순손실을 "약 7,400억 원"으로 적은 것도 환산 환율이 서로 다르기 때문으로 보인다.
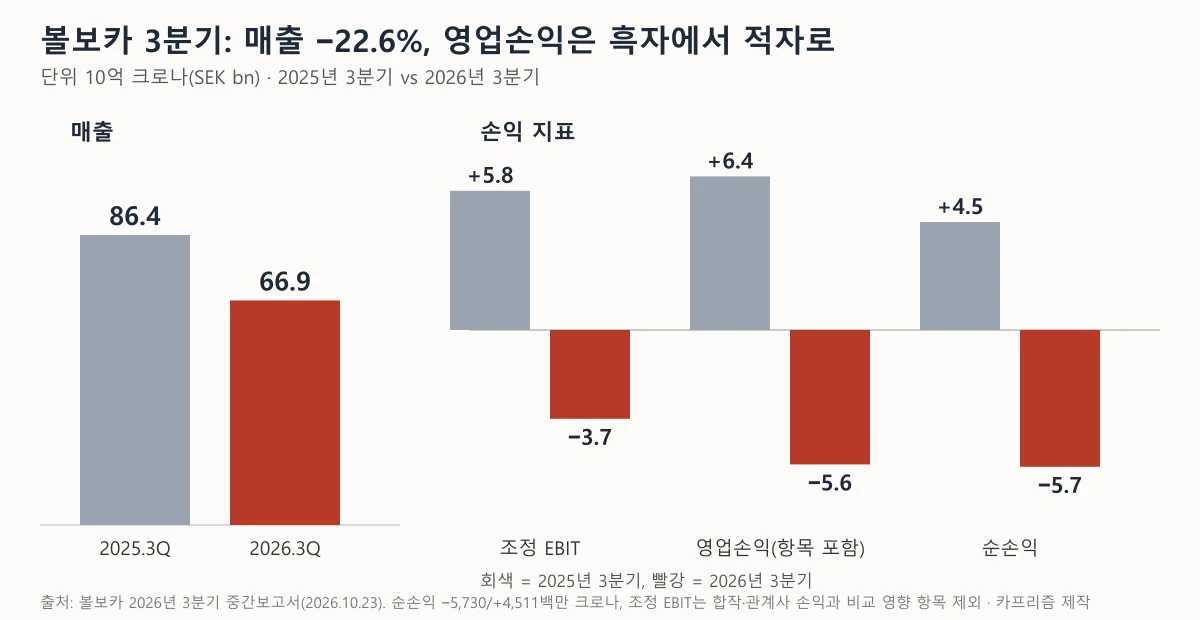
▲ 볼보카 3분기 매출과 손익 비교. 영업손익은 항목 포함 기준 +6.4에서 −5.6으로 바뀌었다 ⓒ 카프리즘 제작 도표
📍 영업손실과 순손실, 어느 쪽이 "7,400억 원 적자"인가
오토헤럴드는 순손실 57억 크로나를 약 7,400억 원으로, 오토트리뷴은 영업손실 56억 크로나를 약 7,486억 원으로 적었다. 두 숫자는 크로나로 0.1 차이일 뿐이다. 이 글의 환율(133.18원)로는 순손실 약 7,630억 원, 영업손실 약 7,460억 원이다. 환율 가정에 따라 원화 값이 달라지므로 크로나를 기준으로 쓴다.
다음 질문은 이 적자에서 중국이 어떤 몫이냐는 것이다.
2. "중국 반토막"은 무슨 숫자인가: 매출 −46.7%, 판매 대수 −41%
"반토막"은 중국 매출을 가리키는 표현이고, 판매 대수는 −41%로 그보다 덜 줄었다. 호칸 사무엘손 CEO는 중간보고서 서한에서 중국 매출이 전년 대비 "almost 50 per cent" 줄었다고 썼다. 보고서 표로 계산하면 중국 본토 매출은 140.75억에서 74.98억 크로나로 −46.7%, 홍콩 등을 포함한 그레이터 차이나는 −43.8%라서 "거의 반토막"이 맞지만 정확히 절반은 아니다.
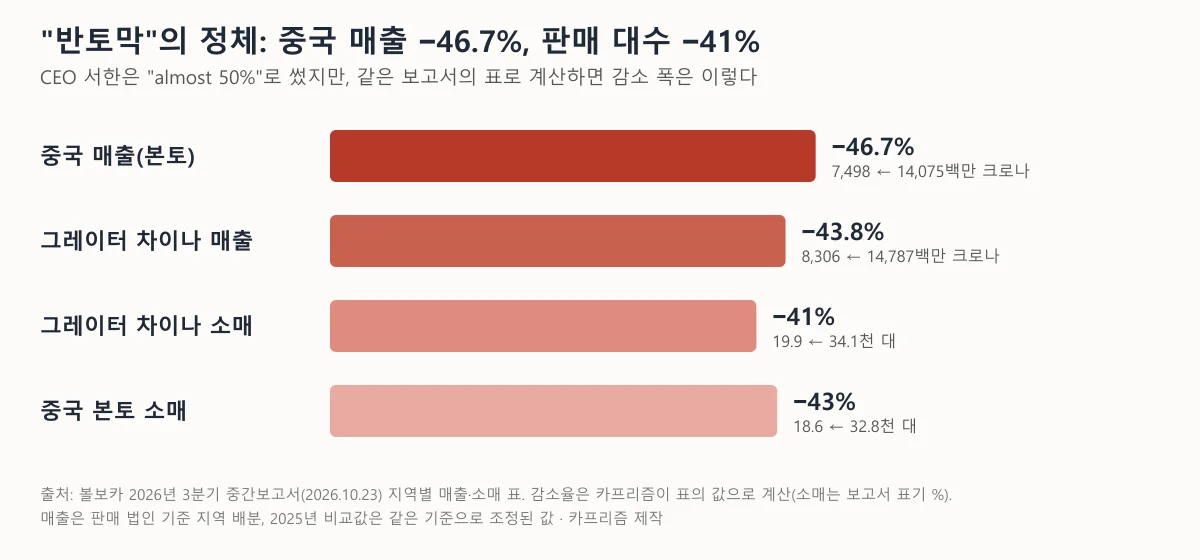
▲ 중국 매출(CEO 서한 "거의 −50%", 표 계산 −46.7%)과 판매 대수(−41%)는 서로 다른 숫자다 ⓒ 카프리즘 제작 도표
대수보다 매출이 더 줄었다는 것은 대당 매출도 낮아졌을 가능성을 시사한다. 보고서는 중국 승용차 시장 전체가 −18%, 프리미엄 부문이 −21% 줄었고 신에너지 차량의 중국 업체 가격 경쟁이 거세다고 설명한다. 서한은 "앞으로 2년은 매우 어려울 것"이라고 밝혔다. 볼보의 중국 판매에서 완전 전기차 비중은 2%에 그쳤고(전년 3%), 플러그인 하이브리드 XC70이 선두였다.
| 조치 | 시점 |
|---|---|
| 중국 맞춤형 신차 6종 중 첫 2종 공개·생산 시작 | 내년 중반 |
| 상하이 사무소 두 곳 통합(영업 사무소를 자딩 현지 본사로 이전) | 시점 확인 못함 |
| 청두·겐트 공장에서 지리와 여러 브랜드 차량 혼류 조립 검토 | 검토 단계(보고서: "exploring") |
핵심 대응이 내년 중반 이후라서, 그때까지 중국 판매는 현행 차종으로 버텨야 하는 구간이 이어진다.
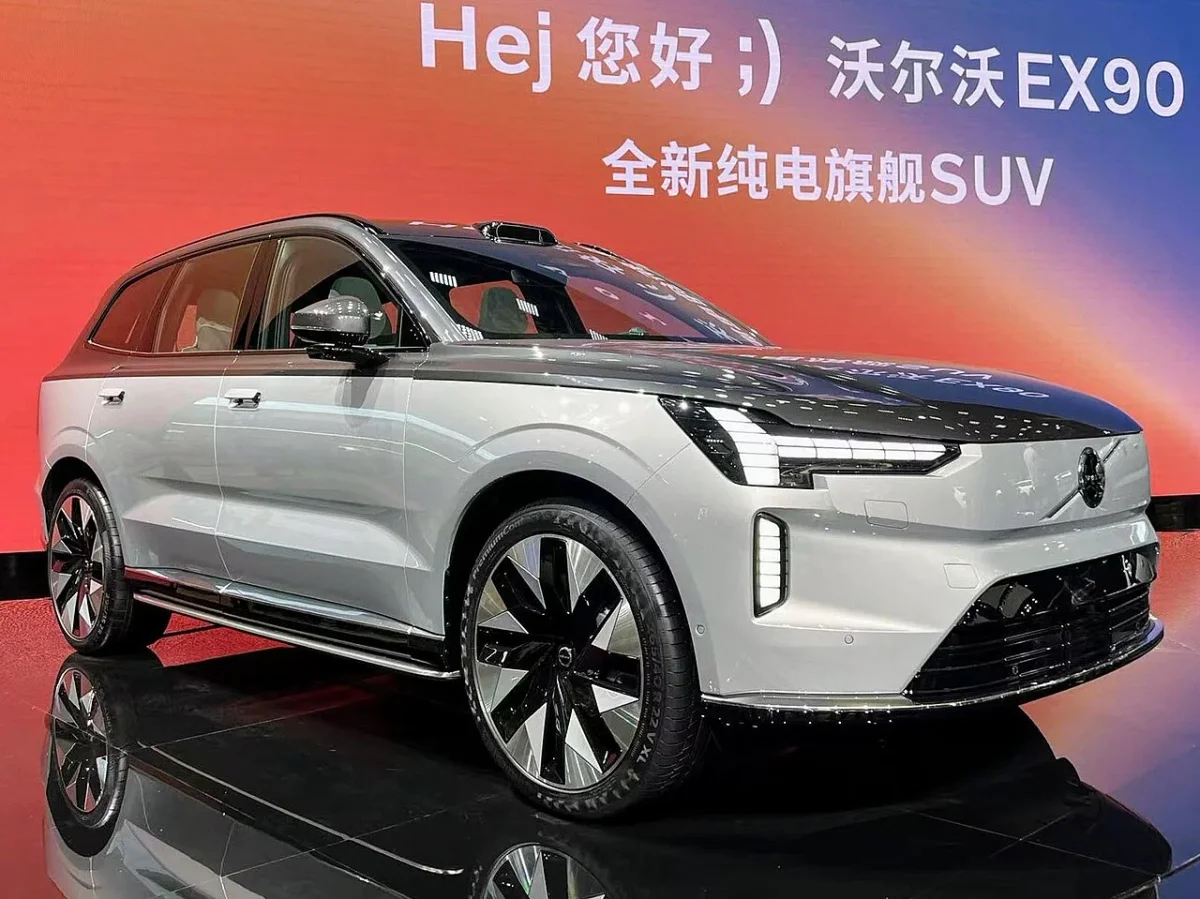
▲ 중국어 안내판 앞에 놓인 볼보 EX90. 촬영 시점과 장소는 파일 설명에서 확인하지 못했다 ⓒ Maxhdtenda, Wikimedia Commons (CC BY-SA 4.0)
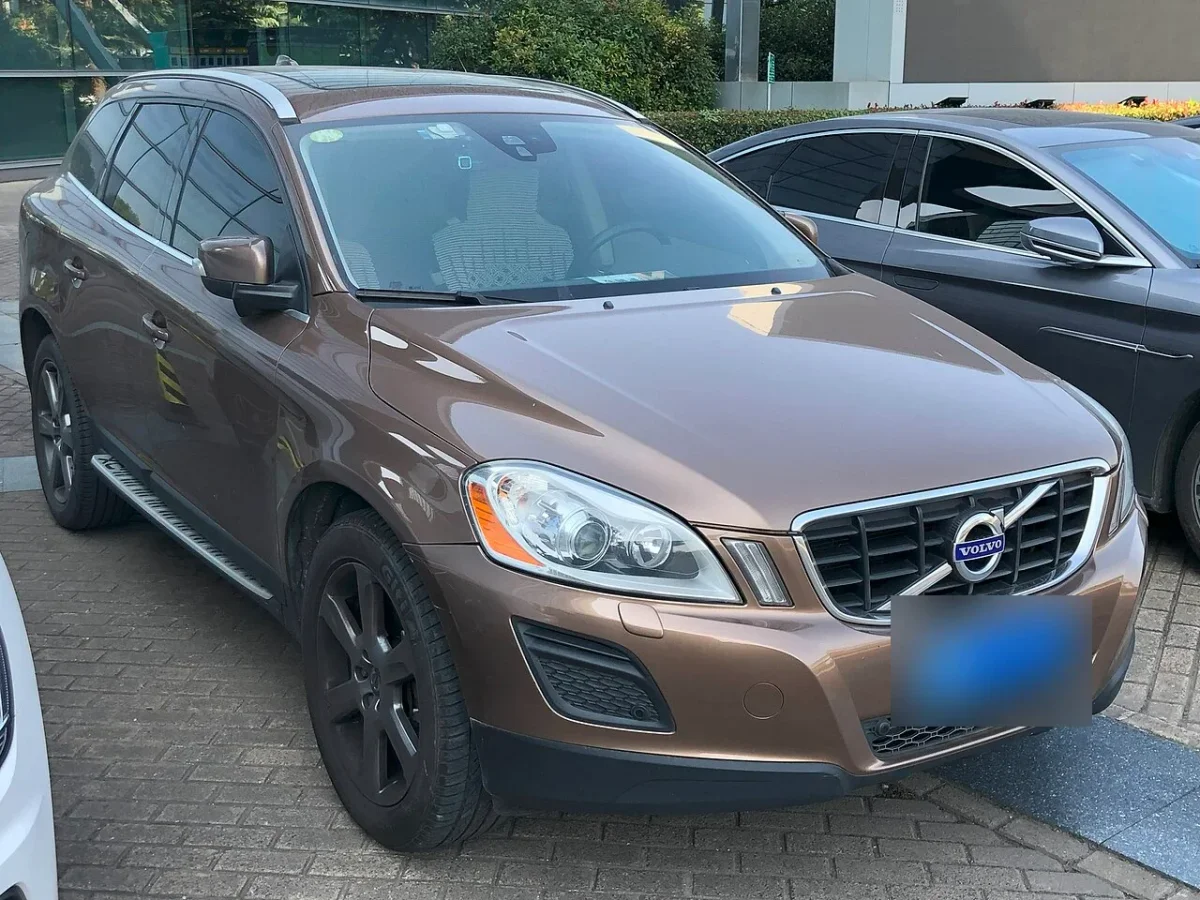
▲ 상하이 안팅에서 2023년 10월 31일 촬영된 1세대 XC60(번호판은 카프리즘이 흐림 처리). 현행 모델이 아니다 ⓒ JamesYoung8167, Wikimedia Commons (CC BY-SA 4.0)
3. 미주 −14%, 유럽 +2%: 지역별로 보면 중국만의 문제가 아니다
3분기 전 세계 소매 판매는 141.3천 대로 11% 줄었고, 줄어든 곳은 중국과 미주였다. 유럽·기타는 90.5천 대로 2% 늘었다. 10월 2일 판매 발표의 141,609대(−10.7%)는 이후 데이터 보정으로 소폭 달라졌고, 이 글은 최종 중간보고서 값(천 대 단위)을 쓴다.
| 지역 | 판매 대수 | 전년 동기 대비 | 볼보카 설명 |
|---|---|---|---|
| 유럽·기타 | 90.5천 대(유럽 75.4천, +4%) | +2% | 전동화 비중 64%, 완전 전기차 45% |
| 미주 | 30.8천 대(미국 23.8천, −9%) | −14% | 약한 소비 심리, SUV 경쟁, 높은 전년 기저 |
| 그레이터 차이나 | 19.9천 대(중국 본토 18.6천, −43%) | −41% | 현지 경쟁·가격 압박·프리미엄 시장 −21% |
| 전 세계 | 141.3천 대 | −11% | 완전 전기차 45.1천 대(+29%, 비중 32%) |
유럽이 늘었어도 중국과 미주의 감소 폭이 커서 전체는 11% 줄었다. 미국 단독 판매는 23.8천 대로 26.0천 대에서 9% 줄었는데, 미국 매출은 97.1억 크로나로 144.7억에서 약 33% 줄어 판매 대수 감소보다 매출 감소가 훨씬 컸다(카프리즘 계산).
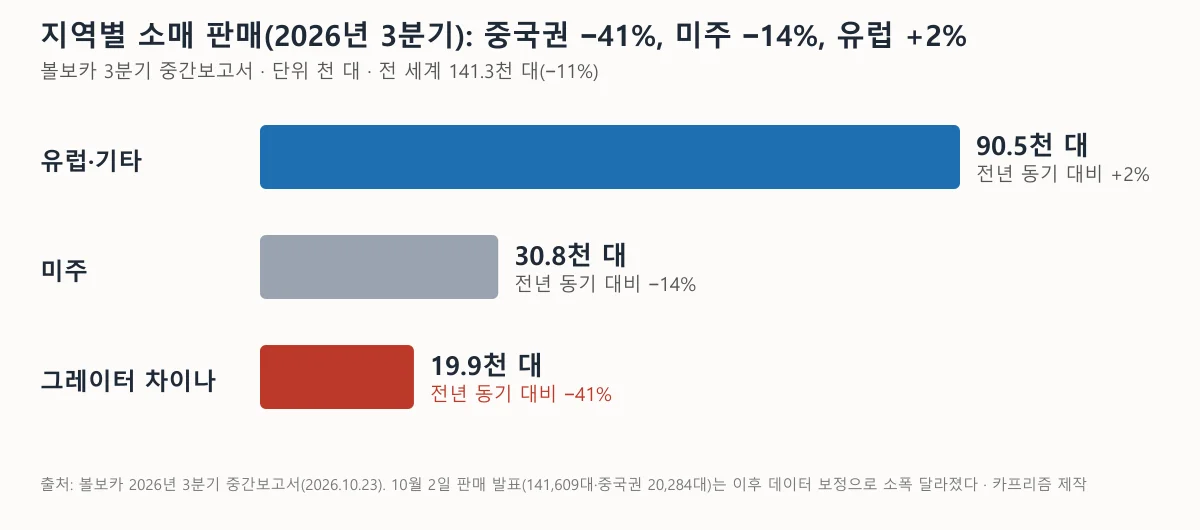
▲ 3분기 지역별 판매. 그레이터 차이나가 가장 크게 줄었고 유럽·기타만 늘었다 ⓒ 카프리즘 제작 도표
도매와 소매의 간격도 있다. 보고서에 따르면 도매(딜러 출하)는 130.8천 대로 161.0천 대에서 19% 줄었고 생산은 17% 줄어, 소매 −11%보다 낙폭이 크다. 보고서는 이 간격의 이유를 따로 설명하지 않았다(일부 외신은 딜러 재고 감축으로 해석). 재고 해석은 카프리즘의 추정으로만 둔다.
미국 쪽 부담으로 보고서 서한은 관세와 전동화 차량 인센티브 폐지를 꼽았다. 볼보카는 2027년 1분기부터 XC60을 미국 찰스턴에서 현지 생산하고, 미국 시장을 4개 권역으로 나눠 상품·마케팅·영업을 고객에게 가깝게 하겠다고 밝혔다.
4. 2,500명 추가 감원: 2025년 3,000명과 합치면 약 5,500명
볼보카는 전 세계에서 약 2,500개 일자리를 줄이겠다고 밝혔고, 그중 약 2,000개는 스웨덴이다. 방식은 컨설턴트 계약 종료, 자연 감소, 선별적 퇴직 프로그램으로 전해졌다. Motor1은 이를 전체 인력의 약 6%로 설명했다.
| 시점 | 내용 | 규모 |
|---|---|---|
| 2025년 4~5월 | 180억 크로나 절감 계획, 사무직 중심 감원 발표 | 약 3,000명(사무직의 약 15%) |
| 2026년 10월 23일 | 간접비·변동비 50억 크로나 추가 절감과 감원 | 약 2,500명(스웨덴 약 2,000명) |
| 합계(카프리즘 계산) | 두 번의 감원 합산 | 약 5,500명 |
두 감원의 범위가 같지 않을 수 있어(2025년은 사무직 기준) 단순 합산은 규모를 짐작하는 용도로만 봐야 한다. 보고서에 따르면 2027년 말까지 효과가 모두 반영되면 총 간접비는 2024년보다 약 25% 낮아지고, 투자는 2024년보다 약 30% 적은 수준이다. 생산 현장 인력은 "기존 유연성"을 활용해 물량에 맞춘다고 했다. 10월에 결정한 구조조정 프로그램의 비용은 약 6억 크로나이고 4분기에 충당금으로 반영된다.
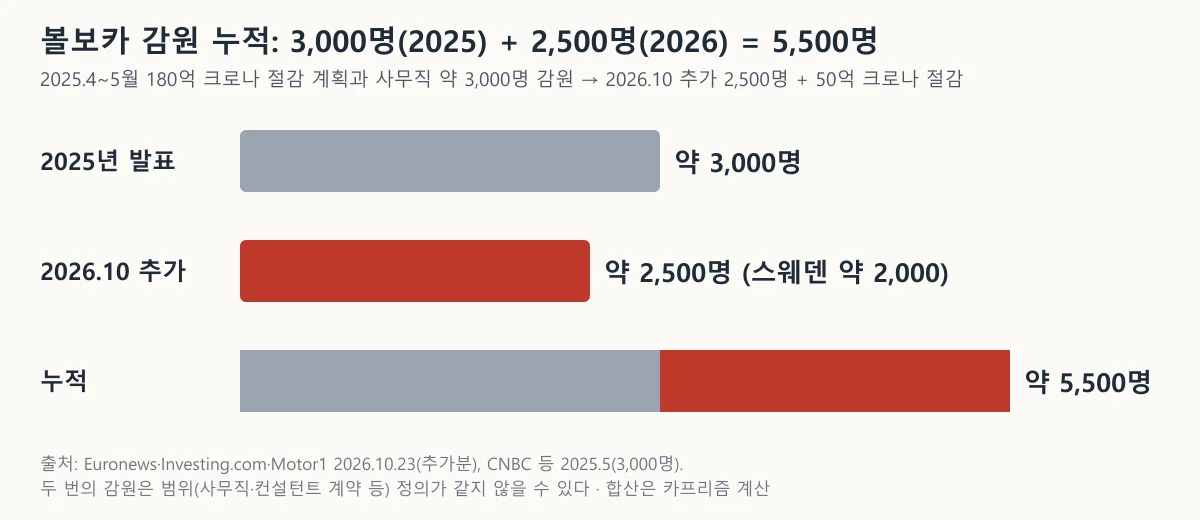
▲ 볼보카 감원 누적. 2026년 추가분과 합산은 카프리즘 계산이다 ⓒ 카프리즘 제작 도표
경영진도 바뀐다. Euronews에 따르면 호칸 사무엘손 CEO는 "매우 어려운 환경"이라며 손익분기점을 낮추고 현금흐름을 개선해야 한다고 말했고(중간보고서 서한에도 같은 취지), 스코다 CEO 클라우스 젤머가 늦어도 2027년 10월 1일까지 후임이 된다. 선임 배경은 볼보 신임 CEO 기사에서 따로 다뤘다.
▲ 예테보리의 볼보카 본사 건물(야간 촬영, 촬영일 확인 못함). 2,500명 감원 중 약 2,000명이 스웨덴이다 ⓒ RandomEuropean, Wikimedia Commons (CC BY-SA 4.0)
카프리즘 시선
매출은 864억에서 669억 크로나로 195억 줄었다. 같은 발표에서 약속한 추가 절감은 50억 크로나이니, 절감만으로 줄어든 매출을 메우는 구조는 아니다. 영업손익은 +64억에서 −56억 크로나로 120억 움직였다.
다만 이 비교는 기사에 제시한 공개 수치만으로 한 계산이다. 절감 효과는 2027년 말에야 모두 반영된다고 하니, 다음 분기 실적에서 곧바로 확인되는 숫자는 아니다.
5. 신차 13종은 언제 나오나: 감원 속에서도 공세는 이어진다
볼보카는 2030년 말까지 신차 13종(서구 7종·중국 6종)을 투입하는 계획을 유지한다. 이 계획은 9월 전략 발표 때 나왔고, 왜건 부활 발언의 실제 의미는 신차 13종 기사에서 따로 가렸다.
이번 실적에서 전해진 일정은 다음과 같다. 2027년에 신차 3종을 공개(Investing.com이 전한 발표 슬라이드 기준, 오토트리뷴은 유럽용 1종과 중국 전용 2종으로 설명)하고, 낮은 가격대를 겨냥한 SPA3 기반 차세대 전기차는 2027년 여름 이후 첫 고객 인도를 시작한다. XC90·XC60 장거리 플러그인 하이브리드는 유럽 인도를 올해, 미국 인도를 그 직후 시작한다.
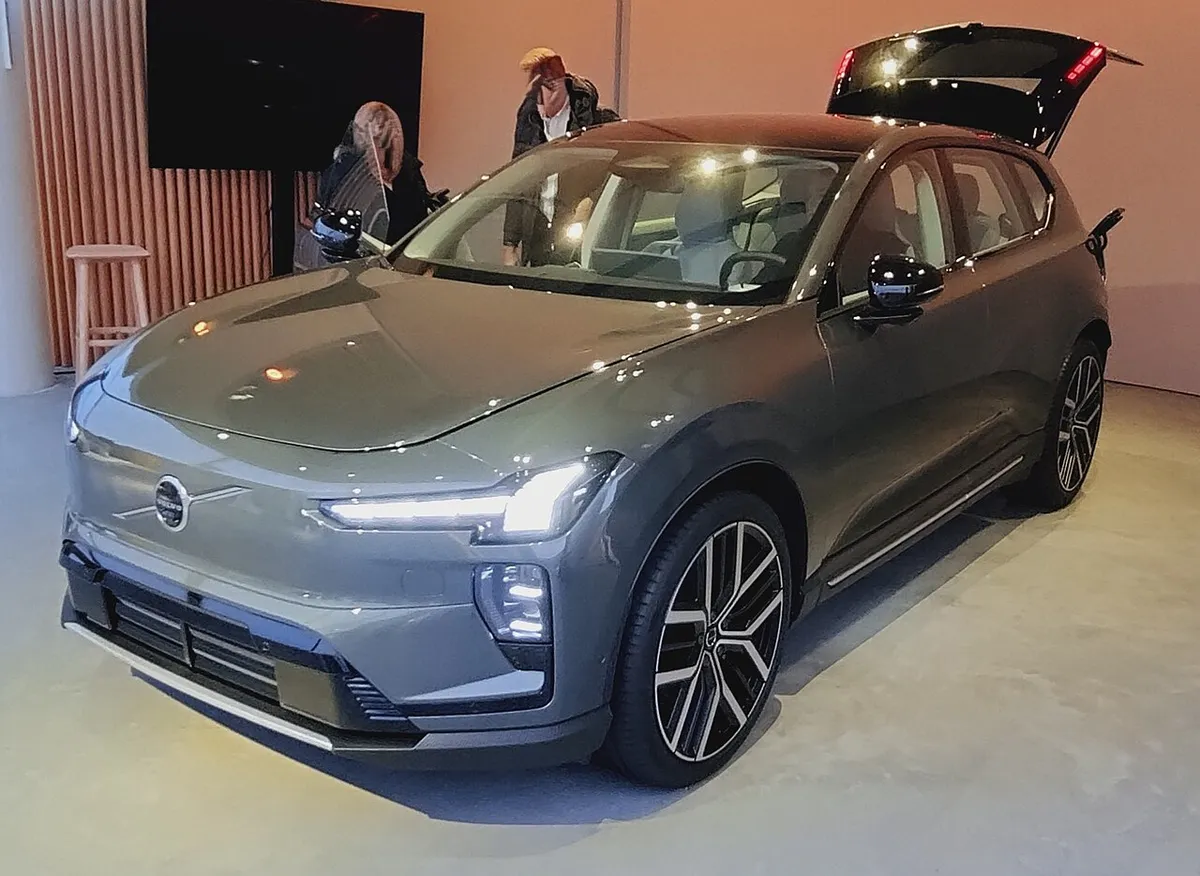
▲ EX60(전시 차량). Investing.com은 유럽 주문이 5만 대를 넘었다고 전했다 ⓒ Herranderssvensson, Wikimedia Commons (CC BY-SA 4.0)
아쉬운 점과 주의할 점
- 생산 확대 지연: EX60 주문은 유럽에서 5만 대를 넘었지만, 셀투보디 등 새 생산 기술 탓에 생산 확대가 계획보다 늦다고 보고서가 밝혔다.
- 단기 현금흐름: 영업·투자 현금흐름이 −89억 크로나(순현금 10억, 총 유동성 550억 크로나)로, 보고서는 계획된 재고 확대도 원인으로 꼽았다.
- 전략 수정: Euronews는 볼보가 2030년까지 전 차종을 전기차로 파는 2024년 목표를 접었다고 전했다.
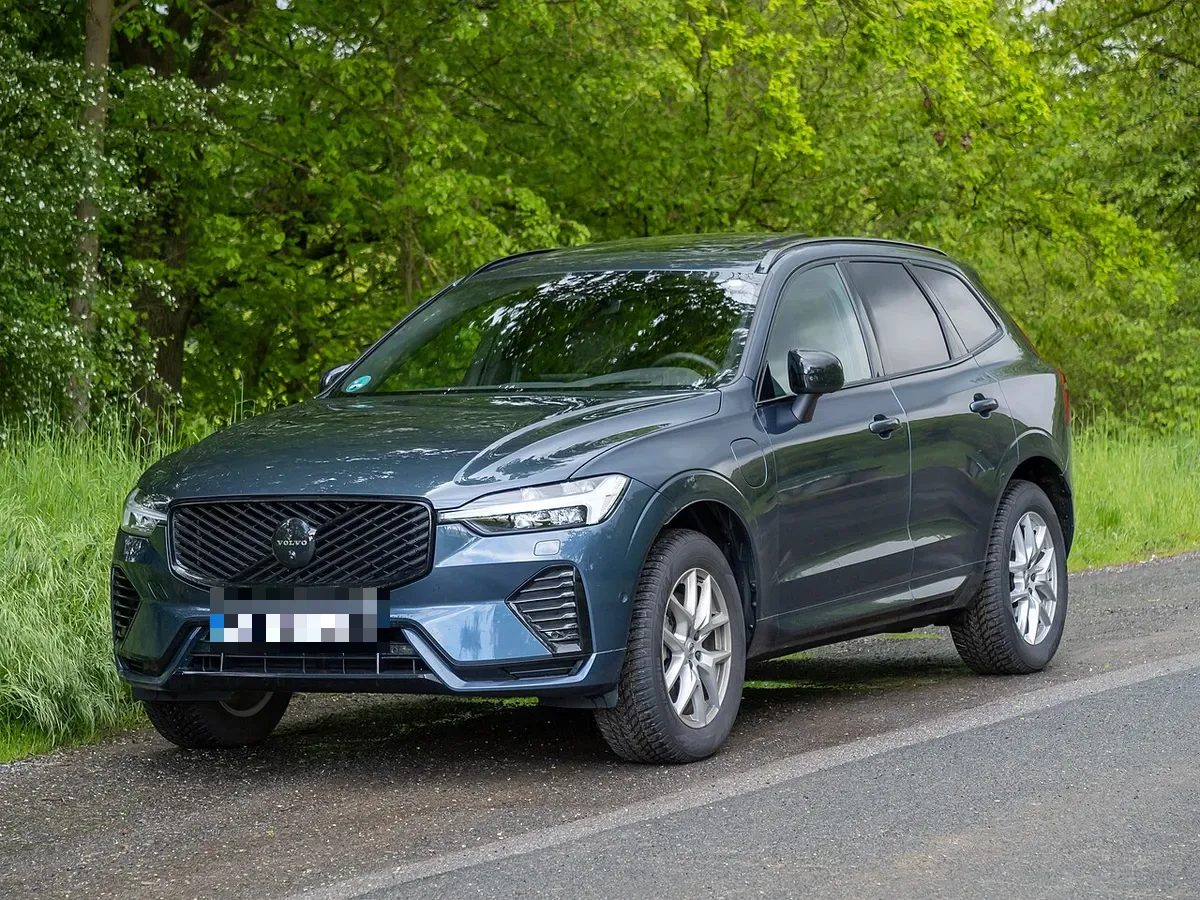
▲ XC60 T8 PHEV(2026년 5월 독일 촬영). 장거리 PHEV 확대가 서구 시장 대응 카드 중 하나다 ⓒ Matti Blume, Wikimedia Commons (CC BY-SA 4.0)
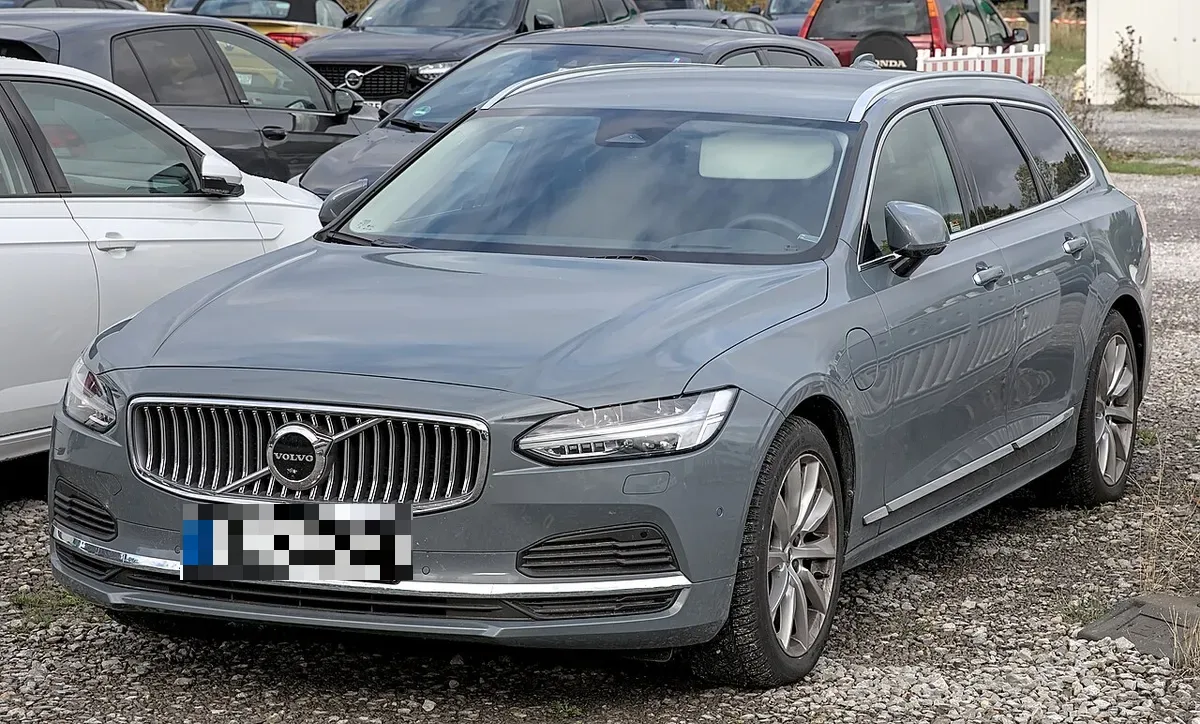
▲ 현재 판매 중인 V90 왜건(독일 촬영). 왜건은 볼보의 전통 차종이지만 이번 실적 발표의 신차 목록에는 포함되지 않았다 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
6. 한국 구매자에게는 무슨 뜻인가: 9월 1,414대, 1~9월 10,612대
이번 실적 발표에서 볼보카가 한국 시장을 따로 언급한 내용은 확인하지 못했다. 감원도 대부분 스웨덴이고, 한국 판매·AS 변화는 발표되지 않았다.
한국 판매는 KAIDA 자료를 인용한 보도로 본다. 파이낸셜뉴스(10월 6일)에 따르면 9월 볼보 신규 등록은 1,414대로 5위였고, 겟차는 같은 자료로 1~9월 누적 10,612대를 전했다. 렉서스(11,197대)와는 585대 차이다. 2025년 연간 판매는 14,903대로 보도됐다. 전년 9월(1,399대, 6위)과 비교하면 9월 단월은 15대(약 1.1%) 늘었다. 전년 9월 수치는 같은 KAIDA 자료를 인용한 오토뷰 보도로 확인했다.
| 항목 | 대수 | 출처 |
|---|---|---|
| 2026년 9월 신규 등록 | 1,414대 | 파이낸셜뉴스 2026.10.6 |
| 2026년 1~9월 누적 | 10,612대 | 겟차(KAIDA 인용, 단일 매체) |
| 2025년 9월 신규 등록(비교용) | 1,399대 | 오토뷰 2025.10(KAIDA 인용) |
| 2025년 연간 | 14,903대 | 겟차(KAIDA 인용) |
9월 단월 판매는 전년과 거의 같았다. 1~9월 누적이 전년 같은 기간과 어떻게 다른지는 KAIDA 원자료에 접속하지 못해 확인하지 못했다. 글로벌 적자가 곧바로 국내 가격이나 재고로 이어진다고 볼 근거는 현재 없고, 이 글이 확인한 한국 관련 사실은 위 판매 대수가 전부다.
📍 국내 구매 전에 확인할 것
볼보 신차의 국내 가격은 해외보다 낮게 책정된 사례가 있었다(ES90 7,294만 원부터, 상세는 볼보·BMW·벤츠 한국 가격 기사). 중고 보유 비용은 XC60 중고 2,000만 원대 기사에서 볼 수 있다. 계약 전에는 볼보코리아 공식 사이트에서 현재 판매 조건을 직접 확인하는 편이 안전하다. 볼보코리아 공식 사이트 바로가기
실적 원문(중간보고서 PDF 포함)은 mfn.se의 볼보카 공시에서 확인할 수 있다. 3분기 중간보고서 바로가기
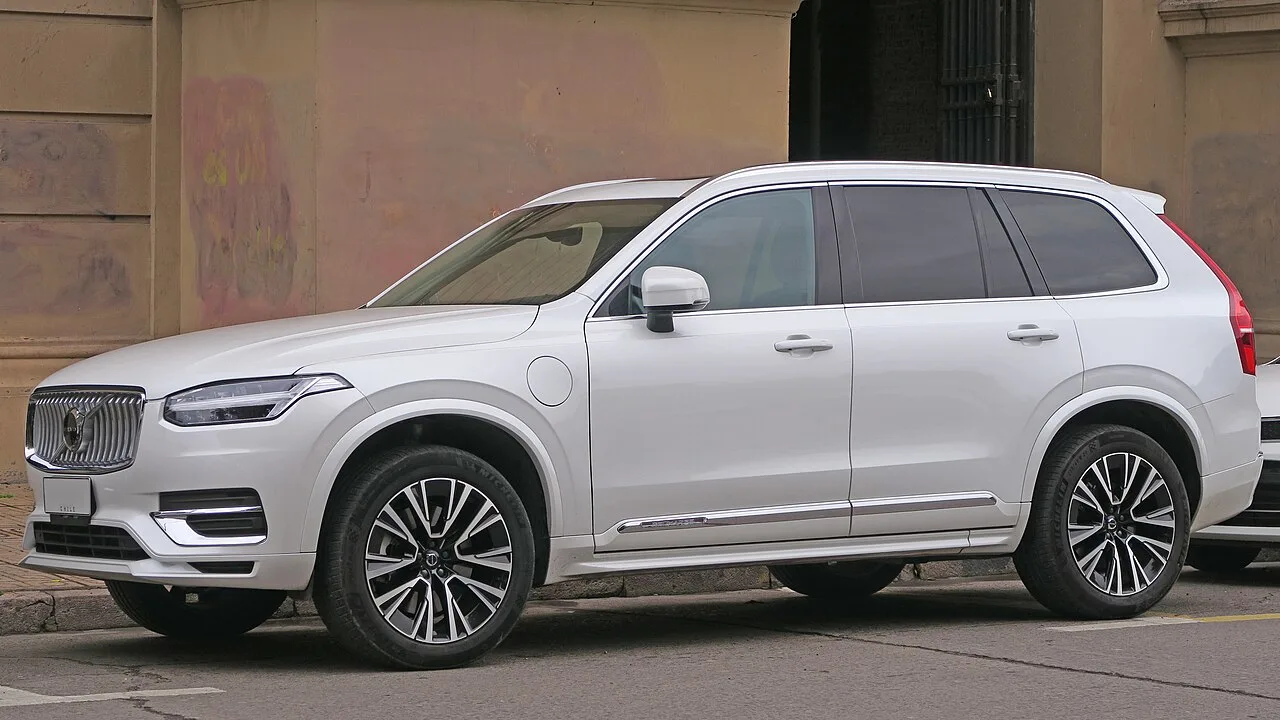
▲ XC90 T8 리차지(자료사진). 볼보카는 XC90·XC60 장거리 PHEV 생산을 앞당긴다고 밝혔다 ⓒ RL GNZLZ, Wikimedia Commons (CC BY-SA 4.0)
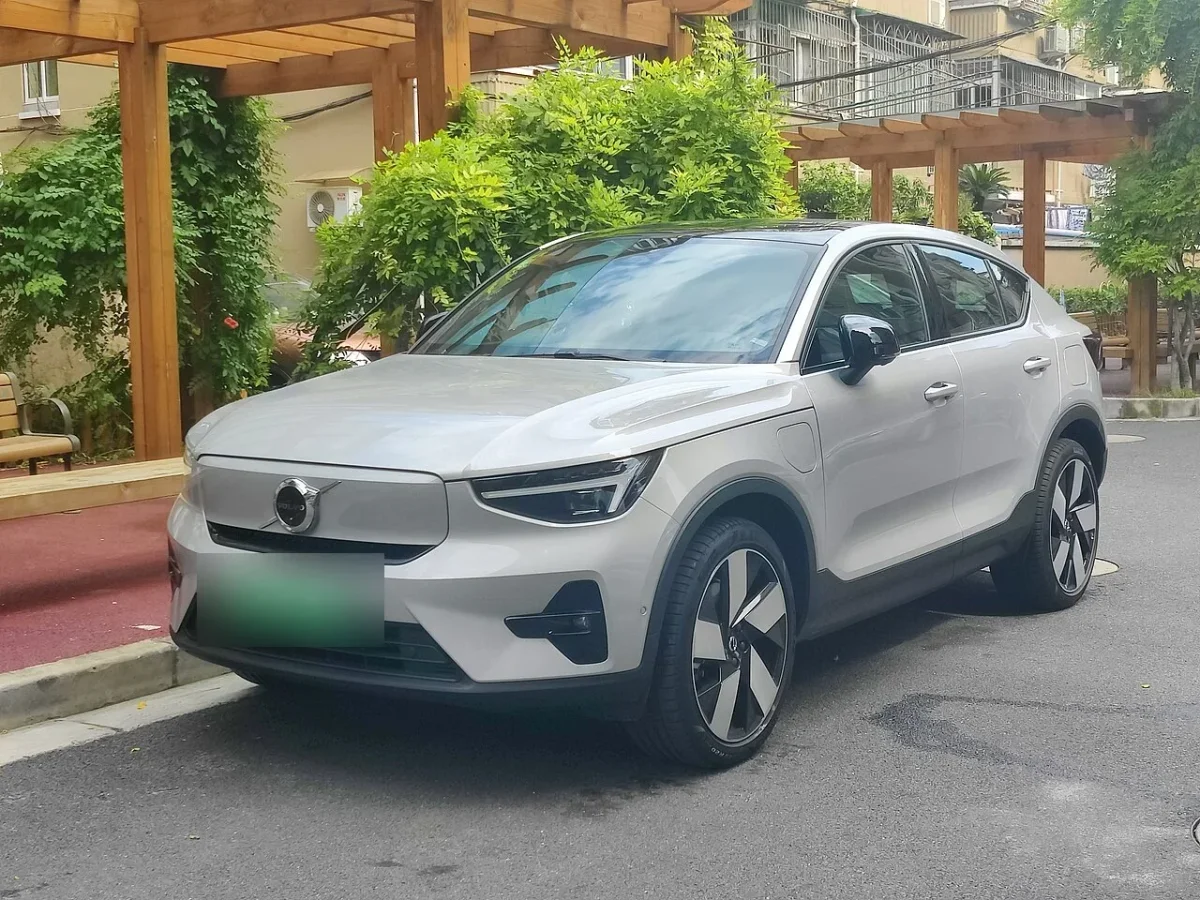
▲ 중국 녹색 번호판을 단 볼보 C40 리차지(번호판은 카프리즘이 흐림 처리, 촬영지 상세 확인 못함) ⓒ Evnerd, Wikimedia Commons (CC BY-SA 4.0)
7. 이 글이 확인하지 못한 것
✅ 확인 한계
· 볼보카 3분기 중간보고서: mfn.se 공시 원문(PDF)을 직접 확인했다. 순손익 −57억 크로나는 보고서 표(−5,730백만 크로나)에서 확인했다. 잉여현금흐름은 보고서 정의로 영업·투자 현금흐름의 합이다
· 중국 매출 감소: CEO 서한은 "almost 50 per cent"라고 썼고, 정확한 %는 보고서 표에서 카프리즘이 계산(본토 −46.7%, 그레이터 차이나 −43.8%)
· 소매 판매는 10월 2일 판매 발표(141,609대)와 중간보고서(141.3천 대)가 소폭 다르다. 보고서의 중국 데이터 보정 주석 때문으로 보이며, 이 글은 보고서 값을 썼다
· 도매 −19%의 원인: 보고서는 이유를 설명하지 않아 재고 조정 여부는 확인하지 못함
· 한국 시장·AS·가격에 미치는 영향: 볼보카·볼보코리아가 밝힌 바 없음. 한국 판매는 KAIDA 자료를 인용한 보도로 확인했고(KAIDA 사이트 직접 접속 실패), 1~9월 누적 10,612대는 단일 매체 수치이며 전년 동기 누적은 확인하지 못함
· 환율: ECB 참조환율(1크로나=133.18원, 10월 23일)을 썼으며 시중은행 고시환율은 확인하지 못함
· 2025년 약 3,000명 감원: 로이터·CNBC 등 보도 기준이며 이번 보고서에는 수치가 없음
8. 요약
볼보카는 2026년 3분기에 매출 669억 크로나(−22.6%), 영업손익 −56억 크로나(전년 +64억), 순손실 57억 크로나를 냈고(중간보고서 기준), 약 2,500명을 추가로 줄인다. 2025년 약 3,000명과 합치면 약 5,500명이다(카프리즘 계산).
"중국 반토막"은 매출 이야기(CEO "거의 50%", 본토 −46.7%)이고, 소매 판매는 그레이터 차이나 19.9천 대로 −41%다. 미주는 −14%, 유럽·기타는 +2%였다. 한국은 9월 1,414대(전년 9월 1,399대), 1~9월 10,612대(보도)이며, 볼보가 한국 영향을 따로 밝힌 내용은 없다.