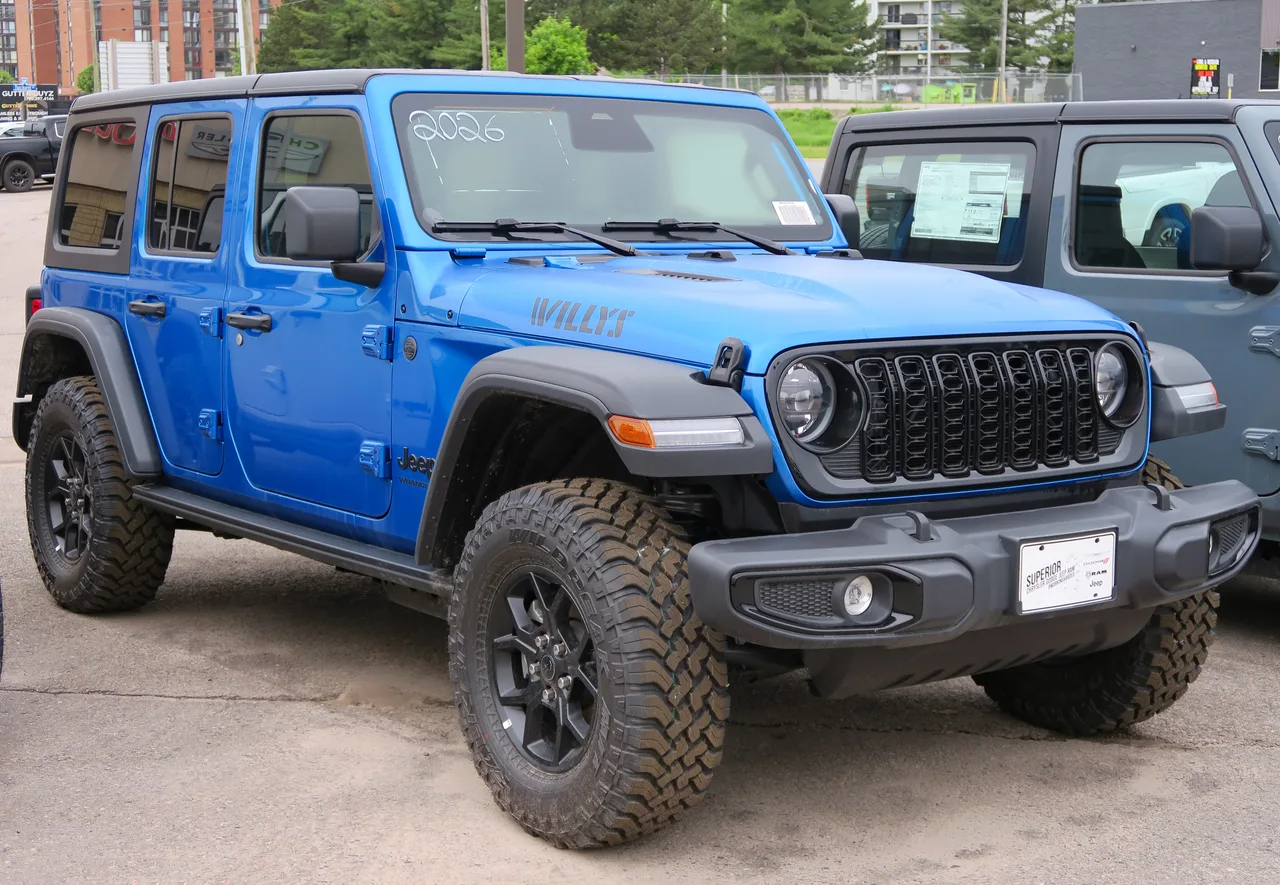
▲ 지프(사진은 랭글러). 차세대 체로키는 멕시코를 떠나 일리노이 벨비데레 공장에서 생산된다
같은 주에 두 건의 생산지 이전 소식이 나왔습니다.
스텔란티스는 차세대 지프 체로키를 멕시코가 아닌 미국 일리노이주 벨비데레 공장에서 만들기로 했습니다. 포드는 링컨 노틸러스의 중국 수입을 단계적으로 중단하고 미국 생산을 늘리겠다고 밝혔습니다.
두 발표는 별개입니다. 하지만 배경에 놓인 숫자를 보면 같은 흐름 위에 있습니다. 2025년 봄 이후 GM·스텔란티스·토요타가 미국 내 제조에 투입한 금액만 500억 달러를 넘습니다.
1. 지프 체로키 — 4년 만에 세대교체하며 공장을 옮긴다
현행 체로키는 멕시코에서 생산됩니다. 차세대 모델은 일리노이주 벨비데레 어셈블리로 옮겨갑니다. 2028년 상반기 파일럿 생산을 시작해 2029년 하반기 양산에 들어갑니다.
여기서 눈에 띄는 것은 모델 수명입니다. 현행 체로키는 2025년에 출시됐습니다. 2029년에 다음 세대가 나온다면 약 4년 만의 세대교체입니다. 통상 6~8년인 신차 주기와 비교하면 이례적으로 짧습니다.
투자 규모도 늘었습니다. 당초 6억 달러로 알려졌던 벨비데레 공장 투자가 8억 달러 이상으로 상향됐습니다. 이 공장에서는 체로키를 포함해 최소 두 개 모델이 생산될 예정입니다.
플랫폼은 신형 STLA One입니다. 스텔란티스는 이 공장이 "모든 파워트레인 변형을 2교대로 생산할 수 있다"고 밝혔는데, 내연기관·하이브리드·전기 구동계를 같은 라인에서 처리할 수 있다는 뜻입니다. 어느 파워트레인이 팔릴지 확신할 수 없는 지금 시점에서, 유연성 자체를 설비에 넣어둔 셈입니다.
다만 짚어둘 것이 있습니다. 스텔란티스는 이번 발표에서 관세를 이전 사유로 언급하지 않았습니다. 생산지 이전의 공식 배경은 밝히지 않았습니다.
▲ 벨비데레 공장은 STLA One 플랫폼으로 전 파워트레인을 2교대 생산할 수 있도록 준비된다
2. 링컨 — 중국에서 만들어 미국에 팔던 구조를 접는다
링컨 노틸러스는 중국 창안포드 합작사의 항저우 공장에서 만들어 미국으로 들여오는 모델입니다. 포드는 이 중국 수입을 향후 몇 년에 걸쳐 단계적으로 중단하겠다고 밝혔습니다.
노틸러스의 비중은 작지 않습니다. 2025년 링컨의 미국 판매는 총 10만6,868대였고, 이 중 노틸러스가 3만3,744대였습니다. 브랜드 판매의 약 3분의 1입니다. 두 번째로 많이 팔린 콜세어(2만6,566대)까지 더하면 절반을 넘습니다.
문제는 대체 생산지입니다. 포드는 2030년부터 미국 내 링컨 생산을 늘리겠다는 목표를 제시했지만, 현재 켄터키와 시카고 공장은 네비게이터와 에비에이터 생산으로 이미 포화 상태입니다. 새 라인을 만들거나 기존 라인을 재편해야 합니다.
그래서 실제 중단 시점은 불투명합니다. 업계에서는 노틸러스가 2030년까지 계속 중국에서 수입될 가능성도 제기됩니다. "단계적 중단"이라는 표현이 그만큼 넓게 열려 있다는 뜻입니다.
링컨은 국내 시장에서도 최근 체제를 바꿨습니다. 올해 1월 본사 직영에서 딜러 주도형으로 전환했고, 1~7월 판매는 361대로 전년 대비 56.2% 줄었습니다.
▲ 포드는 2030년부터 미국 내 링컨 생산을 늘리겠다는 목표를 제시했다
3. 500억 달러가 움직인 배경
개별 발표로 보면 각자의 사정입니다. 그런데 2025년 봄 이후 GM·스텔란티스·토요타가 미국 제조에 500억 달러 이상을 투자했다는 사실을 함께 놓으면 흐름이 보입니다.
배경에는 관세가 있습니다. 미국은 수입 자동차와 부품에 대한 관세를 강화해 왔고, 특히 중국산에는 고율 관세를 매기고 있습니다. 관세가 일정 수준을 넘으면 해외에서 싸게 만들어 들여오는 것보다 미국에서 만드는 편이 유리해지는 지점이 생깁니다.
이 계산은 앞서 다룬 웨이모 사례와 정확히 반대편에 있습니다. 웨이모는 127.5% 관세를 내고도 중국차를 사는 것이 쌌습니다. 대량 구매자에게는 관세를 내는 편이 나았고, 완성차 제조사에게는 공장을 옮기는 편이 나았습니다. 같은 관세가 주체에 따라 다른 결론을 만든 셈입니다.
차이를 만드는 것은 물량과 시간입니다. 웨이모는 수천 대를 지금 사야 했고, 완성차 제조사는 수십만 대를 10년 이상 팔아야 합니다. 물량이 크고 기간이 길수록 공장을 옮기는 고정비가 회수됩니다.
4. 되돌아오는 데 드는 비용
생산 회귀가 공짜는 아닙니다. 숫자를 보면 부담이 분명합니다.
| 항목 | 내용 |
|---|---|
| 벨비데레 투자 | 8억 달러 이상 (당초 6억에서 상향) |
| 준비 기간 | 2028년 파일럿 → 2029년 양산 |
| 링컨 대체 생산 | 켄터키·시카고 공장 이미 포화 |
| 업계 투자 총액 | 500억 달러 이상 (2025년 봄 이후) |
체로키의 경우 결정에서 양산까지 3년 이상이 걸립니다. 그 사이에 관세 정책이 바뀔 수도 있고, 시장 수요가 달라질 수도 있습니다. 그럼에도 8억 달러를 넣는다는 것은, 제조사들이 이 정책 방향이 상당 기간 유지될 것으로 본다는 뜻입니다.
그리고 이 비용은 결국 어딘가로 갑니다. 인건비가 높은 지역으로 생산을 옮기면 대당 원가가 오르고, 그 부담은 차값이나 마진 둘 중 하나에 반영됩니다. 앞서 한국 수출 통계에서 대수는 늘었는데 대당 단가가 3.7% 떨어진 현상을 다룬 적이 있는데, 관세 시대의 원가 부담이 어디로 흡수되는지 보여주는 사례였습니다.
▲ 신형 플랫폼은 내연기관과 전기 구동계를 같은 라인에서 처리할 수 있도록 설계된다
5. 한국 제조사에는 무엇을 뜻하나
같은 압력은 한국 제조사에도 적용됩니다. 현대차그룹은 이미 미국 조지아주에 전기차 공장을 세우고 현지 생산을 늘려 왔습니다.
다만 국내 관점에서 눈여겨볼 것은 국내 생산 물량입니다. 현지 생산이 늘어나면 국내 공장에서 만들어 수출하는 물량은 상대적으로 줄어듭니다. 앞서 캐스퍼 사례에서 확인했듯, 생산 배분은 국내 소비자의 출고 대기에도 직접 영향을 줍니다.
정리하면 지금 벌어지는 일은 지난 30년간 진행된 생산 세계화의 부분적 역전입니다. 인건비가 싼 곳에서 만들어 비싼 시장에 파는 구조가, 관세라는 변수 앞에서 다시 계산되고 있습니다.
다만 이 흐름이 끝까지 갈지는 아직 알 수 없습니다. 링컨의 사례처럼 "단계적 중단"이 실제로는 몇 년 더 이어지는 경우도 있고, 정책이 바뀌면 계획도 바뀝니다. 확실한 것은 제조사들이 지금 그 방향으로 돈을 넣고 있다는 사실입니다.