▲ 신형 RAV4 하이브리드(커먼즈 표기 2025 Adventure) 전면. 일본어 안내판이 보이는 전시장 촬영이다 ⓒ TTTNIS, Wikimedia Commons (CC0)
"영업이익 34% 급증, 120조 원 주주환원"이라는 제목과 "6분기 만의 반등"이라는 제목을 나란히 놓으면, 토요타가 이번 반기에 얼마나 벌었는지 오히려 헷갈린다. 11월 5일 토요타가 공시한 반기 결산 자료를 직접 열어 보니 상반기(4~9월) 영업이익은 2조 1,911억 엔으로 9.2% 늘었고, 34.3%는 7~9월 분기 증가율이었다.
이 글은 토요타 공식 IR의 반기 결산 단신과 프레젠테이션 수치로 이익이 어디서 왔는지, 판매는 왜 제자리였는지, 보도에 나온 숫자가 공식 수치와 어떻게 다른지를 정리한다. 소재가 된 보도는 오토헤럴드(2026.11.6)와 지피코리아(2026.11.6)이며, 두 매체의 숫자는 공식 자료와 일일이 대조했다.
1. 상반기 영업이익 2조 1,911억 엔, 왜 판매는 -0.5%일까: 공식 수치 한눈에
토요타의 2027회계연도 상반기(2026년 4월~9월) 영업이익은 2조 1,911억 엔으로 전년보다 9.2% 늘었지만, 연결 판매 대수는 475.8만 대로 0.5% 줄었다. 매출은 9.5%, 순이익은 26.1% 늘었는데, 영업이익률은 8.1%로 전년과 같았다.
| 항목 | 전년 상반기 | 올해 상반기 | 증감 |
|---|---|---|---|
| 매출 | 24조 6,308억 엔 | 26조 9,625억 엔 | +9.5% |
| 영업이익 | 2조 57억 엔 | 2조 1,911억 엔 | +9.2% |
| 세전이익 | 2조 4,781억 엔 | 2조 9,544억 엔 | +19.2% |
| 순이익(토요타 귀속) | 1조 7,734억 엔 | 2조 2,364억 엔 | +26.1% |
| 연결 판매 대수 | 478.3만 대 | 475.8만 대 | -0.5% |
| 토요타·렉서스 소매 판매 | 526.7만 대 | 505.9만 대 | -4.0% |
| 평균 환율(달러 / 유로) | 146엔 / 168엔 | 159엔 / 184엔 | 엔화 약세 |
영업이익은 9.2% 늘었는데 소매 판매가 4.0% 줄어든 배경에는 같은 기간 엔화가 달러당 146엔에서 159엔으로 약해져 해외에서 번 돈의 엔화 환산액이 커진 점이 있다. 연결 판매 -0.5%에는 히노(Hino) 연결 제외 영향도 섞여 있는데, 이는 5번 항목에서 따로 계산한다.
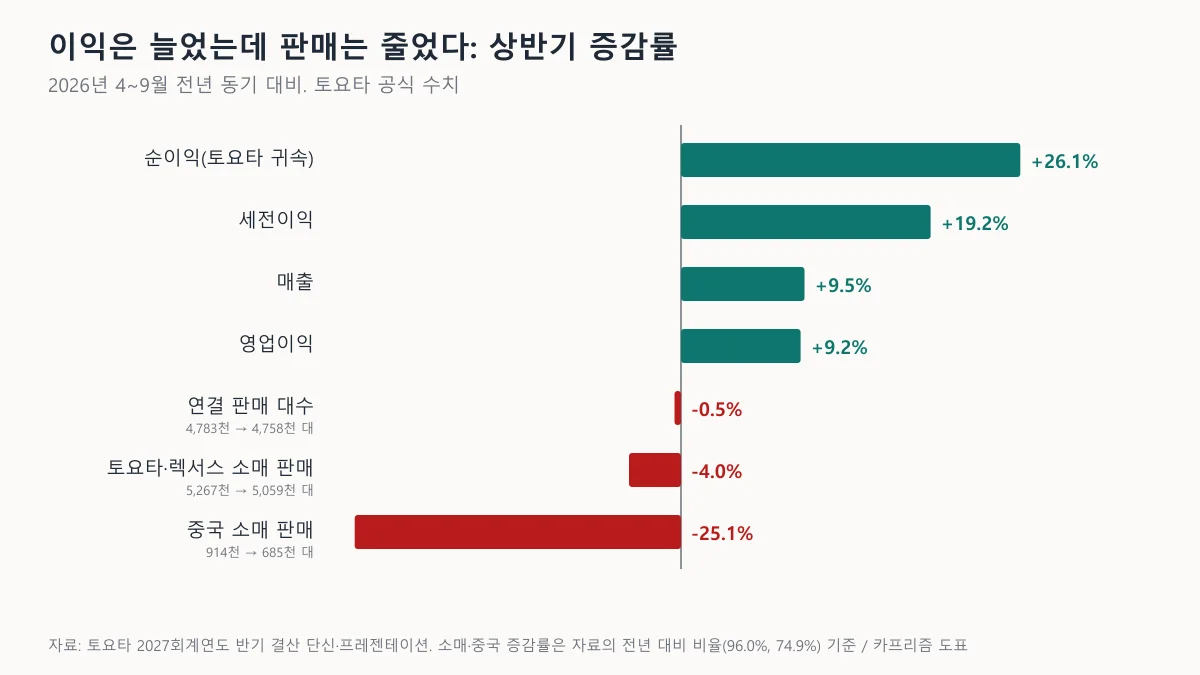
▲ 토요타 상반기 증감률 비교. 이익 지표는 모두 플러스, 판매 지표는 모두 마이너스다 ⓒ 카프리즘 제작
이 숫자의 출처는 토요타가 11월 5일 낸 반기 결산 단신(Financial Summary)과 프레젠테이션 자료다. 토요타 IR 프레젠테이션 바로가기
2. 영업이익 증가분 1,854억 엔보다 큰 엔저 효과 6,850억 엔: 이익은 어디서 났나
토요타 프레젠테이션의 영업이익 증감 분석에서 환율 효과는 +6,850억 엔으로, 전체 증가분 +1,854억 엔의 약 3.7배다. 원가 절감 노력(-3,400억 엔)과 기타(-3,046억 엔)가 이 효과를 상당 부분 깎아냈다.
| 요인 | 금액(억 엔) | 원화 환산(카프리즘 계산) |
|---|---|---|
| 환율 효과 | +6,850 | 약 +5조 9,000억 원 |
| 판매 활동(Marketing efforts) | +1,650 | 약 +1조 4,200억 원 |
| 비용 증감·절감 | -200 | 약 -1,700억 원 |
| 원가 절감 노력(Cost reduction) | -3,400 | 약 -2조 9,200억 원 |
| 기타(미실현이익 조정 -2,363, 스왑 평가손익 -430 등 포함) | -3,046 | 약 -2조 6,200억 원 |
| 합계(영업이익 증가분) | +1,854 | 약 +1조 6,000억 원 |
환율 효과가 이렇게 큰 이유는 토요타가 일본에서 만들어 수출하는 차와 해외 자회사의 이익이 엔화로 환산될 때 엔저가 그대로 이익을 키우기 때문이다. 원화 환산은 지피코리아 보도(11월 6일)의 엔화-원화 환산값에서 역산한 100엔=860원 안팎을 가정한 카프리즘 계산이며, 실제 환율과는 다를 수 있다.
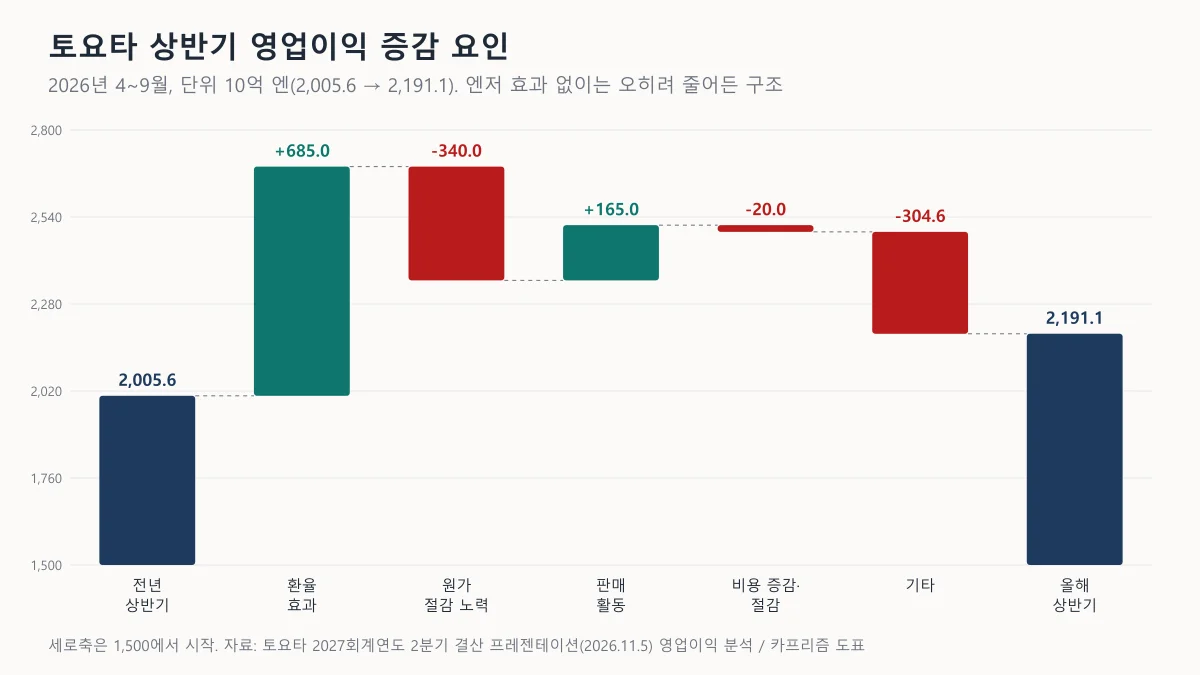
▲ 상반기 영업이익 증감 요인. 초록 막대가 이익을 늘린 요인, 빨강이 줄인 요인이다 ⓒ 카프리즘 제작
위 계산에서 환율 효과만 단순히 빼면 -4,996억 엔이 되지만, 토요타가 따로 제시하는 지표는 범위가 다르다. 프레젠테이션은 환율과 스왑 평가손익 등의 전체 영향을 제외한 영업이익 증감도 따로 표시하는데, 상반기는 -1,950억 엔, 7~9월은 +100억 엔으로 읽힌다(도표 주석 해석이라 정확한 산식은 토요타 설명을 확인해야 한다). 엔저 효과를 빼면 상반기 수익력이 전년보다 후퇴했다는 뜻이며, 원자재 가격 상승(-4,650억 엔, 중동 정세 영향 -1,250억 엔 포함)을 원가 절감 +1,250억 엔 등으로 일부만 만회한 결과다.
▲ 토요타 캠리 하이브리드(XV80) 전면. 이번 결산에서 하이브리드는 판매 구성을 끌어올린 축이었다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
3. 반기 +9.2%와 분기 +34.3%: '34% 급증'과 '6분기 만에 반등'을 공식 자료로 확인
34%라는 숫자는 상반기가 아니라 7~9월 분기 영업이익 증가율(839.5 → 1,127.6십억 엔, +34.3%)과 정확히 맞는다. 오토헤럴드 제목은 "상반기 영업익 34% 급증"으로 쓰였지만, 본문은 2분기(7~9월) 단독 증가율로 설명하고 있다. 지피코리아도 같은 7~9월 영업이익 1조 1,276억 엔, +34.3%를 인용했다.
| 기간 | 전년 | 올해 | 증감 | 근거 |
|---|---|---|---|---|
| 4~6월 | 1,166.1 | 1,063.5 | -8.8% | 반기 수치에서 7~9월을 뺀 카프리즘 계산 |
| 7~9월 | 839.5 | 1,127.6 | +34.3% | 토요타 프레젠테이션 (Ref.) 3개월 자료 |
| 4~9월 반기 | 2,005.6 | 2,191.1 | +9.2% | 토요타 반기 결산 단신 |
4~6월이 줄고 7~9월이 크게 늘어 반기 합계가 +9.2%에 그친 구조다. 7~9월 증가율이 큰 데는 비교 기준인 전년 7~9월 영업이익(8,395억 엔)이 낮았던 영향도 있다. 전년 7~9월 영업이익률은 6.8%, 올해는 8.4%였다.
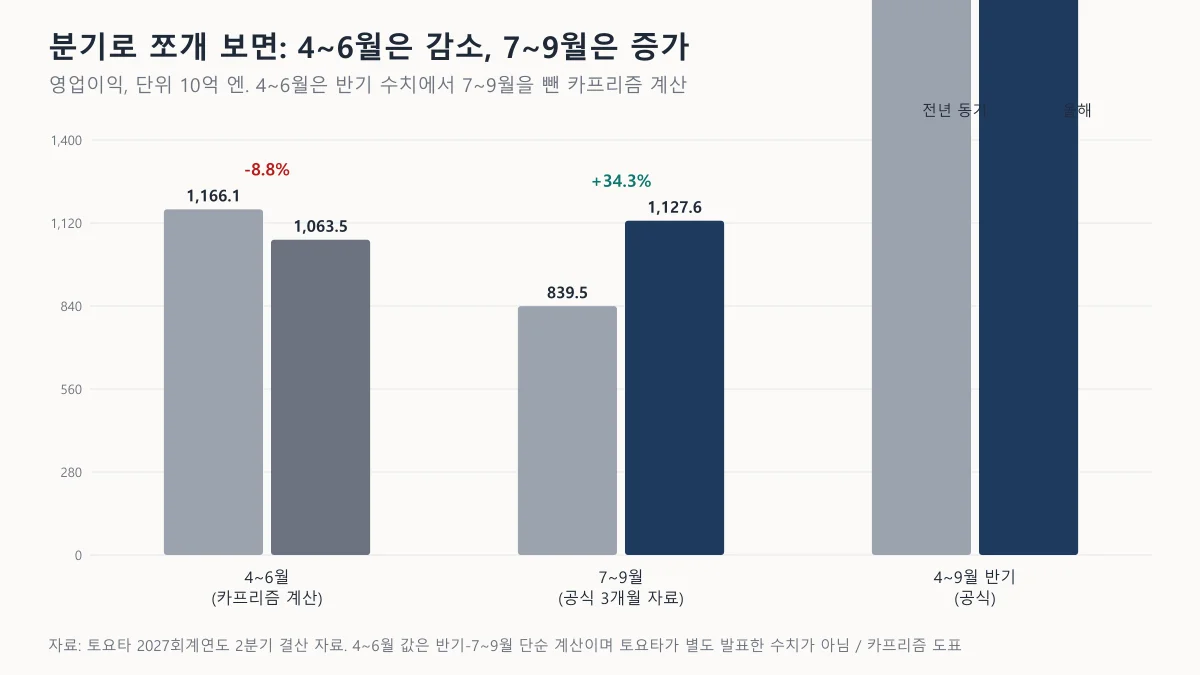
▲ 4~6월과 7~9월의 영업이익 비교. 4~6월 값은 토요타 발표가 아닌 카프리즘 계산이다 ⓒ 카프리즘 제작
💡 같은 '34%'라도 기간이 다르다
매체 제목의 "상반기"와 공식 수치의 "7~9월"은 기간이 다르다. 상반기 영업이익 증가율은 9.2%이고, 오토헤럴드가 인용한 상반기 영업이익 2조 1,911억 엔도 이 9.2% 쪽 숫자다. 한 기사 안에서 반기 금액과 분기 증가율이 섞여 있으면 증가율 기준이 무엇인지부터 확인해야 한다.
7~9월 분기의 요인을 보면 환율 +3,400억 엔, 판매 활동 +950억 엔, 비용 증감·절감 +1,700억 엔이 이익을 올렸고 원가 절감 노력 -2,550억 엔, 기타 -619억 엔이 깎았다. 합계는 +2,881억 엔으로 분기 영업이익 증가분과 같다. 이 분기에도 환율 효과는 가장 큰 단일 요인이었다.
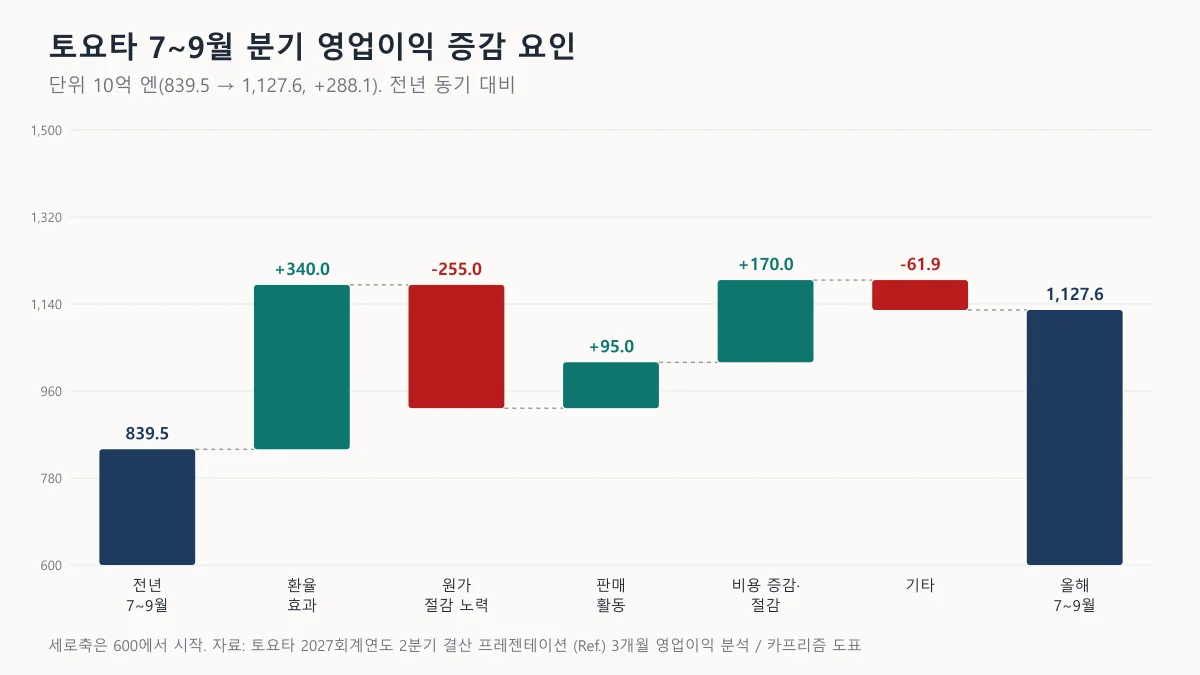
▲ 7~9월 분기 영업이익 증감 요인. 분기에서도 환율 효과가 가장 크다 ⓒ 카프리즘 제작
⚠️ "6분기 만에" 표현은 이번 자료로 검증하지 못했다
지피코리아는 "분기 영업이익 증가는 6개 분기 만"이라고 보도했다. 이번 IR 자료에는 과거 여섯 개 분기를 비교한 표가 없어 이 표현은 확인하지 못했고, 이 글에서는 보도 표현으로만 소개한다. 공식 자료로 확인되는 것은 7~9월 +34.3%와 4~6월 -8.8%(카프리즘 계산)까지다.
4. 하이브리드 비중 55.6%, 전기차는 127% 늘었는데 연간 전망은 왜 낮췄나
토요타·렉서스 상반기 소매 판매 505.9만 대 중 전동화 차량은 281.1만 대로 55.6%를 차지해 1년 전 46.7%보다 8.9%포인트 올랐다. 하이브리드(HEV)는 245.0만 대(+8.3%), 플러그인(PHEV)은 13.0만 대(+33.2%), 전기차(BEV)는 23.1만 대(+127.4%)였다.
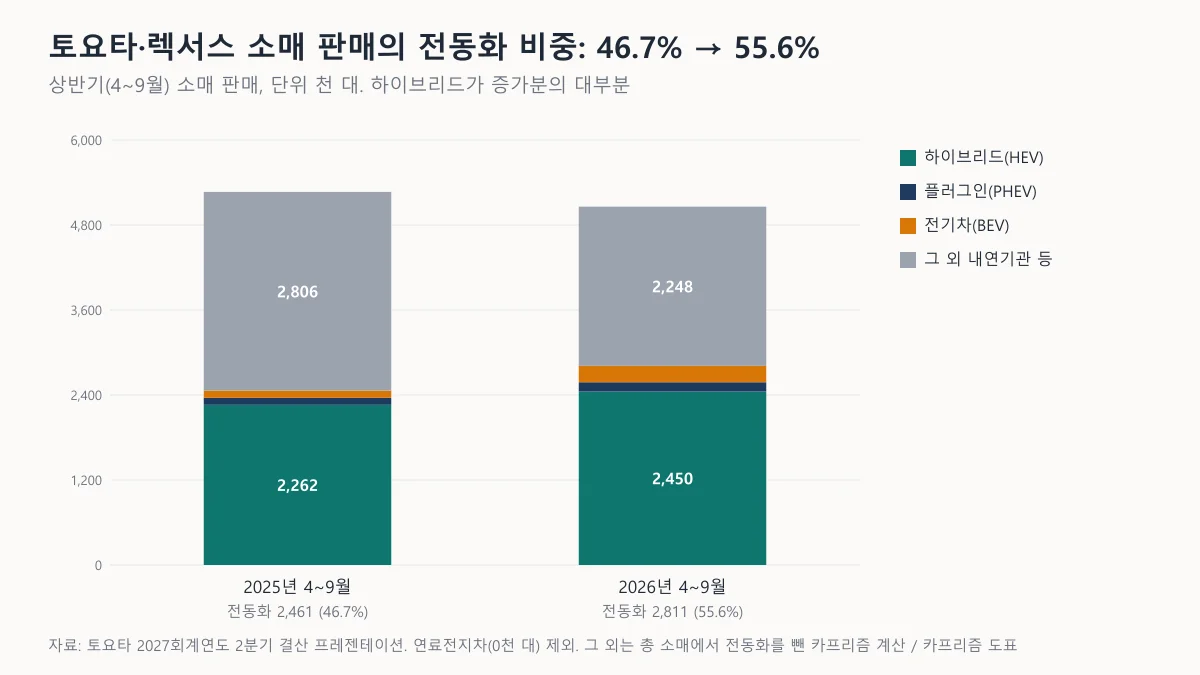
▲ 상반기 소매 판매의 파워트레인 구성. 하이브리드가 증가분 대부분을 차지한다 ⓒ 카프리즘 제작
이 숫자만 보면 "하이브리드 독주"가 맞다. 증가한 전동화 판매 35.0만 대 중 하이브리드가 18.8만 대로 54%를 차지하고, 전기차 증가분은 13.0만 대(37%)다(카프리즘 계산). 다만 전기차는 하이브리드보다 증가 속도가 빠른 반면 비중은 소매 전체의 4.6%(카프리즘 계산)에 그친다.
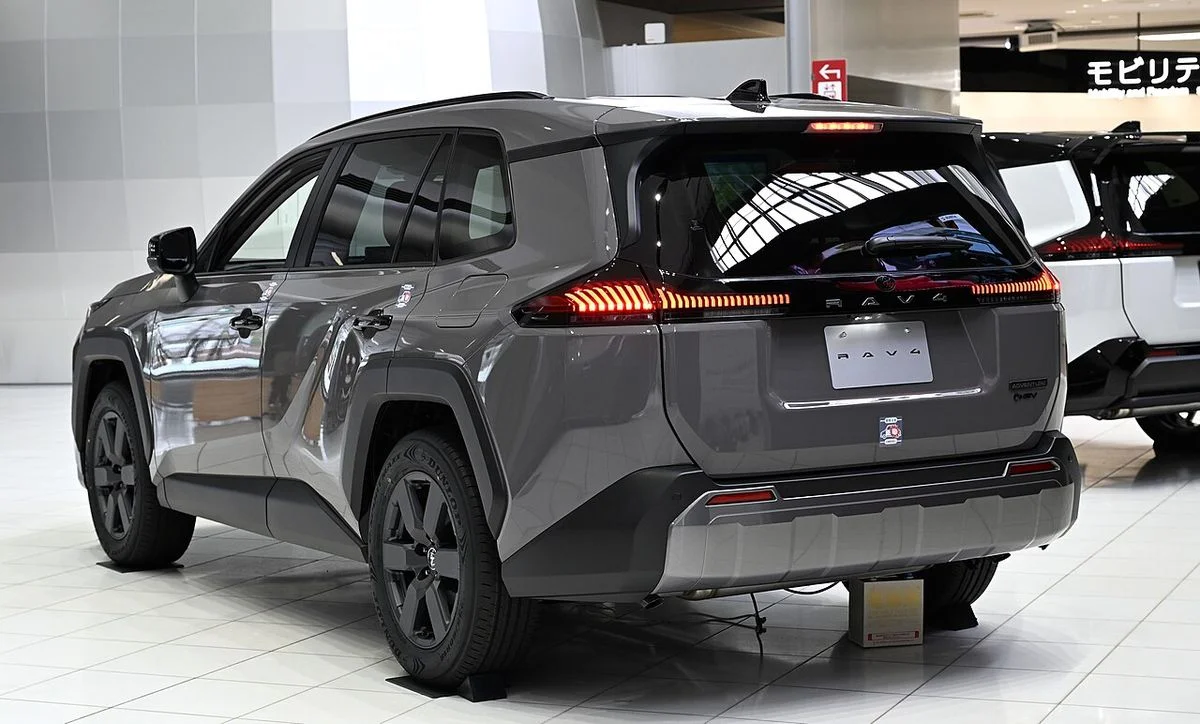
▲ 신형 RAV4 하이브리드(커먼즈 표기 2025 Adventure) 후면. 일본어 안내판이 보이는 전시장 촬영이다 ⓒ TTTNIS, Wikimedia Commons (CC0)
"전기차 속도 조절"의 공식 근거는 연간 전망 수정에서 보인다. 토요타·렉서스의 연간 소매 전망에서 BEV는 이전 53.3만 대에서 46.3만 대로 13.1% 내렸고, 하이브리드는 508.8만에서 500.8만 대로 1.6%, 플러그인은 28.4만에서 26.9만 대로 5.3% 내렸다. 전동화 합계는 590.5만에서 574.1만 대로 2.8% 줄었고, 비중은 55.7%다.
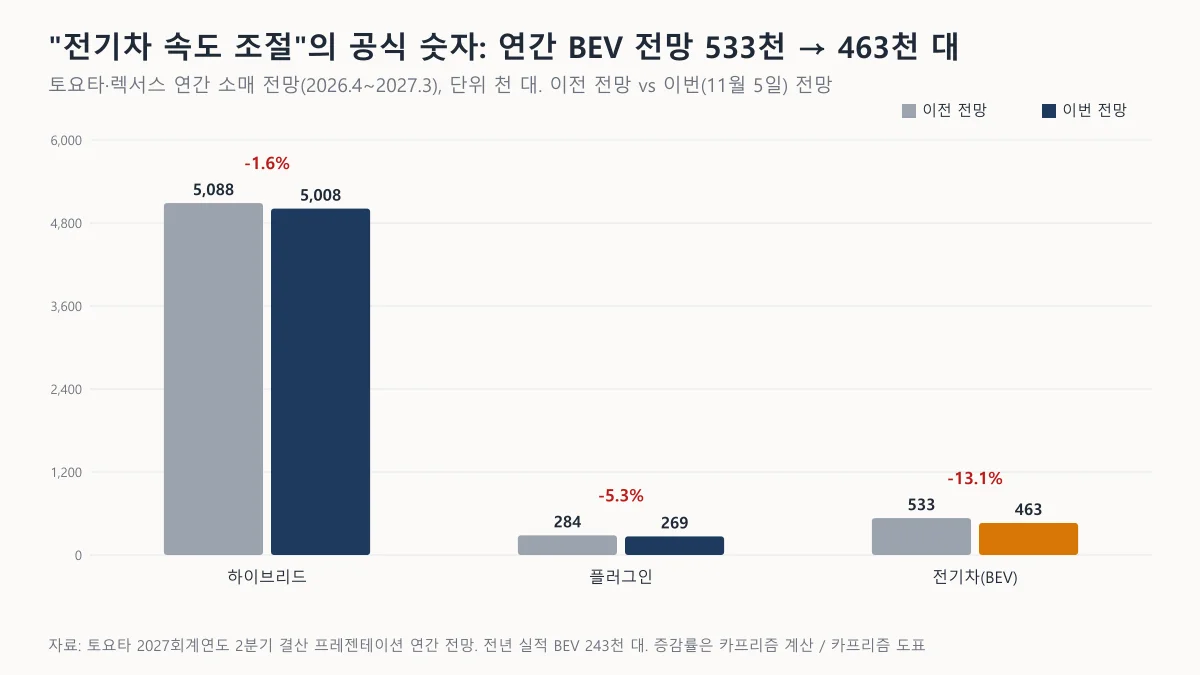
▲ 연간 소매 전망 수정. 전기차 하향 폭이 가장 크다 ⓒ 카프리즘 제작
💡 "속도 조절 성공"은 평가이고, 공식 수치는 "전망 하향"이다
지피코리아의 제목은 토요타의 전략이 효과를 냈다는 평가를 담고 있다. 공식 자료에는 "속도 조절"이라는 표현이 없고, 연간 BEV 전망을 낮춘 사실과 상반기 BEV 판매가 늘어난 사실이 함께 있다. 연간 BEV 전망 46.3만 대는 전년 실적(24.3만 대)의 약 1.9배다.
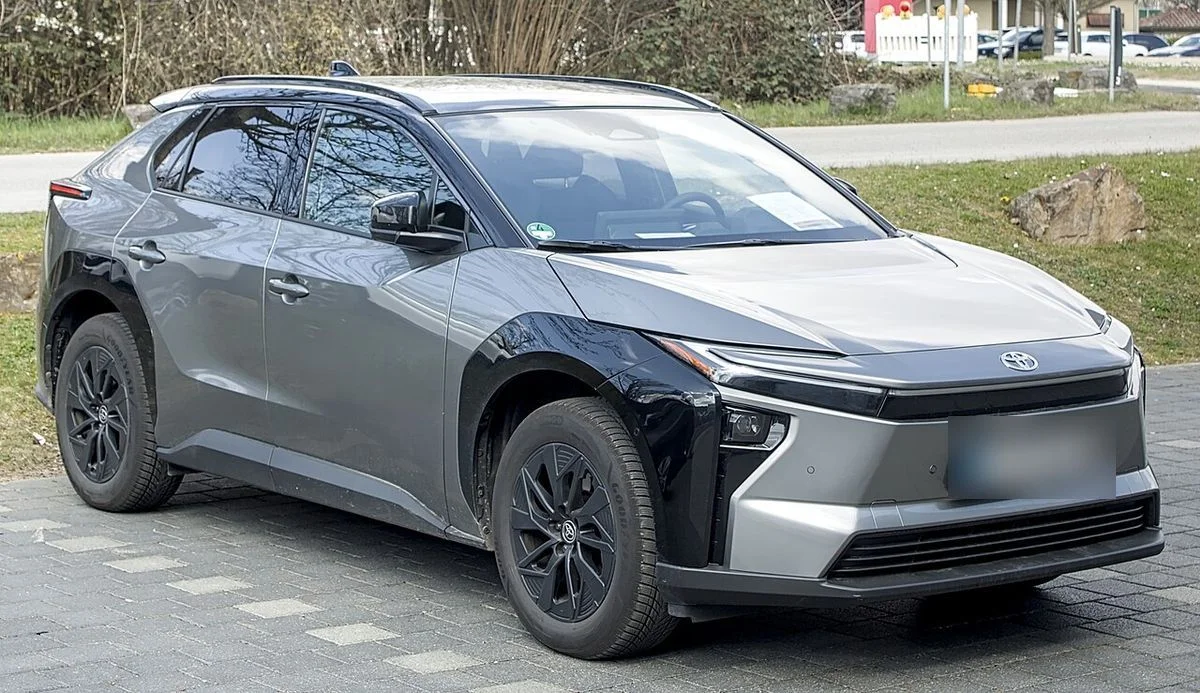
▲ 토요타 bZ4X(2026년형) 전면. 번호판은 가렸다. 토요타의 BEV 주력 모델 중 하나다 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
토요타의 전기차 판매가 두 배 넘게 늘었다는 1~9월 실적은 토요타 1~9월 전기차 127% 급증·중국 판매 감소 분석에서 이미 정리했다. 이번 글은 같은 흐름을 반기 결산의 이익 구조와 연결해 본 것이다.
5. 연결 판매 -0.5%의 속사정: 히노 제외, 중국 -25.1%, 일본·북미 이익 개선
상반기 연결 판매 -0.5%에는 히노 연결 제외 영향이 포함돼 있어, 히노를 뺀 같은 기준으로 보면 소폭 늘어난 것으로 계산된다. 토요타는 자료의 각주에서 전년 상반기 실적에 히노 브랜드 차량(연결 판매 5.1만 대)이 포함돼 있다고 밝혔다. 4,783천 대에서 51천 대를 빼면 4,732천 대이고, 올해 4,758천 대와 비교하면 +0.5%다(카프리즘 계산, 히노 제외 기준).
| 지역 | 전년 | 올해 | 증감 | 연결 판매 증감 |
|---|---|---|---|---|
| 일본 | 1,117.1 | 1,253.3 | +136.2(+12.2%) | +5.6%(1,024천 대) |
| 북미 | -67.8 | 166.1 | +234.0(흑자 전환) | -0.2%(1,530천 대) |
| 유럽 | 200.7 | 219.2 | +18.4(+9.2%) | +2.8%(589천 대) |
| 아시아 | 444.2 | 437.1 | -7.1(-1.6%) | +0.5%(857천 대) |
| 기타 지역 | 201.9 | 200.9 | -0.9(-0.5%) | -11.2%(758천 대) |
일본과 북미의 이익이 크게 늘었고 아시아는 줄었다. 토요타는 일본의 증가 이유로 환율 효과를, 북미의 증가 이유로 비용 감소와 비용 절감 노력을 꼽았다. 북미 영업이익 흑자 전환은 스왑 평가손익을 뺀 기준으로도 -1,341억 엔에서 +1,320억 엔으로 확인된다.
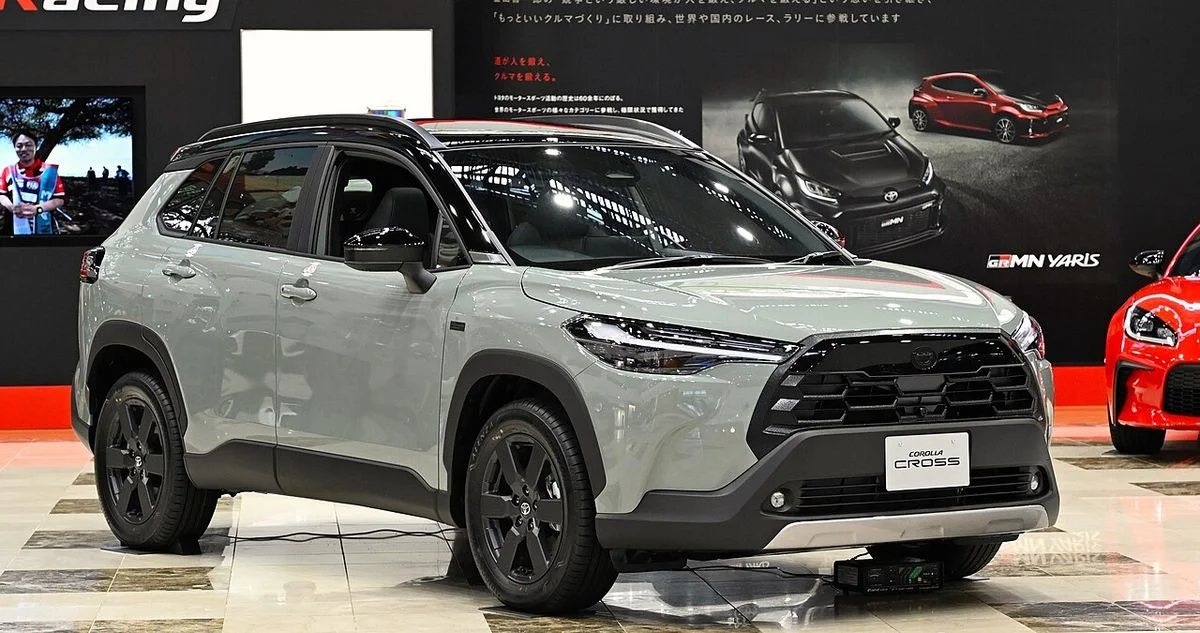
▲ 토요타 코롤라 크로스 Z Adventure(2026년형) 전면. 일본 전시장 촬영이다 ⓒ TTTNIS, Wikimedia Commons (CC0)
중국은 판매 감소가 뚜렷하다. 상반기 토요타·렉서스 중국 소매 판매는 91.4만 대에서 68.5만 대로 25.1% 줄었다. 7~9월 분기만 보면 46.4만 대에서 36.1만 대로 22.2% 감소해, 지피코리아가 인용한 중국 -22%와 맞는다. 토요타의 중국 합작 구조조정은 토요타 중국 합작 FAW·GAC 구조조정 기사에서 다뤘다.
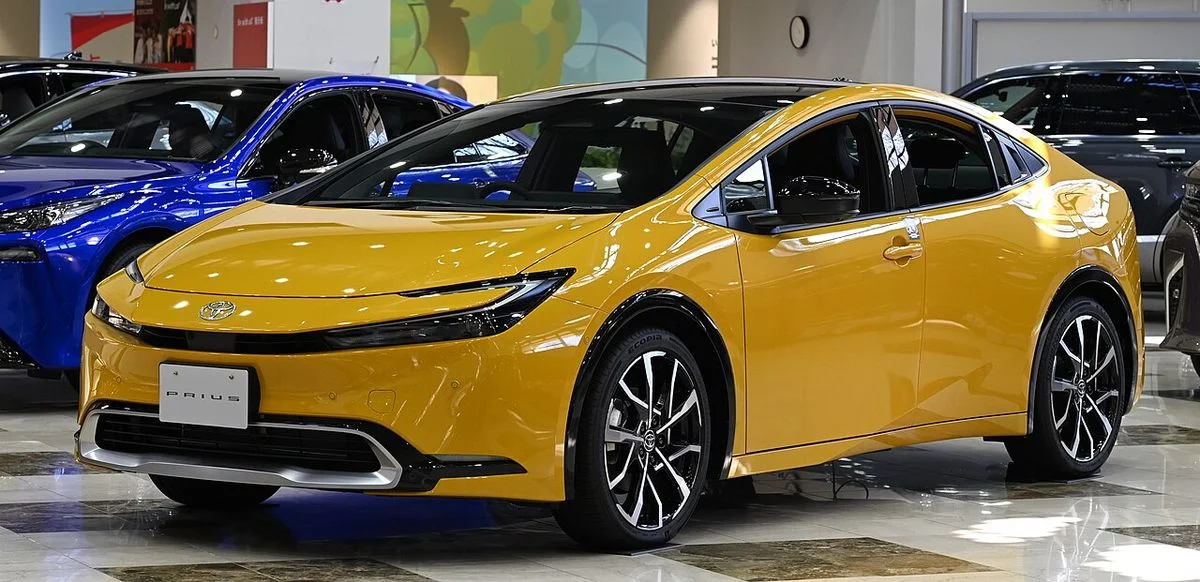
▲ 토요타 프리우스 Z PHEV(5세대) 전면. 플러그인 판매는 상반기 13.0만 대로 33.2% 늘었다 ⓒ TTTNIS, Wikimedia Commons (CC0)
6. "120조 원 주주환원"은 확정일까: 11~14조 엔 예상, 상한이 14조 엔
120조 원 안팎은 토요타가 제시한 2027~2031년 3월 5년 누적 주주환원 "예상 11~14조 엔" 가운데 상한 14조 엔의 원화 환산값에 가깝다. 프레젠테이션의 자본 배분 도표는 직전 5년(2021~2026년 3월) 주주환원을 7조 엔, 앞으로 5년(예상)을 11~14조 엔으로 표시한다. 오토헤럴드는 이를 "최대 14조 엔(약 120조 원)"으로 전했다.
| 항목 | 공식 수치 | 원화 환산(카프리즘 계산, 100엔=860원 가정) |
|---|---|---|
| 직전 5년 누적 주주환원 | 약 7조 엔 | 약 60조 원 |
| 향후 5년 누적(예상) | 11~14조 엔 | 약 95~120조 원 |
| 중간배당(올해) | 주당 50엔(전년 +5엔) | - |
| 연간 배당(예상) | 주당 100엔(전년 +5엔) | - |
| 자사주 매입 한도 | 3,000억 엔 증액, 연간 합계 최대 1.3조 엔 | 증액분 약 2조 5,800억 원 |
| 자사주 소각 | 10억 주 추가, 연간 합계 12억 주(9월 말 시가 약 3.5조 엔) | - |
이 표에서 확정과 예상이 갈린다. 배당과 자사주 매입 증액은 이번 공시에서 제시된 구체 수치이고, 5년 11~14조 엔은 자본 배분 방향을 보여 주는 "예상" 수치다. 14조 엔이 아니라 11조 엔이면 원화로 약 95조 원이어서, 120조 원은 가장 큰 쪽을 기준으로 한 숫자임을 알아야 한다.
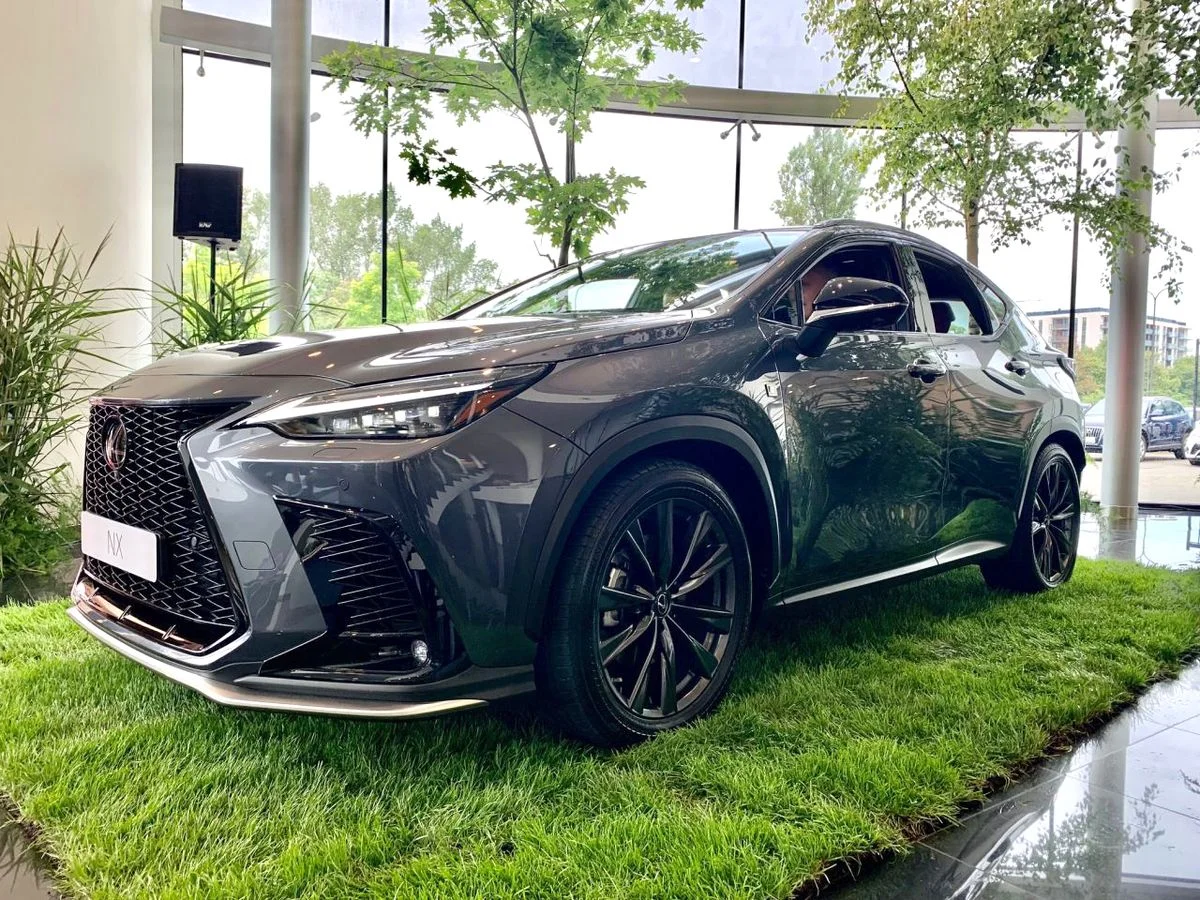
▲ 렉서스 NX 450h+(2세대, 2021년 촬영) 전면. 렉서스는 이번 소매 판매 집계에 토요타와 함께 묶여 있다 ⓒ Cxpr, Wikimedia Commons (CC BY-SA 4.0)
7. 연간 영업이익 전망 3조 9,000억 엔으로 올린 근거와 주의할 점
토요타는 2027회계연도(2026.4~2027.3) 영업이익 전망을 3조 4,000억 엔에서 3조 9,000억 엔으로 5,000억 엔 올렸고, 매출 전망은 54조 엔에서 53조 5,000억 엔으로 낮췄다. 전년 영업이익 3조 7,662억 엔보다 1,338억 엔(+3.6%) 많은 수치이며, 연결 판매 전망은 970만 대로 이전과 같다.
| 요인 | 금액 | 설명 |
|---|---|---|
| 환율 효과 | +735.0 | 전망 환율 달러 157엔, 유로 182엔 |
| 개선 노력(판매·원가) | +1,085.0 | 판매 활동 +860.0, 원가 절감 +225.0 |
| 비용 증감·절감 | +125.0 | - |
| 원자재 가격 | -980.0 | - |
| 중동 정세 영향 | -505.0 | - |
| 기타 | -326.2 | - |
| 합계 | +133.8 | 3,766.2 → 3,900.0 |
연간 전망도 환율 효과가 +7,350억 엔으로 개선 노력(+1조 850억 엔)에 이어 두 번째로 크다. 개선 노력이 환율보다 큰 대신 원자재(-9,800억 엔)와 중동 영향(-5,050억 엔)이 이를 상쇄하는 구조다. 토요타는 전망 상향의 이유로 관세 관련 비용 감소와 밸류체인 수익 확대를 들었다.
카프리즘 시선
이번 결산에서 눈에 띄는 것은 "이익은 늘고 판매는 줄었다"는 사실 자체보다 이익의 원천이다. 상반기 영업이익 증가분 1,854억 엔은 환율 효과 6,850억 엔의 27%에 그치고, 7~9월에는 환율 3,400억 엔이 분기 증가분 2,881억 엔보다 컸다. 하이브리드와 전동화 비중 확대(55.6%)는 사실이지만, 영업이익 증가를 하이브리드 하나로 설명할 근거는 이번 공시 숫자에서 나오지 않는다.
반대로 4~6월 -8.8%에서 7~9월 +34.3%로 바뀐 폭에는 환율 외에 비용 쪽(+1,700억 엔)도 컸다는 점이 드러난다. 환율이 되돌아가면 어떤 숫자가 남을지는 이번 자료만으로는 알 수 없다.
⚠️ 확인하지 못한 항목과 읽을 때 주의할 점
지피코리아가 전한 "북미 전동화 판매 약 43만 대(+30%)", "시장 전망치보다 13.7% 높음", "중동 판매 약 33% 감소"는 이번에 읽은 단신·프레젠테이션에서 찾지 못해 공식 확인하지 못했다. 7~9월 순이익 -18.5%(7,594억 엔, 전년 9,320억 엔)는 공식 자료와 맞는다. 영업이익은 늘었지만 기타 수익이 3,864억 엔에서 -1,371억 엔으로 바뀌었고, 자료에 이유 설명은 없다. 원화 환산은 모두 카프리즘이 가정 환율로 계산한 값이다.
정리
- 상반기(4~9월) 토요타 영업이익은 2조 1,911억 엔(+9.2%), 매출 26조 9,625억 엔(+9.5%), 연결 판매 475.8만 대(-0.5%)다.
- 영업이익 증가분 1,854억 엔보다 환율 효과 6,850억 엔이 크다. 34%는 7~9월 분기 증가율(+34.3%)이고, 4~6월은 -8.8%였다(카프리즘 계산).
- 전동화 비중 55.6%로 하이브리드·전기차가 늘었지만, 연간 BEV 전망은 53.3만에서 46.3만 대로 낮췄다.
- 120조 원은 5년 11~14조 엔 예상의 상한 환산이다. "6분기 만에"는 공식 자료로 검증하지 못했다.