▲ 기아 EV3. 2025년 5월 25일 독일 마그슈타트에서 촬영한 유럽 판매 모델 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
"기아 3분기 매출이 31조 5,974억 원이라는데, 정작 돈은 얼마나 벌었고 전동화차 30만 대는 무슨 숫자일까?" 2026년 10월 30일 기아가 3분기 기업설명회를 열었고, 공식 실적 자료는 10월 29일자로 현대자동차그룹 뉴스룸에 올라와 있다.
매출과 영업이익은 늘었는데 순이익은 줄었다는 보도가 함께 나온다. 이 글은 공식 실적 자료로 매출·영업이익·전동화 판매를 직접 대조하고, 오토트리뷴(2026년 11월 1일) 보도에서 확인한 항목은 "보도 기준"으로 구분했다.
1. 기아 3분기 매출·영업이익, 공식 숫자는 얼마인가
2026년 3분기 연결 기준 매출은 31조 5,974억 원, 영업이익은 1조 8,183억 원이며 영업이익률은 5.8%다. 현대자동차그룹 뉴스룸의 기아 3분기 경영실적 발표(2026년 10월 29일 게시)에 적힌 수치이고, 감사 전 잠정치다.
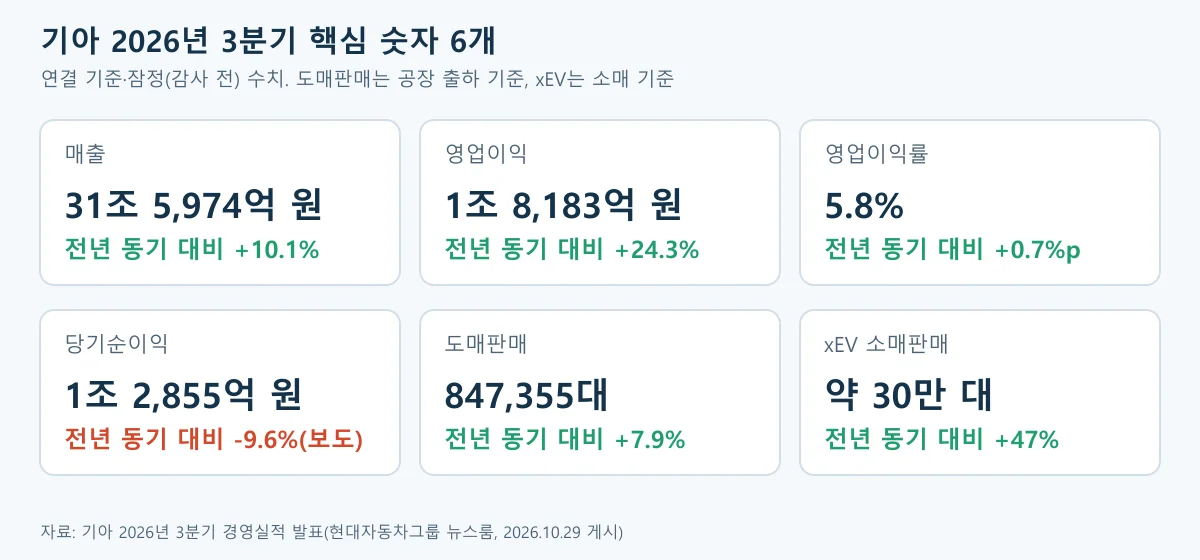
▲ 기아 3분기 핵심 숫자. 순이익 증감률(-9.6%)만 보도 기준이고 나머지는 공식 실적 발표 기준 ⓒ 카프리즘 제작(기아 공식 경영실적 발표 기반)
| 항목 | 3분기 실적 | 전년 동기 대비 | 근거 |
|---|---|---|---|
| 글로벌 도매판매 | 847,355대 | +7.9% | 공식 |
| 글로벌 소매(현지 판매) | 82.9만 대 | +6.9% | 공식 |
| 매출 | 31조 5,974억 원 | +10.1% | 공식 |
| 영업이익 | 1조 8,183억 원 (이익률 5.8%) | +24.3% | 공식 |
| 세전이익 | 1조 8,222억 원 | 공식 페이지에 증감률 없음 | 공식 |
| 당기순이익 | 1조 2,855억 원 | -9.6% | 금액 공식, 증감률 보도 |
도매판매는 공장에서 판매법인·딜러로 넘긴 대수이고 소매판매는 소비자에게 판 대수여서 두 숫자가 다르다. 매출은 도매 기준에 가깝게 잡히는 반면 전동화 비중 같은 시장 지표는 소매 기준으로 발표된다.
원가 구조도 공식 자료에 나온다. 매출원가율은 84.1%(전년 동기보다 3%p 상승), 판매관리비율은 10.1%(3.7%p 개선)다. 두 비율을 100%에서 빼면 5.8%로 영업이익률과 맞는다(카프리즘 계산).
▲ 기아 EV3. 2025년 5월 25일 독일 마그슈타트에서 촬영한 유럽 판매 모델 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
2. "전동화차 30만 대", 무엇을 센 숫자일까
30만 대는 2026년 3분기 한 분기 동안의 xEV 소매판매이고 누적이 아니며, 공식 페이지에는 EV 12.3만 대와 HEV 17.2만 대가 표기돼 있다. xEV 비중은 글로벌 소매의 36.2%로 전년 동기보다 9.8%p 높아졌다.
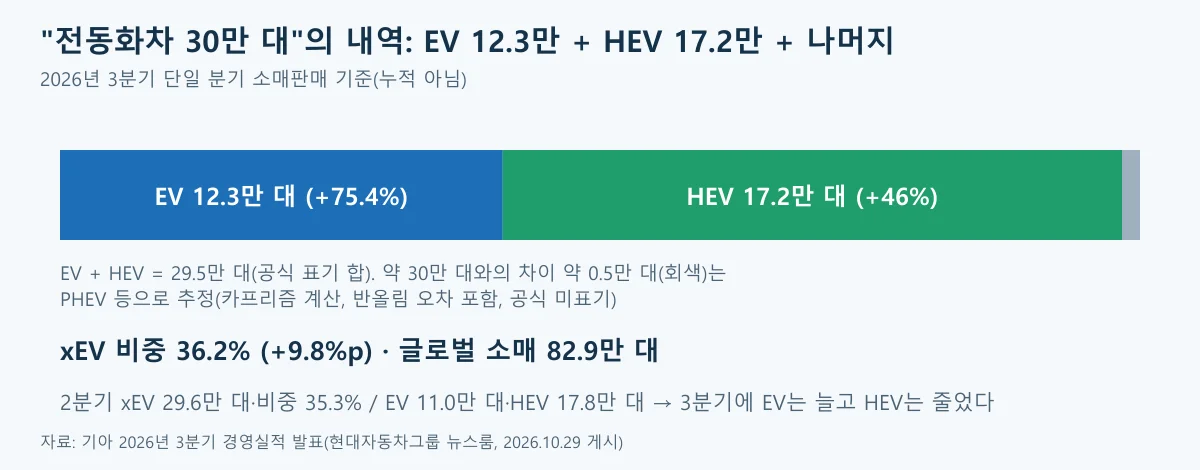
▲ xEV 30만 대의 구성. 회색 구간은 공식 표기 합(29.5만 대)과 약 30만 대의 차이로, 카프리즘의 추정값 ⓒ 카프리즘 제작(기아 공식 경영실적 발표 기반)
| 구분 | 2분기 | 3분기 | 3분기 전년 동기 대비 |
|---|---|---|---|
| xEV 소매판매 | 29.6만 대 | 약 30만 대 | +47% |
| xEV 비중 | 35.3% | 36.2% | +9.8%p |
| EV | 11.0만 대 | 12.3만 대 | +75.4% |
| HEV | 17.8만 대 | 17.2만 대 | +46% |
3분기에 xEV가 2분기보다 소폭 늘어난 것은 EV가 1.3만 대 늘고 HEV가 0.6만 대 줄어든 합이다. 증가 폭의 대부분이 EV에서 나왔다는 뜻이다.
정의는 공식 페이지에 한 문장으로 적혀 있지 않다. 다만 EV와 HEV를 더하면 29.5만 대로 약 30만 대와 약 0.5만 대 차이가 나고, 오토트리뷴은 전동화차 집계에 플러그인 하이브리드(PHEV)도 포함된다고 적었다(보도 기준). 그 차이가 PHEV 등이라는 것은 카프리즘의 추정이고 반올림 오차도 섞여 있다.
이 글이 보는 "전동화차"의 범위
- 공식 표기: xEV 약 30만 대 = 분기 소매판매(EV 12.3만 + HEV 17.2만 + 그 밖 약 0.5만)
- 보도 기준: PHEV 포함. PHEV만의 판매량은 공식 페이지에서 확인하지 못함
- 도매가 아니라 소매 기준이라 도매판매 847,355대와 직접 비교하면 안 됨
▲ 기아 EV9 GT-Line. 2024년 3월 17일 독일 비티히하임비싱엔에서 촬영(EV 라인업 예시) ⓒ Alexander-93, Wikimedia Commons (CC BY-SA 4.0)
3. 영업이익 24.3% 증가, 무엇이 더하고 무엇이 깎았나
미국 관세율 조정 기저효과(약 5,300억 원)와 환율(약 5,290억 원)이 이익을 가장 크게 끌어올렸고, 인센티브·가격 정책(약 7,270억 원)이 가장 크게 깎았다. 판매 증가에 따른 물량 효과는 약 4,420억 원이었다.
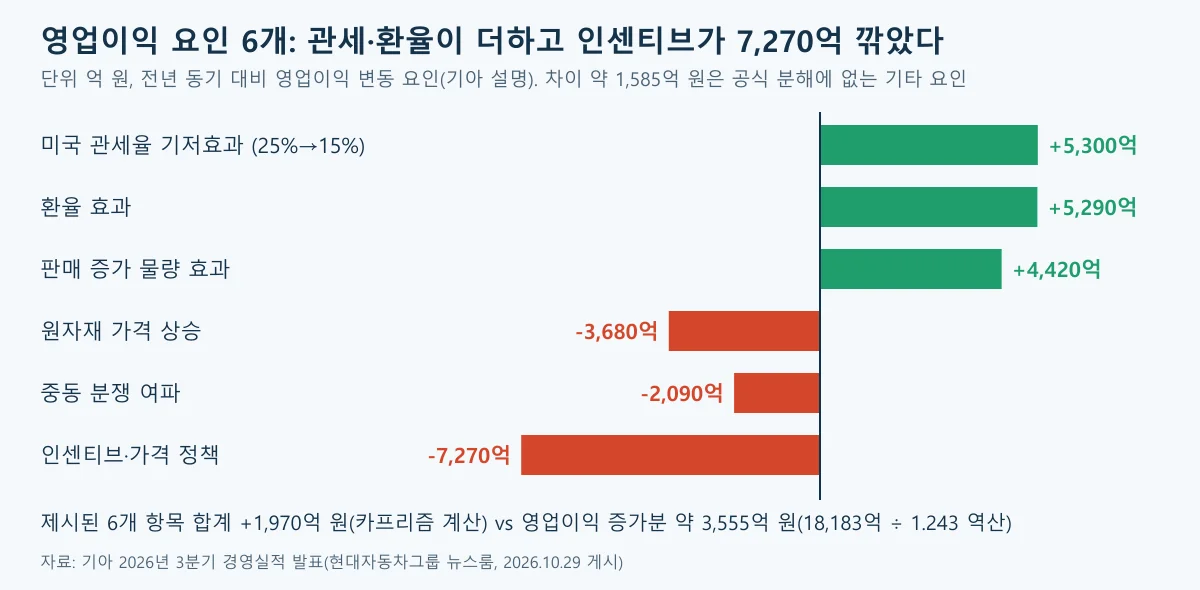
▲ 영업이익 변동 요인(전년 동기 대비, 억 원). 합계 계산과 역산 증가분은 카프리즘 계산 ⓒ 카프리즘 제작(기아 공식 경영실적 발표 기반)
| 요인 | 방향 | 금액 |
|---|---|---|
| 미국 자동차 관세율 25%→15% 조정에 따른 기저효과 | 증가 | 약 5,300 |
| 우호적 환율 | 증가 | 약 5,290 |
| 판매 증가 물량 효과 | 증가 | 약 4,420 |
| 원자재 가격 상승 | 감소 | 약 3,680 |
| 중동 분쟁 여파 | 감소 | 약 2,090 |
| 인센티브·가격 정책 | 감소 | 약 7,270 |
관세가 "기저효과"로 표현된 이유는 전년 3분기에 25% 관세가 반영됐던 비용이 이번에는 15%로 줄어든 비교 효과이기 때문이다. 이번 분기에 새로 생긴 이익이 아니라 전년과 비교했을 때 부담이 덜해졌다는 뜻이다.
환율은 3분기 평균 달러당 1,423원으로 전년 동기(1,385원)보다 2.8% 약해진 원화가 해외 매출을 키웠다. 공식 페이지는 원자재와 중동 감소분을 합쳐 "5,700억 원가량"(영업이익률 1.9%p 하락분)으로, 인센티브까지 포함한 외부 부담은 "6,000억 원 가까이"로 적었다. 개별 항목 합(3,680억+2,090억=5,770억 원)과 반올림 차이가 있어 표에는 개별 금액을 그대로 실었다. 영업이익률 5.8%는 전년 동기보다 0.7%p 높고, 기아는 미국 품목관세 영향이 없었다면 약 8%였을 것으로 본다고 밝혔다.
카프리즘 시선
여섯 항목을 더하면 증가 요인 약 1조 5,010억 원, 감소 요인 약 1조 3,040억 원으로 순효과는 약 +1,970억 원이다. 반면 영업이익 증가분은 공식 자료에 "3,560억 원가량"으로 적혀 있고 18,183억 원을 1.243으로 나눈 역산(약 3,555억 원)과도 맞는다. 그래서 공식 요인 분해에 나오지 않은 약 1,590억 원이 더 있다(카프리즘 계산, 반올림 오차 포함). 공식 자료에는 판매보증비 감소분 9,200억 원도 판매관리비율 개선 요인으로 나오지만, 이 금액이 위 여섯 항목과 어떻게 겹치는지는 설명이 없어 합산하지 않았다.
영업이익이 24.3% 늘었어도 관세 기저효과와 환율 같은 외부 요인이 큰 비중을 차지하고, 전동화 판매를 늘리는 데 든 인센티브가 가장 큰 감소 요인이라는 점이 숫자에서 읽힌다. 판매 확대와 이익률 방어가 같은 분기에 서로 부딪쳤다는 해석이다.
4. 영업이익은 늘었는데 순이익은 왜 줄었나, 2분기와는 어떻게 다른가
순이익 감소의 이유는 공식 실적 자료에 설명되어 있지 않아 확인하지 못했고, 공시된 두 숫자로 계산하면 세전이익 대비 순이익 비율이 낮아졌다. 세전이익 1조 8,222억 원에서 순이익 1조 2,855억 원이 되기까지 5,367억 원이 빠졌다.
| 구분 | 2분기(2026) | 3분기(2026) |
|---|---|---|
| 매출 | 33조 370억 원 | 31조 5,974억 원 |
| 영업이익 (이익률) | 2조 6,285억 원 (8%) | 1조 8,183억 원 (5.8%) |
| 세전이익 | 3조 681억 원 | 1조 8,222억 원 |
| 당기순이익 | 2조 3,278억 원 | 1조 2,855억 원 |
| 세전이익 대비 차감 비율 | 약 24.1% | 약 29.5% |
차감 비율이 올랐다는 것은 법인세비용 등 세전이익에서 빠지는 항목이 상대적으로 커졌다는 뜻이다. 다만 항목별 내역은 확인하지 못했고, 전년 3분기 비율은 공식 페이지에 없어 비교하지 않았다. 마이데일리와 서울타임즈뉴스는 순이익이 전년 동기보다 9.6% 줄었다고 보도했고, 마이데일리는 세전이익이 3.4% 줄었다고 적었다(보도 기준). 이 증감률로 거꾸로 계산하면 전년 3분기 순이익은 약 1조 4,220억 원, 세전이익은 약 1조 8,860억 원, 영업이익은 약 1조 4,630억 원이어서 영업이익과 세전이익의 차이(영업외손익 등)가 전년의 약 4,200억 원 플러스에서 이번에는 거의 0으로 줄었다는 계산이 나온다(카프리즘 역산, 사유는 확인하지 못함).
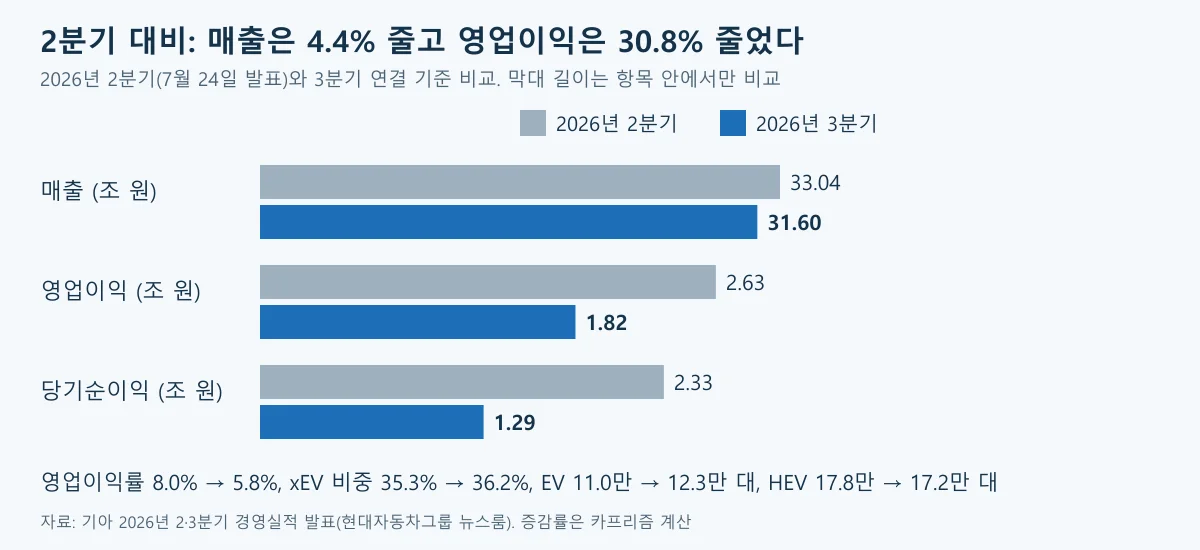
▲ 2분기 대비 3분기. 매출 -4.4%, 영업이익 -30.8%는 카프리즘 계산 ⓒ 카프리즘 제작(기아 공식 경영실적 발표 기반)
2분기와 비교하면 매출은 4.4% 줄었는데 영업이익은 30.8% 줄었다. 분기 순서의 비교는 계절성이 있어 전년 동기 비교와 같은 의미가 아니며, 영업이익률이 8%에서 5.8%로 내려온 점만 별개로 확인된다.
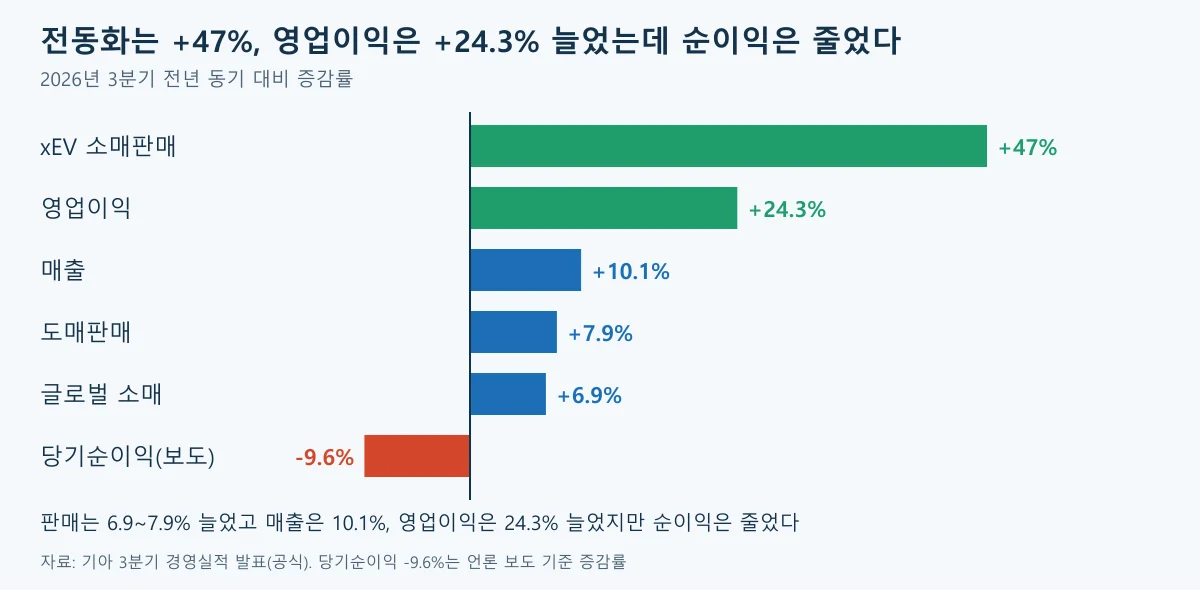
▲ 3분기 증감률 비교. 순이익 증감률은 언론 보도 기준 ⓒ 카프리즘 제작(기아 공식 경영실적 발표 기반)
5. 지역별 판매: 미국 HEV, 서유럽 EV, 인도가 만든 6.9% 성장
글로벌 소매 82.9만 대(+6.9%) 중 미국 23.4만 대, 서유럽 14.5만 대, 국내 14.1만 대, 인도 8.9만 대가 성장을 이끌었고, 아중동만 23% 줄었다. 중동 분쟁 여파가 판매에도 반영됐다.
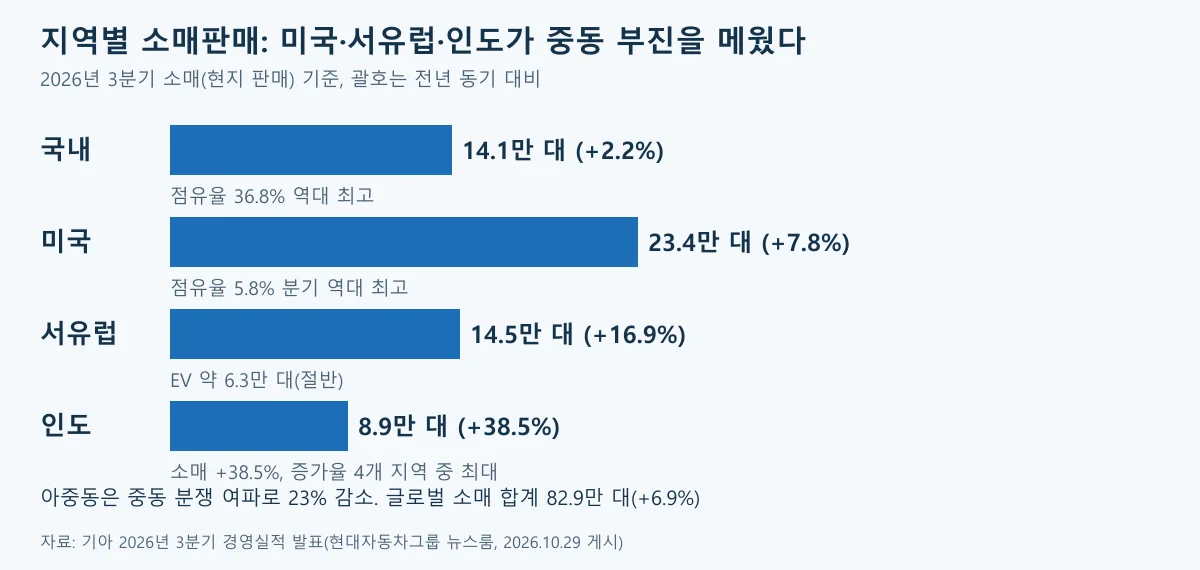
▲ 지역별 소매판매(2026년 3분기, 전년 동기 대비) ⓒ 카프리즘 제작(기아 공식 경영실적 발표 기반)
| 지역 | 판매 | 전년 동기 대비 | 공식 설명 |
|---|---|---|---|
| 국내 | 14.1만 대 | +2.2% | 점유율 36.8%, 역대 최고 |
| 미국 | 23.4만 대 | +7.8% | 3분기 점유율 5.8%, 분기 기준 역대 최고. HEV 6.9만 대(+118%), HEV 점유율 10.6%로 첫 두 자릿수 |
| 서유럽 | 14.5만 대 | +16.9% | EV 약 6.3만 대(권역 EV의 절반) |
| 인도 | 8.9만 대 | +38.5% | - |
| 아중동 | 미확인 | -23% | 중동 분쟁 여파 |
미국에서 HEV가 118% 늘고 서유럽에서 EV가 절반을 차지한 것은 시장마다 잘 팔리는 전동화 방식이 다르다는 점을 보여준다. 미국은 하이브리드, 서유럽은 전기차가 전동화 판매를 끌었다.
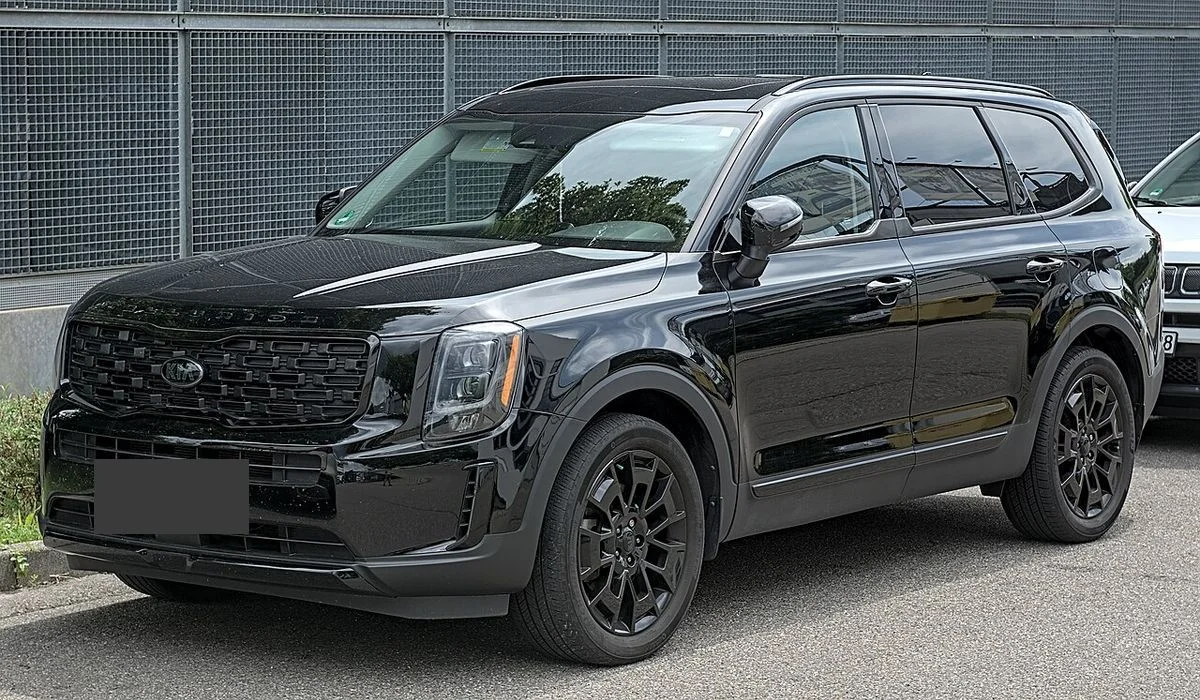
▲ 기아 텔루라이드(1세대). 2025년 6월 1일 독일 슈투트가르트에서 촬영. 이 사진은 하이브리드 모델이 아니다(번호판 가림) ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
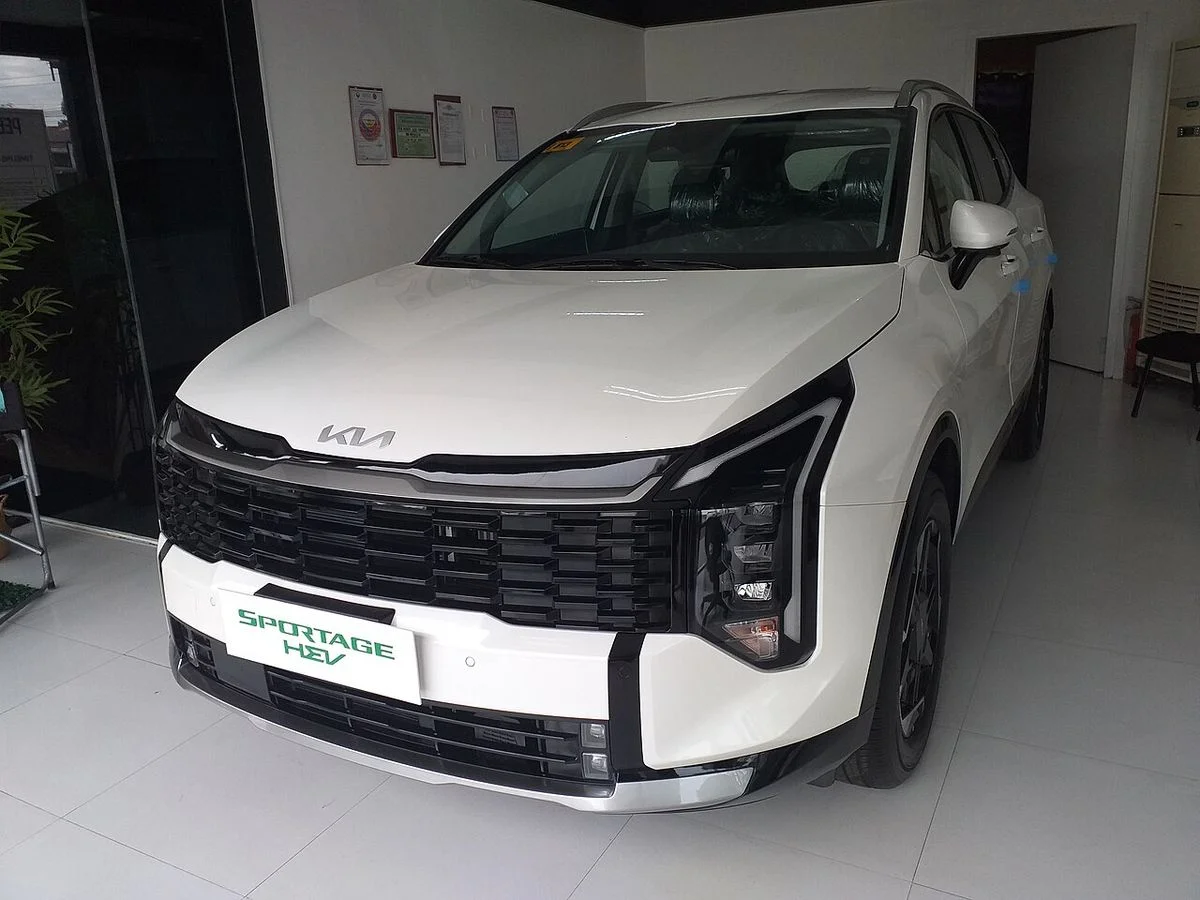
▲ 기아 스포티지 HEV. 2026년 7월 25일 필리핀 카바나투안 시 전시장에서 촬영한 현지 판매 모델로, 미국 생산분과 다를 수 있다 ⓒ Captainmorlypogi1959, Wikimedia Commons (CC BY-SA 4.0)
오토트리뷴은 미국 HEV 증가가 신형 텔루라이드 하이브리드와 현지 생산 스포티지 하이브리드 덕이라고 적었다(보도 기준). 지난 판매 흐름은 현대차·기아 미국 8월 하이브리드 판매 기사에서, 셀토스 하이브리드는 2세대 셀토스 하이브리드 출시 기사에서 볼 수 있다.
6. 아쉬운 점과 주의할 점, 4분기 계획
판매는 늘었지만 인센티브·가격 정책으로 7,270억 원이 깎였고, 순이익 감소와 아중동 부진이 남았다는 점이 이번 분기의 약점이다. 기아는 전기차 수익성을 2~3년 안에 확보하겠다는 계획을 밝혔다는 보도가 나왔다(이티뉴스, 보도 기준).
확인하지 못한 것(2026-11-01 기준)
- 기아 IR 사이트(ir.kia.com)와 DART 공시 원문은 이 작업에서 열리지 않아 직접 대조하지 못함. 숫자는 현대차그룹 뉴스룸 게시 페이지(2026-11-01 원문 재대조)와 복수 매체로 교차 확인
- 순이익 감소의 구체적 사유, 세전이익에서 순이익까지의 차감 내역
- 2026년 연간 판매·실적 가이던스 수치(보도에는 없음)
- PHEV 단독 판매량과 xEV 집계 정의의 공식 문구
- 미국 관세 영향의 연간 환산 금액(분기 기저효과 5,300억 원만 확인)
4분기 계획은 국내와 미국에서 HEV 판매 확대, 미국 셀토스 하이브리드 출시와 텔루라이드 하이브리드 생산능력 확충, 서유럽에서 EV 풀라인업 효과 극대화다(공식 자료 기준). 국내에서는 셀토스·쏘렌토·카니발 하이브리드에 주력한다는 보도도 있다(이티뉴스).
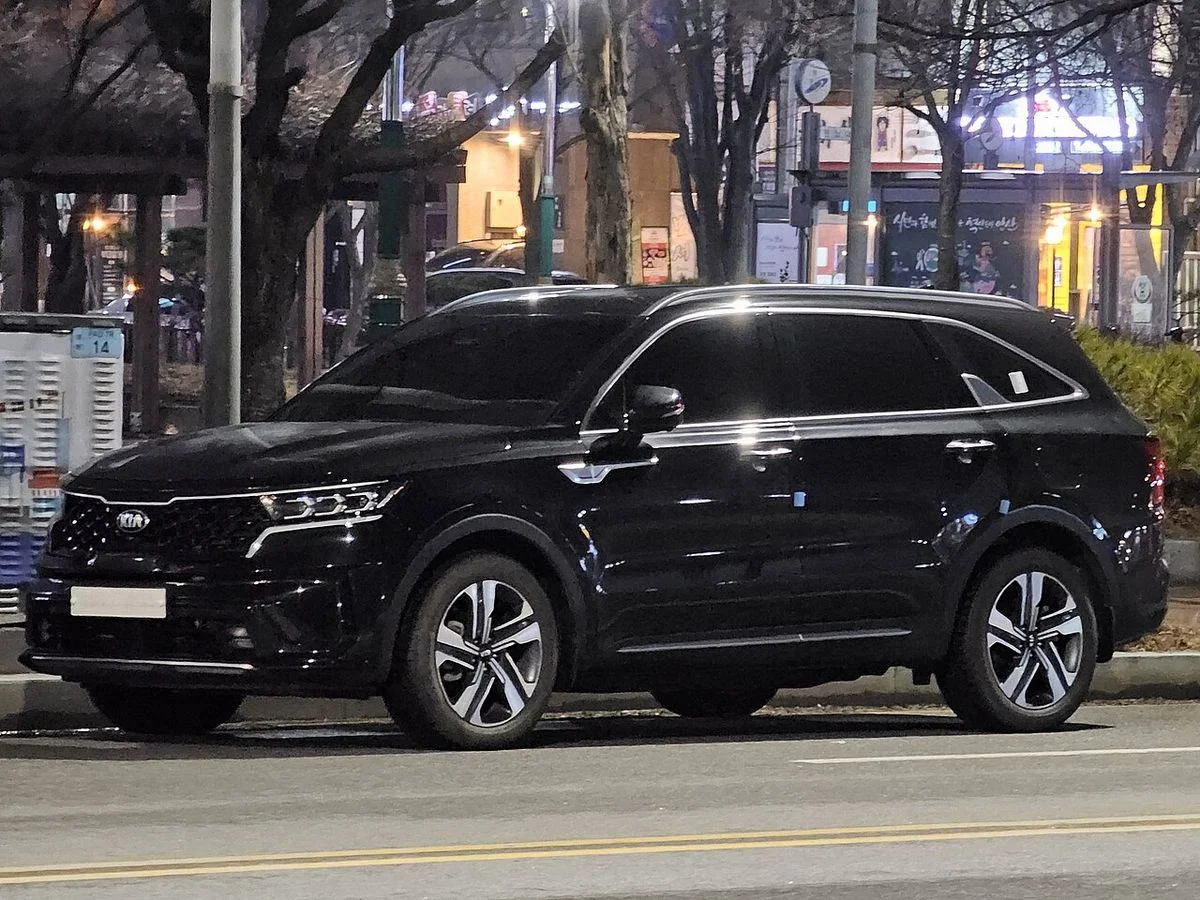
▲ 기아 쏘렌토 하이브리드(MQ4). 2024년 1월 21일 한국에서 촬영(번호판 비식별) ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
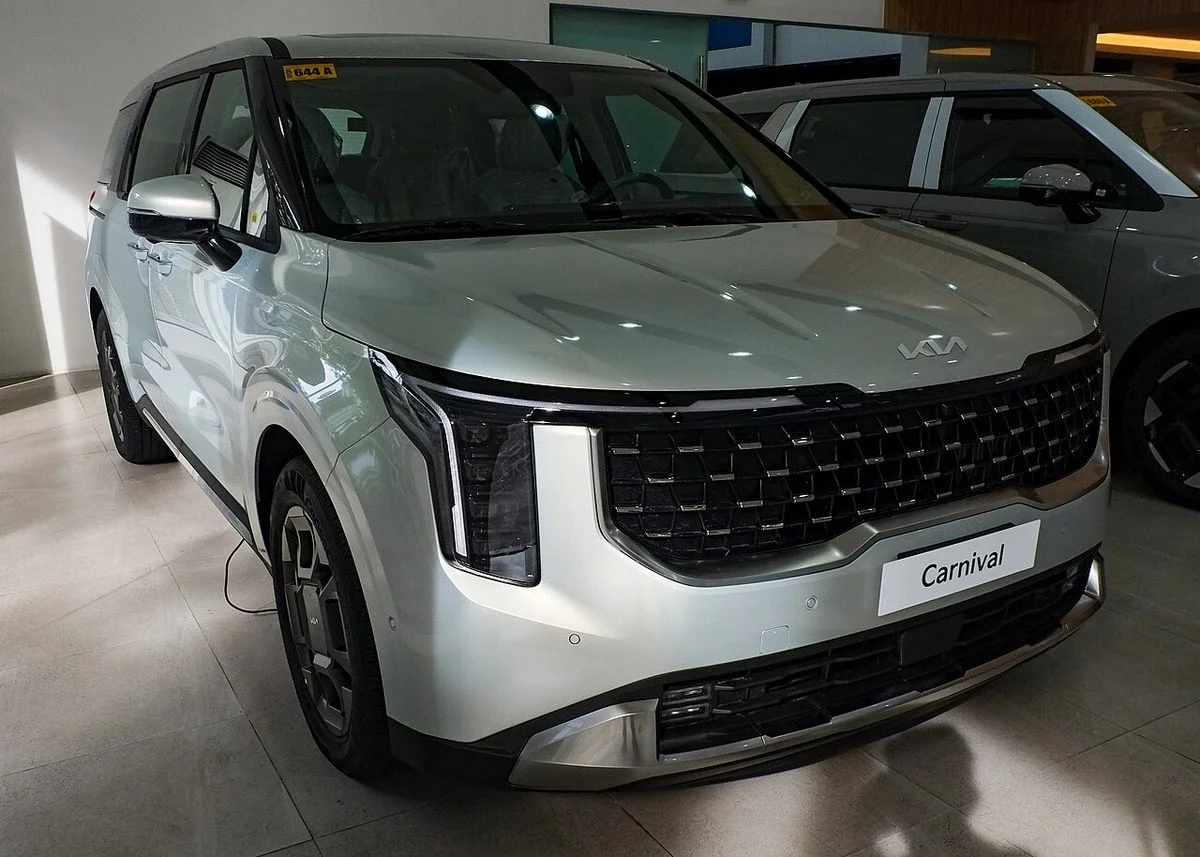
▲ 기아 카니발 KA4 1.6 SX+ 터보 하이브리드. 2025년 2월 19일 필리핀 기아 BGC 전시장에서 촬영한 현지 판매 모델 ⓒ Ethan Llamas, Wikimedia Commons (CC BY-SA 4.0)
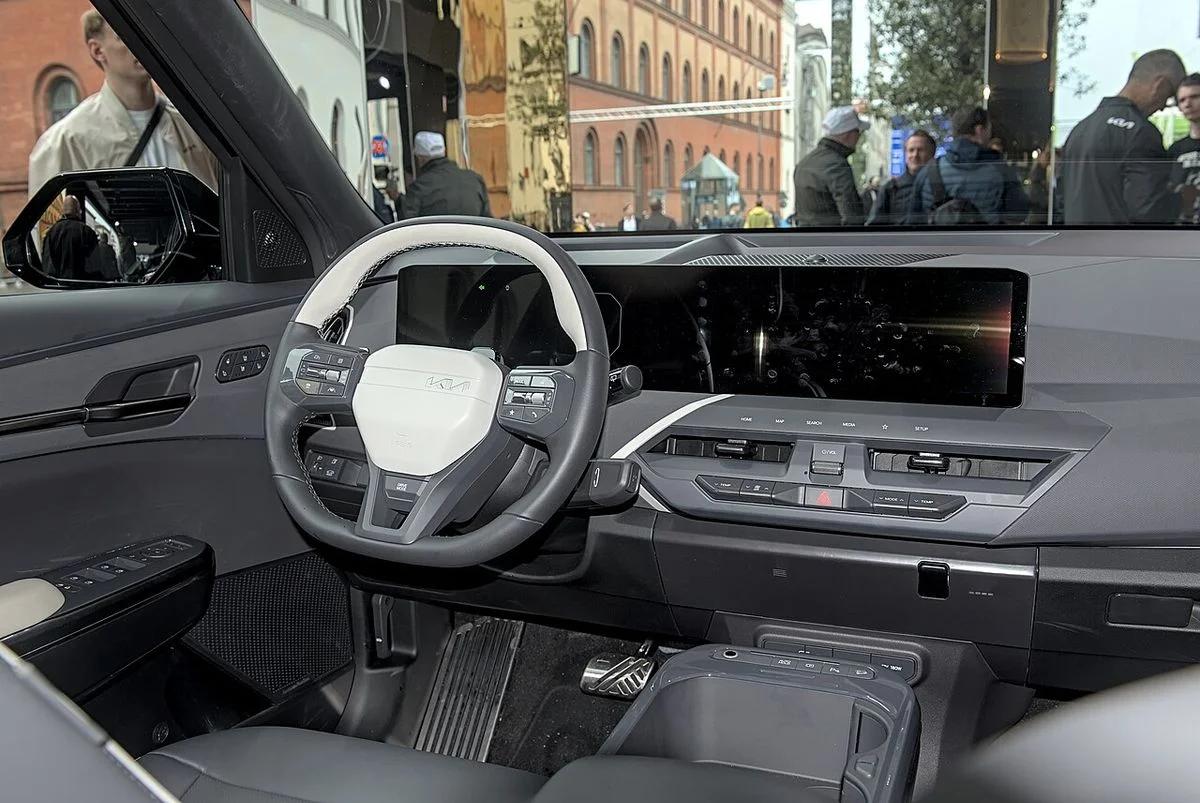
▲ 기아 EV5 GT-Line 실내. 2025년 9월 9일 독일 IAA 2025에서 촬영 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
EV 라인업 확대의 실제 구성은 현대차·기아 9월 EV 판매 기사에서 모델별로 확인할 수 있다. 관세 구도는 미국·EU 자동차 관세 25%→15% 기사를 함께 보면 좋다.
실적 원문은 현대자동차그룹 뉴스룸에서 직접 볼 수 있다. 기아 3분기 경영실적 바로가기