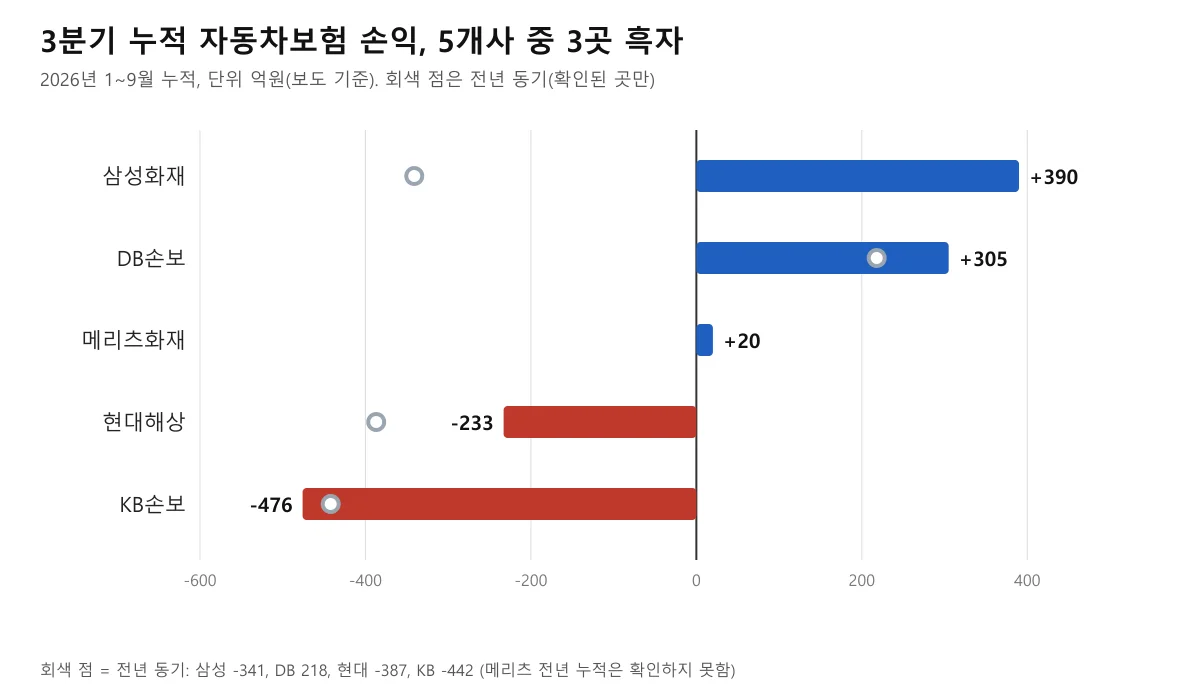
▲ 2026년 1~9월 누적 자동차보험 손익(보도 기준, 억 원). 회색 점은 확인된 전년 동기 카프리즘 제작
"뉴스에서 손보사 자동차보험이 흑자로 돌아섰다는데, 내년 보험료는 내려가는 걸까?" 삼성화재와 메리츠화재가 3분기 누적으로 흑자전환했다는 소식이 이어지면서 이런 궁금증이 생기기 쉽다. 하지만 5개사 숫자를 나란히 놓으면 흑자 2곳, 흑자 확대 1곳, 적자 2곳으로 엇갈린다.
이 글은 뉴스토마토(2026-11-16)가 정리한 5개사 3분기 누적 자동차보험 손익을 뼈대로, 굿모닝경제·딜사이트·비즈워치·SBS Biz 보도와 교차해 사별 수치를 다시 맞췄다. 공시 원문(각 사 IR 자료)과 금융감독원 원자료는 직접 열어 확인하지 못해, 보도로만 확인된 숫자에는 "(보도 기준)"을 붙였다.
1. 삼성화재 +390억·메리츠 +20억·DB손보 +305억, 현대해상 -233억·KB손보 -476억
5개사 중 3곳이 3분기 누적 자동차보험 손익에서 흑자를 냈고, 현대해상과 KB손보는 적자를 이어갔다. 사별 표는 아래와 같다.
| 회사 | 누적 2026 | 누적 전년 동기 | 변화 | 3분기 단독 2026 / 2025 | 누적 손해율 |
|---|---|---|---|---|---|
| 삼성화재 | +390 | -341 | 흑자전환 | +191 / -648 | 84.3% |
| DB손보 | +305 | 약 +218(역산) | +39.9%(뉴스토마토) | +155 / -558 | 84.8% |
| 메리츠화재 | +20 | 적자(금액 확인 못함) | 흑자전환 | +16 / -89 | 82.8% |
| 현대해상 | -233 | -387 | 적자 축소 | -131 / -553 | 84.8% |
| KB손보 | -476 | -442 | 적자 확대(34억) | -118 / -527 | 85.0% |
삼성화재는 보도마다 3분기 단독이 190억(딜사이트)~191억(굿모닝경제), 누적이 390억(뉴스토마토)~392억(굿모닝경제)으로 1~2억 원 어긋나는데, 반올림이나 집계 기준 차이로 보이며 원인은 확인하지 못했다. 이 글은 표에 뉴스토마토 누적 390억과 굿모닝경제 3분기 191억을 함께 썼고, 이 조합 때문에 아래 상반기 추정(누적-3분기)에는 1~2억 원의 오차가 있을 수 있다. 누적 392억을 쓰면 5개사 합산은 +8억이 된다. 전년 누적 DB손보는 보도(2025년)에 약 220억으로 나오지만 이 글은 뉴스토마토의 +39.9%에서 역산한 약 218억을 썼다.
삼성화재는 비즈워치(2026-11-13자 URL)에서도 "자동차보험도 흑자로 돌아섰다"는 서술만 확인되고 금액은 나오지 않는다. 그래서 금액은 뉴스토마토·굿모닝경제 두 매체 값으로 한정했다. 사별 표가 위아래로 엇갈리는 이유는 다음 절의 분기별 흐름에서 보인다.
2. 5개사 누적 합산은 약 +6억 — 흑자는 3분기 한 분기가 만들었다
5개사 누적 손익을 더하면 약 +6억 원으로 사실상 제로이고, 3분기만 따로 보면 합산 +113억 원이어서 올해 상반기 적자를 3분기가 메운 모양새다(카프리즘 계산).
| 회사 | 누적(1~9월) | 3분기 단독 | 상반기 추정(누적-3분기) |
|---|---|---|---|
| 삼성화재 | +390 | +191 | +199 |
| DB손보 | +305 | +155 | +150 |
| 메리츠화재 | +20 | +16 | +4 |
| 현대해상 | -233 | -131 | -102 |
| KB손보 | -476 | -118 | -358 |
| 5개사 합 | +6 | +113 | -107 |
3분기 합산이 올라온 것은 전년 3분기 합산이 -2,375억 원이었기 때문이기도 해서, 올해 흑자의 폭보다 작년 3분기가 유난히 나빴다는 기저가 더 크다(굿모닝경제 보도, 합산 개선 2,488억 원).
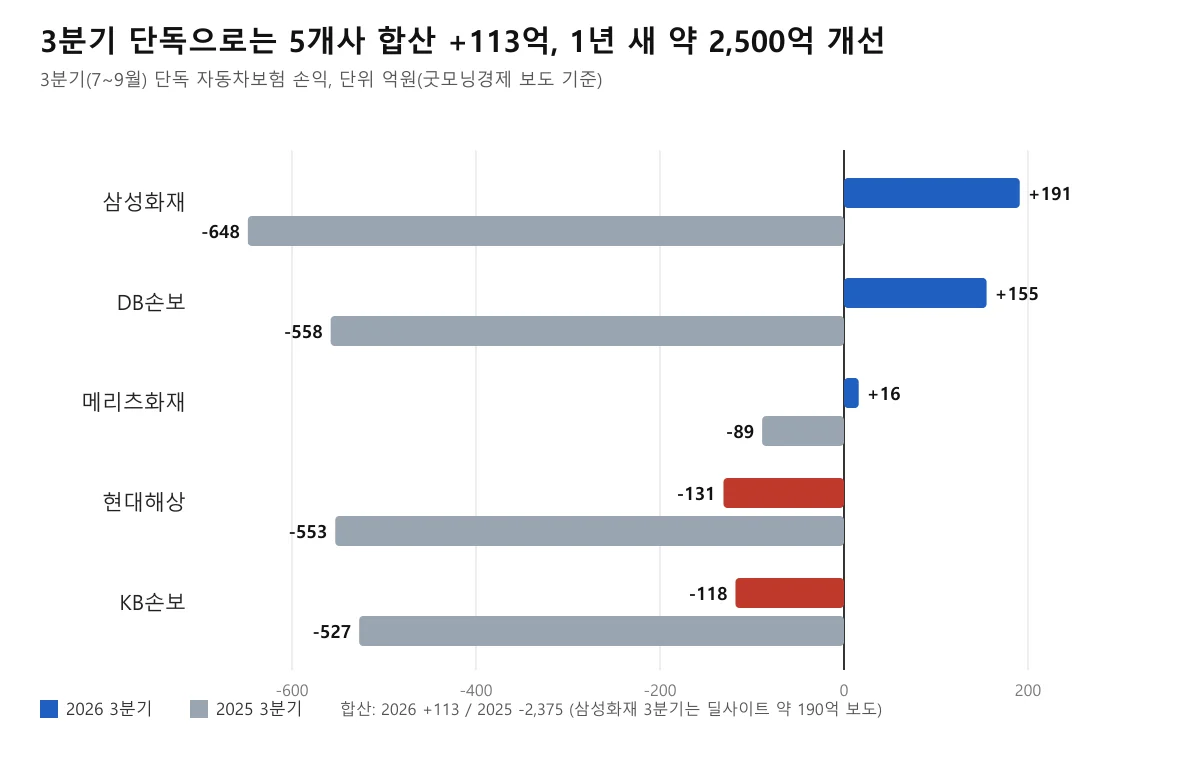
▲ 3분기 단독 손익 비교. 전년 3분기에는 5개사 모두 적자였다 카프리즘 제작(굿모닝경제 보도 기준)
3. 손해율 84.7%·사업비율 17.0%, 손익분기선은 어디인가 — 상반기엔 합산비율 101.9%였다
금융감독원 잠정치(2026-09-15 발표)로 올해 상반기 자동차보험 손해율은 84.9%, 사업비율 17.0%, 합산비율 101.9%였고 보험손익은 1,848억 원 적자였다(SBS Biz 보도). 합산비율이 100%를 넘으면 손해라는 뜻이며, 상반기 적자는 6년 만이라는 보도다.
| 항목 | 2026 상반기 | 전년 동기와 차이 | 전년 동기(카프리즘 계산) |
|---|---|---|---|
| 손해율 | 84.9% | +1.6%p | 83.3% |
| 사업비율 | 17.0% | +0.6%p(전년 16.4%) | 16.4% |
| 합산비율 | 101.9% | - | 99.7% |
| 보험손익 | -1,848억 원 | - | - |
손해율은 쓴 보험금을, 사업비율은 운영 비용을 보험료로 나눈 값이라 둘을 더해 100%를 넘기면 적자가 되는 구조다. 전 손보사 평균 상반기 사업비율 17.0%를 대형 4개사에도 그대로 적용한다는 가정으로 계산하면 손해율 손익분기선은 약 83.0%(100%-17.0%)이며(카프리즘 계산), 3분기 누적 대형 4개사 손해율 84.7%는 이 선을 1.7%p 웃돈다. 사별 사업비율과 하반기 사업비율이 다르면 이 선도 달라진다. 굿모닝경제는 업계가 손익분기점으로 보는 수준을 80%대 초반으로 소개했다.
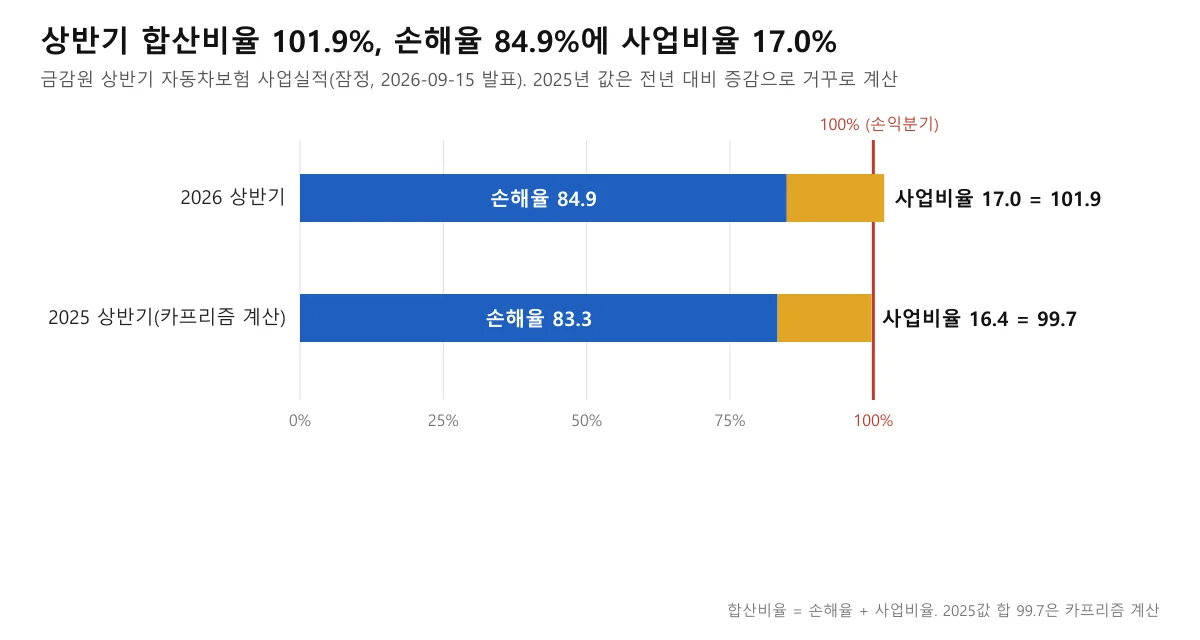
▲ 상반기 합산비율. 전년 값은 전년 대비 증감으로 거꾸로 계산한 카프리즘 계산이다 카프리즘 제작(금감원 잠정치 보도 기준)
다만 사별 사업비율은 확인하지 못해, 손해율 84.3%인 삼성화재가 흑자이고 84.8%인 현대해상이 적자인 이유를 사별로 정확히 맞대 설명할 수는 없다. 메리츠화재만 누적 손해율 82.8%로 83.0% 선 아래이고 흑자라는 점은 위 계산과 방향이 맞는다.
카프리즘 시선
5개사 누적 합산이 +6억 원이고 상반기 합산이 -107억 원이라는 계산(위 표)은 "흑자전환" 헤드라인과 달리 이익 규모가 아직 얇다는 뜻이다. 대형 4사 누적 손해율 84.7%가 상반기 사업비율 기준 손익분기선(약 83.0%)보다 1.7%p 높다는 점과 함께 보면, 3분기 흑자는 사고율·강수가 줄어든 한 분기의 결과로 읽힌다.
그래서 이 숫자만으로 보험료 방향을 말하기는 어렵다. 이 글이 확인한 근거는 여기까지이고, 방향을 가를 변수는 4분기 손해율과 8주룰 효과라는 점만 보도에서 확인된다.
4. 흑자전환이 보험료로 곧바로 이어지지 않는 이유 — 인상 1.3~1.4%, 1년 갱신, 9월 강수량
흑자가 났어도 보험료가 곧바로 움직이지 않는 근거는 보도에서 세 가지가 확인된다. 올해 2월에 이미 인상이 있었고, 인상 효과가 1년에 걸쳐 나뉘어 반영되며, 3분기 개선에는 날씨 요인이 컸다는 점이다.
| 요인 | 보도 내용 | 보험료에 미치는 의미 |
|---|---|---|
| 2026년 2월 보험료 인상 | 삼성화재·현대해상 1.4%, DB손보·KB손보·메리츠화재 1.3%. 대형사 인상은 2021년 이후 5년 만, 2022~2025년은 4년 연속 인하(굿모닝경제) | 업계 요구는 2.5% 안팎이었으나 금융당국 협의에서 1%대 초반으로 조정. 효과는 1년 갱신 구조상 분산 반영 |
| 9월 강수량 | 9월 26.4mm로 전년 228.8mm의 약 10분의 1. 대형 4사 9월 손해율 단순 평균 85.0%, 전년 9월 94.2%(굿모닝경제) | 전년 7월 집중호우 기저효과 포함. 날씨는 매년 반복되지 않는 변수 |
| 사고율·운행량 | 사고율 감소, 고유가에 따른 운행량 감소가 개선 요인으로 거론(굿모닝경제) | 유가·운행량은 보험사가 통제하지 못하는 요인 |
| 보험금 예실차·계절 요인(뉴스토마토) | 현대해상·DB손보는 보험금 예실차 개선, 삼성화재는 수익성 중심 계약 구성 조정 효과를 언급했고, 집중호우 등 계절적 요인도 줄었다 | 일부는 일회성 성격이어서 지속성은 확인 안 됨 |
| 사업비 상승 | 상반기 사업비율 17.0%로 전년보다 0.6%p 상승(SBS Biz) | 같은 손해율이어도 합산비율은 더 높아지는 요인 |
굿모닝경제는 보험료 인상만으로 흑자전환을 설명하기는 어렵다고 짚었다. 그리고 2027년 보험료가 오를지 내릴지에 대해서는 이 글이 확인한 근거가 없다. 이투데이 기사(서플 게재, 2026-08-19)는 한 손보사 관계자(익명)가 8주룰과 관련해 "손해율이 안정되면 향후 자동차보험료 조정 여력도 커질 수 있다"고 말했다고 전했지만, 조건부 발언이고 구체적 시점·폭은 나오지 않는다. 보험료 수준의 구조적 이유는 자동차보험료 회사별 차이 분석에서 다뤘다.
5. 8주룰 효과는 4분기부터 — KB금융 "11월 말~12월 초 윤곽", 4분기 손해율 변수
8주룰은 자동차손해배상 보장법 시행령 개정으로 2026-09-10 시행되었고(국토교통부 발표, 정책브리핑·SBS Biz 보도), 이 날 이후 발생한 사고부터 적용된다. 3분기 실적에는 거의 반영되지 않았고, 뉴스토마토에 따르면 효과는 4분기부터 반영될 전망이다. KB금융 윤희승 상무는 3분기 실적 발표 컨퍼런스콜(날짜는 기사에 없음)에서 "아직까지 손익 효과를 보기에는 이른 감이 있다"며 11월 말이나 12월 초에 윤곽이 드러날 것으로 봤다고 한다.
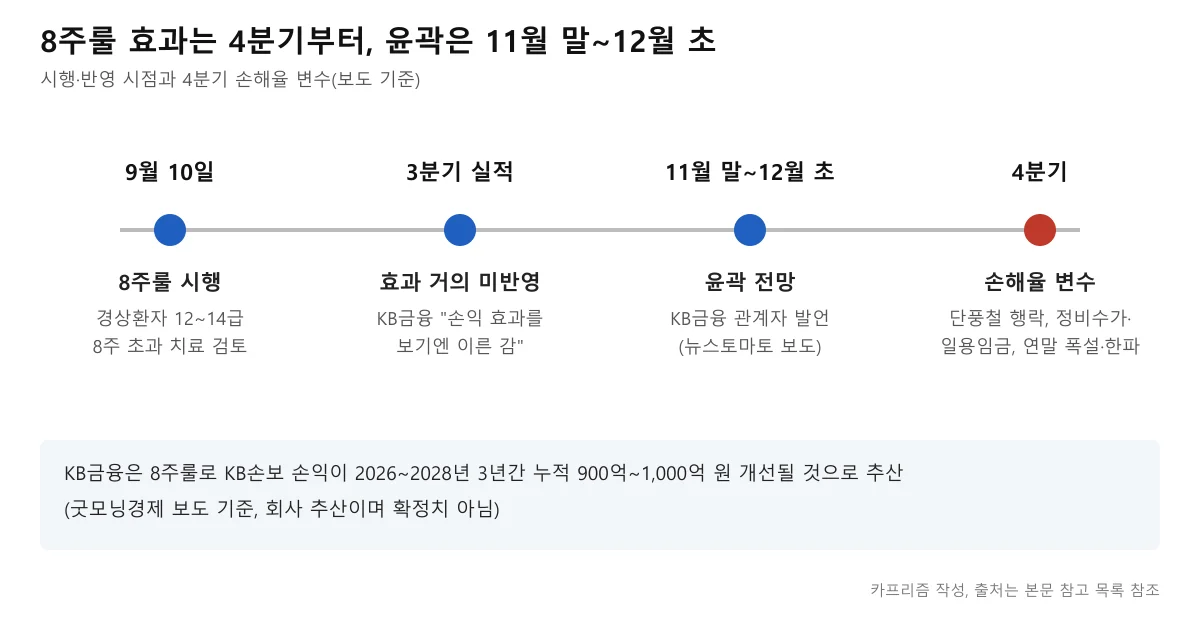
▲ 8주룰 시행 이후 일정과 4분기 변수. KB금융 추산은 회사 추산치다 카프리즘 제작(뉴스토마토·굿모닝경제 보도 기준)
| 항목 | 내용 | 출처 |
|---|---|---|
| 제도 | 상해 12~14급 경상환자가 8주를 넘겨 치료받을 때 필요성을 검토. 2026-09-10 시행 | 뉴스토마토, 굿모닝경제 |
| KB금융 추산 | 2026~2028년 3년간 KB손보 손익 누적 900억~1,000억 원 개선 | 굿모닝경제 |
| 메리츠화재 도수치료 관리급여 | 풍선효과를 감안해 월 20억 원, 연간 약 240억 원 절감 예상 | 뉴스토마토 |
| 부작용 우려 | 진료 횟수·치료 단가를 늘리는 풍선효과, 제도 우회 가능성. 시행 초기 8주까지 치료를 잇거나 검사·치료가 집중될 수 있다는 우려 | 뉴스토마토, 이투데이(서플 게재) |
| 4분기 악화 우려 | 단풍철 행락 증가, 정비수가·일용근로자 임금 인상, 연말 폭설·한파 | 굿모닝경제 |
표의 숫자는 모두 회사 또는 업계 관계자의 추산이고 실제 4분기 실적으로 확인된 것은 아니다. 제도가 어떻게 바뀌었는지, 치료비·합의금에 어떤 영향이 있는지는 경상환자 향후치료비·8주룰 가이드에 단계별로 정리돼 있어 이 글에서는 반복하지 않는다.
6. 보험사 실적을 본 소비자가 확인할 것 — 갱신 견적, 합의 단계, 입원 심사
보험사 흑자 소식은 내 갱신 보험료를 알려주지 않으므로, 소비자가 할 일은 실제 견적을 비교하고 사고가 났을 때의 절차를 알아두는 쪽에 가깝다.
▲ 나무와 충돌해 파손된 승용차(예시 사진). 이 기사가 다룬 5개사 실적과 직접 관련된 사고가 아니며, 보험금 청구 대상 사고의 한 사례를 보여 주는 일반 사진이다 ⓒ Rico Loeb / Wikimedia Commons, CC0
갱신 전·사고 후 이 순서로 확인하자
- 1단계: 갱신 안내서의 보험료를 지난해와 비교하고, 같은 조건으로 다른 회사 견적을 받아 본다(보험다모아 비교 방법은 위 보험료 차이 기사 참고)
- 2단계: 할인할증등급·특약·운전자 범위가 지난해와 같은지 확인한다. 보험사 실적과 무관하게 개인 조건이 가격을 가른다
- 3단계: 경상 사고를 냈거나 당했다면 4주 진단서, 7주 자료 제출, 8주 검토 절차를 보험사 안내와 대조한다(2026-09-10 이후 사고 기준 보도)
- 4단계: 합의금·치료비를 두고 이견이 있으면 입원 심사 기준과 분쟁 절차를 먼저 읽는다
- 5단계: 보험료 변동 안내는 각 사 공식 공지나 금융감독원·손해보험협회 공시에서 직접 확인한다
입원 인정 기준과 보험사 심사 순서는 경상환자 입원·보험 심사 가이드에, 손해율이 보험료를 올려 온 흐름은 손해율과 보험료 인상 기사에 있다.
▲ 정비소에서 차량 하부를 수리하는 모습(예시 사진). 사고 수리비와 보험금 처리는 수리 범위·견적에 따라 달라지며, 이 사진은 특정 보험사·정비소와 무관하다 ⓒ Shixart1985 / Wikimedia Commons, CC BY 2.0
보험료 비교 공시는 손해보험협회 사이트에서 확인할 수 있다. 손해보험협회 공식 사이트 바로가기 금융감독원 공식 사이트 바로가기
🔍 확인하지 못한 것
- 각 사 IR·보도자료 원문과 금융감독원·손해보험협회 원자료는 직접 열어 확인하지 못했다. 사별 수치는 뉴스토마토(2026-11-16), 굿모닝경제(11-17), 딜사이트(11-12), 비즈워치(11-11·11-13자 URL)의 보도로 교차했다
- 삼성화재 누적은 390억(뉴스토마토)과 392억(굿모닝경제), 3분기 단독은 190억(딜사이트)과 191억(굿모닝경제)으로 보도가 갈린다. 메리츠화재 누적 전년 값, DB손보·현대해상·KB손보 개별 3분기 손해율은 확인하지 못했다. 전년 3분기 KB손보는 굿모닝경제 -527억(비즈워치 약 -520억)과 데일리안 -442억으로 보도가 갈려 -527억을 썼다. 전년 누적 현대해상도 -387억(굿모닝경제)과 -390억(2025년 보도)이 다르다
- 삼성화재 보험손익 총액은 뉴스토마토(1조4,830억 원)와 비즈워치(1조5,103억 원)가 다르게 보도해 본문에 쓰지 않았다
- 2027년 보험료 인상·인하 여부, 8주룰의 실제 손익 효과, 4분기 손해율은 확인하지 못했다. KB금융·메리츠화재 수치는 회사 추산이다
7. 정리 — 5개사 누적 +390억~-476억, 합치면 약 +6억
3분기 누적 자동차보험 손익은 삼성화재 +390억·메리츠화재 +20억(흑자전환), DB손보 +305억, 현대해상 -233억(적자 축소), KB손보 -476억(적자 확대)이다(보도 기준). 5개사 합산은 약 +6억 원이고 3분기 단독 합산은 +113억 원이어서, 흑자는 3분기 한 분기의 기저·날씨 요인이 컸다(카프리즘 계산).
상반기 합산비율 101.9%에서 보듯 손익분기선은 손해율 약 83%대인데 대형 4사 누적은 84.7%다. 8주룰(2026-09-10 시행)의 효과는 4분기부터이고 KB금융 관계자는 11월 말~12월 초에 윤곽이 보일 것이라 했지만, 2027년 보험료 방향은 확인된 근거가 없다.