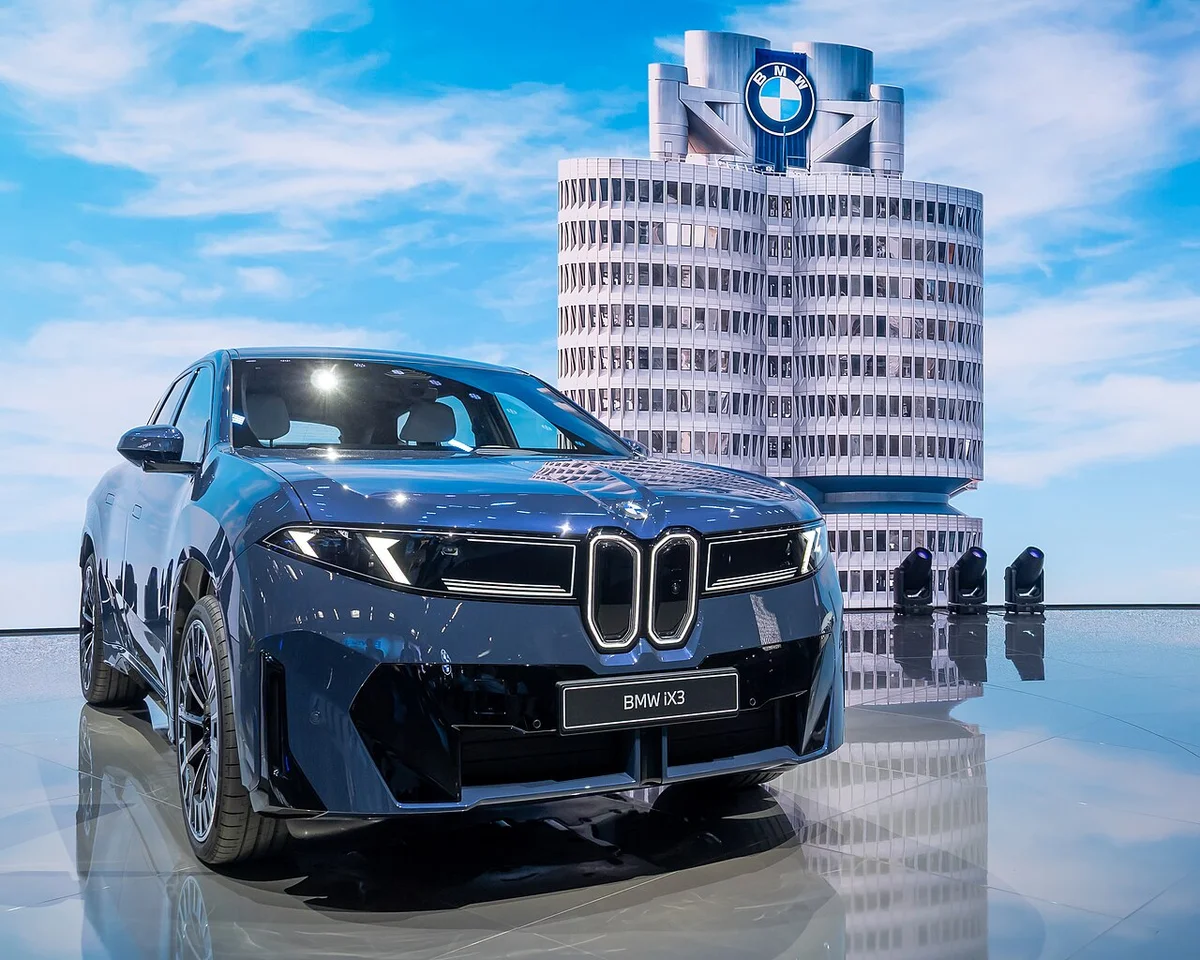
▲ 2025년 9월 뮌헨 IAA 서밋에서 촬영한 BMW iX3(노이어 클라쎄). BMW가 가이던스에서 "수요가 높다"고 밝힌 모델군이다 ⓒ Matti Blume / Wikimedia Commons (CC BY-SA 4.0)
"벤츠, 폭스바겐에 이어 BMW까지 전망을 내렸다는데, 독일 자동차 빅3가 정말 한꺼번에 흔들리는 걸까?" 뉴스 제목만 보면 세 회사가 같은 이유로 같은 만큼 무너진 것처럼 읽히지만, 각사 공식 발표를 열어 보면 내린 시점도, 내린 지표도, 이익을 깎은 이유도 서로 다르다. 숫자를 한 줄로 묶어 비교하면 오히려 오해하기 쉽다.
이 글은 BMW그룹이 2026년 11월 3일(현지시간) 낸 가이던스 조정 보도자료, 메르세데스-벤츠그룹의 3분기 실적(10월 28일), 폭스바겐그룹의 1~9월 실적(10월 말)을 각사 공식 자료로 직접 확인해 정리했다. 소재는 참고: 오토헤럴드(2026-11-04)가 전한 "독일차 수익성 경고등" 보도에서 얻었고, 공식 자료로 확인되지 않은 수치는 "보도 기준"으로 구분했다. BMW의 상반기 상황은 BMW그룹 상반기 실적 기사, 폭스바겐의 포르쉐 손상차손 배경은 폭스바겐 포르쉐 11.5조 원 손실 기사에서 다뤘으므로 여기서는 이번 주 새로 나온 숫자와 세 회사의 차이에 집중한다.
1. BMW 마진 전망 1~3%에서 -0.5~+0.5%로 — 11월 3일 무슨 일이 있었나
BMW는 11월 3일 19시 44분(현지시간) 이사회 결정으로 2026년 자동차 부문 EBIT 마진 전망을 -0.5~+0.5%로 낮췄다고 발표했다. 기존 1~3%에서 내린 것이고, 올해 6월 16일 전망(4~6%에서 1~3%로 하향)까지 합치면 약 4개월 반 사이 두 번째 하향이다.
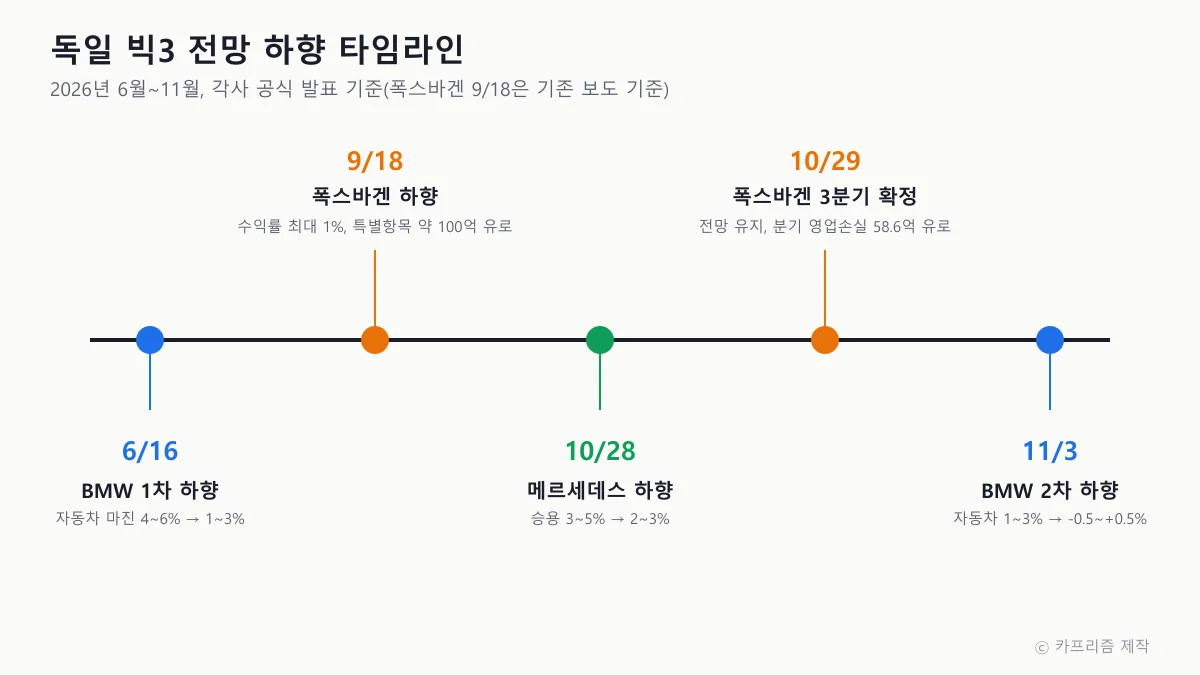
▲ 카프리즘이 각사 공식 자료로 정리한 2026년 6월~11월 전망 하향 타임라인(폭스바겐 9월 18일은 기존 보도 기준) ⓒ 카프리즘 제작
BMW 보도자료는 바뀐 지표를 항목별로 밝혔다. 아래 표는 그 내용을 옮긴 것이다. BMW 보도자료 원문은 BMW그룹 뉴스룸 바로가기에서 확인할 수 있다.
| 지표 | 기존 | 새 전망 |
|---|---|---|
| 자동차 부문 EBIT 마진 | 1~3% | -0.5~+0.5% |
| 자동차 부문 RoCE | 1~5% | -1~+1% |
| 자동차 부문 인도량 | 전년 대비 소폭 감소 | 전년 대비 보통 수준 감소 |
| 전기차 인도 비중 | 전년 수준 | 전년 대비 소폭 증가 |
| 모토라드 인도량 | 전년 수준 | 전년 대비 소폭 감소 |
| 자동차 부문 잉여현금흐름 | 25억 유로 초과 | 변경 없음(25억 유로 초과) |
표에서 마진은 내려갔는데 잉여현금흐름은 그대로인 것은, BMW가 이번 비용을 4분기 "영업 외(non-operating)" 성격의 충당으로 설명하면서 영업 성과 자체는 3분기에도 견조했다고 밝혔기 때문이다.
▲ 독일 뮌헨 올림픽공원 인근에서 촬영한 BMW 타워(본사, 2022년 11월 촬영). 이번 가이던스는 이곳 이사회가 결정했다 ⓒ Flocci Nivis / Wikimedia Commons (CC BY 4.0)
BMW가 밝힌 이유는 두 가지로 모인다. 첫째, 노이어 클라쎄 수요가 높아 추가 생산 교대를 일찍 투입해 램프업이 빨라졌고, 그래서 Gen5 배터리 기반 일부 모델 등 이전 세대 차량·기술을 더 일찍 단계적으로 접는다. 둘째, 구조조정과 조직 개편을 확대·가속해 관리 기능 축소를 이전 발표보다 빨리 진행한다. 두 조치의 금액은 보도자료에 적혀 있지 않다.
국내 보도(글로벌이코노믹이 로이터를 인용)는 올해 자동차 인도량 감소폭을 "5~9.9%"로, 주가는 발표 직후 프랑크푸르트에서 3.4% 하락했다고 전했다. 이 두 수치는 BMW 보도자료에 직접 적혀 있지 않아 "보도 기준"으로만 본다. 인도량의 "보통 수준 감소"를 숫자로 풀면 이 범위일 가능성이 있지만, 공식 문서에서 구간 정의를 직접 확인한 것은 아니다.
2. 벤츠는 3~5%에서 2~3%로 — 3분기 승용 이익이 절반이 된 이유
메르세데스-벤츠그룹은 10월 28일 3분기 실적 발표에서 승용(Cars) 부문 조정 영업이익률 전망을 3~5%에서 2~3%로 낮췄다. 이유는 중국 시장 환경이 더 어려워진 점과, 4분기에 원자재와 제품 수명주기 관련 비용이 더 드는 점이다.
▲ Commons 설명 기준 2025년형 메르세데스-벤츠 CLA 250 4MATIC(미국 로드아일랜드 뉴포트 촬영). 실적 변화를 보여주는 사진이 아니라 최근 라인업 예시다 ⓒ Cutlass / Wikimedia Commons (CC0)
3분기 숫자는 뚜렷했다. 승용 부문 조정 영업이익률은 2.5%로 전년 같은 분기(4.8%)보다 2.3%p 낮아졌고, 조정 영업이익은 5억 6,000만 유로로 전년 11억 3,900만 유로의 약 절반(-50.8%)이었다. 승용 판매는 40만 7,232대로 7.8% 줄었다.
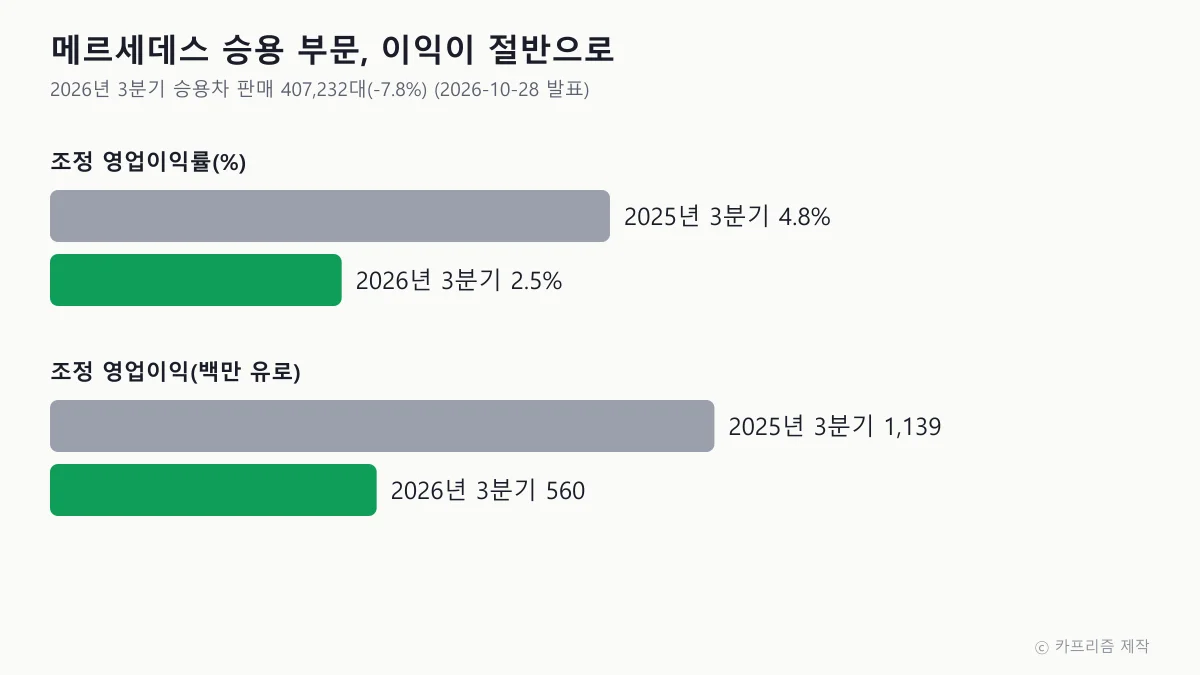
▲ 카프리즘이 메르세데스-벤츠 3분기 실적 자료로 그린 승용 부문 전년 대비 도표 ⓒ 카프리즘 제작
| 항목 | 기존·전년 | 2026년 3분기·새 전망 |
|---|---|---|
| 그룹 EBIT | 7억 5,000만 유로 | 17억 7,300만 유로(+136.4%) |
| 그룹 매출 | 321억 4,700만 유로 | 306억 9,800만 유로(-4.5%) |
| 승용 조정 영업이익률(분기) | 4.8% | 2.5% |
| 승용 조정 영업이익률(연간 전망) | 3~5% | 2~3% |
| 그룹 EBIT(연간 전망) | 전년 대비 크게 증가 | 전년 수준 |
| 산업부문 잉여현금흐름(연간 전망) | 전년보다 소폭 낮음 | 전년보다 크게 낮음 |
그룹 EBIT가 전년보다 두 배 이상 늘었는데도 전망이 내려간 것은, 그룹 EBIT 증가가 전년 3분기의 조정 항목이 컸던 기저효과 때문이고(보도자료는 "조정이 전년 분기보다 적었기 때문"이라고 설명), 정작 본업인 승용 부문 이익률은 반토막이 났기 때문이다. 같은 보도자료 기준 조정 그룹 EBIT는 약 17억 8,000만 유로로 오히려 전년보다 약 15% 줄었다.
▲ 독일 슈투트가르트 바이힝겐에서 촬영한 메르세데스-벤츠 GLC with EQ 테크놀로지 후면(번호판은 카프리즘이 가림 처리) ⓒ Alexander Migl / Wikimedia Commons (CC BY-SA 4.0)
중국 판매 폭은 보도마다 31%(하락)와 30%로 엇갈린다. 메르세데스 보도자료에는 중국 판매 증감률이 적혀 있지 않아 "보도 기준 중국 3분기 판매 약 30%대 감소"로만 적는다. 반면 공식 자료는 승용 판매 감소(-7.8%)가 "주로 중국"에서 비롯됐고 유럽(+5%, 독일 +13%)·미국(+6%)은 늘었다고 밝혀, 문제는 "전 지역 부진"이 아니라 "중국 편중"이라는 점을 확인해 준다.
3. 폭스바겐은 3분기에 추가 하향 없이 "최대 1%" 유지 — 영업손실 58.6억 유로의 정체
폭스바겐그룹은 이번 3분기 발표에서 연간 전망을 더 내리지 않고, 9월에 낮춘 "영업이익률 최대 1%, 매출 약 3,150억 유로"를 유지했다. 그런데 3분기 영업손실이 58억 6,000만 유로나 났다. 앞뒤가 안 맞아 보이는 이유는 특별항목이 이미 전망에 반영돼 있기 때문이다.
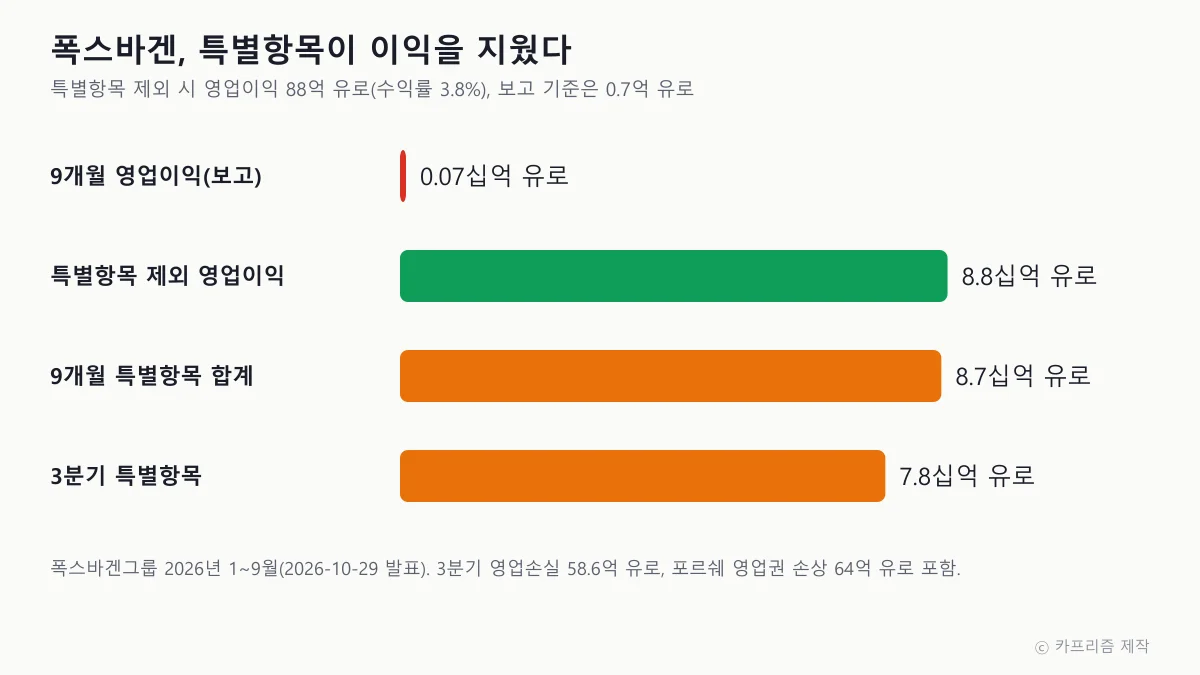
▲ 카프리즘이 폭스바겐그룹 1~9월 발표 수치로 그린 도표(단위 십억 유로) ⓒ 카프리즘 제작
| 항목 | 3분기 | 1~9월 |
|---|---|---|
| 고객 인도(천 대) | 1,885(-14.3%) | 6,011(-9.0%) |
| 매출 | 75,277(-6.3%) | 233,378(-2.2%) |
| 영업 결과(보고 기준) | -5,860 | 71(전년 5,408, -98.7%) |
| 영업이익률(보고 기준) | -7.8% | 0.0% |
| 특별항목 | 약 78억 유로 | 약 87억 유로 |
| 특별항목 제외 영업 결과 | - | 약 88억 유로(3.8%) |
1~9월 특별항목 87억 유로 중 78억 유로가 3분기에 몰렸고, 가장 큰 항목은 포르쉐 영업권 비현금 손상 64억 유로, 그다음이 중국 완전 연결 법인 자산 손상 약 10억 유로와 폭스바겐 오스나브뤼크 매각 관련 비용이다. 이 항목을 빼면 9개월 영업 결과는 약 88억 유로로 보고 기준(0.7억 유로)과 완전히 다른 그림이 된다.
▲ 독일 볼프스부르크 폭스바겐 공장 남동쪽 항공 사진. 폭스바겐그룹의 본사와 핵심 생산지다 ⓒ Carsten Steger / Wikimedia Commons (CC BY-SA 4.0)
9월 발표 때 이 손상차손을 "약 60억 유로"로 전한 보도가 많았지만(기존 카프리즘 기사도 같은 수치를 썼다), 3분기 확정 발표에서는 포르쉐 영업권 손상이 64억 유로로 나왔다. 발표 이후 확정 수치가 약 4억 유로 더 컸던 셈이다. 폭스바겐 독일 공장 감원 논의는 폭스바겐 독일 공장 추가 감원 기사에서 따로 볼 수 있다.
▲ 독일 뵈블링겐에서 촬영한 포르쉐 카이엔 일렉트릭 전면(번호판은 카프리즘이 가림 처리). 이번 손상차손은 포르쉐 사업가치 재평가에서 나왔다 ⓒ Alexander Migl / Wikimedia Commons (CC BY-SA 4.0)
연간 전망의 나머지 항목은 투자 비율 11~12%, 자동차 부문 순현금흐름 30억~60억 유로, 자동차 순유동성 320억~340억 유로다. 9월 30일 순유동성은 330억 유로(329억 8,200만 유로)였고, 폭스바겐이 밝힌 부진 요인은 중국 수요 감소, 미국 관세·무역 제한, 유럽의 가격·경쟁 압력, 내연기관보다 수익이 낮은 전기차 비중 확대다.
▲ 2025년 독일 뮌헨 IAA 모빌리티에서 촬영한 폭스바겐 ID. Polo(위장 래핑 전시차). 전기차 수익성 부담은 폭스바겐이 밝힌 부진 요인 중 하나다 ⓒ Alexander Migl / Wikimedia Commons (CC BY-SA 4.0)
4. 세 회사 전망, 같은 잣대로 놓으면 누가 가장 아플까
숫자만 놓고 보면 BMW(-0.5~+0.5%)가 가장 낮지만, 세 수치는 정의가 달라 곧바로 비교할 수 없다. BMW는 자동차 부문 EBIT 마진, 메르세데스는 승용 "조정" 영업이익률, 폭스바겐은 그룹 전체의 "보고 기준" 영업이익률이다.
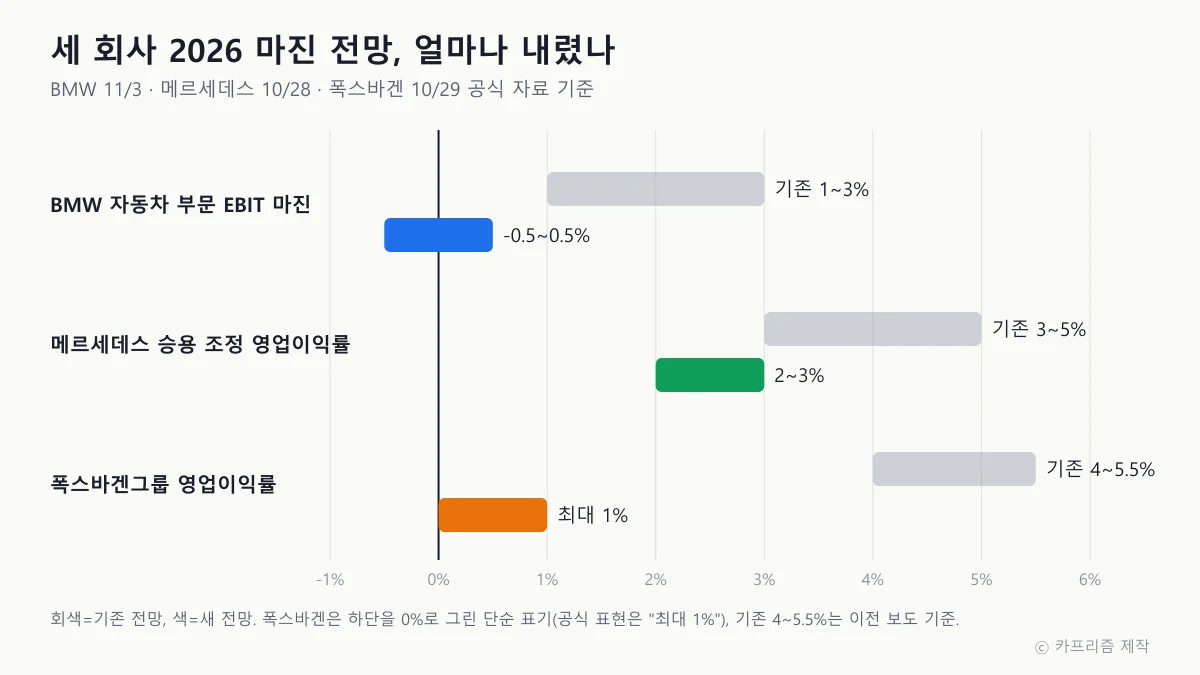
▲ 카프리즘이 각사 공식 자료로 그린 기존·새 마진 전망 범위 도표(폭스바겐 기존 4~5.5%는 이전 보도 기준) ⓒ 카프리즘 제작
| 구분 | BMW | 메르세데스-벤츠 | 폭스바겐그룹 |
|---|---|---|---|
| 하향 발표일 | 6/16, 11/3 | 10/28 | 9/18(10월 말 3분기 발표에서 유지) |
| 지표 | 자동차 부문 EBIT 마진 | 승용 조정 영업이익률 | 그룹 영업이익률 |
| 새 전망 | -0.5~+0.5% | 2~3% | 최대 1% |
| 일회성 제외 시 | 2.0% 초과 | 이미 조정 기준 | 1~9월 3.8% |
| 핵심 원인 | 4분기 구조조정·Gen5 조기 정리 비용 | 중국 부진, 4분기 원가 | 포르쉐 영업권 손상 등 특별항목 |
같은 "하향"이라도 BMW와 폭스바겐은 일회성 비용이 숫자를 끌어내린 비중이 크고, 메르세데스는 이미 조정(일회성 제외) 기준 이익률 자체가 내려갔기 때문에 "얼마나 내렸나"보다 "무엇을 뺐을 때 얼마인가"를 함께 봐야 한다.
카프리즘 시선
BMW의 "일회성 제외 2.0% 초과"와 새 전망 상단 +0.5%를 빼면 일회성 비용이 마진을 최소 1.5%p(하단 -0.5% 기준으로는 2.5%p 이상) 깎는다는 계산이 나온다(카프리즘 계산, 금액은 BMW가 공개하지 않았다). 폭스바겐은 매출 3,150억 유로에 1%를 곱하면 연간 영업이익 상한이 약 31억 5,000만 유로인데, 1~9월이 0.7억 유로였으므로 4분기에 약 31억 유로를 벌어야 1%에 닿는다. 연간 매출을 3,150억 유로로 두고 1~9월 매출 2,333억 8,000만 유로를 빼 4분기 매출을 약 816억 유로로 잡으면 이익률 약 3.8%다(카프리즘 계산). "최대 1%"는 상한이어서 이 3.8%는 1%를 채우는 데 필요한 수준이며, 우연히 1~9월 특별항목 제외 3.8%와 같다. 즉 "최대 1%" 달성은 4분기에 새 손상 없이 특별항목 제외 수준의 이익이 나온다는 가정에 가깝다.
메르세데스는 세 회사 중 유일하게 이미 3분기 숫자로 이익률 하락이 확인됐다(조정 2.5%). 세 회사의 위험 신호는 같은 종류가 아니다. 다만 이는 공식 수치에서 나온 해석이고, 4분기 실제 결과는 각사 연간 실적 발표에서 확인해야 한다.
5. 공통 배경은 중국 — 그런데 BMW 인도량은 중국이 -24.8%, 유럽·미국은 +2%대
BMW 3분기(7~9월) 글로벌 인도량은 55만 1,072대로 6.3% 줄었고, BMW·MINI 합산 중국 판매는 11만 4,355대로 24.8% 줄었다. 반면 유럽은 +2.7%, 미국은 +2.5%로 소폭 늘었다. 이는 BMW그룹이 10월 13일 낸 판매 발표 수치다.
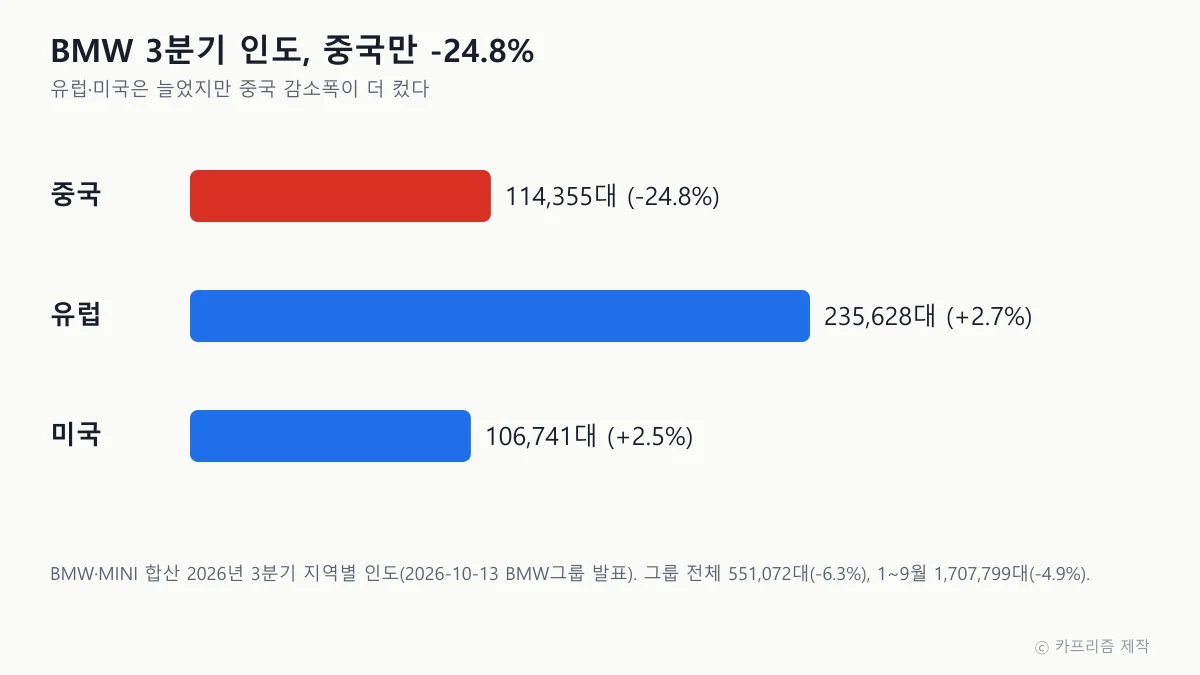
▲ 카프리즘이 BMW그룹 3분기 판매 발표 수치로 그린 지역별 인도 도표(BMW·MINI 합산) ⓒ 카프리즘 제작
| 구분 | 3분기 | 1~9월 |
|---|---|---|
| BMW그룹 전체 | 551,072대(-6.3%) | 1,707,799대(-4.9%) |
| BMW 브랜드 | 479,291대(-6.8%) | 1,483,960대(-6.4%) |
| MINI | 70,712대(-2.4%) | 220,247대(+6.8%) |
| BEV(순수전기차) | 110,257대(+7.2%) | 314,552대(-2.7%) |
| 중국(BMW·MINI) | 114,355대(-24.8%) | 376,128대(-21.8%) |
| 유럽(BMW·MINI) | 235,628대(+2.7%) | 732,279대(+4.5%) |
| 미국(BMW·MINI) | 106,741대(+2.5%) | 307,402대(+3.4%) |
중국에서 잃은 대수(전년 3분기 대비 약 3만 7,700대, 카프리즘 역산)가 유럽·미국 증가분보다 크기 때문에 글로벌 인도가 줄었다. 3분기 BEV는 7.2% 늘어 11만 대를 넘었고, 이는 BMW가 전기차 인도 비중 전망을 "소폭 증가"로 올린 근거와 맞닿아 있다.
BMW가 말한 "노이어 클라쎄 수요 증가로 이전 세대를 일찍 접는다"는 설명은 해외 판매에 한정된 이야기가 아니다. 국내 출시 정보는 BMW iX3 노이어 클라쎄 국내 출시 기사에서 확인할 수 있다. 다만 한국 시장 영향이나 국내 가격 변동은 이번 발표 어디에도 언급되지 않았다.
▲ 2015년 촬영한 슈투트가르트 해질녘 전경으로, 메르세데스-벤츠 운터튀르크하임 공장(1공장)과 아레나 일대가 보인다 ⓒ Julian Herzog / Wikimedia Commons (CC BY 4.0)
6. 숫자를 읽을 때 주의할 점 — 이 글이 확인하지 못한 것
가장 큰 주의점은 세 회사의 "하향"이 서로 다른 시점·다른 지표라는 점과, BMW의 4분기 충당 금액이 아직 공개되지 않았다는 점이다.
📍 이 글이 확인하지 못한 것 (기준일 2026-11-04)
① BMW 3분기 분기보고서(11월 4일 예정)의 영업이익·순이익·충당 금액은 이 글 작성 시점에 BMW 공식 자료에서 열지 못했다. 로이터·국내 보도의 순이익(약 4억 7,600만 유로) 등은 "보도 기준"이다. ② BMW 전망의 "인도량 5~9.9% 감소", 8,000명 감원, 주가 3.4% 하락은 보도 기준이다. ③ 메르세데스 중국 판매 증감률은 공식 보도자료에 수치가 없어 보도 기준(30~31% 감소)으로만 적었다. ④ 폭스바겐의 9월 전망 하향 전 수치(4~5.5%)와 약 4% 조정 마진은 발표 당시 보도·기존 카프리즘 기사 기준이고, 이번 3분기 보도자료에는 직전 전망이 적혀 있지 않았다. ⑤ 폭스바겐 3분기 발표일은 보도 기준 10월 29일로 표기했다. ⑥ 세 회사의 정의가 달라 순위를 매기지 않았다.
🔎 독일 빅3 실적을 읽을 때 확인할 질문 3가지
- 이 이익률이 "일회성 비용을 뺀" 숫자인가, 포함한 숫자인가
- 하향의 원인이 판매 감소(중국)인가, 구조조정·손상 같은 회계 항목인가
- 4분기 새 비용이 더 나올 여지를 회사가 어떻게 설명했는가
한국 완성차와의 비교가 궁금하다면 같은 3분기 기준으로 현대차 3분기 영업이익 기사를 보면 이익률 구조의 차이를 가늠할 수 있다. 다만 이익률 정의가 달라 단순 비교는 피해야 한다.
7. 요약
BMW는 11월 3일 자동차 부문 EBIT 마진 전망을 1~3%에서 -0.5~+0.5%로 낮췄고, 메르세데스는 승용 조정 영업이익률 전망을 3~5%에서 2~3%로 낮췄다. 폭스바겐은 3분기 발표에서 "최대 1%"를 유지했고, 3분기 영업손실 58억 6,000만 유로에는 포르쉐 영업권 손상 64억 유로가 들어 있다.
세 회사는 같은 "하향"이지만 시점·지표·원인이 다르다. BMW는 4분기 비영업성 비용(일회성 제외 시 2.0% 초과), 폭스바겐은 이미 반영된 특별항목(1~9월 제외 시 3.8%), 메르세데스는 3분기 실제 이익률 하락(2.5%)이 핵심이다. BMW 충당 금액과 4분기 결과는 이후 공식 발표에서 확인해야 한다.