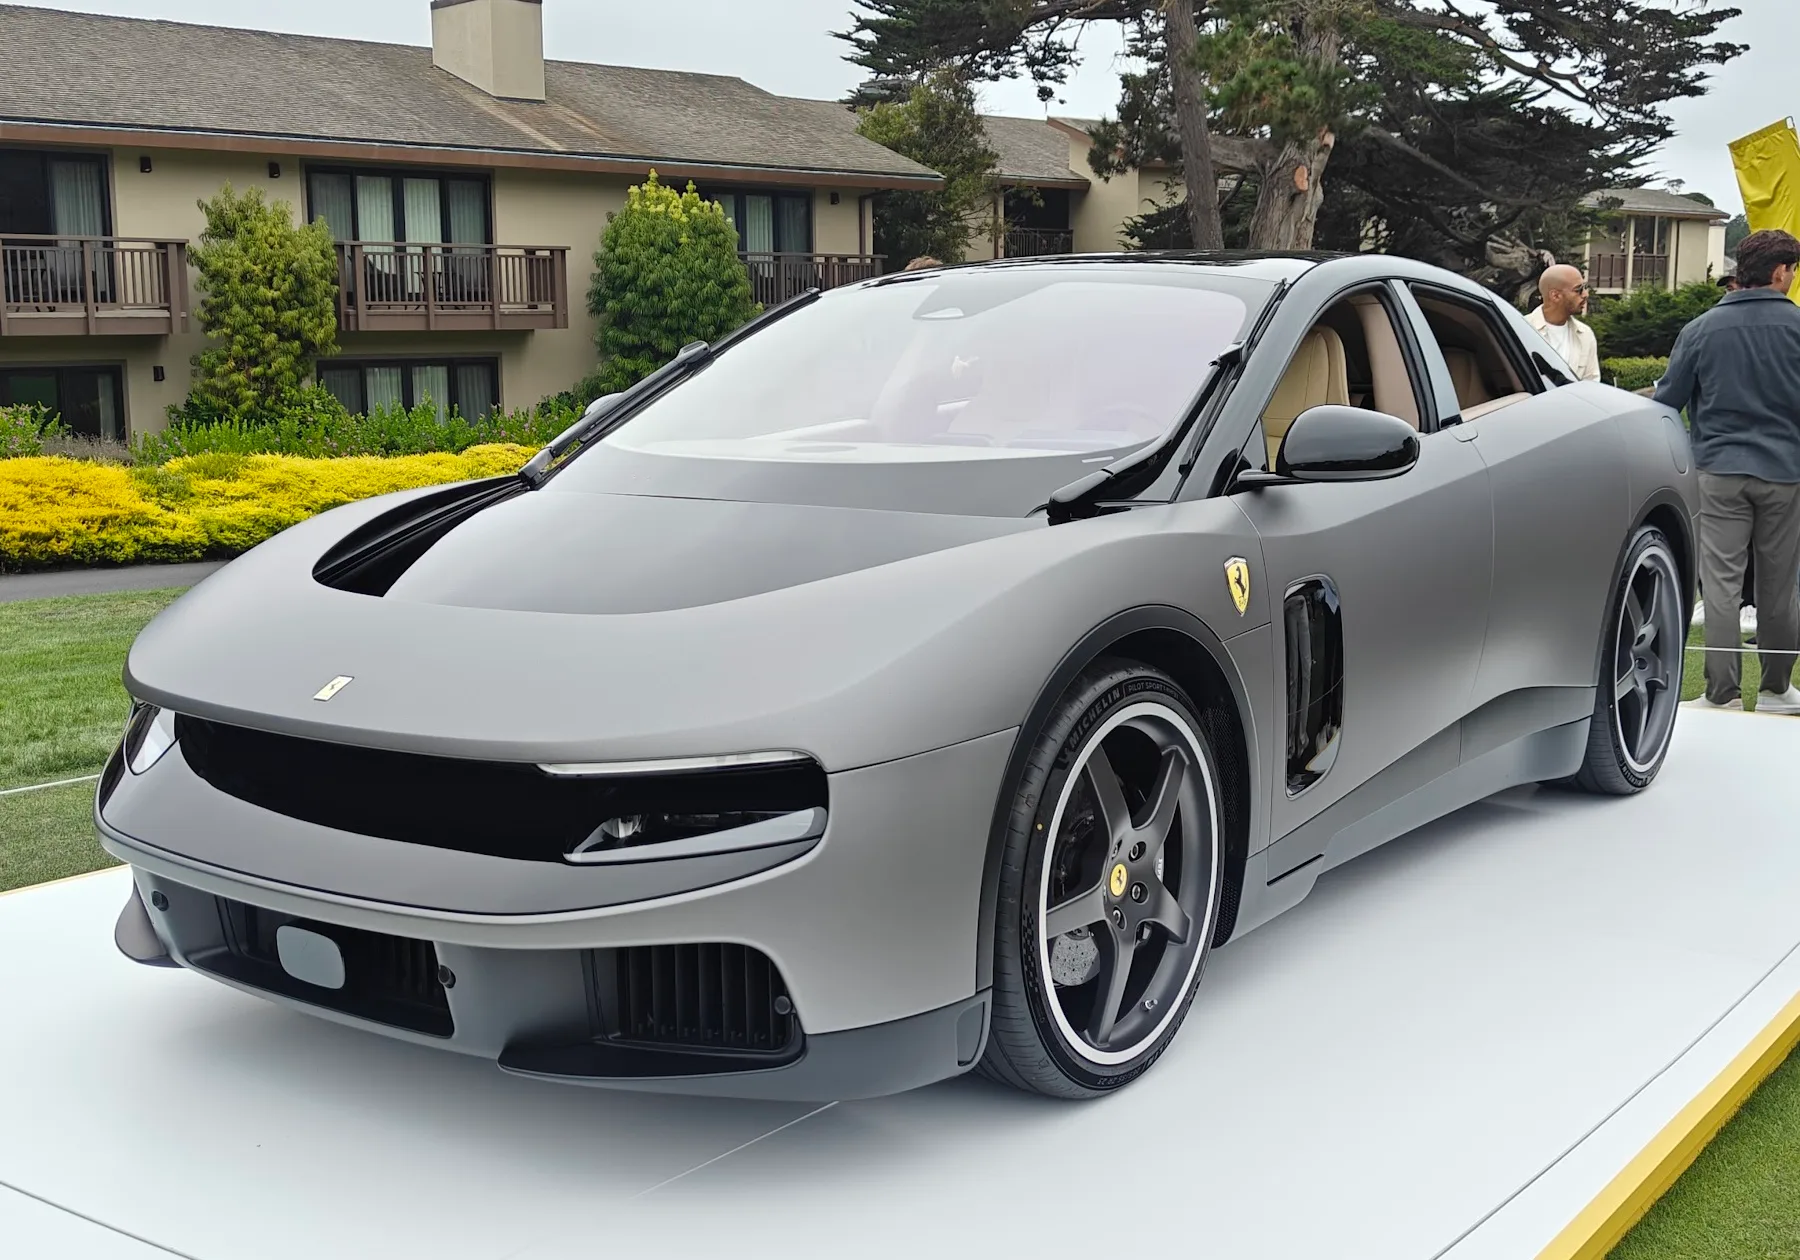
▲ 페블비치(2026)에 전시된 페라리 루체 ⓒ Banhada, Wikimedia Commons (CC BY 4.0)
순이익이 13% 늘었다는데 출하량은 오히려 줄었다면, 페라리는 어디서 돈을 번 걸까. 11월 3일 나온 3분기 실적에 국내 보도는 "루체가 효자차가 됐다"는 제목을 달았지만, 정작 실적 보도자료에서 루체가 나오는 곳은 경매 한 줄뿐이다.
이 글은 페라리가 증권당국에 제출한 3분기 실적 보고서(Form 6-K)로 출하량·매출·순이익·가이던스를 직접 확인하고, 루체 '2027년 매진' 주장이 어디까지 공식 확인된 내용인지 따로 갈랐다. 소재는 오토헤럴드(2026-11-04)와 인사이드EVs(2026-11-03) 보도에서 얻었고, 숫자는 페라리 원문과 대조했다.
▲ 페블비치(2026)에 전시된 페라리 루체. 이번 3분기 실적에는 아직 고객 인도 매출이 잡히지 않은 모델이다 ⓒ Banhada, Wikimedia Commons (CC BY 4.0)
1. 페라리 3분기 순이익 4억 3,100만 유로 — 숫자부터 확인
3분기 순매출은 18억 9,600만 유로로 7% 늘었고, EBITDA는 7억 5,300만 유로, 순이익은 4억 3,100만 유로로 각각 12%·13% 증가했다. 환율 영향을 뺀 고정환율 기준 증가율은 순매출 10%, EBITDA 20%, EBIT 23%다.
| 항목 | 2026년 3분기 | 2025년 3분기 | 증감 |
|---|---|---|---|
| 순매출 | 1,896 | 1,766 | +7%(고정환율 +10%) |
| EBITDA(마진) | 753(39.7%) | 670(37.9%) | +12%(+180bp) |
| EBIT(마진) | 563(29.7%) | 503(28.4%) | +12%(+130bp) |
| 순이익 | 431 | 382 | +13% |
| 희석 EPS | 2.44유로 | 2.14유로 | +14% |
| 산업 잉여현금흐름 | 567 | 396(재작성) | +43% |
순이익 증가율(13%)이 순매출 증가율(7%)의 거의 두 배인 것은 마진이 올랐기 때문이다. 페라리는 EBIT 증가의 주된 이유로 제품 믹스 개선을 꼽았고, 감가상각비 증가와 마케팅 비용 증가가 일부를 상쇄했다고 밝혔다.
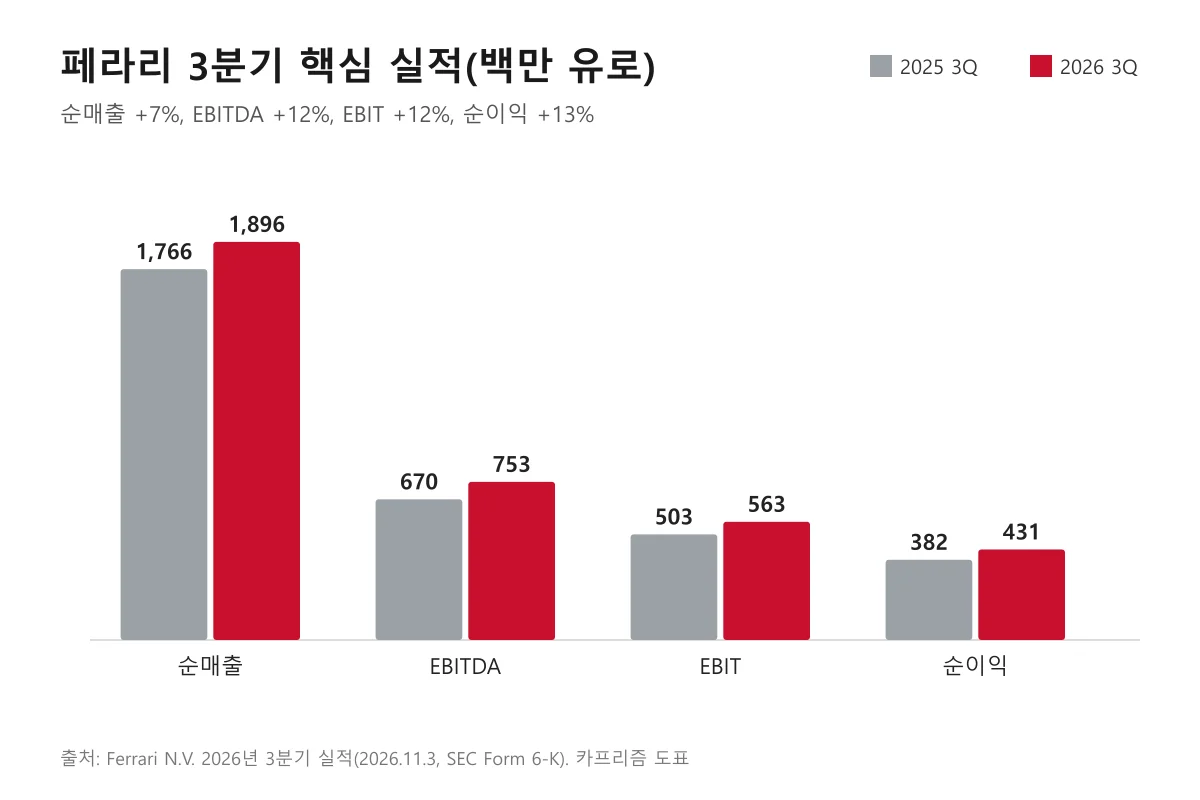
▲ 2025년 3분기 대비 2026년 3분기 핵심 실적(백만 유로, 페라리 6-K 수치로 카프리즘 제작)
EBITDA·EBIT·순이익의 '조정' 수치는 이번 분기에 조정 사항이 없어 보고 수치와 같다고 페라리가 밝혔다. 법인세 실효세율은 23.0%(전년 22.0%)로 특허박스 혜택 추정치가 반영됐다.
2. 출하량은 3,368대로 33대 감소 — 매출은 어떻게 7% 늘었나
3분기 출하량은 3,368대로 전년 동기(3,401대)보다 33대 줄었지만, 차량·부품 매출은 15억 8,600만 유로로 7% 늘었다. 페라리는 보고서에서 '계획된 모델 교체(change-over)를 이어가는 중'이라고 밝혔고 로마 스파이더·296 GTS·SF90 XX 계열이 단종(phase out)됐다고 적었지만, 총출하 감소나 중화권 급감의 원인을 직접 설명하지는 않았다.
| 지역 | 2026년 3분기 | 2025년 3분기 | 증감 | 1~9월 누적(전년 대비) |
|---|---|---|---|---|
| EMEA | 1,487 | 1,449 | +38 | 4,801(+5) |
| 아메리카 | 1,050 | 1,045 | +5 | 2,867(-193) |
| 중국·홍콩·대만 | 143 | 248 | -105 | 583(-176) |
| 기타 아시아태평양 | 688 | 659 | +29 | 1,919(+46) |
| 합계 | 3,368 | 3,401 | -33 | 10,170(-318) |
중화권을 뺀 나머지 지역은 모두 늘었고, 중화권만 105대(약 42%) 줄어 전체 감소폭(33대)보다 컸다. 오토헤럴드도 중화권 42% 급감을 짚었다.
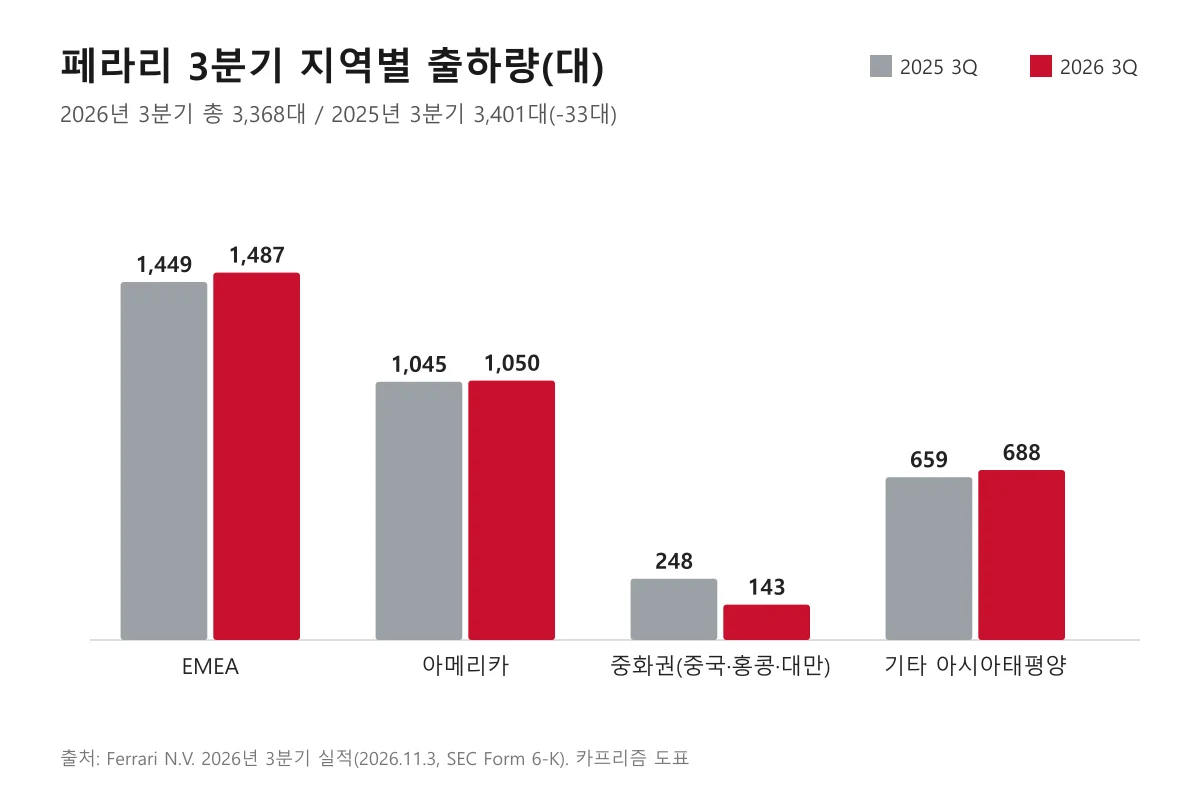
▲ 3분기 지역별 출하량. 중화권만 줄고 나머지 지역은 늘었다(카프리즘 제작)
출하 1대당 매출이 오른 정도는 간단히 계산해 볼 수 있다. 차량·부품 매출을 출하량으로 나누면 올해 약 47.1만 유로, 작년 약 43.5만 유로로 약 8% 높다. 부품 매출이 섞인 대리 지표라 차량 1대 가격은 아니지만, 대수가 줄어도 매출이 늘어난 이유를 보여 준다(카프리즘 계산).
3. 가이던스 상향 — 무엇이 올랐고 무엇은 형태가 바뀌었나
페라리는 2026년 순매출을 약 76억 5,000만 유로로, 조정 EBITDA를 30억 유로 이상으로 올렸다. 상향 이유로 예상보다 강한 개인화 옵션, 환율 역풍 완화, F1 챔피언십 2위를 들었다.
| 항목 | 기존 | 상향 | 2025년 실적 |
|---|---|---|---|
| 순매출 | 약 76.0억 유로 | 약 76.5억 유로 | 71.5억 유로 |
| 조정 EBITDA | 29.7억 유로 이상(39.0%) | 30.0억 유로 이상(39.2%) | 27.7억 유로(38.8%) |
| 조정 EBIT | 22.6억 유로 이상(29.5%) | 22.85억 유로 이상(29.8%) | 21.1억 유로(29.5%) |
| 조정 희석 EPS | 9.68유로 이상 | 9.85유로 이상 | 8.96유로 |
| 산업 잉여현금흐름 | 15.5억 유로 이상 | 최대 16.5억 유로 | 15.4억 유로 |
현금흐름만 '15.5억 이상'이라는 하한 표현에서 '최대 16.5억'이라는 상한 표현으로 바뀌었다. 1~9월 누적 산업 잉여현금흐름은 14억 9,600만 유로인데, 표현을 바꾼 이유는 페라리가 따로 설명하지 않았다.
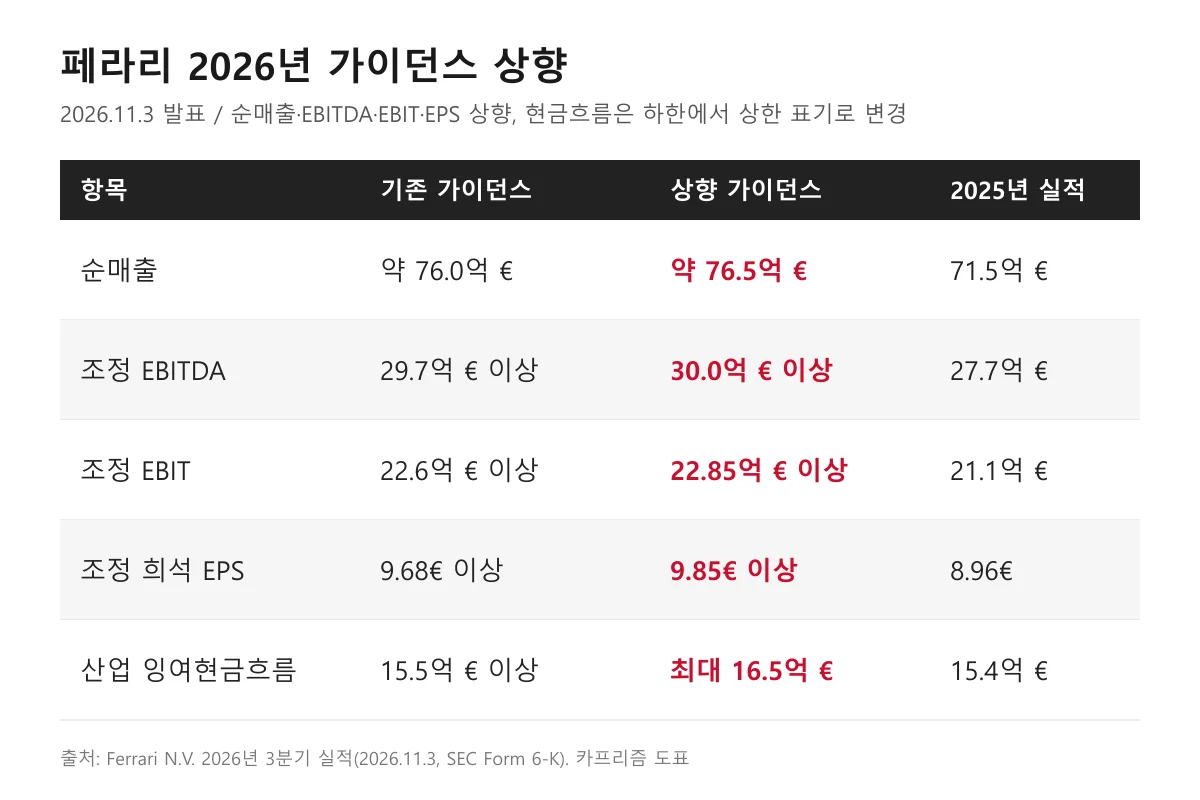
▲ 가이던스 상향 내역(페라리 6-K 수치로 카프리즘 제작)
페라리는 가이던스가 '중동 위기 영향에 대한 현재의 가시성'을 전제로 한다고 밝혔다. 환율은 달러·엔이 3분기 실적에 마이너스로 작용했다. 현금 측면에서는 3분기 말 순산업현금 2억 1,900만 유로로, 6월 말 순산업부채 1억 3,100만 유로에서 돌아섰고, 분기 중 1억 7,300만 유로어치 자사주를 샀다.
4. 루체는 이 이익에 들어갔나 — 공식 설명에 없는 이름
페라리 3분기 보고서가 이익 증가의 근거로 든 것은 F80 인도와 개인화 확대(제품 믹스 개선)이고, 아말피·296 스페치알레·12칠린드리 스파이더·푸로산게 인도가 늘었다고 적었지만, 루체는 근거로 나오지 않는다. 루체는 8월 몬터레이 카 위크의 '섀시 0' 경매 기록으로만 한 번 언급된다.
| 모델 | 보고서 속 언급 |
|---|---|
| F80 | 인도가 계획대로 진행, EBIT 개선을 뒷받침 |
| 296 스페치알레 계열 | 인도 증가로 언급 |
| 아말피·12칠린드리 스파이더·푸로산게 | 인도 증가 |
| 12칠린드리 마누알레 | 7월 초 출시 |
| 루체 | '섀시 0' 경매 기록 언급만 있고 판매·인도·수익 언급 없음 |
고객 인도가 아직 시작 단계이기 때문으로 보인다. 오토헤럴드는 CEO 베네데토 비냐가 루체 첫 고객 인도를 4분기로 언급했다고 전했다. 3분기 숫자에서 '루체 효과'를 읽기는 어렵다는 이야기다.
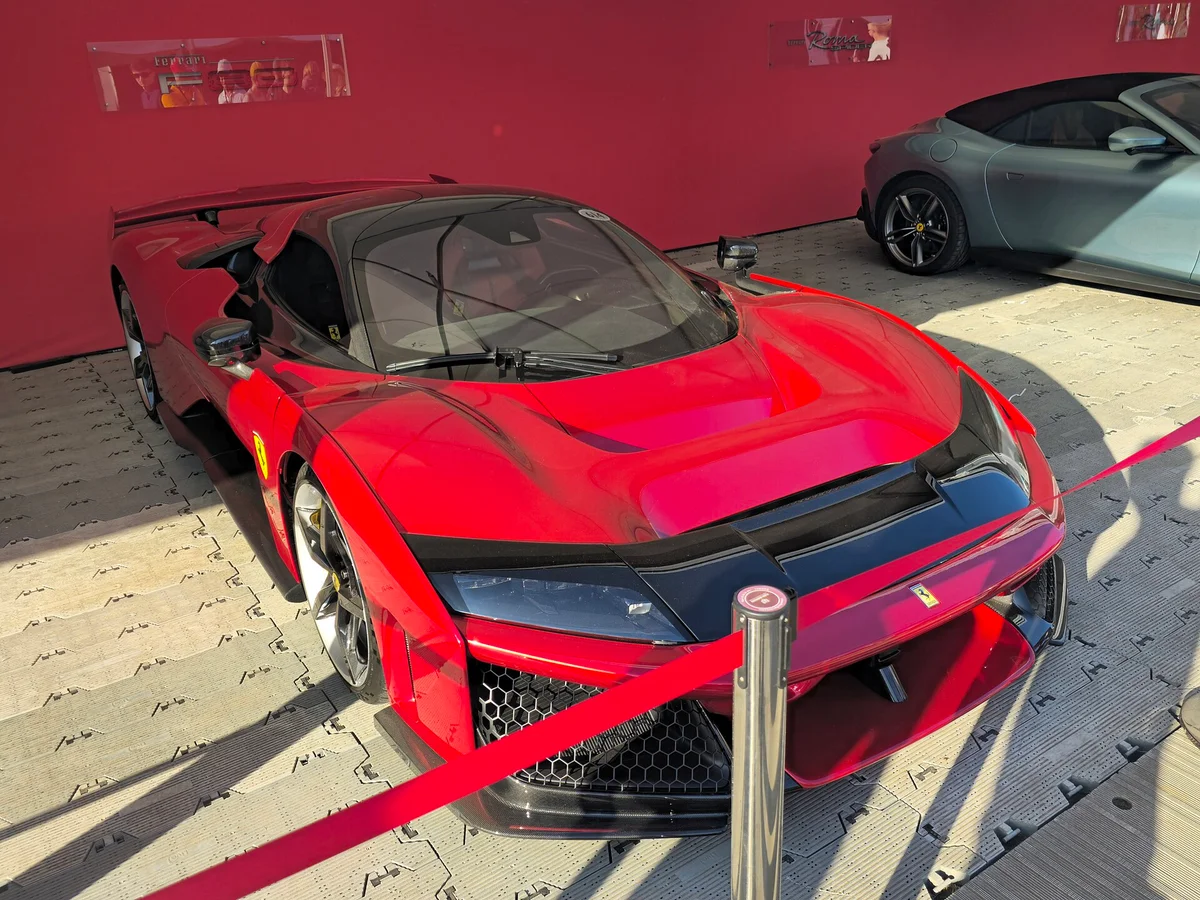
▲ 3분기 보고서가 이익 개선의 근거로 꼽은 F80 ⓒ Calreyn88, Wikimedia Commons (CC BY-SA 4.0)
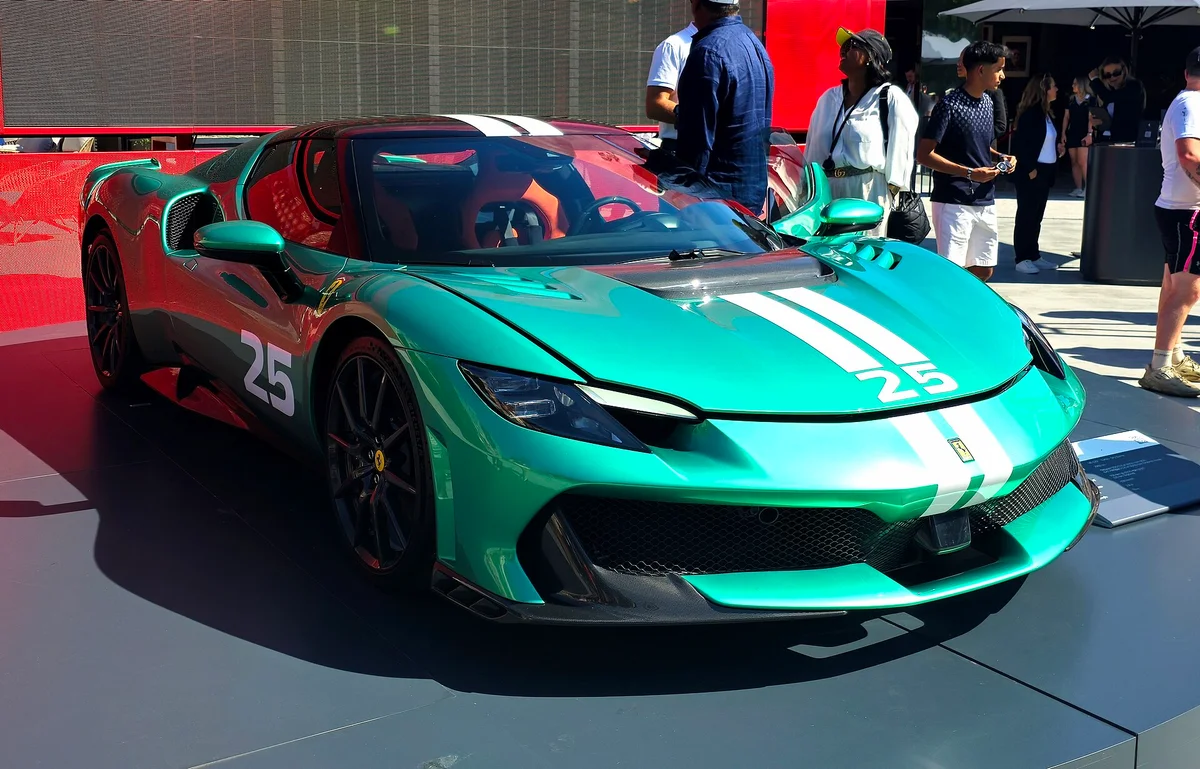
▲ 296 스페치알레 계열로 표기된 오픈톱 전시차(Wikimedia 파일명 기준) ⓒ Calreyn88, Wikimedia Commons (CC BY-SA 4.0)
F80은 F80 사양·가격·인도 기사에서, 루체의 한국 공개와 사양은 루체 한국 최초 공개 기사에서 따로 다뤘다. 이 글은 두 차를 다시 소개하지 않고 실적 수치만 본다.
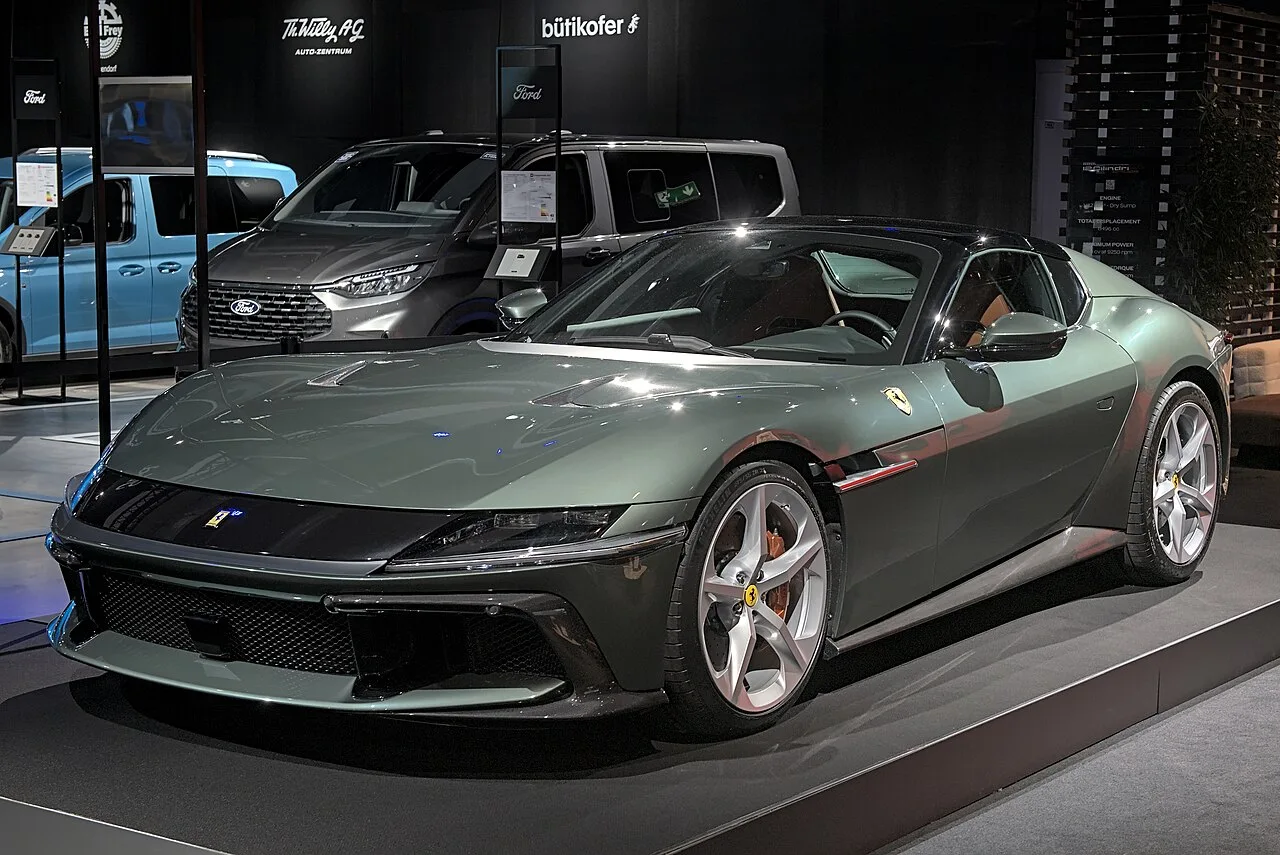
▲ 3분기 인도가 늘었다고 언급된 12칠린드리 스파이더 ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
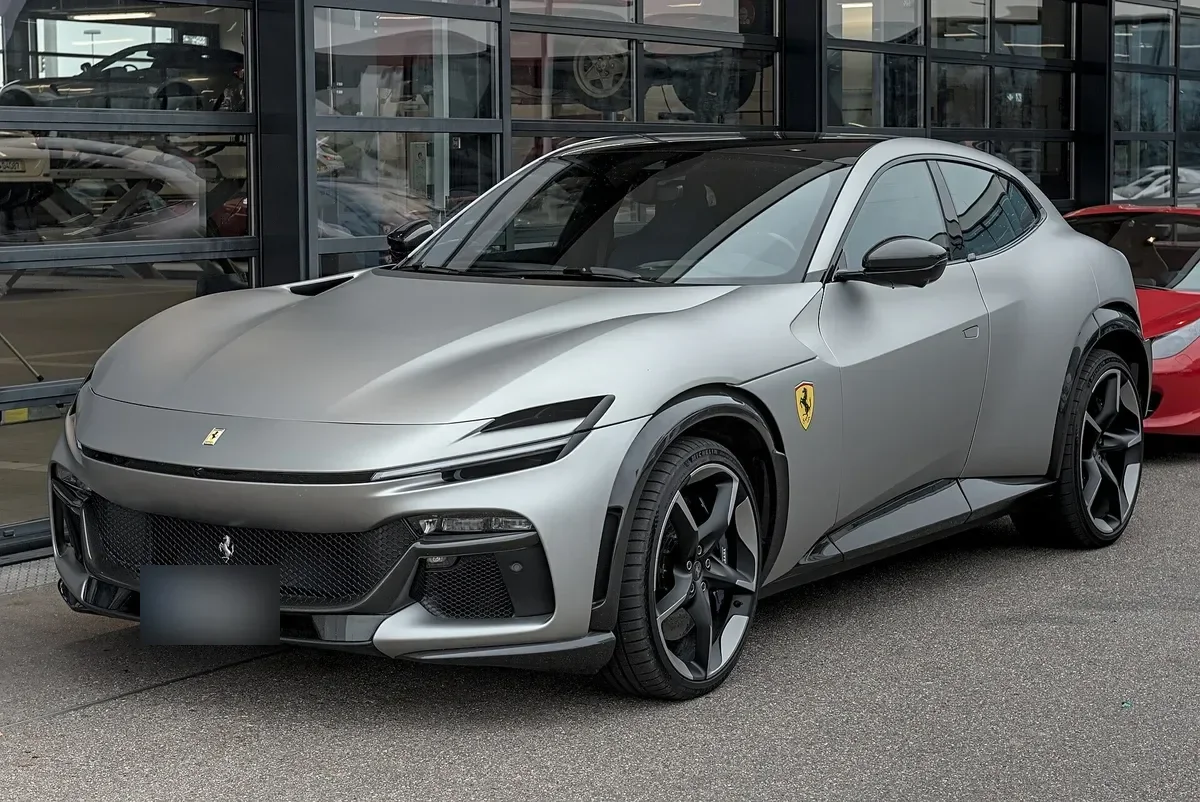
▲ 인도가 늘었다고 언급된 푸로산게(번호판 가림) ⓒ Alexander Migl, Wikimedia Commons (CC BY-SA 4.0)
5. 루체 '2027년 매진' — 어디까지가 공식 확인인가
페라리 공식 보도자료가 말한 것은 "주문 잔고가 2028년까지 이어진다"는 것이고, 루체만 2027년 물량이 매진이라는 말은 보도자료에 없다. 매진 주장은 3분기 컨퍼런스콜의 비냐 발언을 인용한 인사이드EVs 보도에서 나왔다.
| 주장 | 출처 | 근거 수준 |
|---|---|---|
| 페라리 전체 주문 잔고가 2028년까지 | 페라리 3분기 보도자료(CEO 코멘트) | 공식 확인 |
| "내년에 팔 계획인 루체는 사실상 전부 배정됐다" | 인사이드EVs(2026-11-03), 컨퍼런스콜 발언 인용 | 발언 인용 보도(보도자료엔 없음) |
| 지금 주문하면 약 1년 대기 | 인사이드EVs | 보도 기준 |
| 루체 판매·생산 대수, 지역별 주문 | 인사이드EVs가 비공개라고 전함 | 확인 불가 |
'매진'이 의미를 가지려면 분모(연간 생산 대수)가 있어야 하는데, 페라리가 이를 공개하지 않았다. 그래서 이 글은 "2027년 물량 매진"을 사실이 아니라 CEO 발언을 인용한 보도로만 적는다. 오토헤럴드도 같은 취지를 전했다.
루체의 경매 낙찰 이야기는 루체 섀시 0 낙찰 기사에 따로 정리해 두었다.
카프리즘 시선
출하는 33대 줄었는데 순이익은 13% 늘었다는 사실은 페라리의 이익이 '몇 대를 파느냐'보다 '무엇을 얼마에 파느냐'에서 나온다는 쪽을 가리킨다. 보도자료도 이익 증가의 이유로 제품 믹스와 개인화를 꼽았다.
이 논리로 보면 루체의 성적표는 4분기 인도가 시작되고 대수와 믹스가 공개된 뒤에야 숫자로 볼 수 있다. 지금 확인되는 것은 주문이 많다는 CEO의 말이지, 수익 기여가 아니다.
6. 아쉬운 점과 주의할 점 — 실적에서 조심해서 읽을 부분
이번 실적에서 조심할 부분은 중화권 출하 급감, 환율, 중동 위기 전제, 비용 증가 네 가지다.
| 항목 | 내용 |
|---|---|
| 중화권 출하 | 3분기 143대(전년 248대), 1~9월 583대(전년 759대)로 약 23% 감소 |
| 환율 | 달러·엔이 마이너스로 작용해 순매출 증가율이 고정환율(10%)보다 낮은 7% |
| 중동 위기 | 가이던스가 '현재 가시성' 전제라고 페라리가 명시 |
| 비용 | 신모델 생산에 따른 감가상각비, 브랜드·레이싱·디지털 지출 증가 예상 |
중화권 출하 감소의 구체적 원인은 페라리가 보도자료에서 설명하지 않았다. 따라서 루체 주문이 중화권에서 많다는 이야기와 3분기 중화권 출하 감소가 어떻게 이어지는지는 공식 자료로 확인되지 않는다.
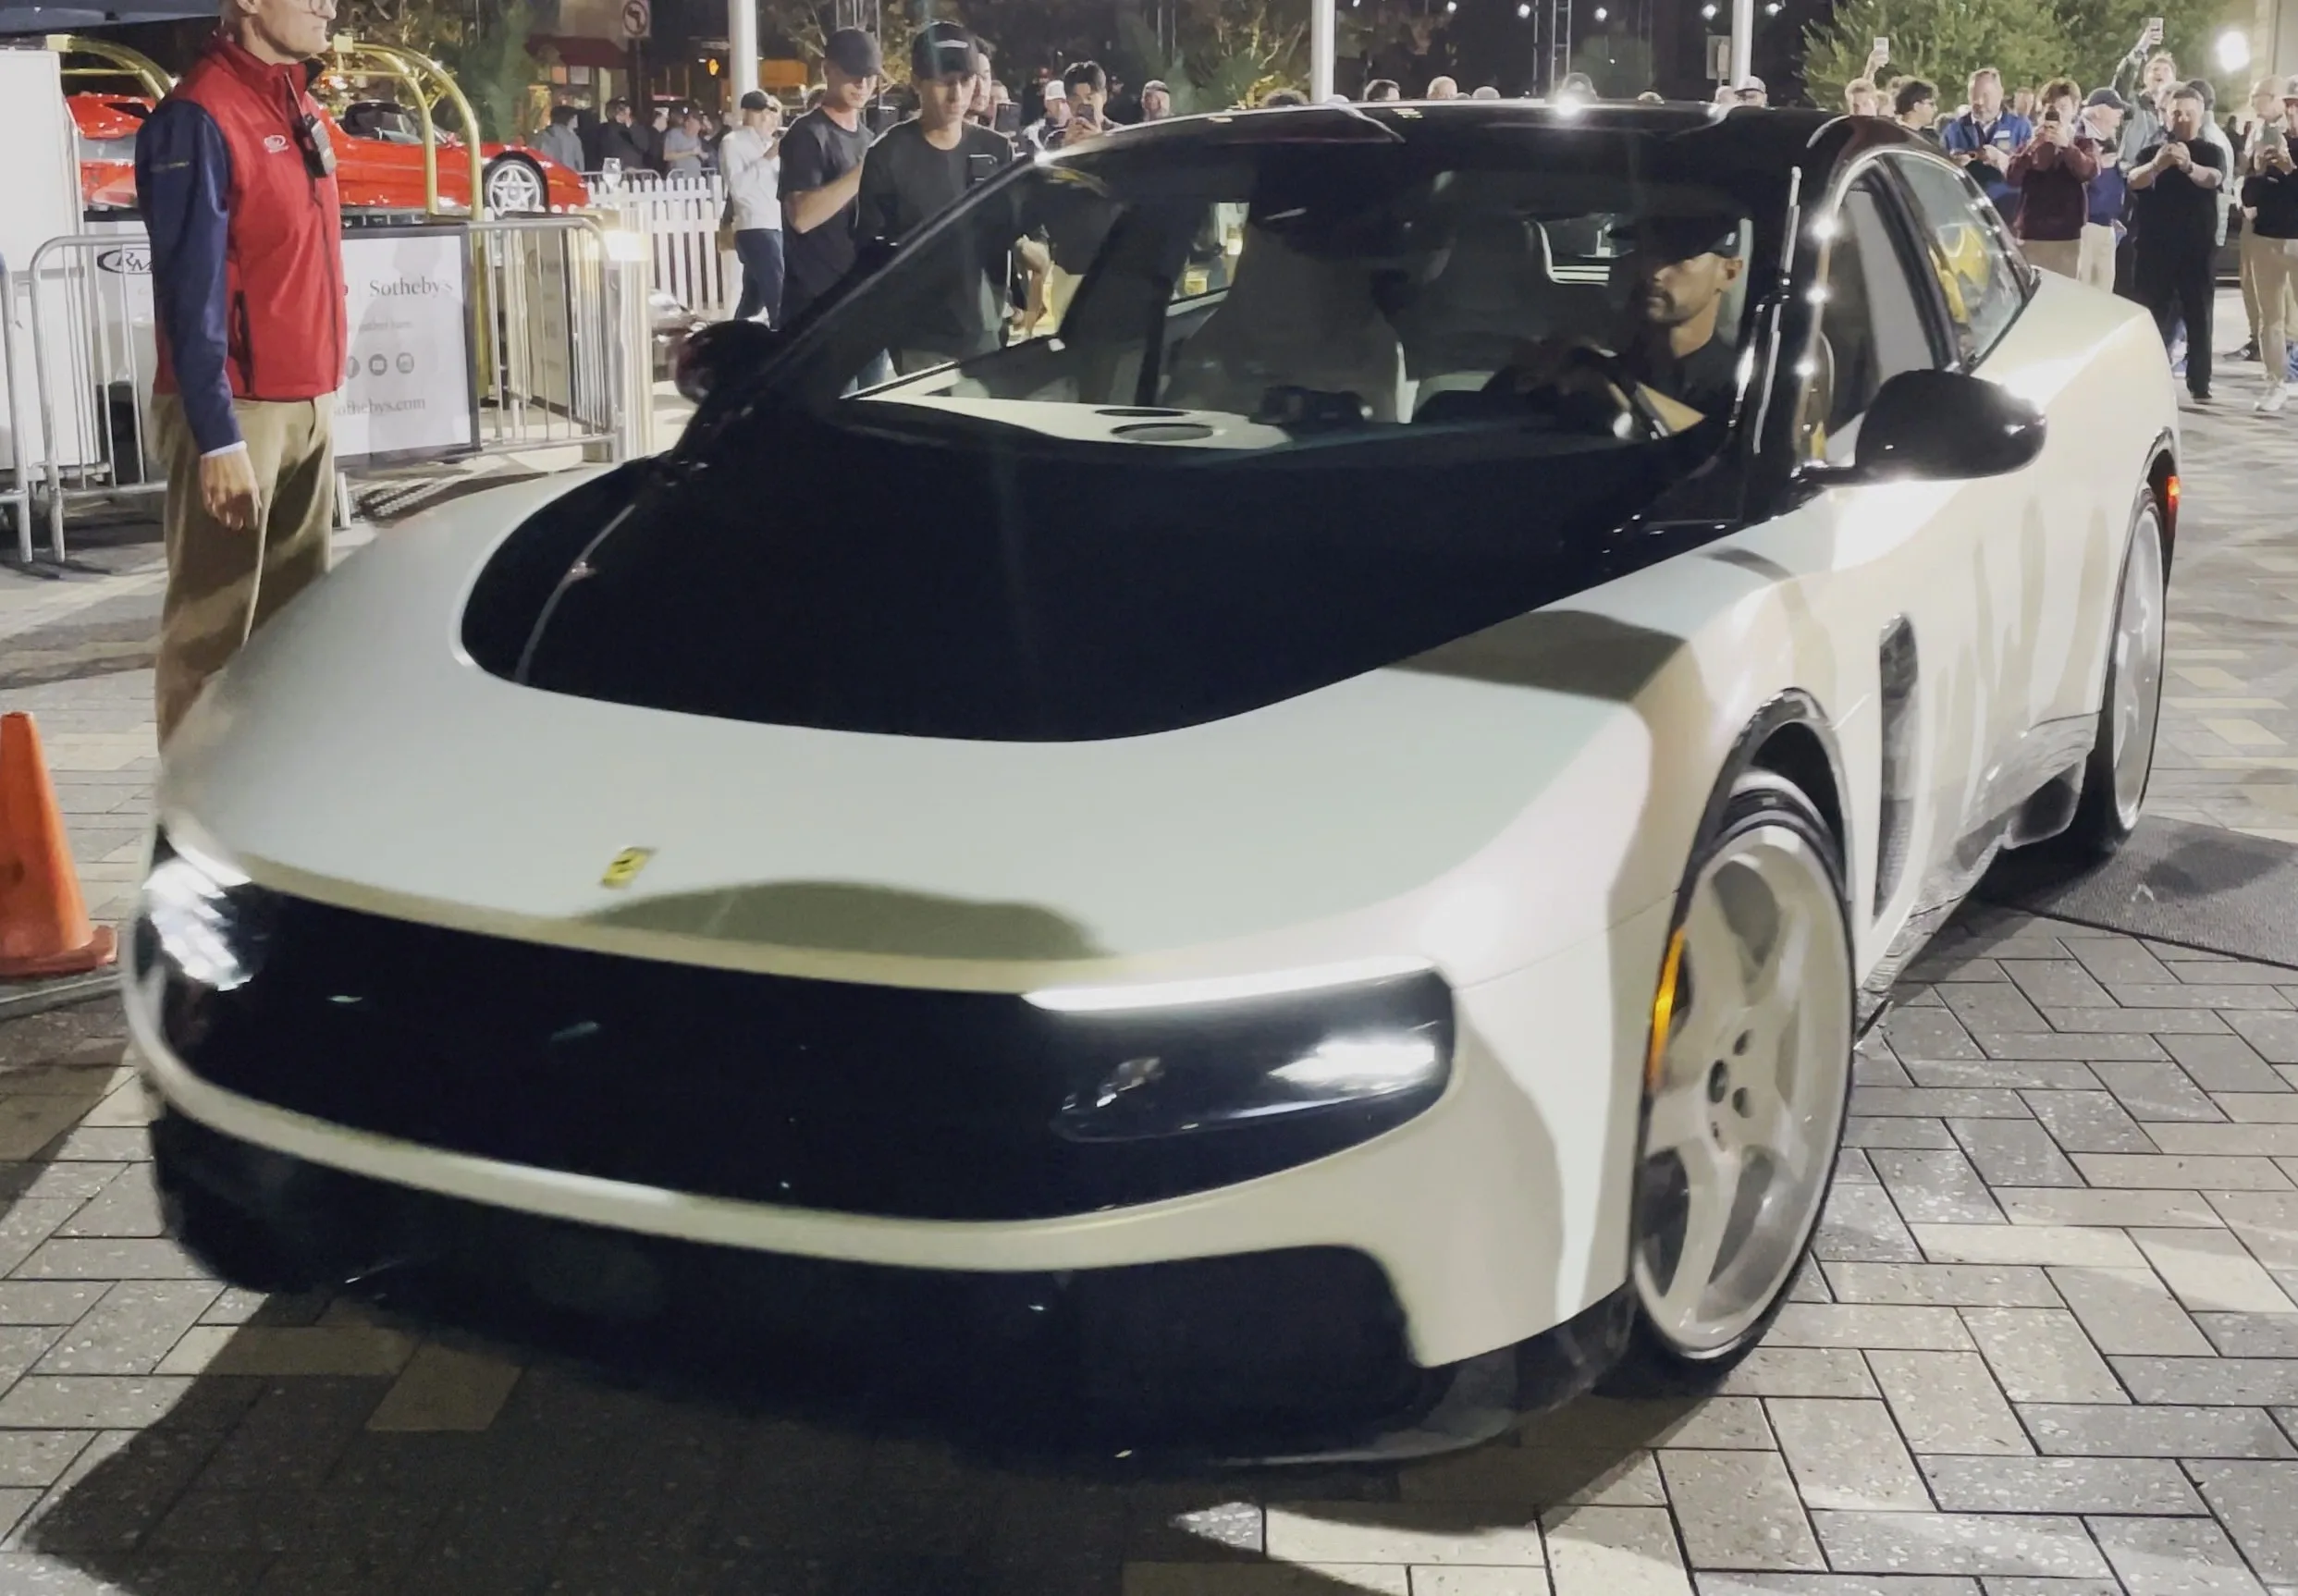
▲ 몬터레이 RM 소더비 경매에 나온 루체 섀시 0. 보도자료가 유일하게 언급한 루체 관련 내용이다 ⓒ Lcaa, Wikimedia Commons (CC BY-SA 4.0)
✅ 실적 기사를 읽을 때 확인할 것
· '조정' 수치와 보고 수치가 같은지(이번 분기는 같음)
· 증가율이 환율 반영인지 고정환율인지(순매출 +7% vs +10%)
· 모델 이름이 보도자료 원문에 있는지, 기자가 연결한 해석인지
· '매진'의 분모인 생산 대수가 공개됐는지(루체는 비공개)
7. 1~9월 누적은 어떤가 — 분기 하나로 판단하기 전에
1~9월 누적 순이익은 13억 700만 유로로 전년보다 7% 늘었다. 3분기 증가율(13%)보다 낮고, 누적 출하량은 318대 줄었다. 3분기 감소분(33대)을 빼면 상반기 출하는 285대 줄어든 셈이다(카프리즘 계산).
| 항목 | 2026년 1~9월 | 2025년 1~9월 | 증감 |
|---|---|---|---|
| 순매출 | 5,682 | 5,344 | +6% |
| EBITDA(마진) | 2,230(39.2%) | 2,072(38.8%) | +8% |
| EBIT(마진) | 1,716(30.2%) | 1,597(29.9%) | +7% |
| 순이익 | 1,307 | 1,219 | +7% |
| 출하량(대) | 10,170 | 10,488 | -318 |
누적으로도 출하량은 줄고 마진은 올라, 3분기와 같은 구조가 한 분기만의 현상이 아님을 보여 준다.
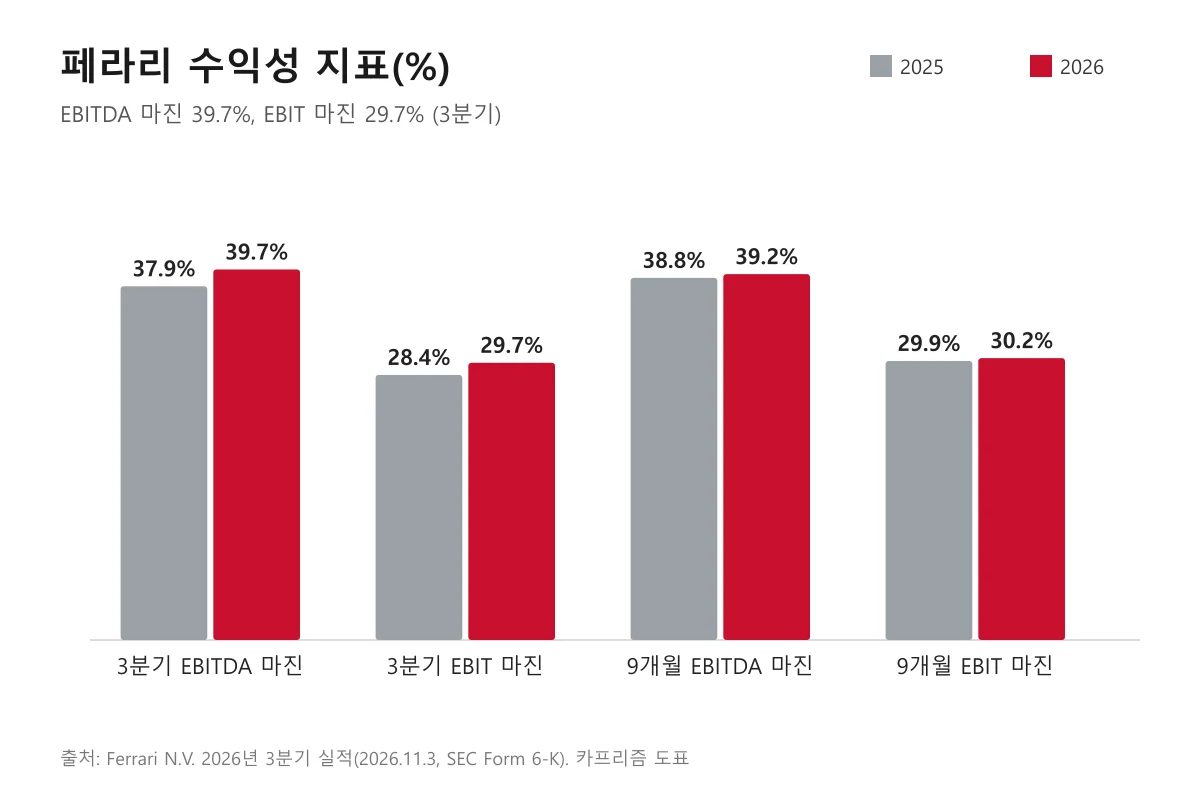
▲ 3분기와 1~9월 누적 마진(페라리 6-K 수치로 카프리즘 제작)
🔍 이 글에서 확인하지 못한 것
- 페라리 기업 사이트(corporate.ferrari.com)의 보도자료 페이지는 직접 열지 못했다. 같은 내용을 담아 증권당국에 제출한 Form 6-K와 오토헤럴드 보도를 대조했다. 페라리 3분기 6-K 바로가기
- 3분기 컨퍼런스콜 녹취록은 확인하지 못했다. 비냐의 루체 발언은 인사이드EVs 보도 인용이다. 인사이드EVs 기사 바로가기
- 루체의 판매·생산 대수, 중화권 출하 감소의 구체적 원인, 루체 4분기 인도 시점의 공식 확인은 없다.
▲ 이탈리아 마라넬로의 페라리 공장 정문(2018년 촬영) ⓒ CAPTAIN RAJU, Wikimedia Commons (CC BY-SA 4.0)
8. 정리
페라리 3분기(2026.11.3 발표)는 순매출 18억 9,600만 유로(+7%), EBITDA 7억 5,300만 유로(+12%), 순이익 4억 3,100만 유로(+13%)이며, 출하량은 3,368대로 33대 줄었다.
2026년 가이던스는 순매출 약 76.5억 유로, 조정 EBITDA 30억 유로 이상으로 올랐다. 보도자료가 꼽은 이익 요인은 제품 믹스·개인화·F80 인도이고 루체는 경매 언급뿐이다.
루체 2027년 매진은 비냐 발언을 인용한 보도 기준이며 판매 대수는 비공개다. 페라리 공식 자료가 말한 것은 전체 주문 잔고가 2028년까지라는 점이다.