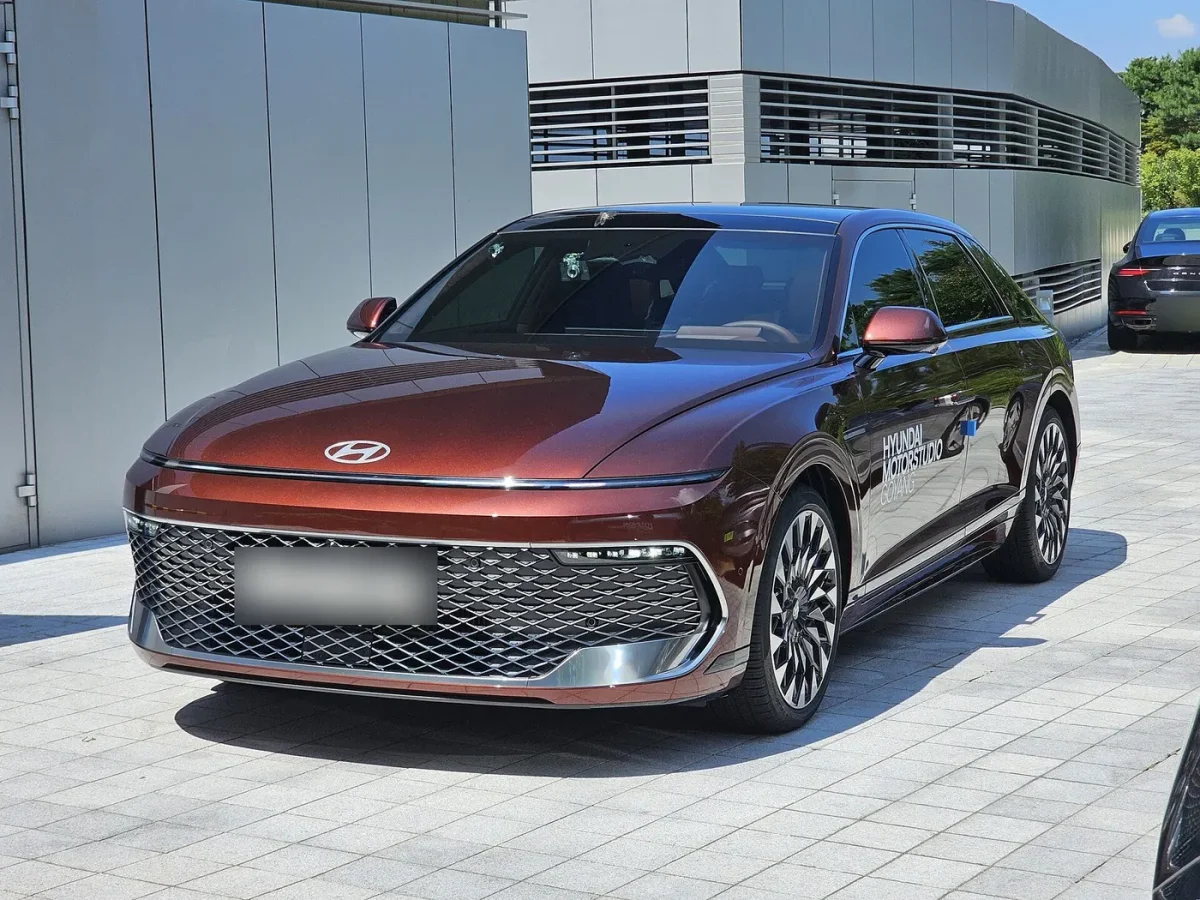
▲ 더 뉴 그랜저 하이브리드(파일명 기준 캘리그래피, 아티스널 버건디 펄) 전측면. 사진 속 트림은 이 글의 가격 기준 트림과 다르며 번호판은 가림 처리돼 있다 ⓒ Damian B Oh, Wikimedia Commons (CC BY-SA 4.0)
"연봉이 올라가면 같은 차가 얼마나 가벼워질까?" 신차 가격표를 보다가 이 질문을 해 본 적이 있을 것이다. 연봉 4,000만 원과 8,000만 원은 세전으로 2배 차이지만, 월급에서 4대보험과 세금을 빼고 나면 같은 차 할부가 차지하는 몫은 생각보다 크게 달라진다.
이 글은 연봉 → 세후 월소득 → 신차 7종의 월 할부 → 월 소득 대비 비율을 순서대로 계산했다. 세금과 보험료는 2026년 요율·간이세액표로, 차값은 제조사 가격표로 확인했고, 비율은 어디까지나 카프리즘이 정한 가정이다. 어떤 차를 사야 한다는 결론이나 금융 상품 안내는 담지 않았다. 계산 기준일은 2026년 10월 23일이다.
1. 연봉 4,000·6,000·8,000만 원의 세후 월소득은 얼마인가
월급 실수령은 연봉 4,000만 원이 약 289만 원, 6,000만 원이 약 415만 원, 8,000만 원이 약 530만 원이다. 세전 월급(연봉÷12)에서 4대보험과 소득세·지방소득세를 뺀 값이다.
| 항목 | 연봉 4,000만 원 | 연봉 6,000만 원 | 연봉 8,000만 원 |
|---|---|---|---|
| 월 세전 급여(연봉÷12) | 3,333,333 | 5,000,000 | 6,666,667 |
| 국민연금 4.75% | 158,330 | 237,500 | 313,020 |
| 건강보험 3.595% | 119,830 | 179,750 | 239,660 |
| 장기요양(소득의 0.4724%) | 15,740 | 23,620 | 31,490 |
| 고용보험 0.9% | 29,990 | 45,000 | 60,000 |
| 근로소득세(간이세액표) | 105,210 | 335,470 | 655,590 |
| 지방소득세(소득세의 10%) | 10,520 | 33,540 | 65,550 |
| 세후 월소득(실수령) | 2,893,713 | 4,145,120 | 5,301,357 |
| 세전 대비 실수령 비율 | 86.8% | 82.9% | 79.5% |
연봉이 두 배가 돼도 실수령이 1.83배에 그치는 이유는 소득세가 누진 구조이고, 건강보험·고용보험은 급여에 비례해 늘기 때문이다. 연봉 4,000만 원의 실수령 비율은 86.8%, 8,000만 원은 79.5%다.
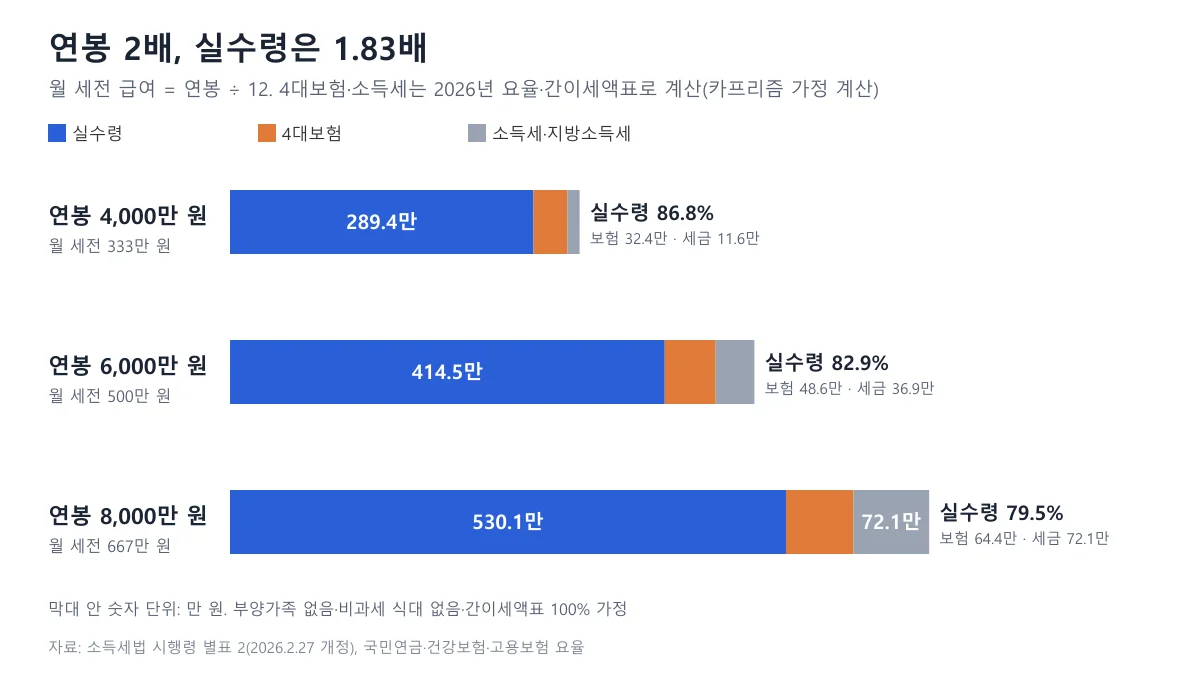
▲ 연봉별 월 급여 구성 도표(단위 만 원). 카프리즘 제작, 계산 가정은 아래 박스 참조
📍 이 계산의 가정 (표를 읽기 전에)
- 연봉 = 세전 총급여를 12등분했다. 상여·성과급·퇴직금 별도 지급은 넣지 않았고, 비과세 식대 등 비과세 소득도 제외했다
- 근로소득세: 소득세법 시행령 별표 2 근로소득 간이세액표(2026년 2월 27일 개정)에서 월 급여액 구간을 찾아 공제대상 가족 1명(본인만, 부양가족·자녀 없음) 열의 금액을 썼다. 연봉 4,000만 원은 월 333.3만 원 구간(3,320천~3,340천 원 미만)의 105,210원, 6,000만 원은 500만 원 구간(5,000천~5,020천 원 미만)의 335,470원, 8,000만 원은 666.7만 원 구간(6,660천~6,680천 원 미만)의 655,590원이다. 원천징수 비율은 100%로 봤다. 연말정산 환급·추징은 반영하지 않았다
- 지방소득세: 소득세의 10%
- 국민연금: 보험료율 9.5%의 절반인 4.75%. 2026년 7월부터 기준소득월액 상한이 659만 원이어서, 월 666.7만 원인 연봉 8,000만 원은 상한(월 313,025원 안팎)에 걸린다. 표에서는 10원 미만을 버려 313,020원으로 적었다
- 건강보험: 2026년 보험료율 7.19%의 절반인 3.595%. 장기요양보험: 건강보험료의 13.14%(소득 대비 0.9448%)를 노사가 절반씩 부담한다고 보고 0.4724%를 적용했다. 고용보험: 실업급여 보험료율 1.8%의 절반인 0.9%
- 보험료는 10원 미만 절사로 계산했다. 실제 급여명세서와 몇십 원~몇천 원 다를 수 있다
세율·요율의 근거는 아래 공식 자료다. 소득세법 시행령 별표 2 간이세액표 바로가기 보건복지부 2026 건강보험료율 7.19% 바로가기 보건복지부 2026 장기요양보험료율 바로가기 국민연금공단 기준소득월액 상·하한액 바로가기 국민연금 보험료율 9.5%는 국민연금공단 FAQ 바로가기, 고용보험 실업급여 보험료율 1.8%(노사 각 0.9%)는 고용노동부 고용보험요율 바로가기에서 확인할 수 있다. 간이세액표는 세 구간의 금액(105,210원·335,470원·655,590원)을 원문에서 직접 대조했다.
세후 월소득은 해마다 달라진다. 국민연금 보험료율은 2026년 9.5%에서 2027년 10.0%로 오르도록 정해져 있어(보건복지부 연금개혁 안내), 근로자 몫은 0.25%p 늘어난다. 연봉 6,000만 원의 월 세전 500만 원 기준으로 계산하면 월 약 1.25만 원이다. 이 글의 표는 2026년 요율 기준이다.
2. 비교할 신차 7종의 가격표 — 캐스퍼부터 E 200까지
차값은 캐스퍼 1,546만 원부터 E 200 익스클루시브 7,750만 원까지 약 5배 차이로 잡았다. 시작가 위주로 골랐고, 트림·옵션·프로모션은 반영하지 않았다.
| 차종 | 차값 | 선수금 20% | 할부 원금 80% | 가격 확인 방법과 한계 |
|---|---|---|---|---|
| 캐스퍼 스마트 | 1,546 | 309 | 1,237 | 캐스퍼 공식 사이트 안내(2027년형). 가격표 PDF는 글자 판독에 실패해 오토클립(2026.10.18) 보도와 카프리즘 기존 기사로 확인 |
| 아반떼 가솔린 시작가 | 2,398 | 480 | 1,918 | 현대닷컴 가격 페이지의 시작가 값(23,980,000원)과 "2026년 10월 1일 기준" 표기를 페이지 데이터에서 직접 확인 |
| 쏘나타 디 엣지 시작가 | 2,876 | 575 | 2,301 | 현대닷컴 가격 페이지의 시작가 값(28,760,000원, "2026년 10월 7일 기준" 표기, 페이지 모델명은 SONATA The Edge)을 직접 확인. 트림명은 확정하지 못함 |
| 쏘렌토 하이브리드 프레스티지 | 3,963 | 793 | 3,170 | 기아 가격 페이지 "세제혜택 후" 39,630,000원(세제혜택 전은 40,630,000원). 하이브리드 표의 기준일은 페이지에 따로 없음 |
| 그랜저 시작가 | 4,245 | 849 | 3,396 | 현대닷컴 가격 페이지의 시작가 값(42,450,000원, "2026년 10월 1일 기준" 표기)을 페이지 데이터에서 직접 확인 |
| G80 가솔린 2.5 터보 | 6,063 | 1,213 | 4,850 | 제네시스 공식 사이트 구매 혜택 페이지 금액을 인용한 보도(오토클립, 2026.10.18)에서 "기본 금액 6,063만 원"으로 적힌 값. 이 보도는 2.5 터보(2WD·AWD)와 3.5 터보를 함께 묶어 안내해 트림·구동방식·개소세 기준을 확정하지 못했고, 공식 페이지는 직접 확인하지 못함 |
| E 200 익스클루시브 | 7,750 | 1,550 | 6,200 | 벤츠 코리아 일반 소비자 가격표(2026.10.02자 PDF)에서 글자 좌표로 행을 맞춰 E 200 익스클루시브 77,500,000원을 다시 확인. 4월 출시 보도자료의 7,660만 원(개소세 인하 반영)과는 다름 |
세제혜택 전후, 개별소비세 인하 반영 여부에 따라 같은 차도 금액이 달라지므로, 표의 확인 방법 열을 먼저 읽어 두는 편이 안전하다. 실제 계약 가격은 판매처의 견적서로 다시 확인해야 한다. 현대닷컴 아반떼 가격 바로가기 기아 쏘렌토 가격 바로가기 벤츠 코리아 가격표 바로가기
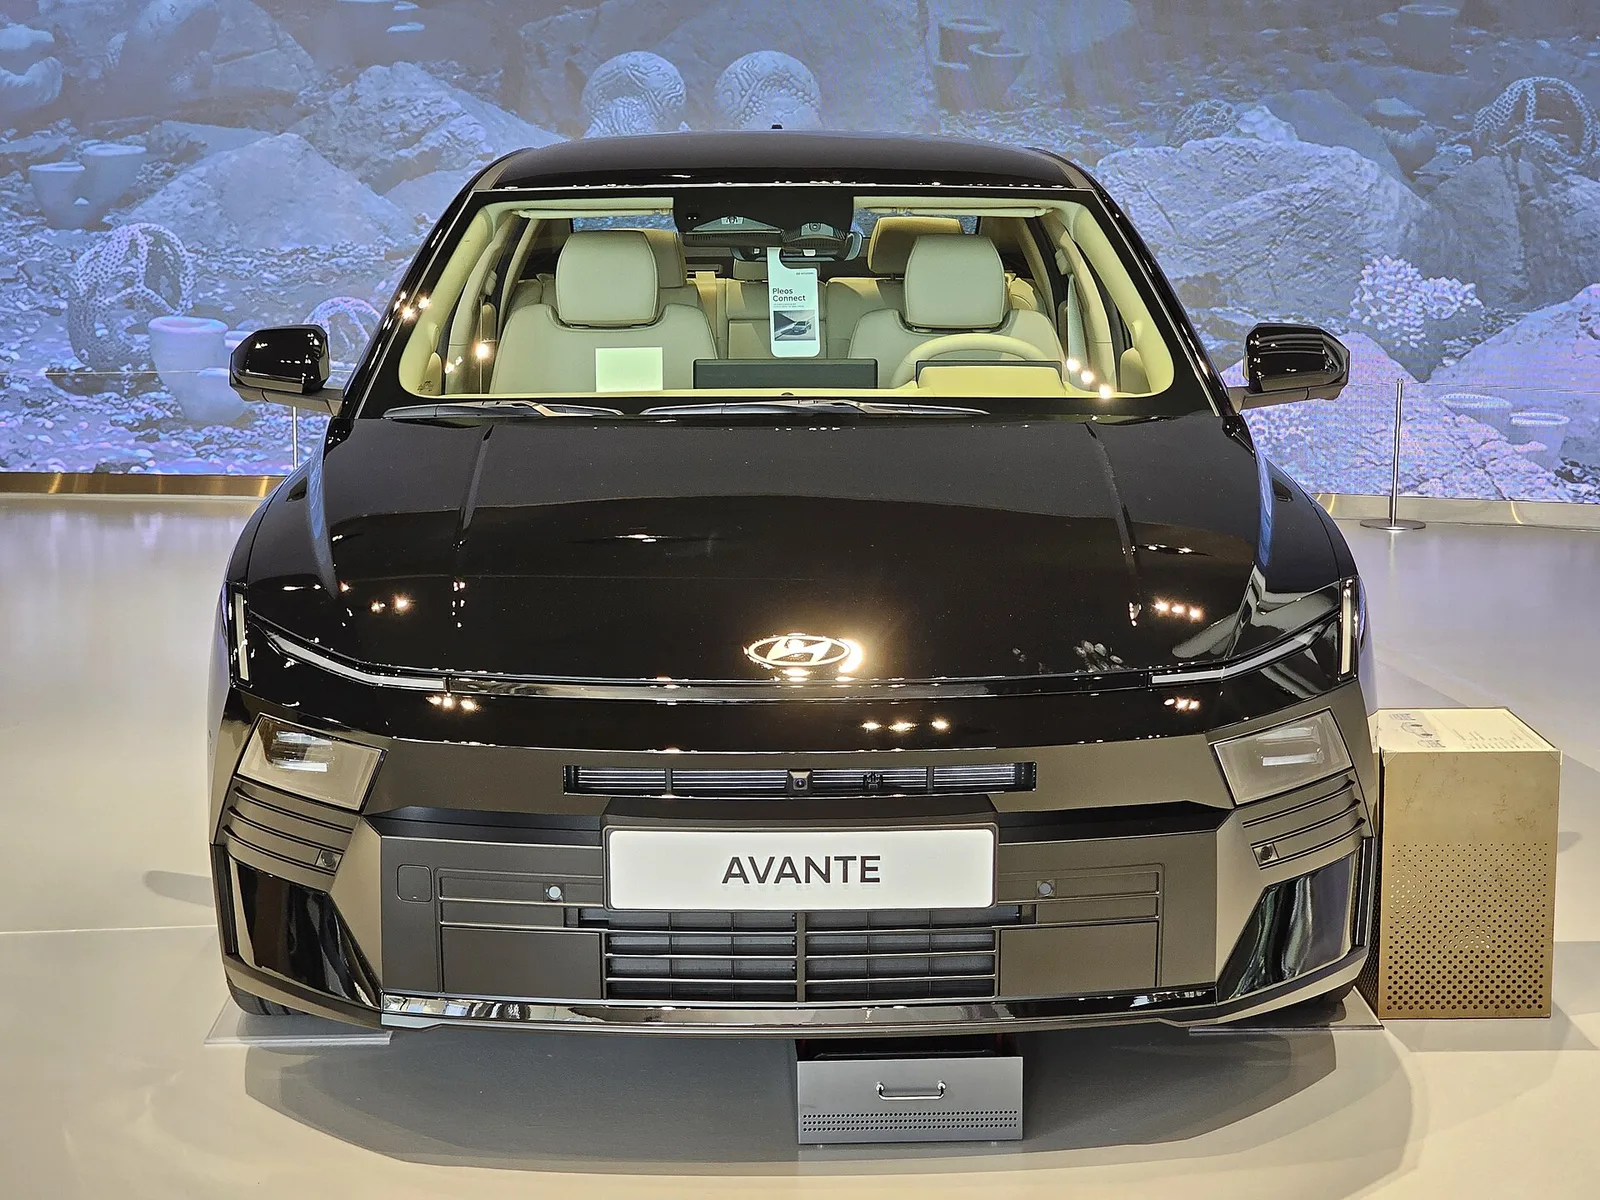
▲ 현대 모터스튜디오 고양에 전시된 8세대 아반떼 정면. 사진 속 차의 트림은 확정하지 않는다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
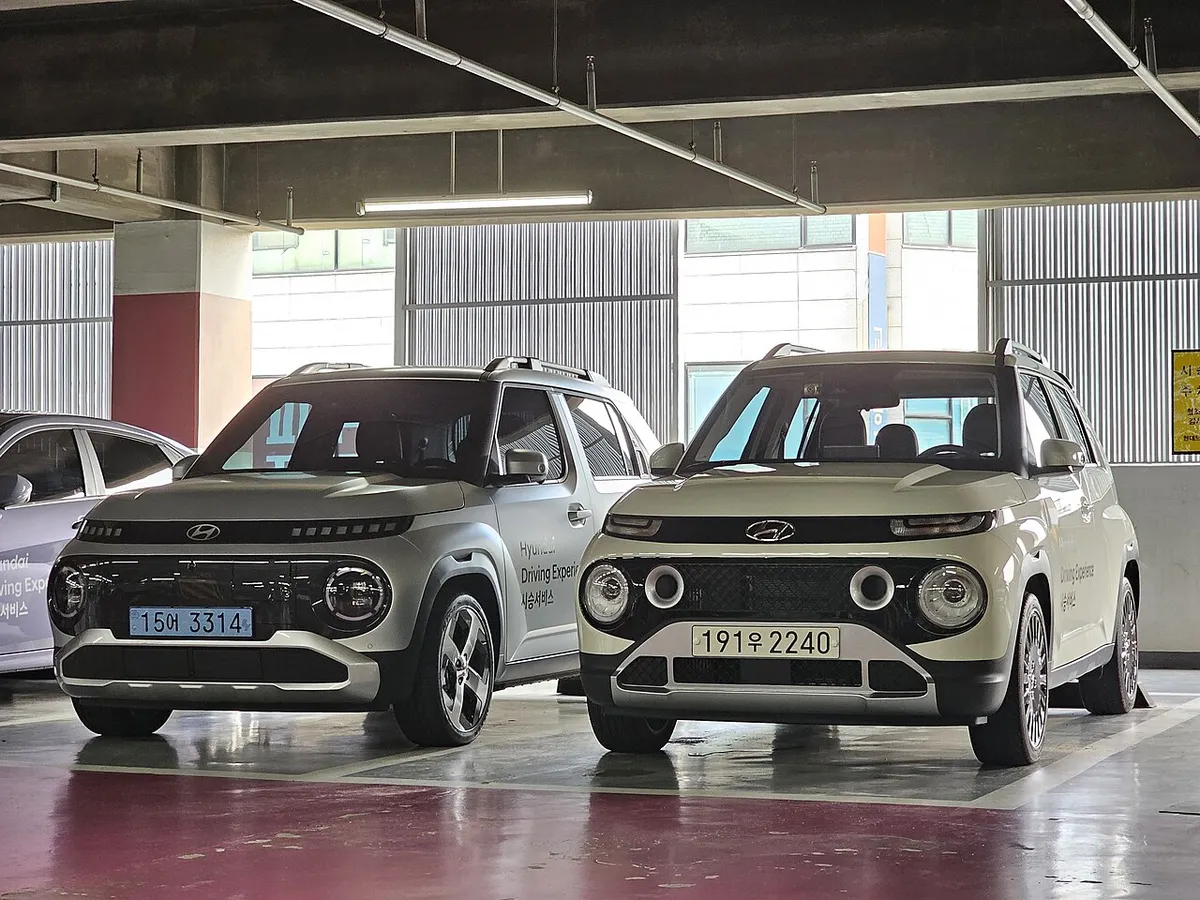
▲ 지하 주차장의 캐스퍼(왼쪽 일렉트릭, 오른쪽 가솔린). 이 글의 계산은 가솔린 스마트 트림 가격 기준이다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
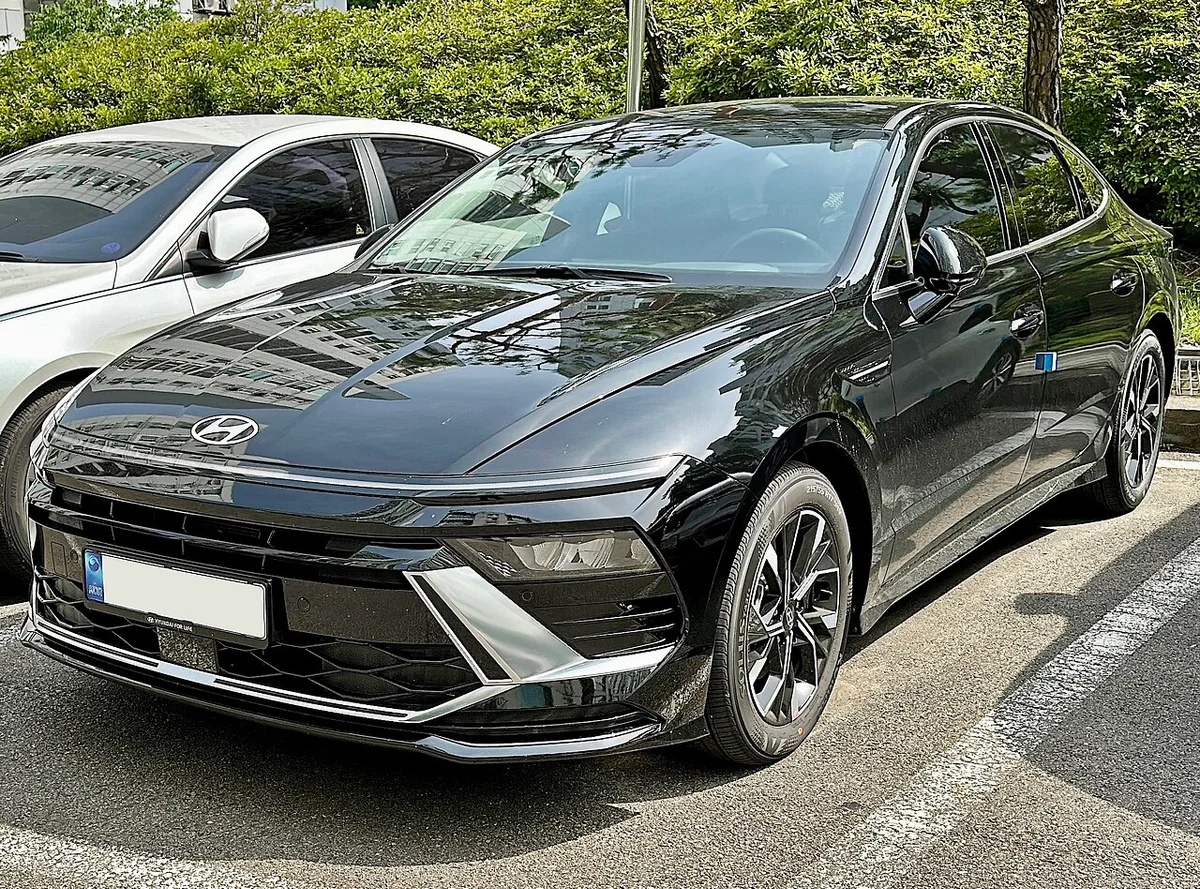
▲ 현대 쏘나타 디 엣지(DN8 부분변경). 사진 속 차의 연식·트림은 확정하지 않으며 번호판은 가려져 있다 ⓒ Benespit / Wikimedia Commons (CC BY-SA 4.0)
3. 선수금 20%, 60개월 할부의 월 납입액 — 금리 4·6·8%
차값의 80%를 60개월 원리금균등으로 갚으면 연 6% 기준 월 납입액은 캐스퍼 23.9만 원, 아반떼 37.1만 원, 그랜저 65.7만 원, E 200 119.9만 원이다. 같은 방식으로 금리별 값을 계산했다. 금리 1%p가 총이자를 얼마나 바꾸는지는 금리 1%p 총이자 계산 기사에 따로 정리해 두었다.
| 차종 | 연 4% | 연 6% | 연 8% | 연 4%→8% 차이 |
|---|---|---|---|---|
| 캐스퍼 스마트 | 22.8 | 23.9 | 25.1 | +2.3 |
| 아반떼 가솔린 시작가 | 35.3 | 37.1 | 38.9 | +3.6 |
| 쏘나타 디 엣지 시작가 | 42.4 | 44.5 | 46.7 | +4.3 |
| 쏘렌토 HEV 프레스티지 | 58.4 | 61.3 | 64.3 | +5.9 |
| 그랜저 시작가 | 62.5 | 65.7 | 68.9 | +6.3 |
| G80 2.5 터보 | 89.3 | 93.8 | 98.3 | +9.0 |
| E 200 익스클루시브 | 114.2 | 119.9 | 125.7 | +11.5 |
금리가 4%에서 8%로 두 배가 돼도 그랜저 월 납입액은 10.1%밖에 늘지 않는다. 원금은 매달 균등하게 줄고 이자는 남은 원금에만 붙는 구조라, 월 납입액에서 금리가 차지하는 몫이 작기 때문이다.
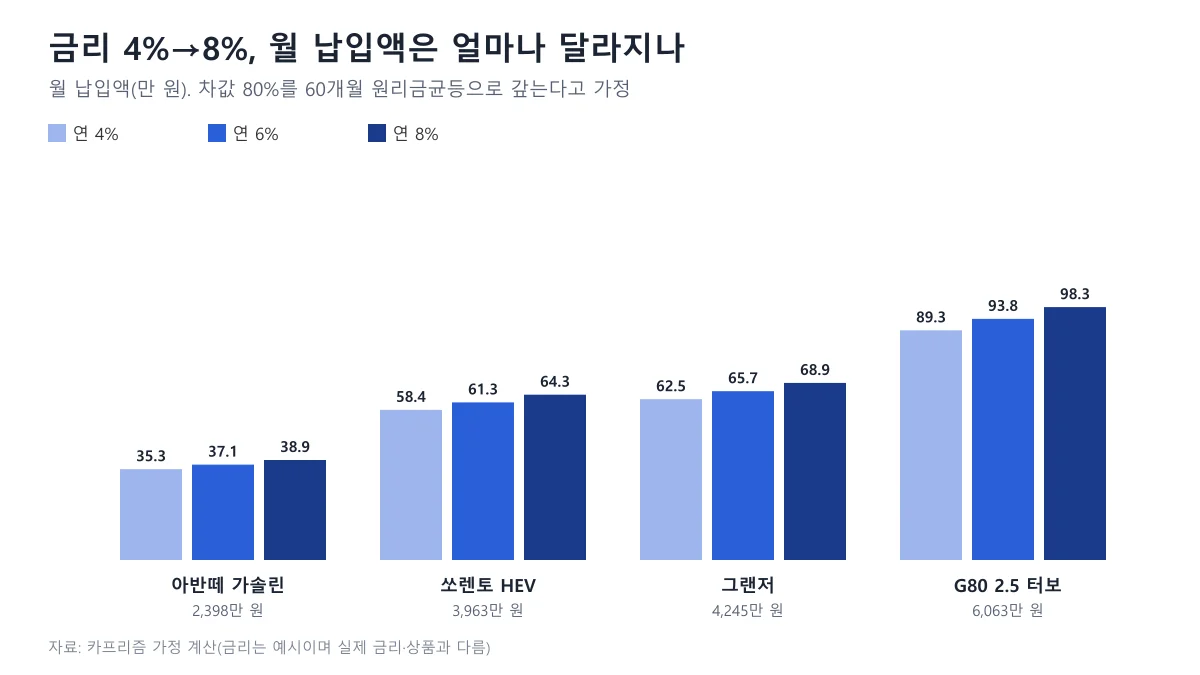
▲ 금리별 월 납입액 도표(단위 만 원). 카프리즘 제작, 금리는 예시이며 실제 상품 금리와 다르다
▲ 기아 쏘렌토 하이브리드(파일명 기준 스노우 화이트 펄, MQ4 부분변경) 후면. 이 글의 프레스티지 트림과 사양이 다를 수 있고 번호판은 가려져 있다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
이 표의 금리는 시장 전망이나 특정 상품의 금리가 아니라 계산용 예시다. 실제 할부 금리는 신용도·차종·기간에 따라 다르며, 이 글은 대출 상품이나 금융사를 안내하지 않는다.
4. 월 소득 대비 비율표 — 같은 차가 연봉마다 4.5%에서 41.4%로 갈린다
연 6%로 계산하면 같은 그랜저 할부가 연봉 4,000만 원에서는 세후 월소득의 22.7%, 6,000만 원에서는 15.8%, 8,000만 원에서는 12.4%다. 아래 표에서 차종별로 확인할 수 있다.
| 차종 | 월 납입액(연 6%) | 연봉 4,000만 원 | 연봉 6,000만 원 | 연봉 8,000만 원 |
|---|---|---|---|---|
| 캐스퍼 스마트 | 23.9만 | 8.3% (7.9~8.7) | 5.8% (5.5~6.0) | 4.5% (4.3~4.7) |
| 아반떼 가솔린 시작가 | 37.1만 | 12.8% (12.2~13.4) | 8.9% (8.5~9.4) | 7.0% (6.7~7.3) |
| 쏘나타 디 엣지 시작가 | 44.5만 | 15.4% (14.6~16.1) | 10.7% (10.2~11.3) | 8.4% (8.0~8.8) |
| 쏘렌토 HEV 프레스티지 | 61.3만 | 21.2% (20.2~22.2) | 14.8% (14.1~15.5) | 11.6% (11.0~12.1) |
| 그랜저 시작가 | 65.7만 | 22.7% (21.6~23.8) | 15.8% (15.1~16.6) | 12.4% (11.8~13.0) |
| G80 2.5 터보 | 93.8만 | 32.4% (30.9~34.0) | 22.6% (21.6~23.7) | 17.7% (16.8~18.6) |
| E 200 익스클루시브 | 119.9만 | 41.4% (39.5~43.4) | 28.9% (27.5~30.3) | 22.6% (21.5~23.7) |
비율이 연봉 상승보다 빨리 내려가는 이유는, 할부액은 연봉과 무관하게 고정인데 분모인 세후 월소득만 커지기 때문이다. 같은 차를 같은 조건으로 사도 연봉 8,000만 원의 비율은 4,000만 원의 약 55% 수준이다.
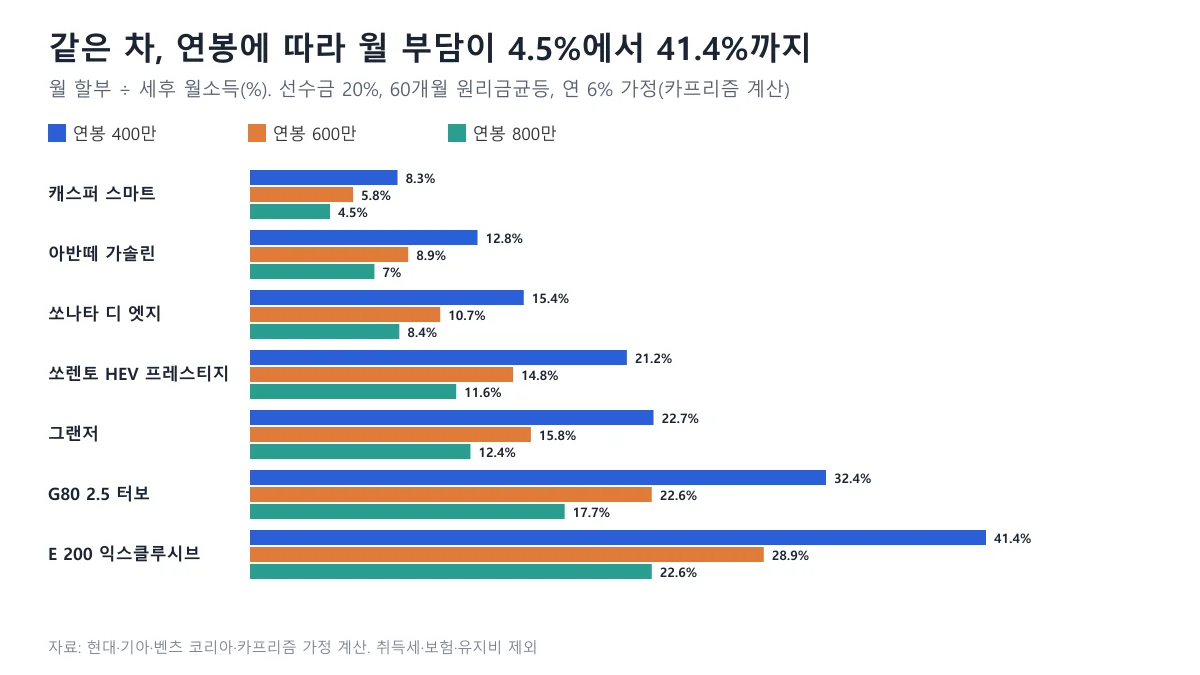
▲ 차종별 월 할부 비율 도표(연 6% 기준). 카프리즘 제작
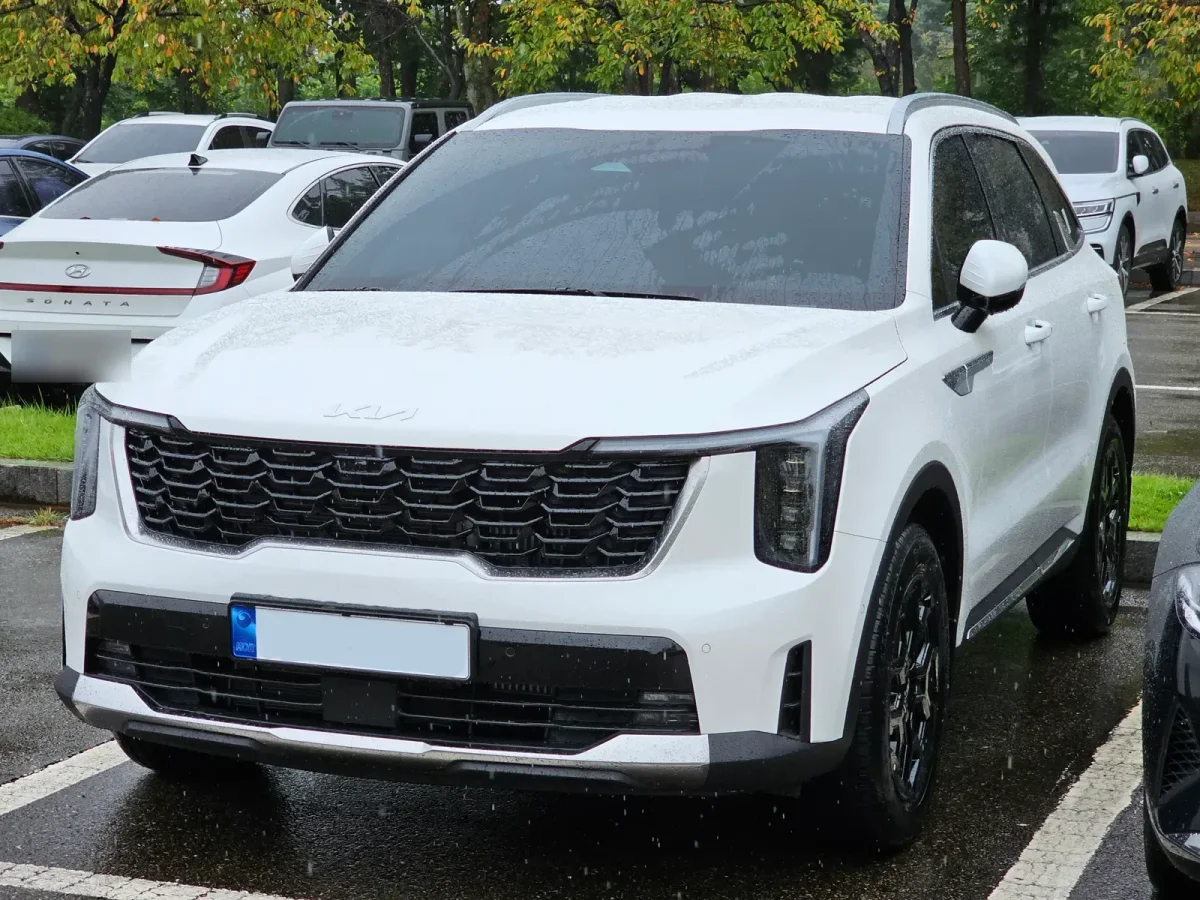
▲ 기아 쏘렌토 하이브리드(MQ4 부분변경, 파일명 기준 스노우 화이트 펄). 사진 속 트림은 확정하지 않는다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
카프리즘 시선
표를 가로로 읽으면 월 소득 대비 비율이 비슷해지는 지점이 보인다. 연봉 4,000만 원의 그랜저(22.7%), 6,000만 원의 G80(22.6%), 8,000만 원의 E 200(22.6%)이 모두 22%대다. 같은 비율을 쓴다고 할 때 연봉이 2,000만 원 오를 때마다 차값 구간이 한 단계(그랜저→G80→E 200)씩 올라가는 셈이다.
반대로 같은 차를 보면 쏘렌토 하이브리드는 4,000만 원에서 21.2%, 8,000만 원에서 11.6%로 거의 절반이다. 공식 기준이 아닌 가정이지만, 세후 월소득 대비 비율로 보면 "연봉 대비 차값"과 다른 순서가 나온다는 점은 숫자로 확인된다.
5. 거꾸로 계산하면 — 월 소득의 10·15·20%를 쓴다고 가정할 때 차값
세후 월소득의 15%를 할부에 쓴다고 가정하면 가능한 차값은 연봉 4,000만 원 약 2,806만 원, 6,000만 원 약 4,020만 원, 8,000만 원 약 5,142만 원이다. 이 10·15·20%는 계산 편의를 위한 카프리즘 가정이며, 몇 %가 적정하다는 공식 기준이나 권고는 이번에 확인하지 못했다.
| 가정 비율 | 연봉 4,000만 원 | 연봉 6,000만 원 | 연봉 8,000만 원 |
|---|---|---|---|
| 세후 월소득의 10% | 월 29만 원 → 약 1,871 | 월 41만 원 → 약 2,680 | 월 53만 원 → 약 3,428 |
| 세후 월소득의 15% | 월 43만 원 → 약 2,806 | 월 62만 원 → 약 4,020 | 월 80만 원 → 약 5,142 |
| 세후 월소득의 20% | 월 58만 원 → 약 3,742 | 월 83만 원 → 약 5,360 | 월 106만 원 → 약 6,855 |
표의 차값은 선수금 20%를 낸 뒤 나머지 80%를 연 6%, 60개월로 갚는 경우다. 같은 월 부담이라도 금리가 다르거나 선수금을 더 내면 가능한 차값이 달라진다.
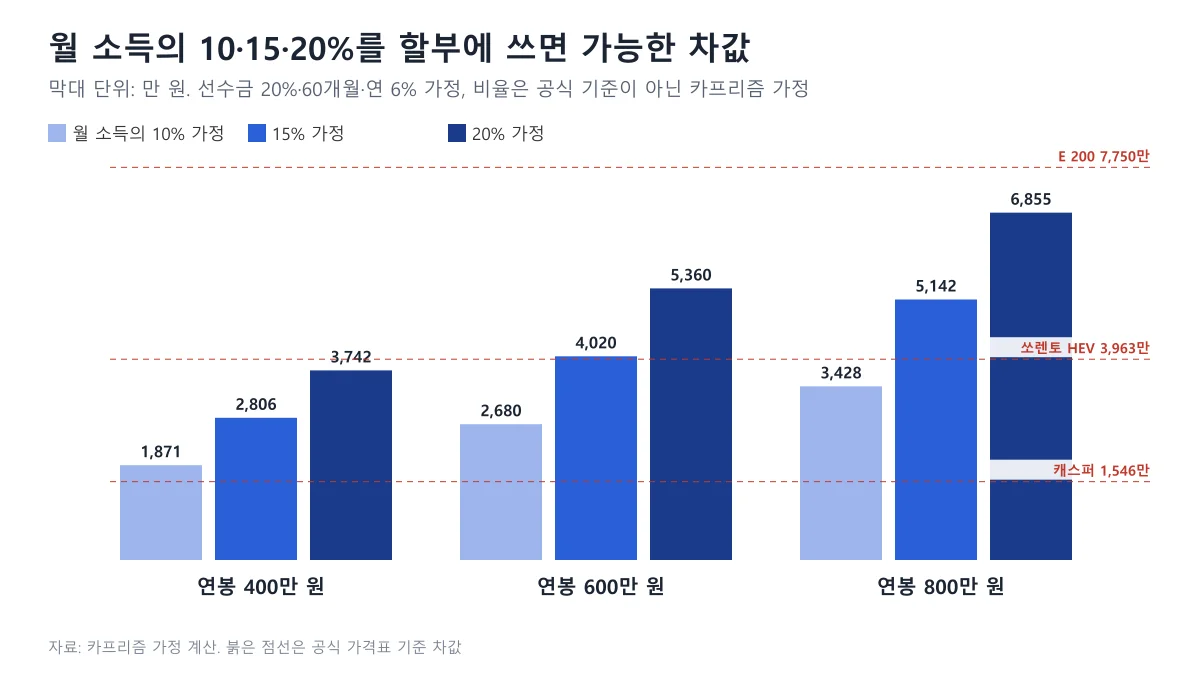
▲ 월 소득 비율별 가능한 차값 도표(단위 만 원). 카프리즘 제작, 비율은 임의 가정이다
▲ 더 뉴 그랜저 하이브리드 캘리그래피 실내(고양 현대 모터스튜디오 전시차). 이 글의 가격 기준(시작가)보다 상위 트림이라 사양이 다르다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
✅ 이 표를 읽을 때 놓치기 쉬운 것
· 비율 기준(10·15·20%)은 내 월 지출 구조를 모르는 상태에서 쓴 가정이다. 월세·대출·가족 부양비가 있으면 같은 비율도 체감이 달라진다
· 선수금 20%는 계약 시점에 현금이 먼저 나간다. 그랜저는 약 849만 원, E 200은 약 1,550만 원이다
· 월 납입액이 같아도 기간이 길면 총이자는 늘어난다. 이 글은 60개월만 계산했다
6. 아쉬운 점과 주의할 점 — 이 비율에 들어가지 않은 돈
이 글의 월 부담은 할부 원리금뿐이어서, 실제 한 달 차 비용은 이보다 크다. 취득세·보험·연료비·자동차세·정비비는 계산에 넣지 않았다.
| 빠진 비용 | 왜 중요한가 | 이어 볼 기사 |
|---|---|---|
| 취득세·등록비 | 승용차 취득세율 7%(경차 4%·감면)가 등록 때 한 번에 나간다 | 카프리즘 취득세·개별소비세 계산 기사 |
| 보험·연료·자동차세 | 연간 고정비로 매달 나눠 내야 하며, 차급이 오르면 함께 커진다 | 첫차 첫 1년 숨은 비용 기사 |
| 감가·정비 | 되팔 때의 손실과 보증 이후 정비비는 월 할부에 보이지 않는다 | 카프리즘 신차 vs 3년 중고 5년 총비용 기사 |
| 예산별 차종 선택 | 차값 예산을 먼저 정했다면 그 예산에서 비교한 기사가 따로 있다 | 아래 예산별 비교 기사 |
이 표는 같은 연봉이라도 차를 가진 뒤 나가는 고정비 때문에 체감 부담이 비율표보다 높을 수 있음을 알려준다. 또 소득세 간이세액표는 월 원천징수액이고, 연말정산으로 최종 세액이 달라질 수 있다.
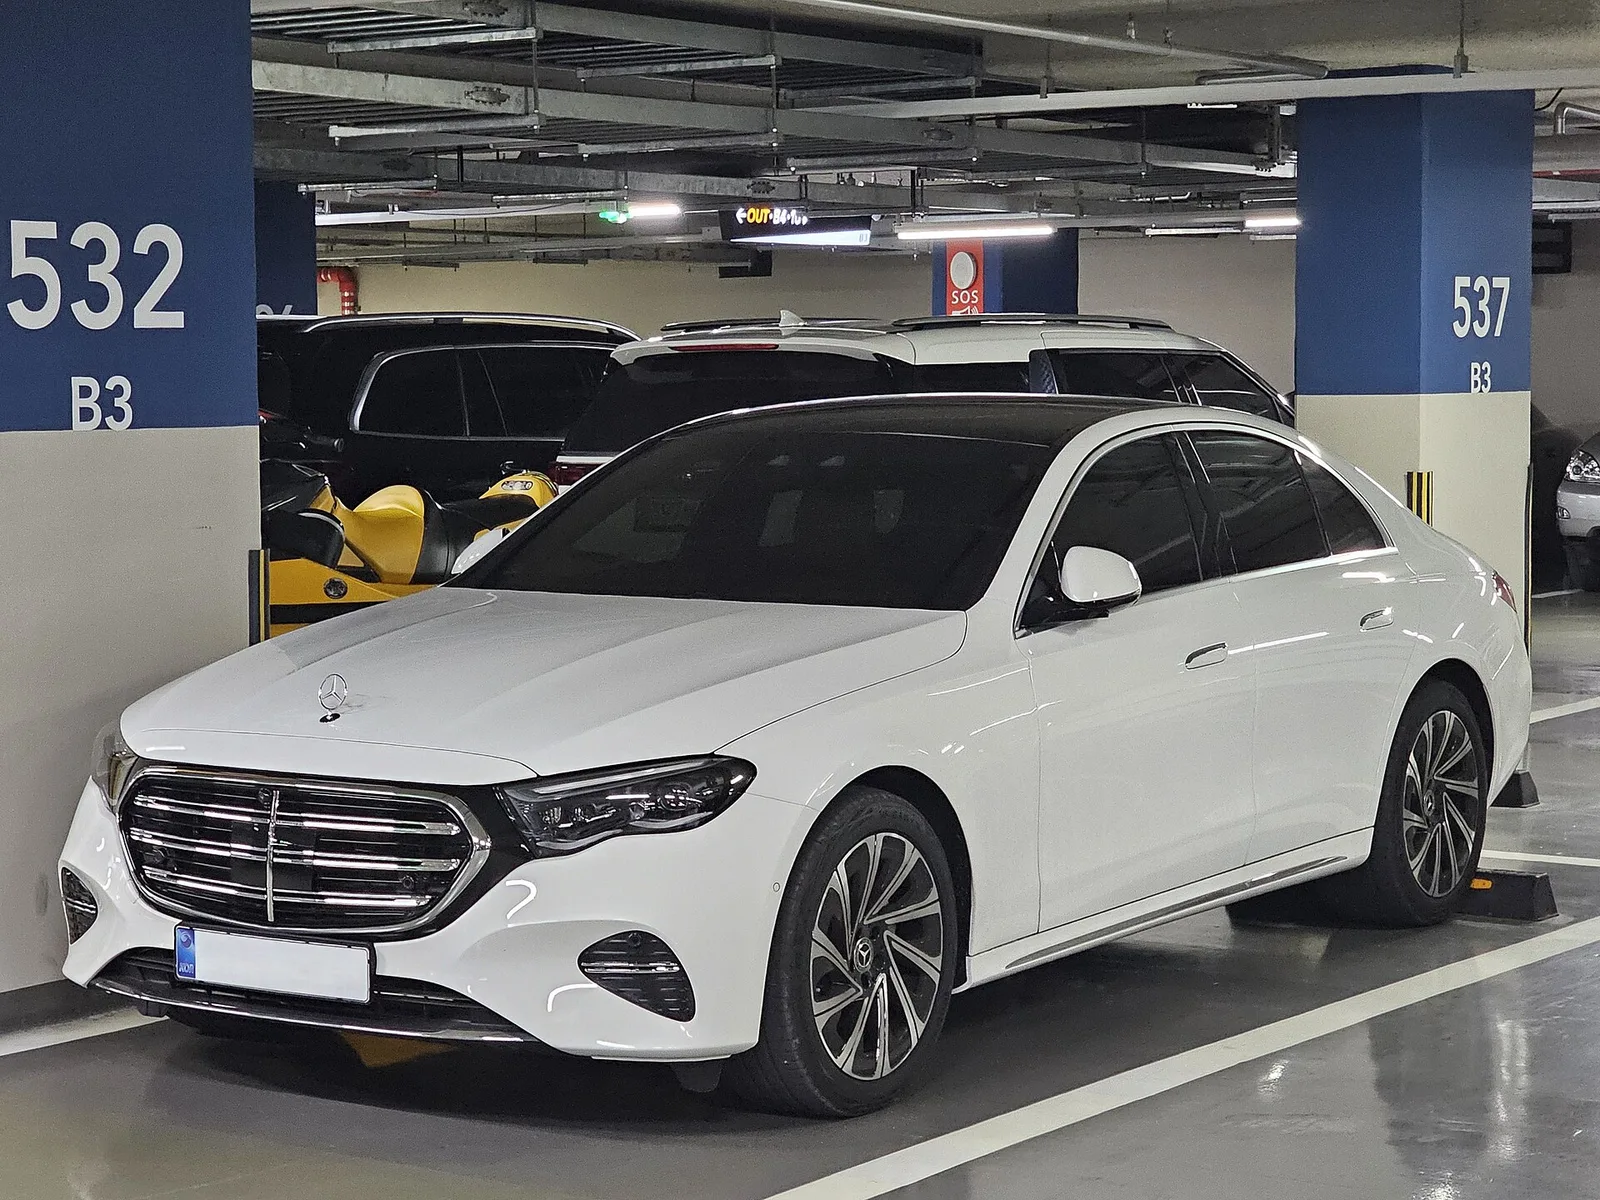
▲ 벤츠 E클래스(W214). 원본 파일명에는 E 300 4MATIC 익스클루시브로 적혀 있고 번호판은 가려져 있다. 이 글의 가격은 E 200 익스클루시브 기준이다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
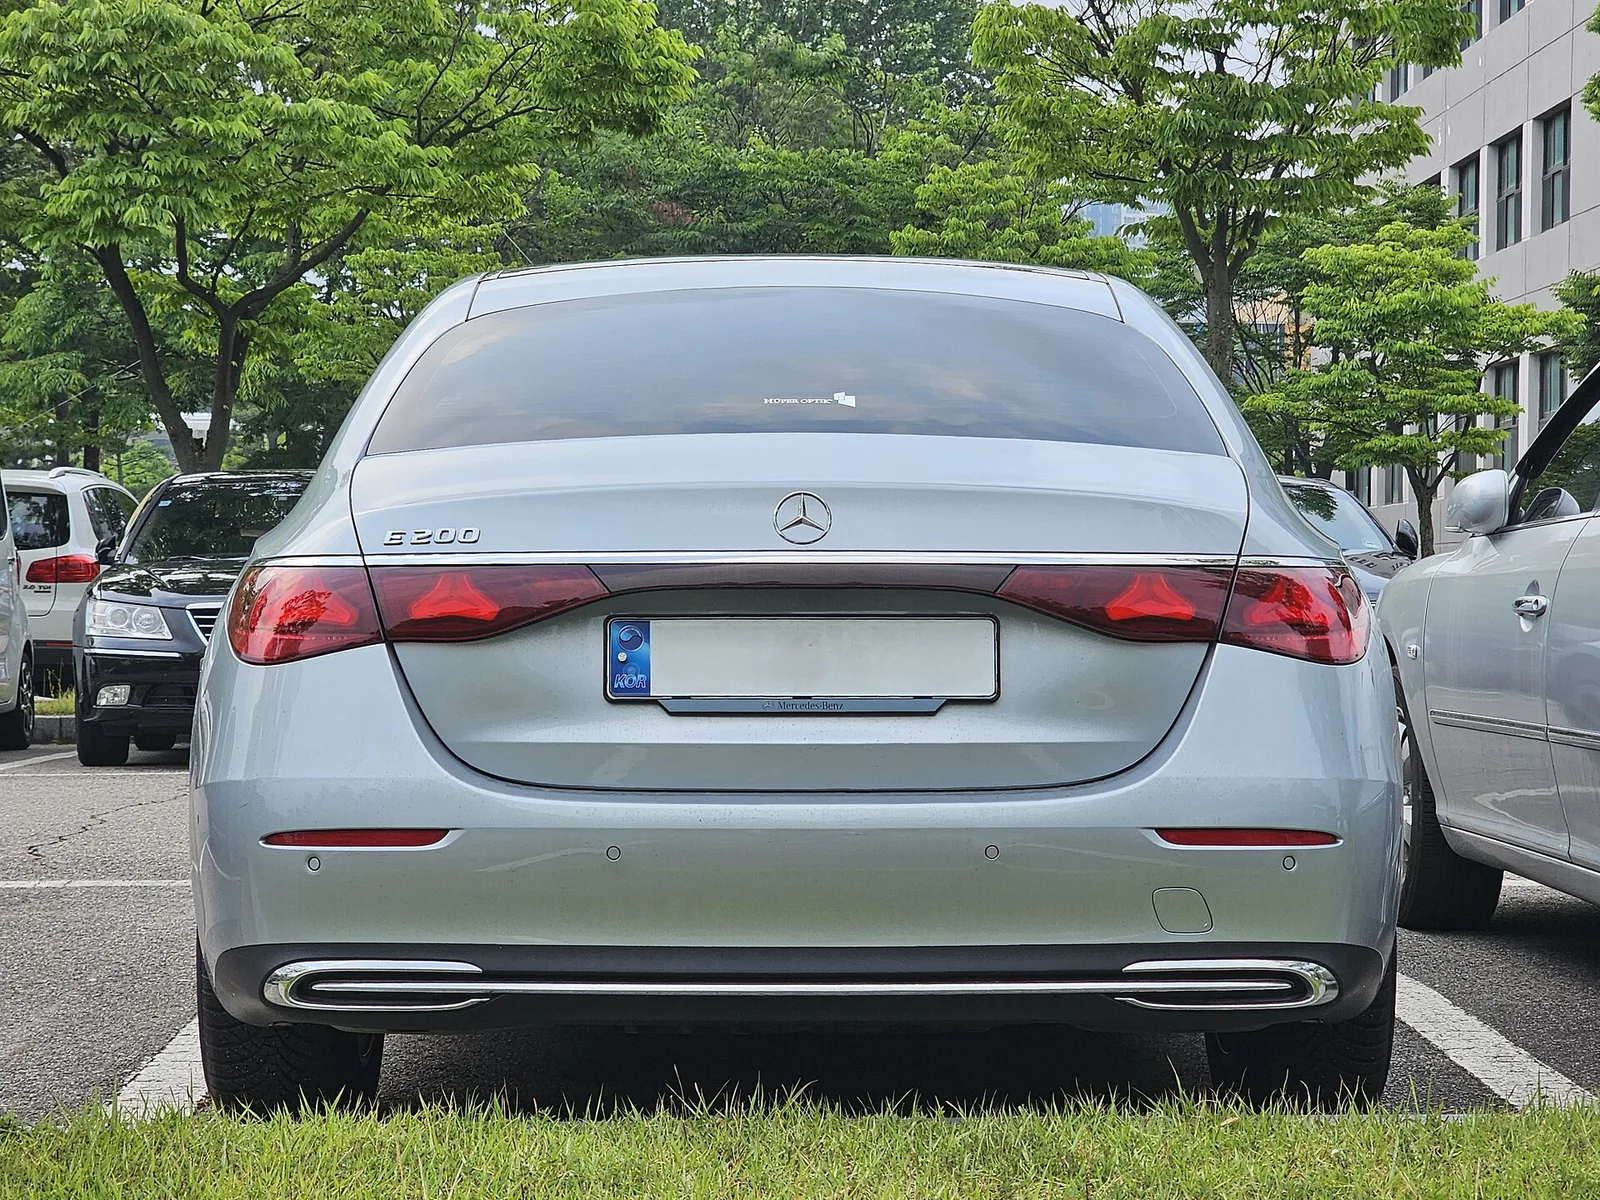
▲ 벤츠 E클래스(W214) 후면. 트렁크 리드의 E 200 배지가 보이는 차량이며 번호판은 원본에서 가려져 있다. 이 글의 가격은 E 200 익스클루시브 기준이다 ⓒ Damian B Oh / Wikimedia Commons (CC BY-SA 4.0)
7. 이 글이 확인하지 못한 것과 한계
- 4대보험 요율: 건강보험 7.19%(보건복지부 보도자료), 장기요양 0.9448%(보건복지부 보도자료), 국민연금 기준소득월액 상한 659만 원(국민연금공단), 국민연금 9.5%(공단 FAQ), 고용보험 실업급여 노사 각 0.9%(고용노동부)를 공식 페이지에서 확인했다. 4대사회보험 정보연계센터 계산 화면과 실제 급여명세서는 직접 대조하지 못했다.
- 근로소득세: 간이세액표(월 원천징수) 값이며 연말정산 결정세액이 아니다. 부양가족·자녀·신용카드 공제 등은 계산하지 않았다.
- 가격표: 캐스퍼 가격표 PDF는 판독에 실패해 보도와 기존 기사로 확인했고, G80은 제네시스 공식 페이지를 직접 열지 못했고 보도의 "기본 금액"(2.5·3.5 터보 묶음)을 썼다. 쏘나타·아반떼·그랜저는 현대닷컴 페이지 데이터의 시작가(각 2026년 10월 1~7일 기준 표기)이며 개소세 기준과 트림을 모두 확정하지 못했다. E 200은 PDF 글자 좌표로 행을 대응시킨 값이다.
- 월 소득 대비 적정 비율: 공식·학술 기준을 확인하지 못했다. 표의 10·15·20%는 카프리즘의 계산용 가정이다.
- 금리: 현재 시장 금리와 실제 상품 조건을 확인하지 못했다. 4·6·8%는 예시다.
- 제외한 것: 취득세·공채·보험·유지비·감가, 전기차 보조금, 프로모션·할인, 중도상환, 가계 다른 지출은 반영하지 않았다.
8. 요약
연봉 4,000만·6,000만·8,000만 원의 세후 월소득은 2026년 요율과 간이세액표(부양가족 없음 가정)로 계산하면 약 289만·415만·530만 원이고, 연봉은 2배인데 실수령은 1.83배다.
선수금 20%, 60개월, 연 6%로 같은 그랜저(4,245만 원)를 사면 월 65.7만 원이 세후 월소득의 22.7%·15.8%·12.4%를 차지한다. 이 비율이 22%대로 비슷한 조합은 4,000만 원의 그랜저, 6,000만 원의 G80(22.6%), 8,000만 원의 E 200(22.6%)이다.
이 비율은 할부 원리금뿐이고, 몇 %가 적정하다는 기준은 카프리즘 가정이다. 취득세·보험·연료·정비비와 선수금 현금은 별도이므로 계약 전에는 견적서와 본인 월 지출표로 다시 계산해야 한다.
📚 함께 읽으면 좋은 글