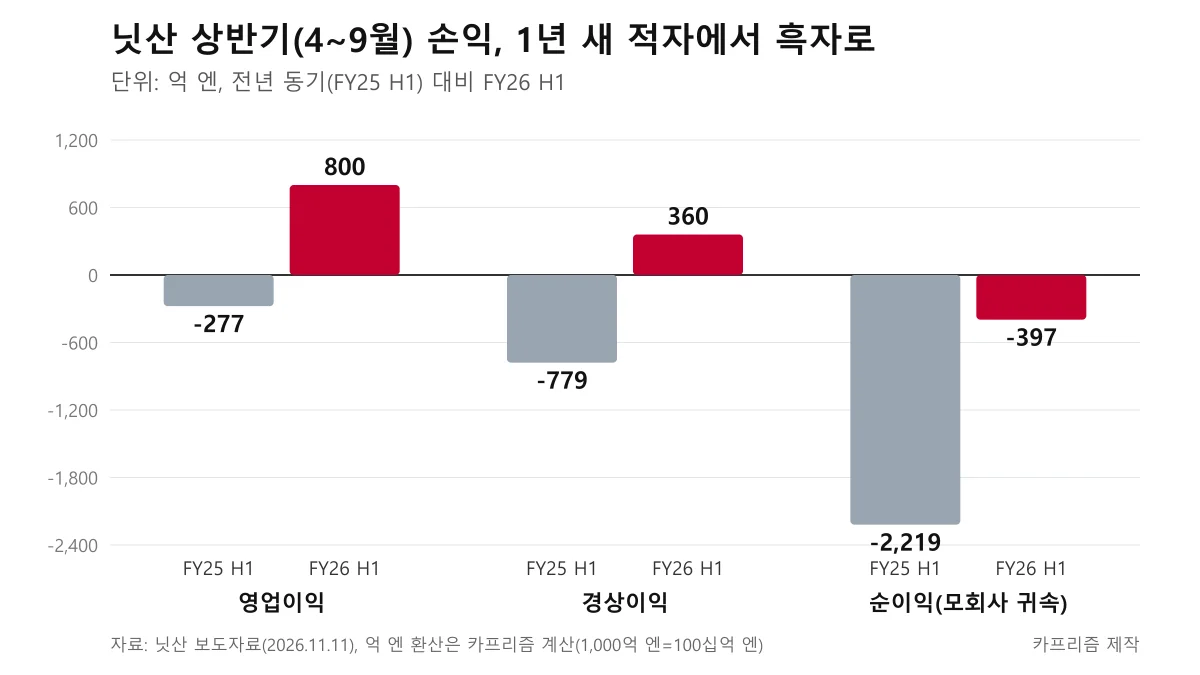
▲ 닛산 2026 회계연도 상반기 손익을 전년 동기와 비교한 도표(억 엔) ⓒ 카프리즘 제작(닛산 보도자료 기반)
"흑자 전환이라는데 판매 전망은 왜 또 낮췄지?" 닛산 실적 발표를 본 독자라면 이런 의문이 먼저 든다. 상반기 영업이익은 800억 엔으로 돌아섰는데, 같은 날 연간 글로벌 판매 전망은 315만 대에서 297만~300만 대로 내려갔다.
2026년 11월 11일 닛산 보도자료 원문으로 상반기(4~9월) 수치를 다시 확인하고, 2분기 단독 영업이익이 -96%로 보도된 배경과 중국 전략을 정리했다. 외신 보도에만 있는 내용은 따로 표시했다.
1. 상반기 영업이익 800억 엔, 1년 새 얼마나 달라졌나
닛산의 2026 회계연도 상반기(2026년 4~9월) 영업이익은 800억 엔으로, 전년 동기 -277억 엔에서 1,077억 엔 개선됐다. 글로벌 판매는 141만 대, 연결 매출은 6조 720억 엔(전년 동기 대비 +4,933억 엔)이다. 영업이익률은 -0.5%에서 1.3%가 됐다.
| 항목 | FY2025 상반기 | FY2026 상반기 | 변화 |
|---|---|---|---|
| 연결 매출 | 5조 5,787억 엔 | 6조 720억 엔 | +4,933억 엔 |
| 영업이익 | -277억 엔 | 800억 엔 | +1,077억 엔 |
| 영업이익률 | -0.5% | 1.3% | +1.8%p(카프리즘 계산) |
| 경상이익 | -779억 엔 | 360억 엔 | 흑자 전환 |
| 순이익(모회사 귀속) | -2,219억 엔 | -397억 엔 | +1,822억 엔 개선 |
영업·경상이익은 흑자인데 순이익이 여전히 적자인 것은 영업이익 아래 단계의 비용과 손실이 남아 있기 때문이며, 보도자료는 그 내역을 이 수치 옆에 따로 풀어 쓰지 않았다. 닛산은 이 기간 구조개혁 계획 Re:Nissan으로 1,100억 엔의 추가 비용 절감이 있었다고 밝혔다.
▲ 닛산 2026 회계연도 상반기 손익 비교 도표(억 엔) ⓒ 카프리즘 제작(닛산 보도자료 기반)
환율 가정은 달러당 159엔, 유로당 184엔이다. 매출 증가에 환율이 얼마나 기여했는지는 보도자료에서 분리해 밝히지 않아 확인하지 못했다.
2. 2분기만 보면 영업이익 21억 엔, -96%는 어떻게 읽어야 하나
7~9월 2분기 단독 영업이익은 21억 엔으로 전년 같은 분기 515억 엔보다 약 96% 줄었지만, 이것이 상반기 전체의 악화를 뜻하는 숫자는 아니다. 닛산은 2분기 감소의 주된 이유로 전년에 있던 미국 배출 관련 비용 감소 효과가 올해는 없다는 점을 들었다. 같은 분기 매출은 3조 1,078억 엔으로 8.2% 늘었고, 순이익은 -435억 엔(전년 -1,062억 엔)이다.
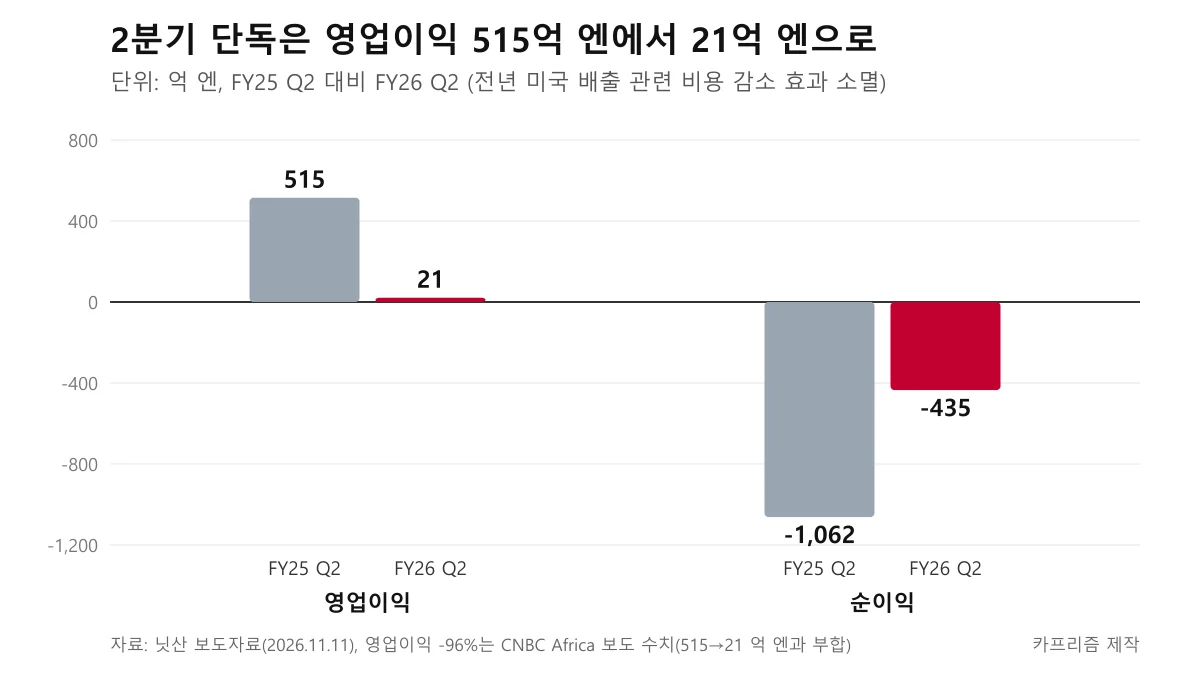
▲ 닛산 2분기(7~9월) 단독 손익 비교 도표(억 엔) ⓒ 카프리즘 제작(닛산 보도자료 기반)
CNBC Africa(2026-11-11)는 이 21억 엔이 FactSet 집계 애널리스트 전망 549억 엔에 크게 못 미쳤다고 전했다. 이 전망치는 외신 보도 기준이며 닛산 자료에는 없다.
| 구간 | 영업이익 | 전년 같은 구간 |
|---|---|---|
| 상반기(4~9월) | 800억 엔 | -277억 엔 |
| 2분기(7~9월) | 21억 엔 | 515억 엔 |
| 1분기(4~6월, 상반기-2분기) | 779억 엔 | -792억 엔 |
상반기 영업이익 800억 엔 가운데 약 97%가 1분기에서 나온 셈이라, 상반기의 흑자 폭과 2분기의 부진이 한 장의 표에 함께 놓여 있다. 보도자료는 하반기 전망을 설명하며 상반기의 일회성 관세 이익이 하반기에는 없다는 취지로 적었는데, 그 이익이 어느 분기에 반영됐는지는 구체적으로 나누어 밝히지 않았다.
3. 연간 영업이익 2,000억 엔 유지, 하반기에 1,200억 엔이 필요하다
닛산은 2026 회계연도(2027년 3월 마감) 영업이익 가이던스 2,000억 엔을 유지했고, 하반기 영업이익은 1,200억 엔이 될 것으로 내다봤다. 상반기 800억 엔과 합치면 2,000억 엔으로 맞아떨어진다(카프리즘 계산). 자동차 부문 순현금은 회계연도 말 1조 엔 이상이 될 것으로 내다봤다. 상반기 말 기준 자동차 부문 순현금은 약 8,000억 엔, 현금 및 현금성 자산은 약 2조 2,000억 엔이다.
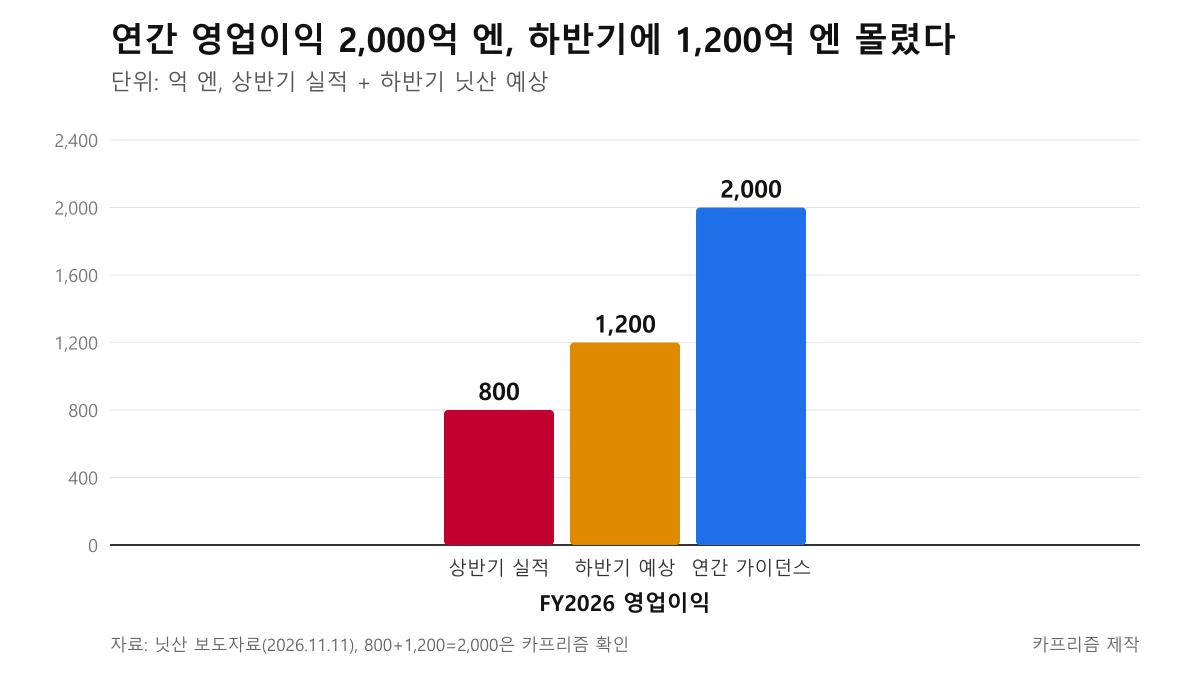
▲ 상반기 실적 800억 엔과 하반기 예상 1,200억 엔을 더한 연간 가이던스 도표 ⓒ 카프리즘 제작(닛산 보도자료 기반)
하반기에 상반기보다 1.5배(1,200억÷800억) 이익을 내야 하는 구조다. 닛산이 든 하반기 동력은 판매 증가, 신차 출시, 차종 구성 개선이고, 이것이 환율·원자재 부담과 상반기 일회성 관세 이익의 부재를 상쇄한다고 설명했다. 같은 보도자료에서 연간 매출과 순이익 가이던스는 확인하지 못했다.
4. 판매 전망 315만→297만~300만 대, 하반기에 몇 대를 팔아야 하나
닛산은 연간 글로벌 판매 전망을 315만 대에서 297만~300만 대로 15만~18만 대 낮췄고, 상반기 141만 대를 빼면 하반기에 156만~159만 대를 팔아야 한다. 하반기 판매가 상반기보다 약 11~13% 많아야 한다는 계산이다(카프리즘 계산).
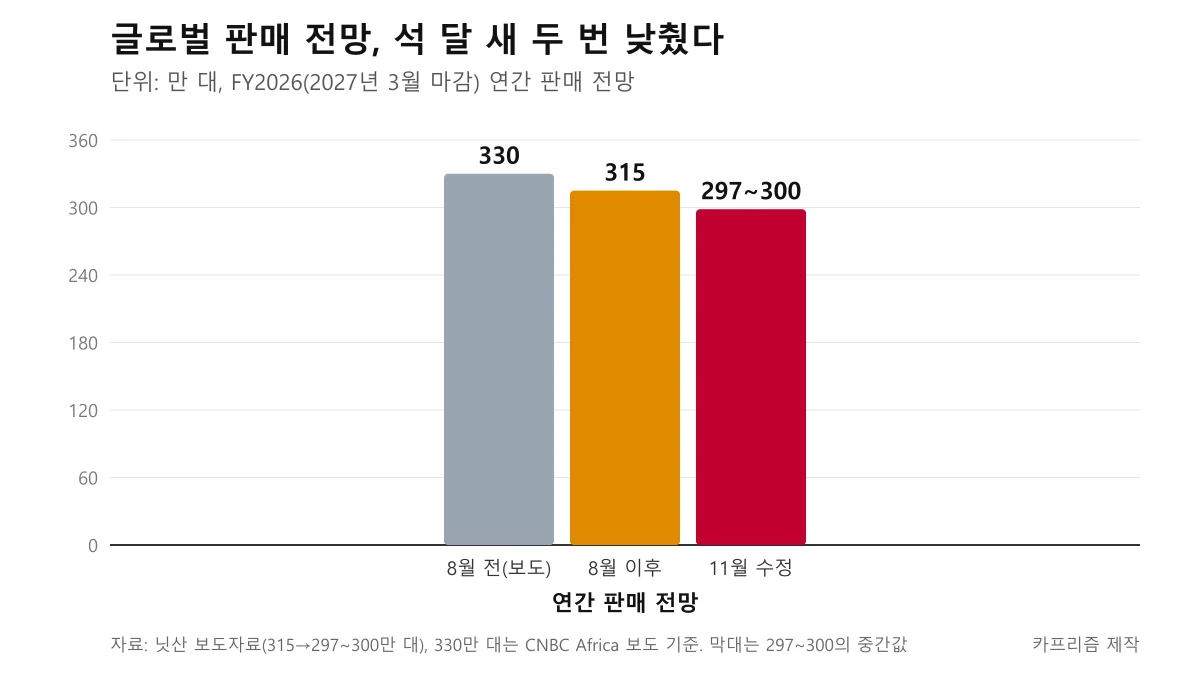
▲ 닛산 연간 판매 전망 변화 도표(만 대) ⓒ 카프리즘 제작(닛산 보도자료 기반)
CNBC Africa는 이번이 8월 이후 두 번째 하향이라고 전했고, 8월에 330만 대에서 315만 대로 한 차례 낮춘 데 이어 이번에 297만~300만 대로 다시 낮췄다고 보도했다. 330만 대는 닛산 11월 보도자료에 없는 외신 수치여서 도표에도 보도 기준으로 표시했다.
카프리즘 시선
이번 발표에는 서로 다른 방향의 숫자가 함께 있다. 영업이익은 상반기 800억 엔으로 개선됐고 연간 2,000억 엔도 유지됐는데, 판매 전망은 낮아졌다. 판매를 덜 팔고도 이익 목표를 지킨다는 것은 대수보다 비용 절감과 차종 구성 개선에 더 기댄다는 뜻으로 읽힌다.
다만 하반기에 필요한 판매(156만~159만 대)와 영업이익(1,200억 엔)이 모두 상반기보다 커서, 2분기 영업이익이 21억 엔까지 내려간 흐름 뒤에 목표가 얼마나 단단한지는 3분기 이후 실적으로 확인할 일이다.
5. 중국에서 닛산은 무엇을 바꾸나: 내연기관 줄이고 N 시리즈와 수출 늘린다
닛산은 중국을 여전히 가장 어려운 시장으로 보고, 내연기관(ICE) 생산과 딜러 재고를 조정하면서 N 시리즈 NEV 출시를 앞당기고 수출을 늘리겠다고 밝혔다. 보도자료는 그 배경으로 수요 약화, 예상보다 빠른 NEV 전환, 경쟁 심화를 들었다. 이보 에스피노사 CEO는 보도자료에서 "중국은 여전히 가장 큰 과제이며 우리는 민첩해야 한다"고 말했고, 상반기 결과는 특히 미국과 일본에서 고무적인 흐름을 보여 준다고 평가했다.
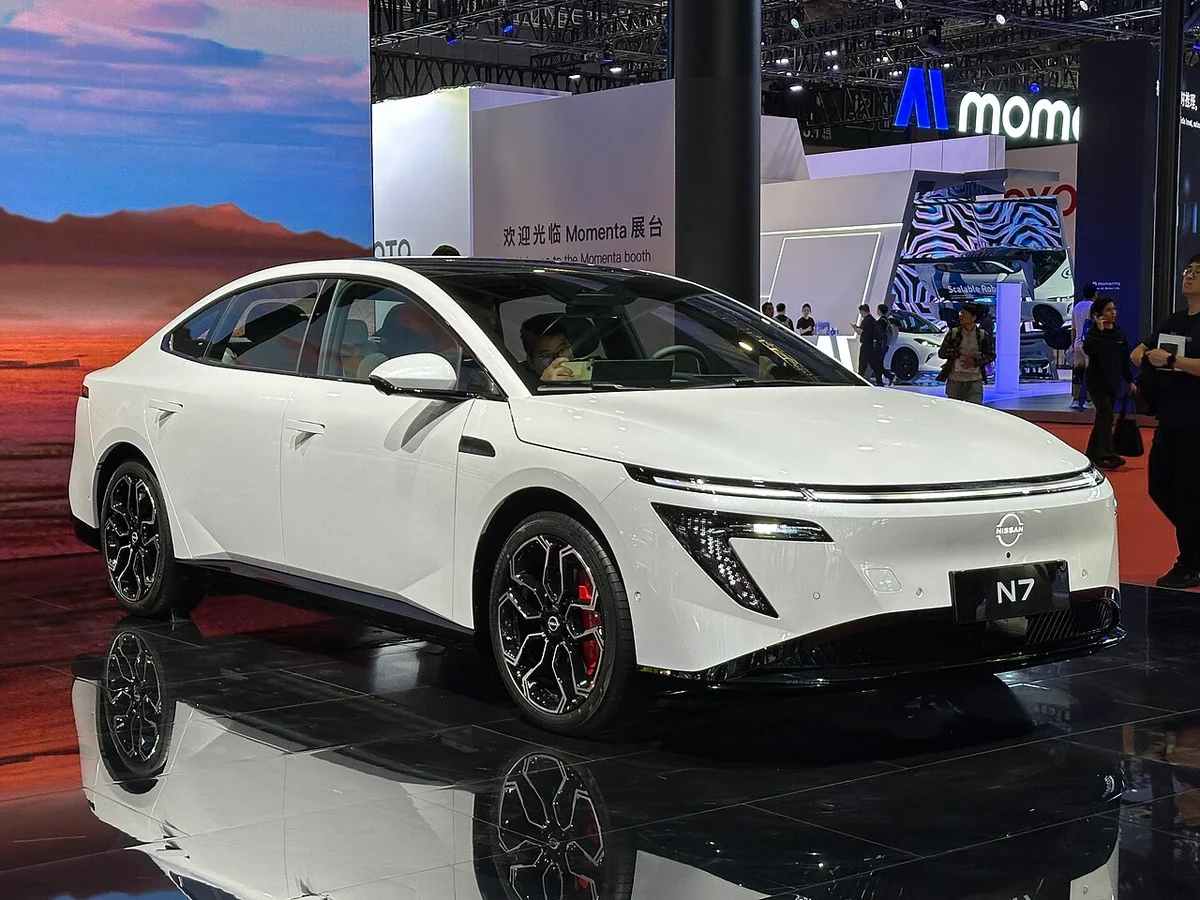
▲ 닛산 N7 전시 차량. 중국에서 판매되는 N 시리즈 NEV 가운데 하나다(전시 장소는 파일 정보에 없음) ⓒ JustAnotherCarDesigner / Wikimedia Commons, CC0
수출 확대에 대해 CNBC Africa는 닛산이 중국에서 개발한 모델의 수출 차종을 2종에서 5종으로 늘리고 단기적으로 12개 지역 시장군을 겨냥한다고 전했다. 이 내용은 닛산 보도자료에서 찾지 못해 외신 보도 기준으로만 적는다. 같은 기사는 CEO가 현지 기술, 낮은 비용, 빠른 개발로 중국 경쟁사에 맞서겠다는 취지로 말했다고 전했다.
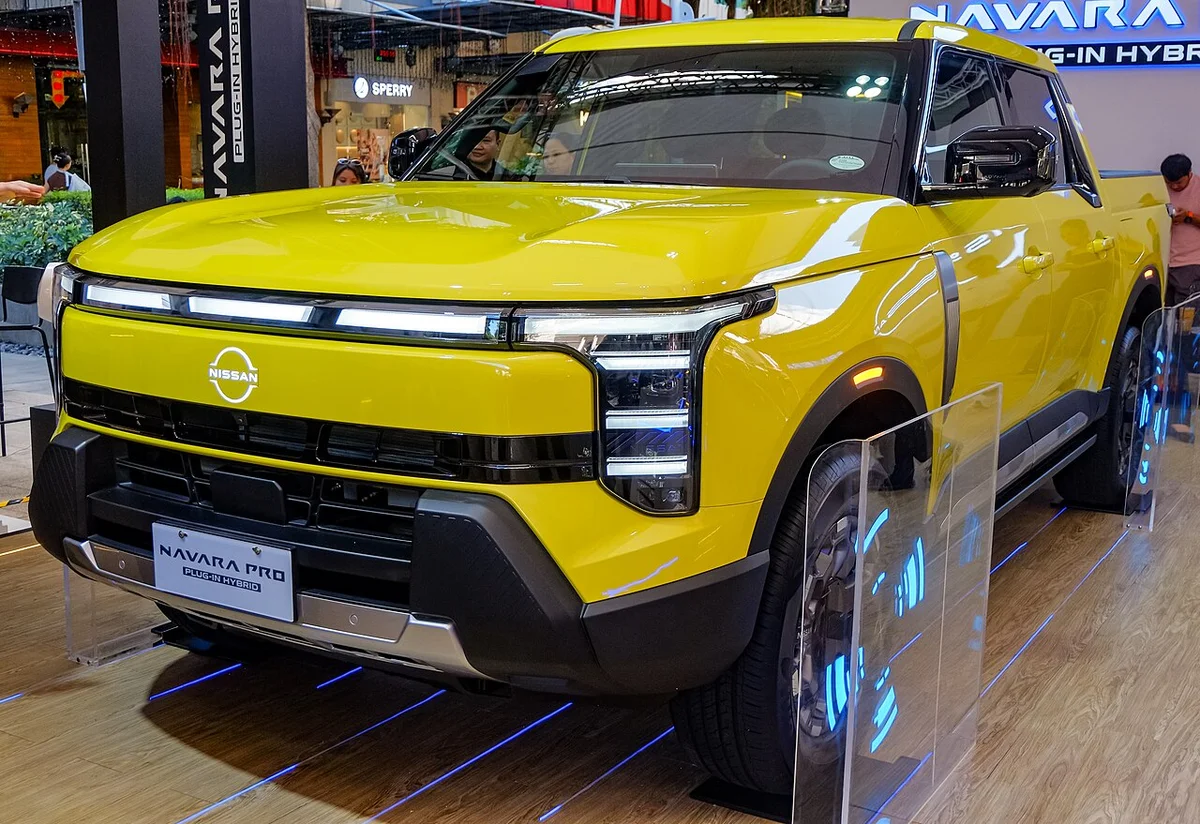
▲ 나바라 프로 PHEV P20 전시 차량. 필리핀 보니파시오 하이스트리트 행사에서 촬영됐다. 이번 실적 발표가 직접 언급한 차종은 아니다 ⓒ Ethan Llamas / Wikimedia Commons, CC BY-SA 4.0
지난 9월에 다룬 닛산 중국 Ambition 2030 기사가 중국 투자 계획의 큰 그림이고, 이번 발표는 그 전략이 상반기 숫자와 하반기 전망에 어떻게 나타났는지를 보여 준다. 중국 NEV 시장 전체의 흐름은 중국 NEV 10월 판매 기사에서 볼 수 있다.
6. 미국·일본 전망은 올렸다, 엘그랜드와 킥스가 변수
닛산은 이번에 미국과 일본의 판매 전망을 상향했고, 일본에서는 완전변경 엘그랜드와 킥스가 반응을 얻고 있다고 설명했다. 중국 부진을 다른 시장이 일부 메우는 구조라는 뜻이다. 다만 시장별 상향 폭은 이 자료에서 확인하지 못했다.
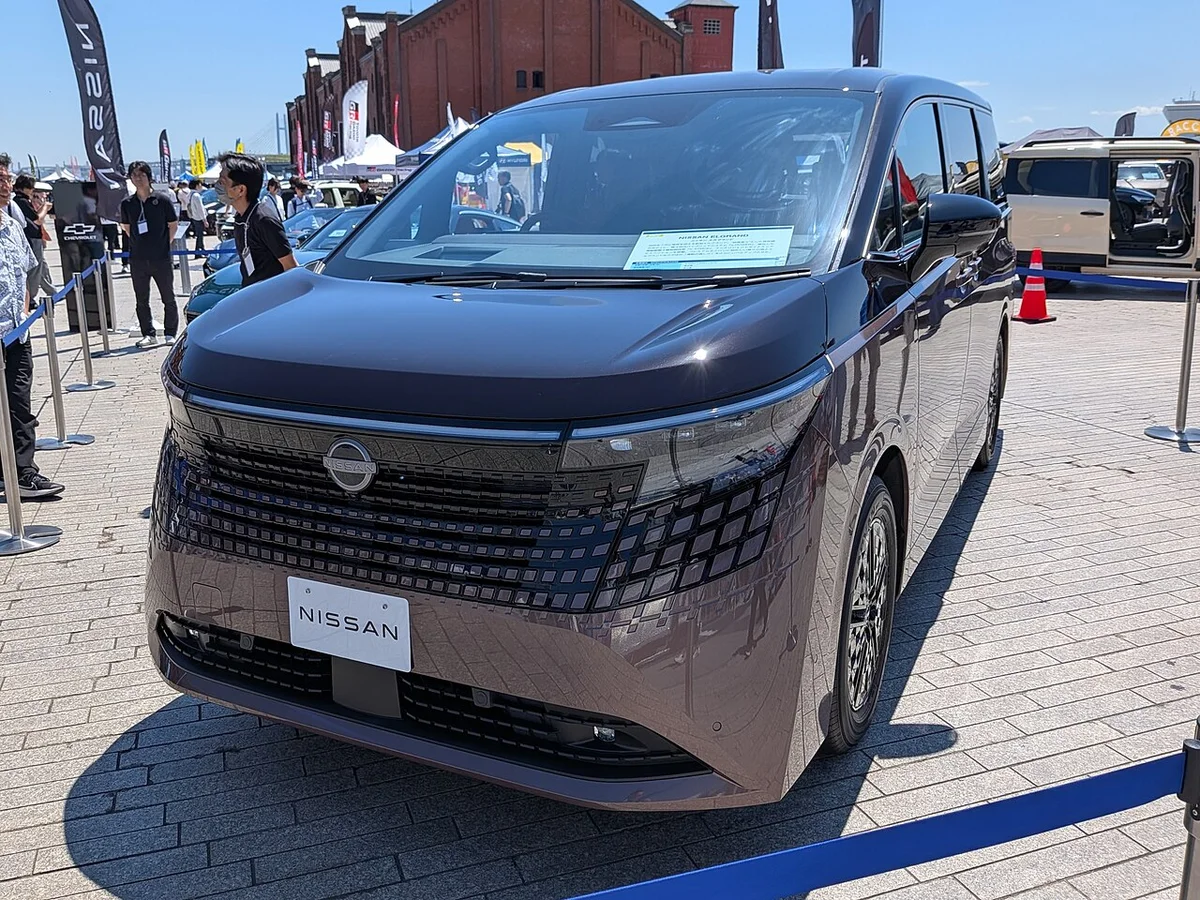
▲ 신형 4세대 엘그랜드(일본형, 2026년 촬영) 전시 차량 ⓒ Ohcock / Wikimedia Commons, CC0
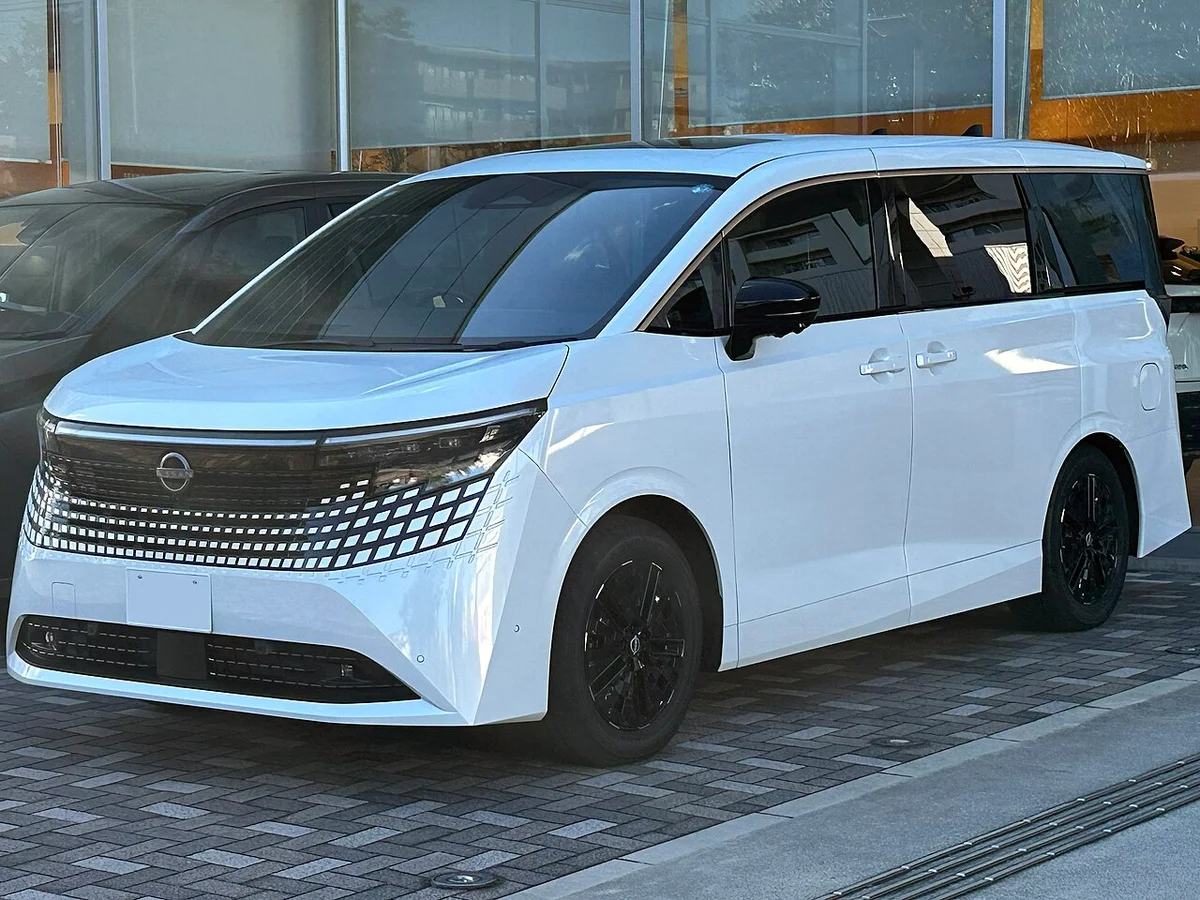
▲ 일본 사양 엘그랜드 G e-4ORCE(6AA-NE53형) ⓒ Tokumeigakarinoaoshima / Wikimedia Commons, CC0
미국 쪽 신차 흐름은 닛산 로그 하이브리드 기사와 패트롤·아르마다 기사에서 다뤘다. 이 두 기사는 미국 사양 정보이고 이번 실적 상향의 근거 자료는 아니다.
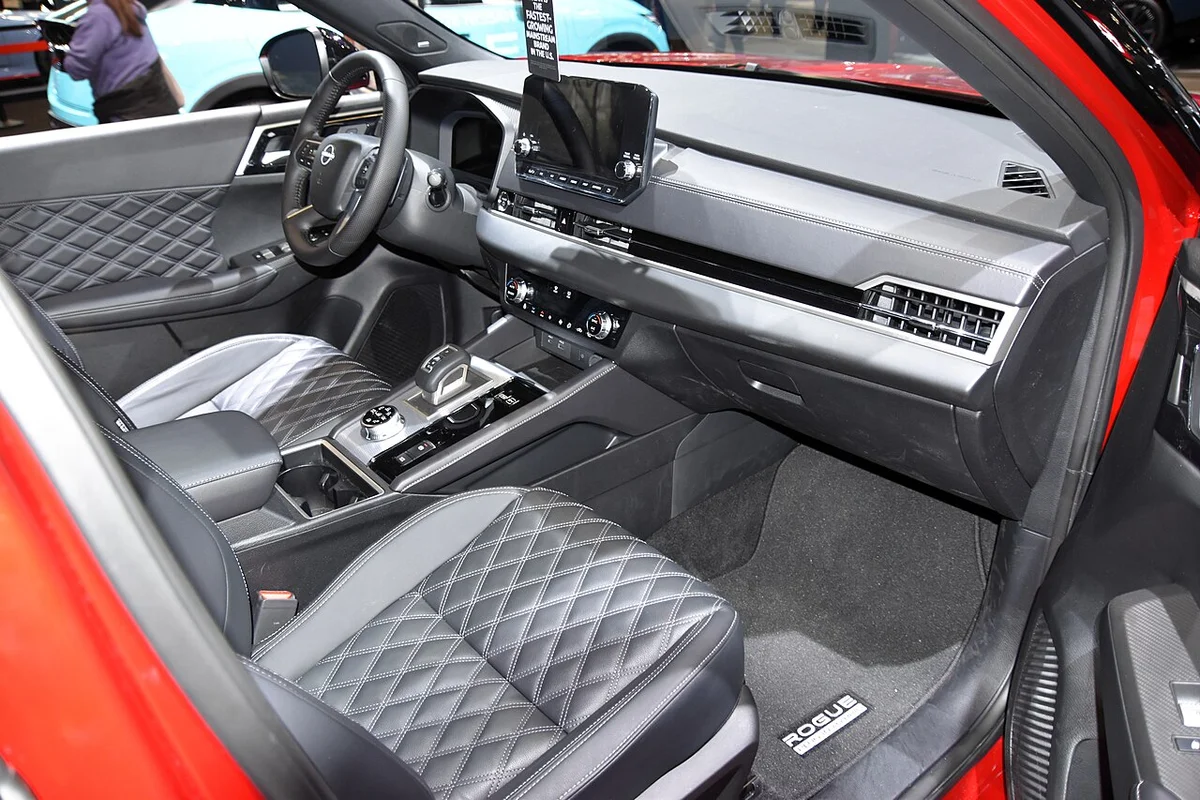
▲ 2026년형 로그 플러그인 하이브리드 실내(미국 주력 SUV, 이번 발표가 직접 언급한 차종은 아님) ⓒ Charles from Port Chester, New York / Wikimedia Commons, CC0
7. 새 사업 계획은 2027년 2월, 닛산이 지금 내놓은 것과 아직 안 내놓은 것
닛산은 새 사업 계획을 2027년 2월에 발표한다고 밝혔고, 이번 발표에는 구체적 내용이 없다. 그래서 이번 실적은 계획 이전의 중간 점검에 가깝다. 아래 표는 확인된 내용과 아직 나오지 않은 내용을 나눈 것이다.
| 구분 | 확인된 내용(닛산 보도자료) | 아직 없는 내용 |
|---|---|---|
| 이익 | 상반기 800억 엔, 연간 2,000억 엔 유지 | 연간 매출·순이익 가이던스 |
| 판매 | 297만~300만 대로 하향 | 지역별 판매 전망 폭 |
| 중국 | ICE 생산·재고 조정, N 시리즈 NEV, 수출 확대 방향 | 수출 차종 수·목표 시장(외신 보도만) |
| 계획 | 새 사업 계획 2027년 2월 발표 | 계획의 구체 내용 |
표의 오른쪽 칸이 많은 것은 닛산이 세부를 2월 계획 발표로 미뤘기 때문이다. 그때까지는 상반기 숫자와 하반기 전망이 전부라는 점을 감안해야 한다.
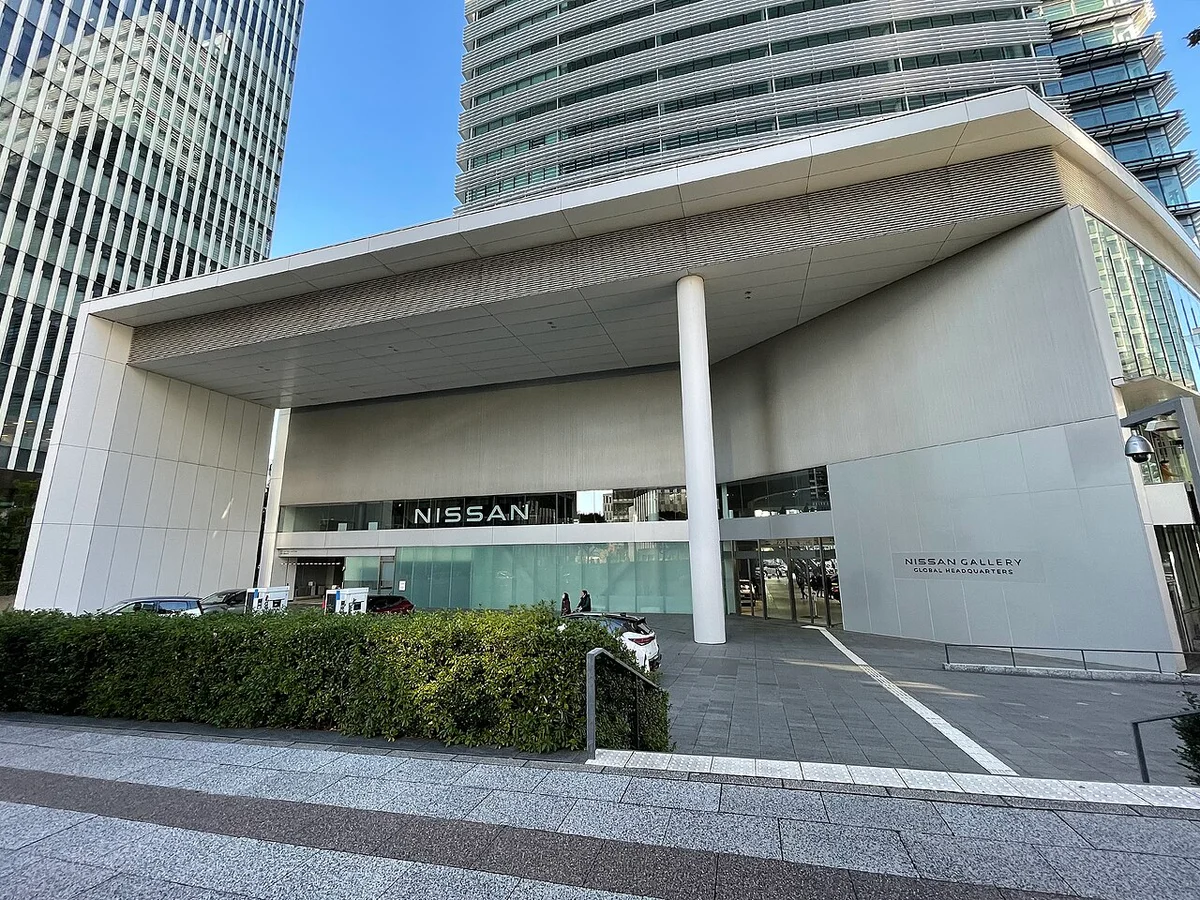
▲ 요코하마의 닛산 글로벌 본사(2022년 촬영) ⓒ Tokumeigakarinoaoshima / Wikimedia Commons, CC BY-SA 4.0
8. 아쉬운 점과 주의할 점
- -96%만 보면 오해한다: 2분기 단독 영업이익은 전년 같은 분기보다 줄었지만, 상반기 전체는 -277억 엔에서 800억 엔으로 개선됐다
- 순이익은 아직 적자: 상반기 순이익은 -397억 엔이다. 개선 폭은 크지만 흑자가 된 것은 영업이익과 경상이익까지다
- 하반기 부담이 크다: 영업이익 1,200억 엔, 판매 156만~159만 대는 모두 상반기보다 높은 수준이다(카프리즘 계산)
- 외신 수치는 구분해서 본다: 애널리스트 전망 549억 엔, 이전 판매 전망 330만 대, 수출 2종→5종은 CNBC Africa 보도 기준이다
- 엔화 수치는 현지 통화: 이 글은 환율 환산을 하지 않았다. 달러당 159엔이라는 닛산 환율 가정만 참고하면 된다
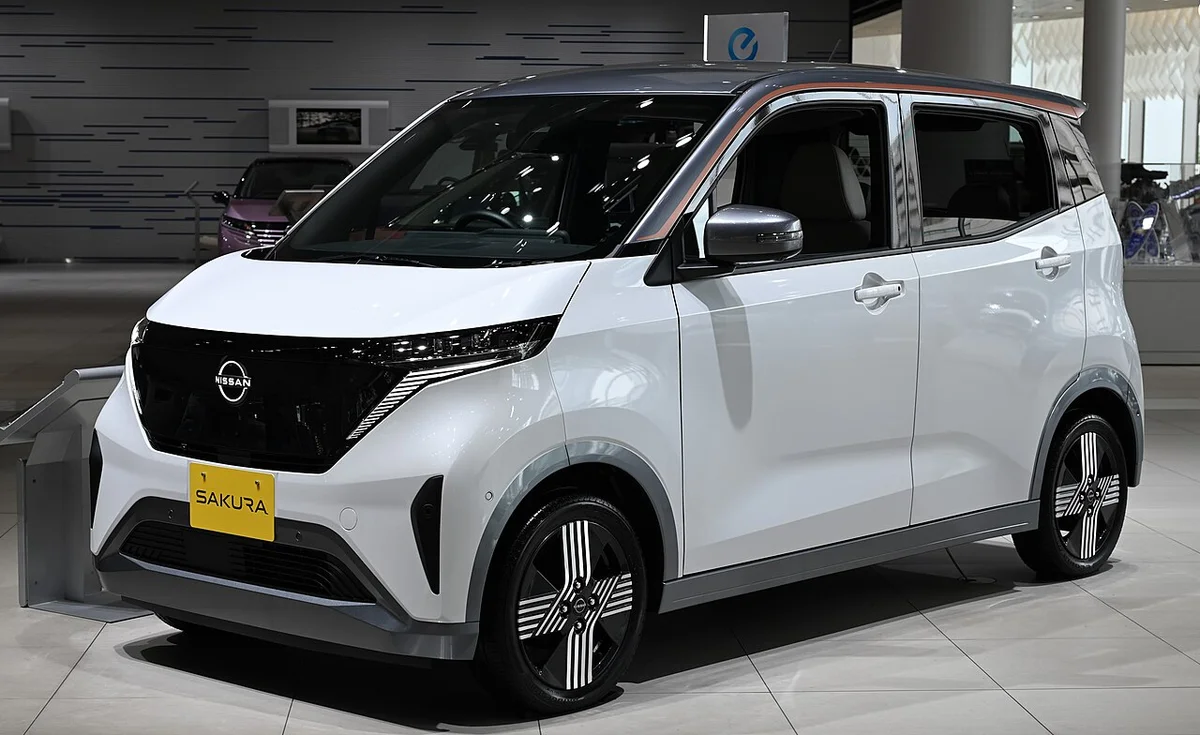
▲ 일본 시장 소형 전기차 닛산 사쿠라 G. 이번 발표가 직접 언급한 차종은 아니다 ⓒ TTTNIS / Wikimedia Commons, CC0
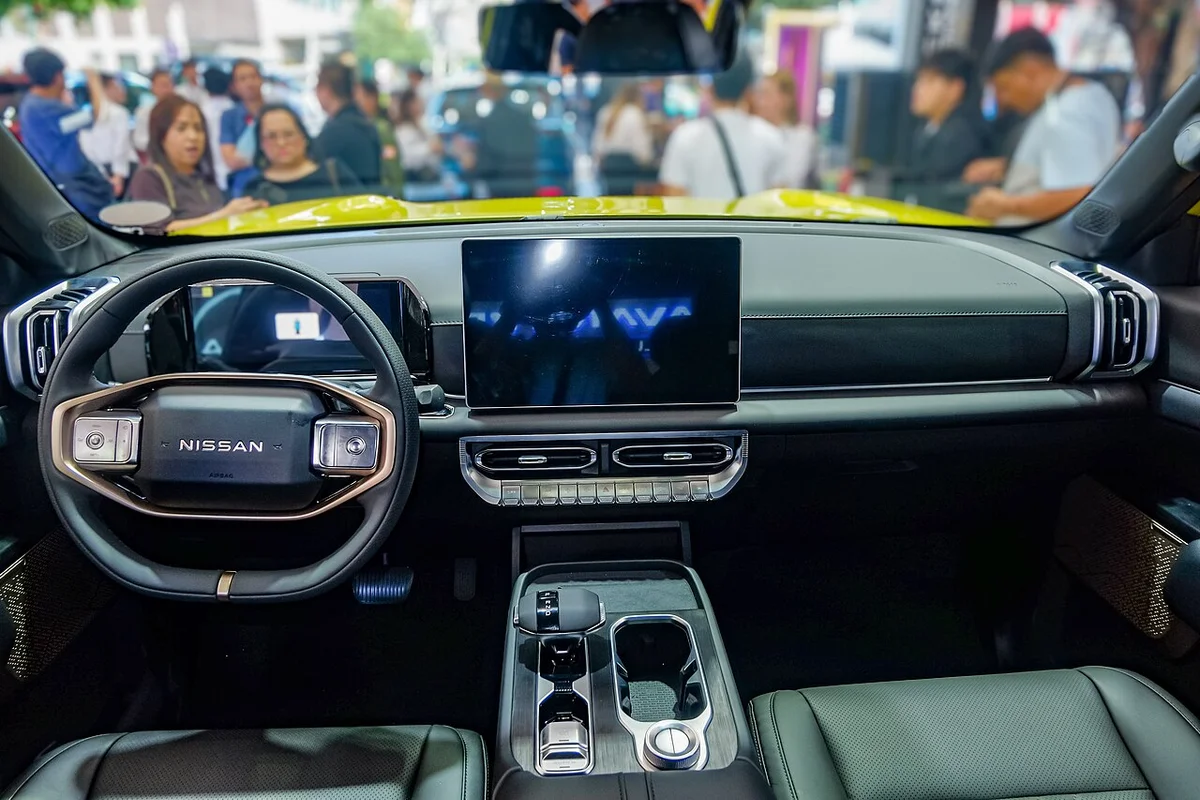
▲ 나바라 프로 PHEV P20 실내 전시 차량(필리핀 행사 촬영) ⓒ Ethan Llamas / Wikimedia Commons, CC BY-SA 4.0
9. 이 글이 확인하지 못한 것
- 닛산 IR 결산 자료: 이번 작업에서 확인하지 못했다. 위 수치는 보도자료 본문 기준이다
- 수출 모델 2종→5종, 12개 시장군: 닛산 보도자료에서 찾지 못했고 CNBC Africa 보도 기준이다
- 애널리스트 전망치 549억 엔, 이전 판매 전망 330만 대: CNBC Africa 보도 기준이며 직접 확인하지 못했다
- 2분기 영업이익 감소의 구체 금액 분해, 1분기 일회성 관세 이익 규모: 보도자료에 분기별 내역이 없어 확인하지 못했다
- 지역별 판매 전망 변경 폭, 연간 매출·순이익 가이던스: 확인하지 못했다
참고: 닛산 보도자료(2026-11-11), CNBC Africa(2026-11-11) — 닛산 CEO 중국 대응 기사
원문은 닛산 글로벌 뉴스룸에서 확인 가능하다.
10. 요약
닛산은 2026 회계연도 상반기 영업이익 800억 엔(전년 -277억 엔)을 기록하고 연간 영업이익 2,000억 엔을 유지했지만, 글로벌 판매 전망은 315만 대에서 297만~300만 대로 낮췄다.
2분기 단독 영업이익은 21억 엔(전년 515억 엔)으로, 닛산은 전년의 미국 배출 관련 비용 감소 효과 소멸을 주된 이유로 들었다. 하반기에 영업이익 1,200억 엔이 필요하고 중국은 ICE 조정과 N 시리즈 NEV, 수출 확대로 대응한다. 수출 2종→5종과 애널리스트 전망은 외신 보도 기준이며 IR 자료는 확인하지 못했다.