▲ 한국타이어의 승용 타이어 전시(2023년 독일 에센 모터쇼 부스, 이번 실적과 직접 관련 없는 참고용 사진). 3분기 타이어 부문 분기 매출이 역대 최대로 보도됐다
뉴스 제목에 "역대 최대"가 붙어 있으면 한국타이어가 사상 최고 실적을 냈다고 읽기 쉽다. 그런데 같은 날 발표 자료를 열어 보면 영업이익은 줄었고 순이익은 반토막 이상 빠진 항목이 함께 나온다. 이 글은 2026년 3분기 한국타이어앤테크놀로지 실적에서 '역대 최대'가 정확히 무엇을 가리키는지, 한온시스템 숫자가 어디까지 섞여 있는지를 보도된 수치로 풀어 본다.
기준은 2026년 11월 6일 발표된 3분기 연결 잠정 실적이다. 소재는 지피코리아(2026-11-06) 보도에서 출발했고, 수치는 뉴스1·디지털데일리·파이낸셜뉴스·헤럴드경제·이코노미트리뷴 보도와 한국타이어가 8월 11일 공개한 2분기 실적 보도자료로 맞춰 봤다. DART 공시 원문과 한국타이어 3분기 보도자료 원문은 직접 열어 보지 못해 해당 수치는 "보도 기준"이다.
▲ 한국타이어의 독일 하노버 현지 법인 건물(촬영 시점 미상). 실적의 상당 부분은 이런 유럽·북미 현지 법인이 맡는 해외 판매에서 나온다 ⓒ Gerd Fahrenhorst, Wikimedia Commons (CC BY 4.0)
1. '역대 최대'는 어느 숫자인가: 타이어 부문 분기 매출 2조 8,083억 원
'역대 최대'는 연결 매출이 아니라 타이어 부문의 분기 매출 2조 8,083억 원(전년 동기 대비 +3.7%)을 가리킨다. 분기 기준 기록으로 보도됐고, 누적(1~3분기) 기준 기록이라는 표현은 확인되지 않았다.
| 구분 | 3분기 수치 | 전년 동기 대비 | 비고 |
|---|---|---|---|
| 연결 매출액 | 54,650 | +0.97% | 전분기(2분기 56,824) 대비 −3.8% |
| 연결 영업이익 | 5,988 | +2.2% | 영업이익률 11.0%(+0.2%p), 전분기 5,590 대비 +7.1% |
| 타이어 부문 매출 | 28,083 | +3.7% | 분기 기준 역대 최대로 보도 |
| 타이어 부문 영업이익 | 5,059 | −2.6% | 영업이익률 18.0%(전년 19.2%) |
| 한온시스템 매출 | 26,569 | −1.8% | 연결에 포함된 열관리 부문 |
| 한온시스템 영업이익 | 1,206 | +26.6% | 영업이익률 4.5%(전년 3.5%) |
| 당기순이익 | 1,579 | −59.47% | 디지털데일리 보도 |
표를 보면 기록을 세운 것은 타이어 부문의 매출 한 칸이고, 같은 부문의 영업이익은 오히려 줄었다. 그래서 헤드라인의 '역대 최대'와 '이익 증가'는 서로 다른 이야기로 읽어야 한다.
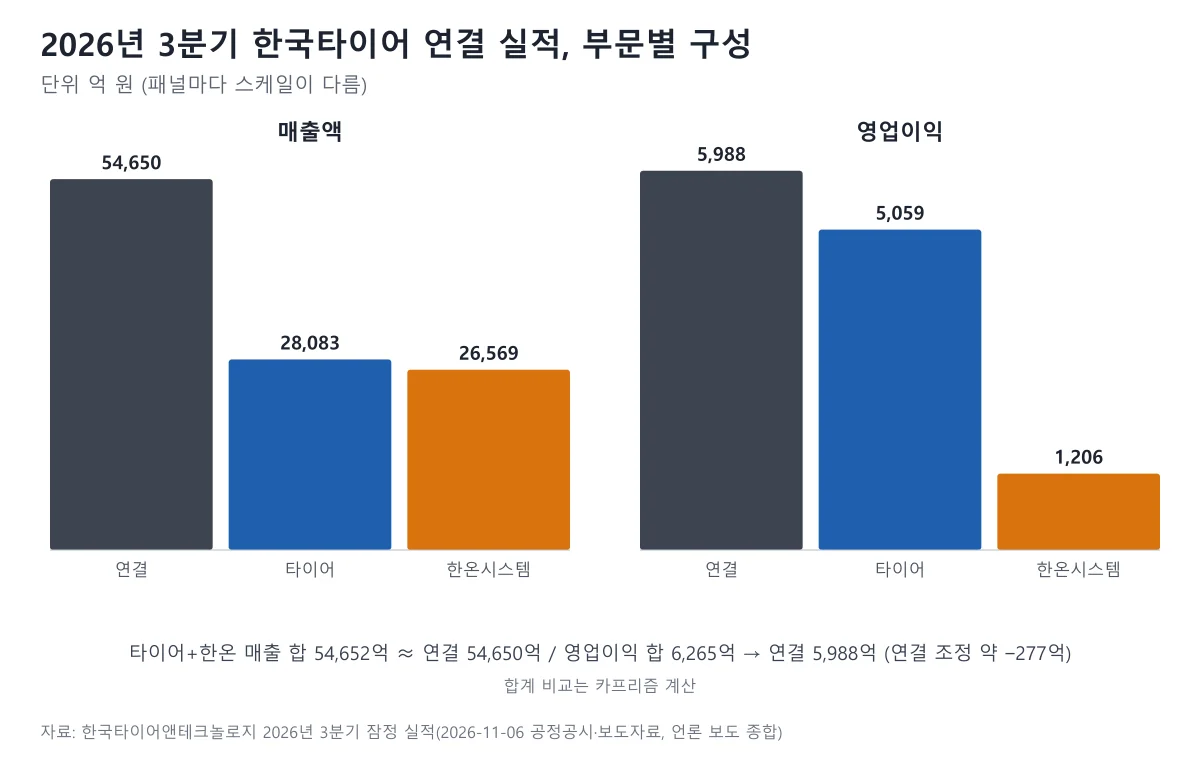
▲ 2026년 3분기 연결 매출·영업이익을 타이어 부문과 한온시스템으로 나눠 본 도표 ⓒ 카프리즘 제작 도표(보도 수치 기준)
한 가지 더 짚을 점은 이 기록의 '폭'이다. 한국타이어가 공개한 2분기 타이어 부문 매출은 2조 8,073억 원이었고, 3분기는 2조 8,083억 원이라 전 분기보다 10억 원(약 +0.04%) 늘어난 수준이다(카프리즘 계산). 전년 동기 대비로는 +3.7%이지만, 분기 흐름만 보면 2분기와 거의 같은 규모에서 기록이 갱신됐다.
2. 한국타이어앤테크놀로지·한국앤컴퍼니·한온시스템, 숫자가 누구 것인가
이번에 인용되는 5조 4,650억 원은 상장사 한국타이어앤테크놀로지(종목코드 161390)의 연결 매출이며, 한온시스템 실적이 이미 들어 있다. 한국앤컴퍼니는 그룹 지주회사로, 이 숫자는 한국앤컴퍼니 자체 연결 실적이 아니다(한국앤컴퍼니 3분기 수치는 이번에 확인하지 못했다).
| 이름 | 이 글에서의 역할 | 3분기 수치 |
|---|---|---|
| 한국타이어앤테크놀로지 | 실적을 발표한 상장사, 타이어·열관리 연결 기준 | 매출 54,650억 / 영업이익 5,988억 |
| 한온시스템 | 자동차 열관리 업체, 한국타이어 연결 실적에 포함되는 부문(보도: 한국앤컴퍼니그룹 계열) | 매출 26,569억 / 영업이익 1,206억 |
| 한국앤컴퍼니 | 그룹 지주회사 성격 | 이번 보도 수치에 해당하지 않음(미확인) |
세 이름이 한 뉴스에 섞여 나와도 숫자의 주인이 다르기 때문에, 헤드라인 속 "한국타이어 매출"에는 한온시스템 몫이 절반 가까이 들어 있다. 실제로 타이어 부문 매출 28,083억 원과 한온시스템 매출 26,569억 원을 더하면 54,652억 원으로, 연결 매출 54,650억 원과 사실상 일치한다(카프리즘 계산).
📍 영업이익은 단순 합산이 맞지 않는다
타이어 영업이익 5,059억 원과 한온시스템 1,206억 원을 더하면 6,265억 원인데 연결 영업이익은 5,988억 원이다. 약 277억 원 차이는 연결 조정 때문으로, 한국타이어 2분기 보도자료에도 연결 영업이익이 연결 조정으로 부문별 합산액과 다르다는 취지가 실려 있다. 조정 내용의 세부 항목은 확인하지 못했다.
3. 연결 영업이익 +2.2%인데 타이어 영업이익은 왜 −2.6%인가
타이어 부문은 원재료비·물류비 부담으로 이익이 줄었고, 한온시스템의 이익 개선이 그 감소분을 메워 연결 영업이익이 늘어난 구조다. 한국타이어는 중동 지역 지정학적 불안에 따른 원재료비·물류비 상승을 이익 감소 원인으로 설명한 것으로 보도됐다.
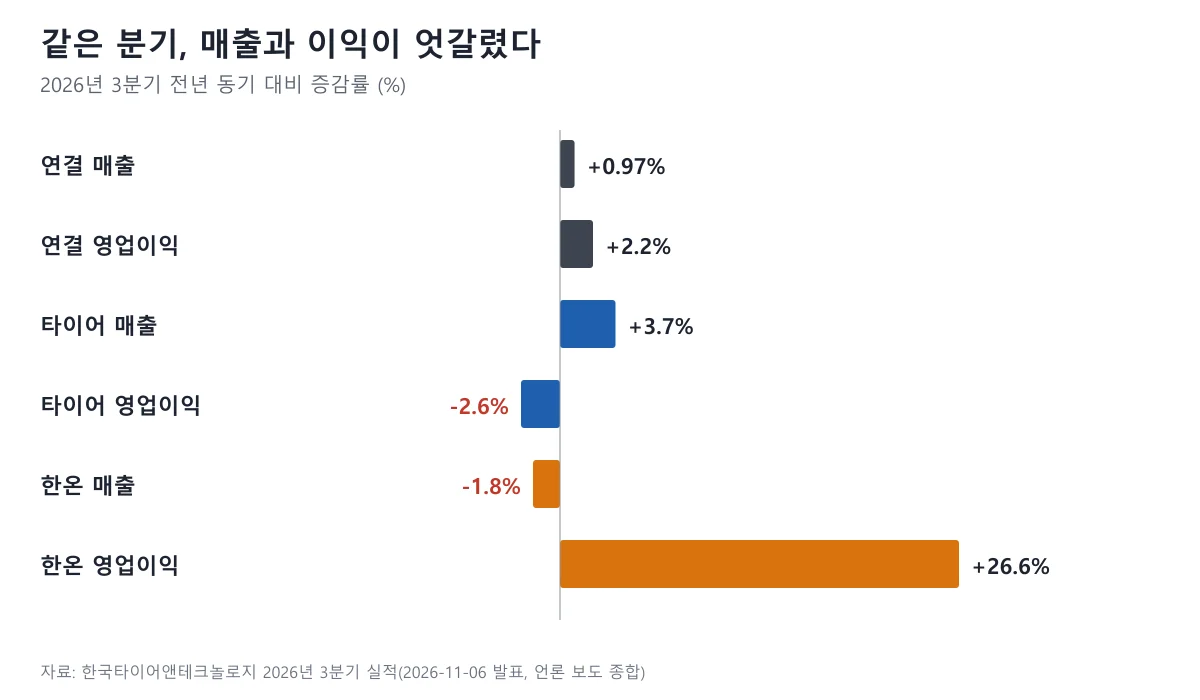
▲ 부문별 전년 동기 대비 증감률. 타이어는 매출 +3.7%·영업이익 −2.6%, 한온시스템은 매출 −1.8%·영업이익 +26.6%로 엇갈렸다 ⓒ 카프리즘 제작 도표(보도 수치 기준)
| 항목 | 전년 동기 | 2026년 3분기 | 2분기 |
|---|---|---|---|
| 타이어 영업이익률 | 19.2% | 18.0% | 17.2% |
| 매출원가율 | 62.7% | 63.3% | 확인하지 못함 |
| 천연고무 평균가(톤당) | 2,048달러 | 2,287달러(약 +11.7%) | 확인하지 못함 |
이익률이 전년보다 1.2%p 내려갔지만 2분기 17.2%보다는 0.8%p 올라, 분기 흐름으로는 회복 중인 모양이다. 매출원가율과 천연고무 가격은 이코노미트리뷴 단독 보도 수치라 공식 자료로 재확인하지 못했다. 겨울용·전기차용 같은 고수익 제품 판매가 비용 부담을 일부 상쇄했다고 전해졌다.
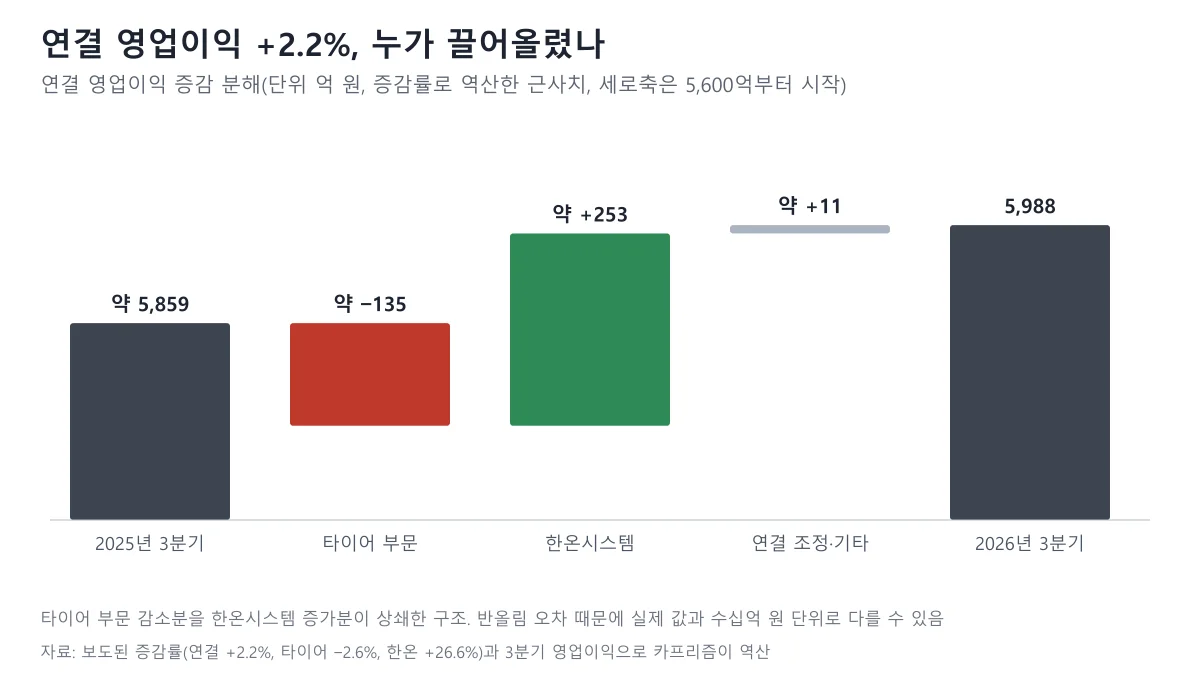
▲ 보도된 증감률로 역산한 연결 영업이익 증감 분해. 타이어 부문 약 −135억, 한온시스템 약 +253억(반올림 오차 가능) ⓒ 카프리즘 제작 도표(보도 수치 기준)
역산해 보면 한온시스템이 늘린 이익(약 253억 원)이 타이어 부문이 덜 번 이익(약 135억 원)의 두 배 가까워, 연결 영업이익이 약 129억 원 늘어난 흐름과 맞는다. 다만 이는 반올림된 증감률에서 거꾸로 계산한 근사치라 공시 수치와 수십억 원 단위로 다를 수 있다.
카프리즘 시선
매출 기록은 타이어에서, 이익 방어는 한온시스템에서 나온 분기다. 타이어 영업이익 5,059억 원은 연결 영업이익 5,988억 원의 약 84%에 해당해(카프리즘 계산) 여전히 이익의 중심이지만, 이번 분기 증가분만 떼어 보면 한온시스템 기여가 더 컸다.
그래서 "타이어 최대 매출"이라는 제목만으로 본업이 순항한다고 읽으면 절반만 보게 된다. 원재료·물류비 부담이 이익률에 이미 나타났다는 점이 숫자로 확인된다.
4. 한온시스템 영업이익 1,206억 원(+26.6%), 개선의 내용과 한계
한온시스템은 3분기 연결 기준 매출 2조 6,569억 원(−1.8%), 영업이익 1,206억 원(+26.6%), 영업이익률 4.5%를 기록했다. 1~3분기 누적으로는 매출 8조 2,804억 원(+1.2%), 영업이익 3,215억 원(+77.9%)이다.
| 구분 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2025년 3분기 대비(전년 동기) | −1.8% | +26.6% | 3.5% → 4.5% |
| 2026년 2분기(한국타이어 공식 보도자료) | 28,752 | 1,037 | 3.6% |
| 2026년 3분기 | 26,569 | 1,206 | 4.5% |
| 1~3분기 누적 | 82,804(+1.2%) | 3,215(+77.9%) | 확인하지 못함 |
매출은 줄었는데 이익률이 오른 배경으로 파이낸셜뉴스 보도는 매출원가율 개선(전분기 89.1%에서 88.5%)과 판매관리비율 하락(7.3%에서 7.0%)을, 전동화(xEV) 매출 비중 확대(2분기 31%에서 3분기 33%)를 함께 전했다. 매출 감소 원인으로는 국내 주요 고객사의 생산 차질과 환율이 언급된 것으로 보도됐다.
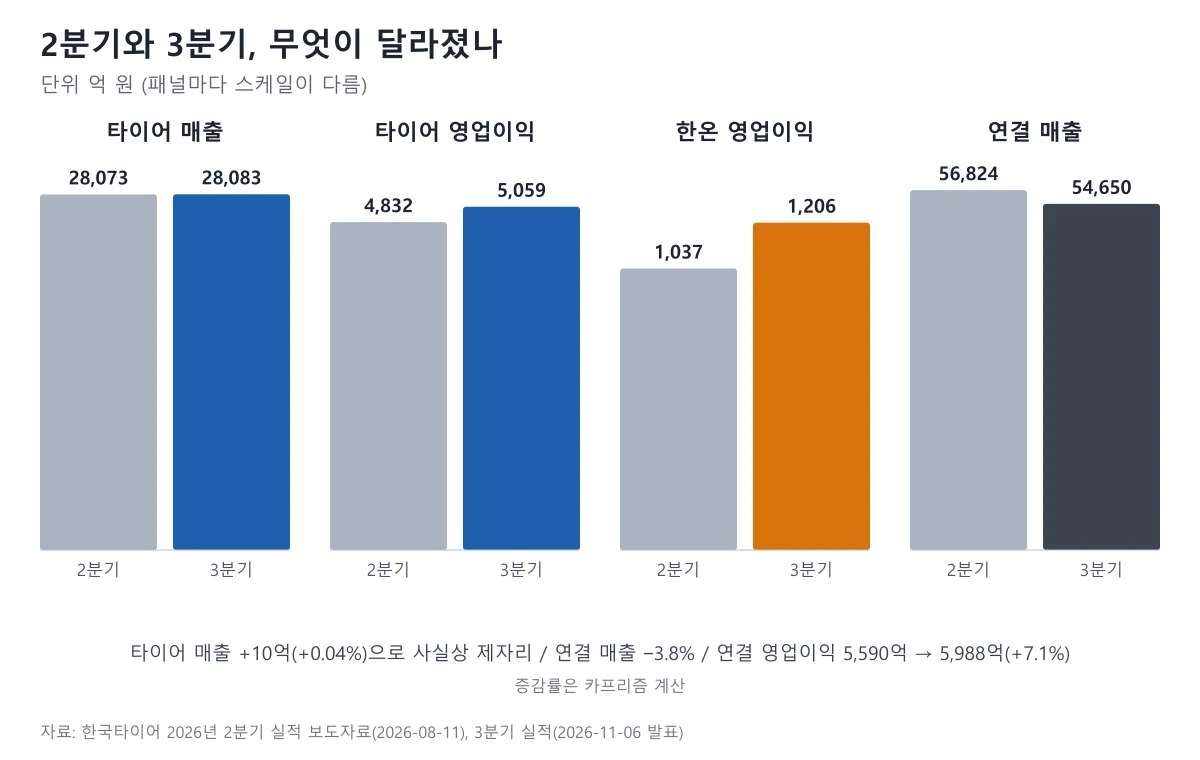
▲ 2분기 대비 3분기 변화. 타이어 매출은 거의 제자리, 한온시스템 영업이익은 1,037억에서 1,206억 원으로 늘었다 ⓒ 카프리즘 제작 도표(보도 수치 기준)
📍 '수익성 개선'에 붙는 단서
이코노미트리뷴은 한온시스템이 금융손익에서 1,217억 원, 기타손익에서 1,540억 원의 손실을 내 세전손익이 1,551억 원 적자로 돌아섰다고 보도했다. 영업이익은 좋아졌지만 세전 기준으로는 적자라는 뜻이다. 이 수치는 단독 보도로, 한온시스템 공시 원문으로는 확인하지 못했다.
한온시스템 영업이익 증가율은 파이낸셜뉴스 기사 제목(26.6%)과 본문 표현("30% 가까이")이 어긋나 보이지만, 한국타이어 발표를 인용한 여러 매체와 지피코리아가 +26.6%로 일치해 이 글은 26.6%를 쓴다. 영업이익 개선과 세전 적자가 함께 있는 만큼 '개선'의 의미는 영업 단계에 한정해서 읽는 편이 정확하다.
5. 순이익 −59.5%: 영업이익 5,988억 원이 순이익 1,579억 원이 되기까지
연결 영업이익은 늘었지만 세전이익은 2,278억 원(−58.62%), 당기순이익은 1,579억 원(−59.47%)으로 급감했다. 디지털데일리가 전한 수치다.
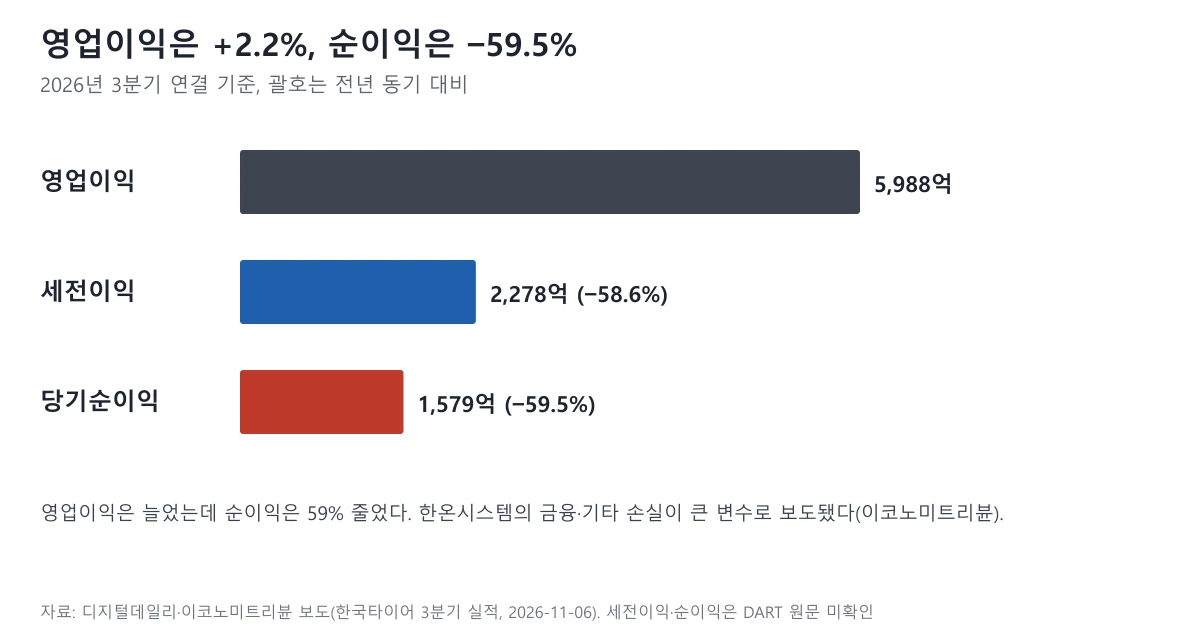
▲ 영업이익 5,988억 원이 세전이익 2,278억 원, 순이익 1,579억 원으로 줄어드는 과정 ⓒ 카프리즘 제작 도표(보도 수치 기준)
영업이익과 세전이익 사이 3,700억 원 가까운 차이(5,988억 원 − 2,278억 원, 카프리즘 계산)가 어디서 생겼는지는 한국타이어 연결 손익 세부 항목을 보지 못해 단정할 수 없다. 이코노미트리뷴이 전한 한온시스템의 금융·기타 손실이 한 요인일 수 있으나, 한국타이어 연결 기준 총 손실 규모와의 대응은 확인하지 못했다.
6. 고인치·전기차 타이어 비중과 지역별 흐름
1~3분기 누적 기준 18인치 이상 고인치 타이어는 승용·경트럭용 타이어 매출의 49.4%, 전기차 전용 타이어는 해당 신차용(OE) 매출의 32.3%로 보도됐다. 같은 지표를 3분기 단독 49.7%·35.4%로 전한 매체도 있어 누적과 분기 수치가 섞여 있다.
| 지표 | 누적(1~3분기) | 3분기 단독 |
|---|---|---|
| 18인치 이상 비중(승용·경트럭 타이어 매출) | 49.4%(지피코리아·헤럴드·파이낸셜뉴스 등) | 49.7%(이코노미트리뷴 단독) |
| 전기차 전용 타이어 비중(OE 매출) | 32.3% | 35.4%(+8.4%p, 이코노미트리뷴 단독) |
누적 수치는 여러 매체가 일치해 신뢰할 만하지만, 3분기 단독 수치는 한 매체 보도라 공식 자료 확인 전까지 참고용이다. 고인치·전기차용 제품이 매출 증가를 이끌었다는 설명은 회사 발표에 일관되게 나온다.
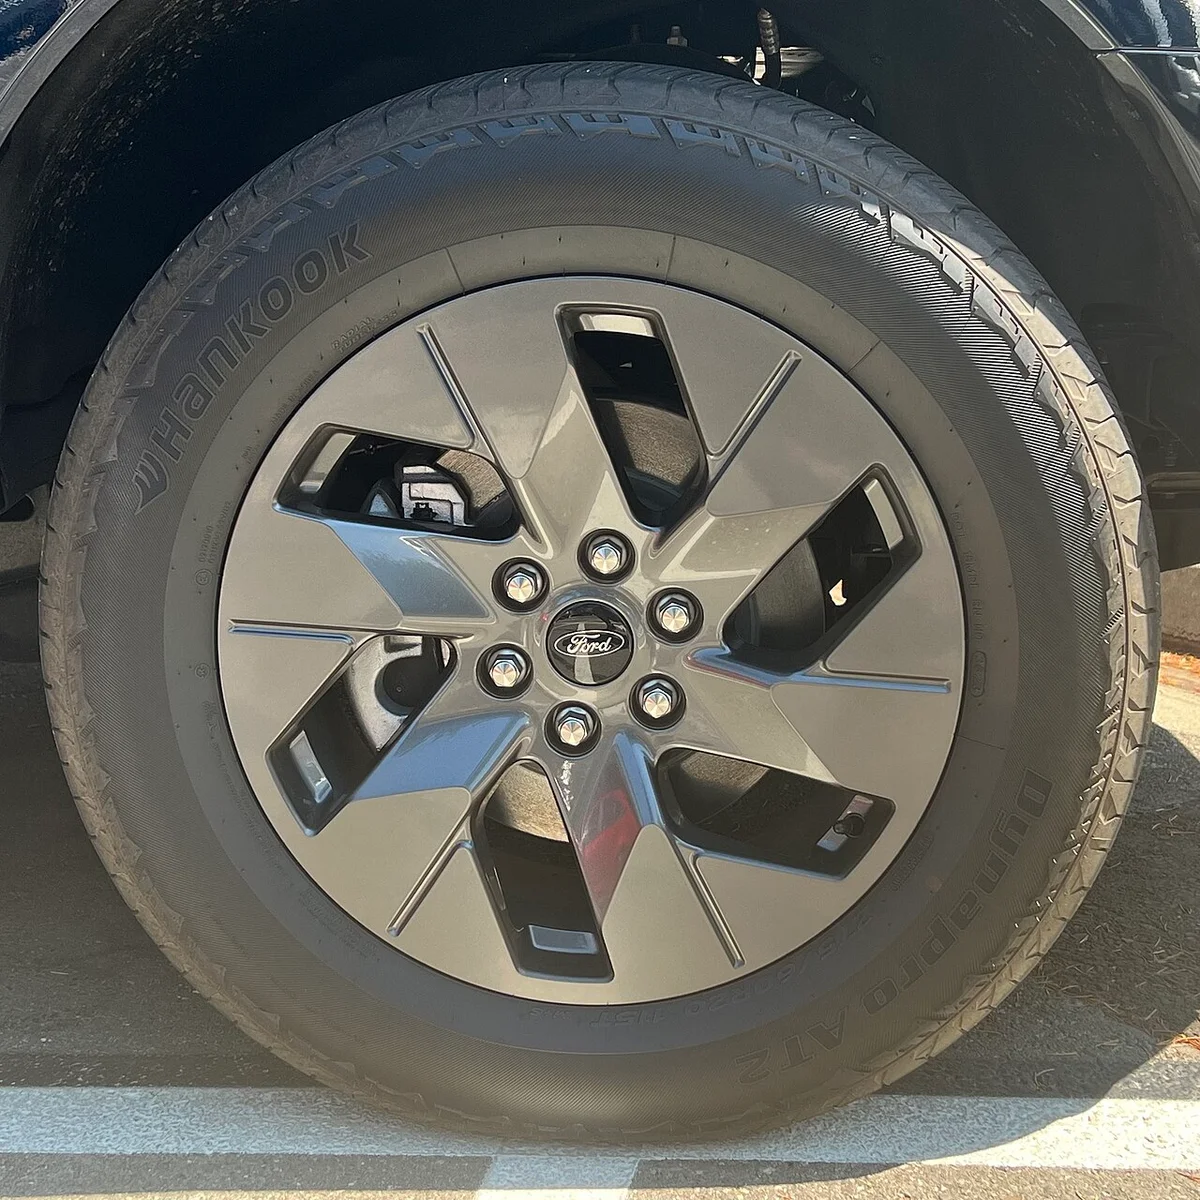
▲ 한국타이어 다이나프로 AT2가 장착된 포드 F-150 라이트닝 휠. SUV·픽업용 고인치 타이어는 북미 판매의 핵심 제품군이다 ⓒ TaurusEmerald, Wikimedia Commons (CC BY-SA 4.0)
지역별로는 이코노미트리뷴 보도 기준 유럽과 북미에서 신차용·교체용 매출이 모두 늘었고, 국내는 소비 위축과 완성차 생산 차질로 줄었다. 중국은 교체용 판매가 부진했지만 현지 완성차의 유럽 수출이 늘면서 신차용 공급은 확대됐다고 전해졌다. 해외 판매가 실적을 이끄는 구조가 다시 확인된 셈이다.
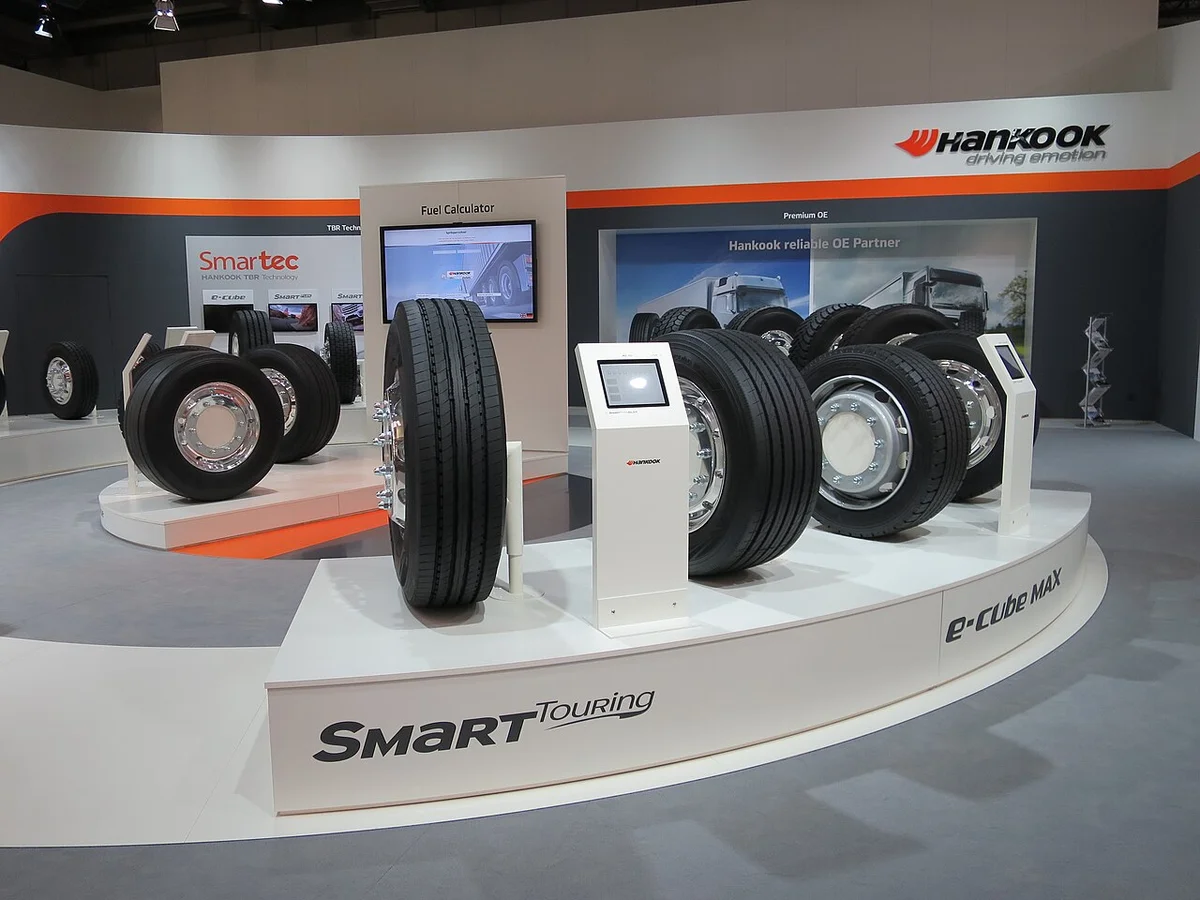
▲ 한국타이어의 상용차 타이어 전시 부스(2016년 IAA, 독일 하노버). 승용·경트럭 외에 상용 부문까지 포트폴리오를 갖추고 있다 ⓒ Travelarz, Wikimedia Commons (CC BY-SA 3.0 pl)
▲ 한국타이어 벤투스 S1 노블2가 장착된 포드 차량 휠. 승용 고성능 타이어도 고인치 비중을 끌어올리는 제품군이다 ⓒ TaurusEmerald, Wikimedia Commons (CC BY-SA 4.0)
▲ 한국타이어 다이나프로 AT가 장착된 구형 토요타 4러너(출시 연도 미상의 이전 세대). SUV·픽업용 다이나프로 라인은 오래전부터 북미 시장의 주력이다 ⓒ Mr Thinktank, Wikimedia Commons (CC BY 2.0)
7. 미국 테네시·헝가리 증설, 효과는 언제부터 보이나
미국 테네시공장은 2026년 4분기부터 고인치 SUV·픽업트럭용 타이어 공급을 본격화하고, 헝가리공장은 2027년 2분기 말까지 증설 설비의 최대 생산능력 확보를 목표로 한다. 이코노미트리뷴이 전한 계획으로, 테네시는 2027년 1분기 최대 생산능력 확보가 목표다.
| 공장 | 주요 생산 품목 | 일정 목표 |
|---|---|---|
| 미국 테네시 | 고인치 SUV·픽업트럭용 타이어 | 2026년 4분기부터 본격 공급, 2027년 1분기 최대 생산능력 |
| 헝가리 | 유럽 공급용(구체 품목은 확인하지 못함) | 2027년 2분기 말까지 증설 설비 최대 생산능력 |
현지 생산이 늘면 공급 기간이 줄고 관세·해상운임 부담이 완화될 것으로 기대한다는 설명이 함께 나왔다. 증설 투자 금액과 정확한 생산량은 이번 보도에서 확인하지 못했다.
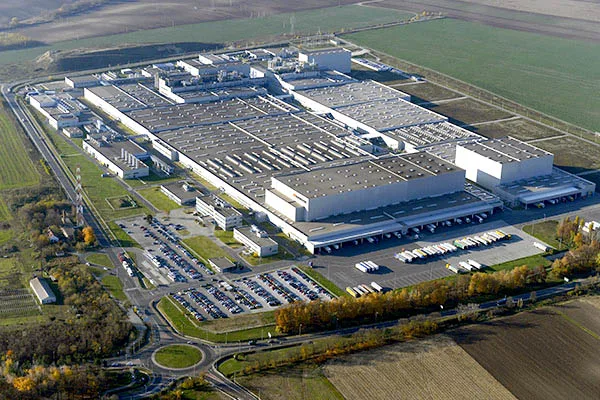
▲ 한국타이어의 헝가리 러컬머시 공장. 유럽 공급을 맡는 이 공장은 이번 증설 계획의 대상이다 ⓒ CivertanS, Wikimedia Commons (CC BY-SA 4.0)
OE 공급 확대는 같은 흐름의 다른 면이다. 폭스바겐 아틀라스·세아트 레온 신차용 채택 사례는 한국타이어, 폭스바겐 아틀라스 OE 공급과 라우펜 세아트 레온 OE 낙점 기사에서 이미 다뤘다. 생산 거점의 태양광 전환은 금산공장 5,069kW 태양광 기사를 참고하면 된다.
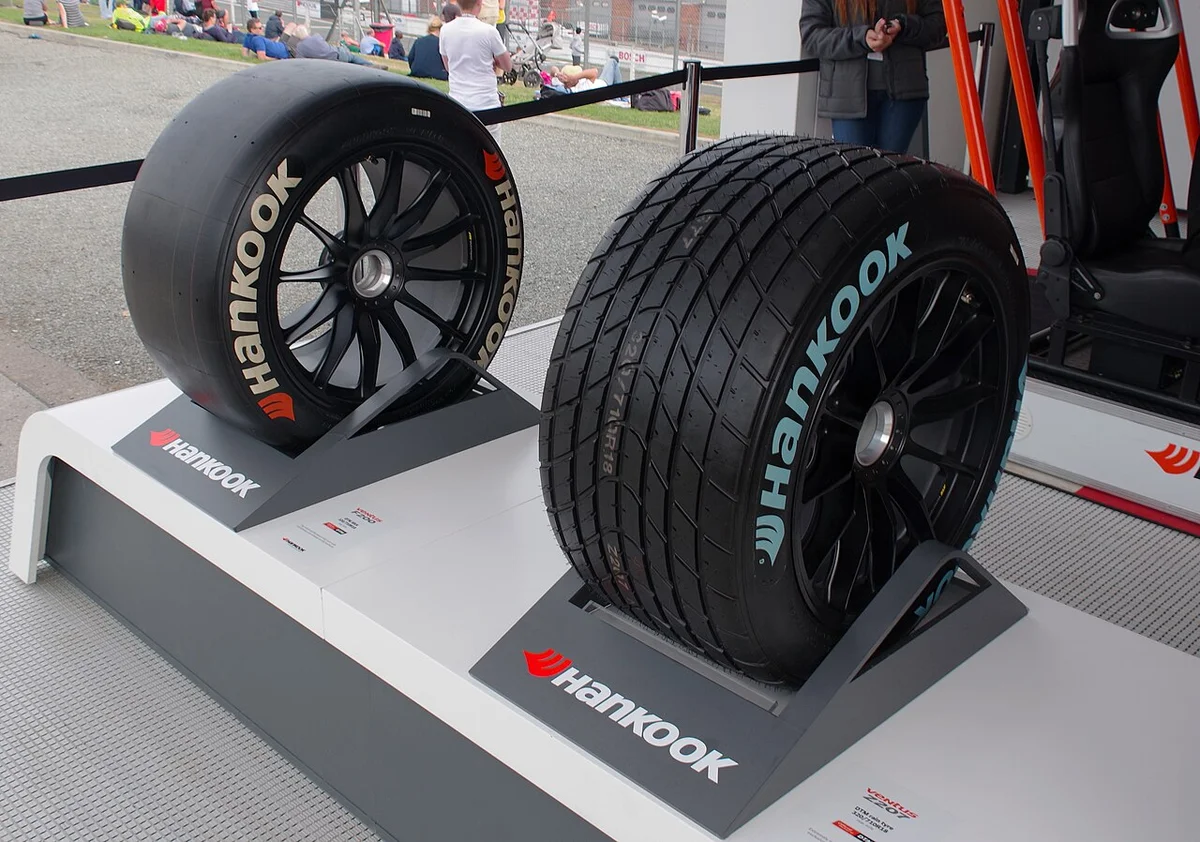
▲ 한국타이어 레이스용 타이어 전시(2018년 영국 브랜즈해치 DTM 행사). 모터스포츠 후원은 브랜드 인지도 전략의 한 축으로 거론된다 ⓒ Mattbuck, Wikimedia Commons (CC BY-SA 2.0)
8. 아쉬운 점과 주의할 점: 이 숫자를 읽을 때
가장 큰 주의점은 "역대 최대"가 분기 타이어 매출 한 항목이라는 점과, 이익 지표는 대부분 같은 방향이 아니라는 점이다. 확인 한계도 함께 정리한다.
✅ 이 실적을 읽을 때 확인할 5가지
· '역대 최대'가 연결 매출인지 타이어 부문 매출인지(이번은 타이어 부문 분기 매출)
· 인용된 숫자가 한국타이어앤테크놀로지 연결인지, 한온시스템 단독인지, 한국앤컴퍼니인지
· 매출 증가와 영업이익·순이익 증감 방향이 같은지(이번은 엇갈림)
· 전년 동기·전분기·누적 중 어느 비교인지(고인치 비중은 누적·분기 혼재)
· 잠정 실적이라 확정치와 다를 수 있다는 점
| 항목 | 상태 |
|---|---|
| DART 공시 원문(영업(잠정)실적 공정공시) | 직접 열어 보지 못함. 뉴스1 등이 6일 공시로 보도했고, 제3자 공시 정리 사이트의 연결 매출·영업이익·순이익이 보도와 일치 |
| 한국타이어 3분기 보도자료 원문 | 뉴스룸 페이지 미확인, 2분기 보도자료만 직접 확인 |
| 한국앤컴퍼니 자체 연결 실적 | 확인하지 못함 |
| 세전이익 2,278억·순이익 1,579억 세부 항목 | 디지털데일리 인용 수준, 손익 구성 미확인 |
| 한온시스템 세전 적자 1,551억·금융손실 1,217억 | 이코노미트리뷴 단독 보도 |
| 3분기 단독 고인치·전기차 비중 | 이코노미트리뷴 단독 보도 |
| 연결 조정(약 277억) 내역 | 확인하지 못함 |
정리하면 핵심 숫자는 여러 매체가 일치하지만, 이익이 왜 이렇게 갈렸는지를 설명하는 항목은 아직 원문으로 검증되지 않았다. 해당 항목은 DART 분기보고서가 나오면 다시 확인할 필요가 있다.
9. 정리
한국타이어앤테크놀로지는 2026년 3분기 연결 매출 5조 4,650억 원(+0.97%), 영업이익 5,988억 원(+2.2%)을 냈다. '역대 최대'는 타이어 부문 분기 매출 2조 8,083억 원(+3.7%)이지만, 이 부문 영업이익은 5,059억 원(−2.6%)으로 줄었고 한온시스템 영업이익 1,206억 원(+26.6%)이 연결 이익을 받쳤다. 당기순이익은 1,579억 원으로 59.47% 줄었다는 보도가 나왔고, 한온시스템 세전 적자 등 세부 원인은 아직 공시 원문으로 확인하지 못했다. 테네시·헝가리 증설 효과는 2026년 4분기부터 2027년 상반기에 걸쳐 나타날 전망이다.