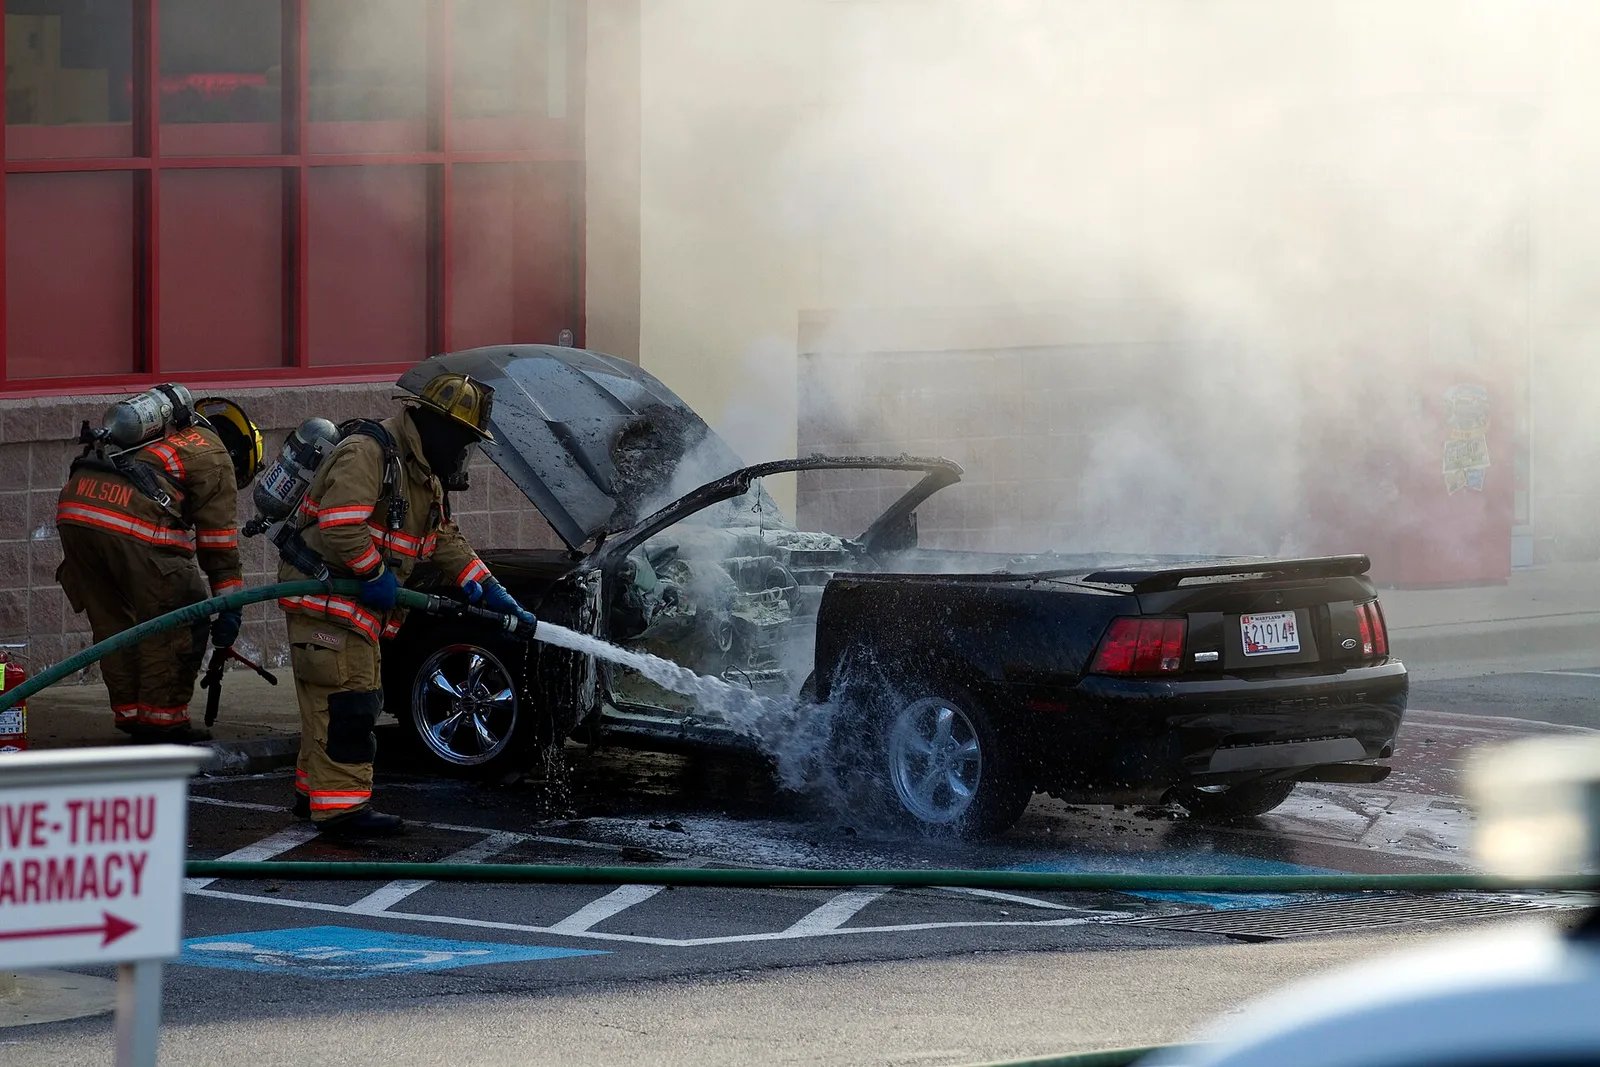
▲ 차량 화재는 원인 규명에 시간이 걸리는 경우가 많아 그동안 피해자 보상이 지연되는 문제가 꾸준히 지적돼 왔다. ⓒ Wikimedia Commons
1. 7월 1일부터 시작된 '조용한 의무화'
2026년 7월 1일, '전기차 화재 안심보험'이 본격 시행됐다. 법적으로 제조사에 가입을 강제하는 조항은 없지만, 이 보험에 참여하지 않는 제작·수입사의 전기차는 무공해차 구매보조금 지급 대상에서 제외된다. 보조금 없이는 사실상 국내 판매가 불가능한 시장 구조를 감안하면, 이는 이름만 '자율 가입'일 뿐 실질적으로는 의무 가입 제도에 가깝다.
정부는 올해 신설된 무공해차 보급정책의 일환으로 이 제도를 도입했다. DB손해보험, 현대해상, 삼성화재 등 3개 손해보험사가 사업자로 선정돼 보험을 운영한다.
▲ 화재안심보험은 충전·주차 중 발생한 화재로 인한 제3자 피해를 보장 대상으로 한다. ⓒ Wikimedia Commons
2. 사고당 150억, 원인 몰라도 보상
보장 내용의 핵심은 '무과실 책임주의'다. 충전 또는 주차 중 발생한 전기차 화재로 제3자에게 재산 피해가 발생했을 때, 화재 원인이 명확히 규명되지 않아도 최초 등록일로부터 10년 이내인 차량이라면 보상이 이뤄진다. 사고당 보장 한도는 최대 150억 원, 연간 누적 한도는 450억 원이다.
운영 방식도 눈에 띈다. 피해자에게 먼저 보상금을 지급한 뒤 보험사가 사후에 정산하는 '선보상 후정산' 구조를 택했다. 화재 원인 조사에 통상 수개월이 걸리는 현실을 감안해, 피해자가 보상을 기다리며 생계에 타격을 입는 상황을 막기 위한 장치다.
| 항목 | 내용 |
|---|---|
| 시행일 | 2026년 7월 1일 |
| 보장 대상 | 충전·주차 중 화재로 인한 제3자 재산 피해 |
| 사고당 보상 한도 | 최대 150억 원 |
| 연간 누적 한도 | 최대 450억 원 |
| 적용 차량 | 최초 등록일 기준 10년 이내 전기차 |
| 보상 방식 | 원인 규명 여부와 무관한 선보상 후정산 |
| 운영 보험사 | DB손해보험·현대해상·삼성화재 |
3. 왜 지금인가 — 청라부터 포르쉐까지
제도 도입의 직접적 계기는 2024년 8월 발생한 인천 청라 아파트 지하주차장 화재였다. 벤츠 전기차에서 시작된 불이 번지며 차량 87대가 전소되고 783대가 그을림 등의 피해를 입은 이 사고는 '전기차 포비아'라는 신조어까지 만들어낼 정도로 사회적 파장이 컸다. 지하주차장 화재 특성상 진화가 어렵고 피해 차량 대수가 많다는 점이 문제를 키웠다. 특히 경찰이 2024년 11월 "정확한 발화 원인을 특정할 수 없다"는 원인불명 결론을 내리면서, 피해자들은 누구에게도 명확히 책임을 묻지 못한 채 보상 공백에 놓였다 — 이 경험이 바로 "원인 불문 보상"을 핵심으로 하는 화재안심보험 설계의 배경이 됐다.
여기에 2026년 8월에도 전기차 화재가 잇따랐다. 인천 검단의 한 자동차 정비업체에 수리를 맡기려 세워둔 포르쉐 전기차 배터리에서 원인 미상의 불이 시작돼 인접한 볼보 등 차량까지 옮겨붙으며 9대가 불에 탄 사고가 대표적이다. 소방당국은 44명의 인력을 투입해 18분 만에 진화했지만, 이번에도 정확한 발화 원인은 조사 중인 상태로 남았다.
▲ 2026년 8월 인천 검단에서는 수리를 맡긴 포르쉐 전기차 배터리에서 원인 미상의 불이 시작돼 인접 차량 9대가 피해를 입었다. ⓒ Wikimedia Commons
청라 화재는 2026년에도 여진을 남겼다. 공정거래위원회는 2026년 3월, 벤츠코리아와 독일 본사가 청라 화재 차량과 같은 EQE·EQS 모델에 실제로는 화재 리콜 이력이 있는 중국 파라시스 배터리를 쓰면서도 판매 지침에는 CATL 배터리를 쓴 것처럼 안내한 사실을 적발해 과징금 112억 3900만 원을 부과하고 두 법인을 검찰에 고발했다. 배터리 셀 제조사 정보를 소비자가 정확히 알기 어려웠던 구조적 문제가 화재 이후에도 계속 불거진 셈이다.
▲ 청라 화재 차량과 같은 벤츠 EQE·EQS 라인업은 배터리 셀 제조사 정보를 둘러싼 공정위 제재로 2026년에도 논란이 이어졌다. ⓒ Wikimedia Commons
📍 청라 화재가 남긴 것
지하주차장에서 시작된 전기차 화재는 초기 진화가 어렵고 인접 차량으로 피해가 급속히 번진다는 특성이 있다. 이 사고 이후 다수 아파트 단지가 지상 충전소 신설이나 전기차 지하주차 제한 논의에 나섰고, 정부도 화재 확산을 막는 기술 기준과 별개로 '보상 공백'을 메우는 보험 제도를 서둘러 마련했다. 무엇보다 청라 화재가 "원인불명"으로 매듭지어졌다는 사실 자체가, 원인 규명 여부와 무관하게 보상하는 화재안심보험의 존재 이유를 뒷받침한다.
4. 보험료는 누가 내나 — 차주 부담은 0원
보험료는 정부와 참여 제작·수입사가 나눠 부담한다. 올해 정부가 20억 원을 지원하고, 참여 제조사들이 연간 40억 원을 공동으로 낸다. 차량을 구매하는 소비자는 별도의 가입 절차를 거치거나 추가 보험료를 부담할 필요가 없다.
다만 이는 제조사 입장에서 보면 사실상의 원가 상승 요인이다. 특히 판매량이 많은 회사일수록 분담 부담이 커질 수 있어, 장기적으로는 이 비용이 차량 가격이나 옵션 구성에 간접적으로 반영될 가능성도 배제할 수 없다는 지적이 나온다.
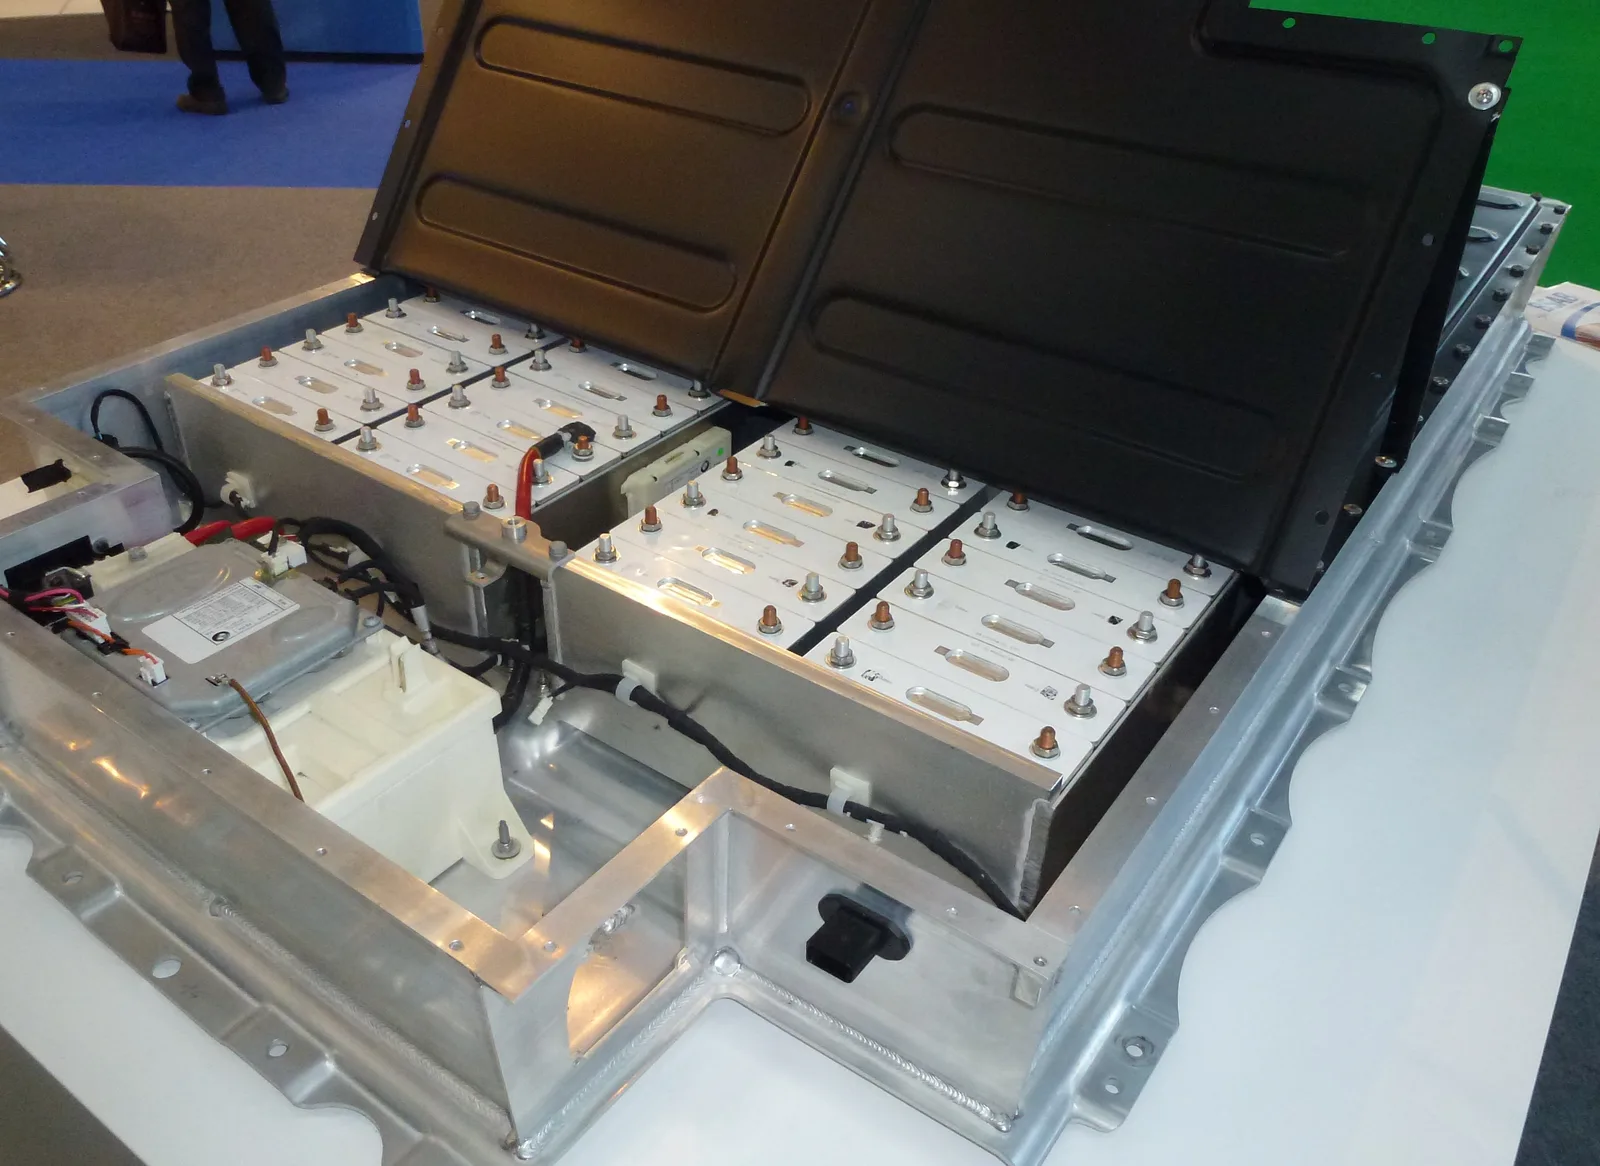
▲ 배터리 셀 이상으로 인한 열폭주는 여전히 전기차 화재의 핵심 원인 후보로 꼽힌다. ⓒ Wikimedia Commons
5. 소비자 입장에서 달라지는 것
정작 전기차를 이미 소유한 운전자 입장에서는 별도로 챙길 서류나 절차가 없다. 참여 제조사의 차량이라면 자동으로 보장 대상에 포함되기 때문이다. 다만 참여 여부는 제조사별로 다를 수 있어, 신차 구매를 앞둔 소비자라면 해당 모델이 보조금 대상이자 안심보험 참여 차종인지 확인해 볼 필요가 있다.
이웃 입주민이나 인근 주차 차량 소유자 입장에서도 의미가 있다. 그동안은 원인 불명 화재의 경우 보상 주체가 불분명해 개인이 소송을 통해 다퉈야 하는 경우가 많았지만, 이제는 최소한의 보상 경로가 제도적으로 마련된 셈이다.
▲ 화재안심보험 시행 이후에도 초기 진화를 위한 소방 인프라 확충 논의는 별개로 계속되고 있다. ⓒ Wikimedia Commons
✅ 전기차 구매·보유자가 확인할 것
· 구매하려는 모델의 제작·수입사가 화재안심보험에 참여 중인지
· 보조금 대상 차종 여부(참여 제외 시 보조금도 함께 제외)
· 본인 차량이 등록 10년 이내인지(보장 적용 기준)
· 아파트 등 공동주택의 지하주차장 전기차 충전 관련 자체 규정
6. 정리
전기차 화재 안심보험은 법적 의무가 아닌 '보조금 연계형 자율 참여' 제도지만, 보조금이 시장 판매를 사실상 좌우하는 구조 속에서 참여하지 않을 제조사는 찾기 어렵다는 것이 업계의 시각이다. 청라와 포르쉐 화재로 커진 전기차 포비아를 다독이려는 정부의 조치이자, 제조사에는 판매를 위해 감수해야 할 새로운 비용 항목이 됐다. 제도가 안착하는 과정에서 보장 한도나 대상 확대 논의가 이어질지 지켜볼 부분이다.