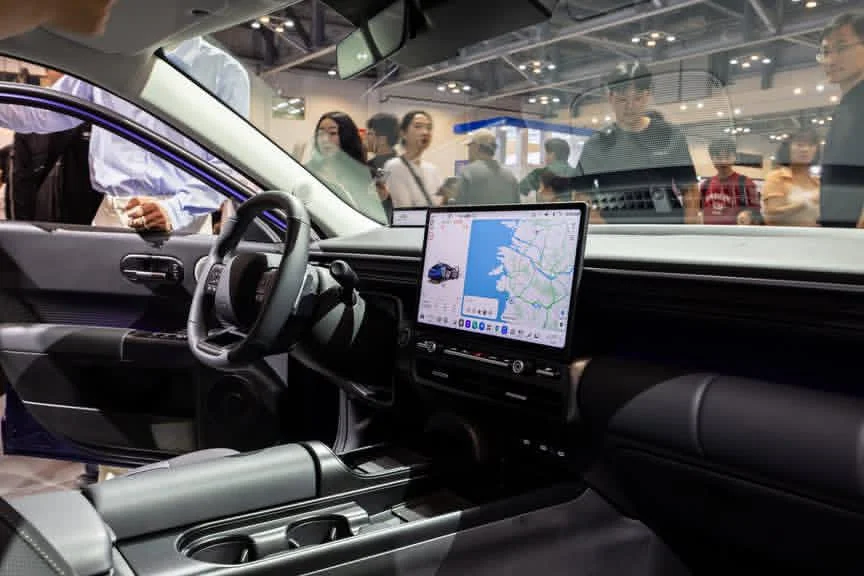
▲ 부산모빌리티쇼에서 공개된 8세대 아반떼(CN8) 실내. 만족도 조사에서 반복적으로 오르는 건 화면 크기가 아니라 컵홀더·수납 같은 매일 쓰는 디테일이다 ⓒ Avante2025, Wikimedia Commons (CC BY 4.0)
"이 옵션 하나 때문에 또 산다"는 식의 카더라 리스트는 자동차 커뮤니티에 넘쳐난다. 하지만 정작 대규모 표본으로 '무엇이 재구매 의향을 가르는가'를 추적한 실제 조사는 흔치 않다. 카프리즘은 J.D. Power의 2026년 신차 소유 만족도(APEAL) 조사와 컨슈머인사이트의 연례 자동차 기획조사를 교차 확인해, 근거 있는 답을 찾아봤다. 결론부터 말하면 '이 옵션 하나'로 딱 잘라 말할 수 있는 단일 정답은 없었다. 대신 어떤 종류의 만족 요인이 실제로 크게 움직이는지는 뚜렷하게 드러났다.
1. 왜 '카더라' 대신 데이터를 다시 봤나
"조수석 화면, 3분의 1은 한 번도 안 켰다"는 J.D. Power의 또 다른 조사를 카프리즘이 앞서 다룬 적이 있다(관련 기사 참고). 그 결과가 보여준 건 화려해 보이는 기능일수록 오히려 실사용·만족도가 낮을 수 있다는 역설이었다. 그렇다면 반대로, 실제 재구매 의향을 끌어올리는 요인은 무엇일까. 이번에는 J.D. Power의 신차 소유 만족도(APEAL) 조사와 컨슈머인사이트의 국내 소비자 행동 추적 데이터를 함께 봤다.
2. 7만8천 명이 매긴 점수, 가장 많이 오른 건 '수납'이었다
J.D. Power는 2026년형 신차를 산 소유자 7만8,514명을 대상으로 구매 90일 뒤 시점에 37개 세부 속성, 10개 카테고리에 걸쳐 만족도를 조사했다. 이 조사에서 가장 눈에 띈 변화는 실내 카테고리의 상승폭(+11점)이었다. 원인으로 꼽힌 건 거창한 신기술이 아니라 더 나은 수납 솔루션 — 개선된 컵홀더, 스마트폰 거치 공간, 센터콘솔 설계 같은 매일 쓰는 디테일이었다.
이는 앞서 카프리즘이 다룬 J.D. Power의 기술경험 조사 결과와 정확히 맞물린다. 조사 개요는 헤드라이트 뉴스에서 확인 가능하다. 화면 크기나 첨단 기능 개수보다, 손이 자주 가는 공간의 설계 완성도가 체감 만족도를 실제로 움직인다는 뜻이다.
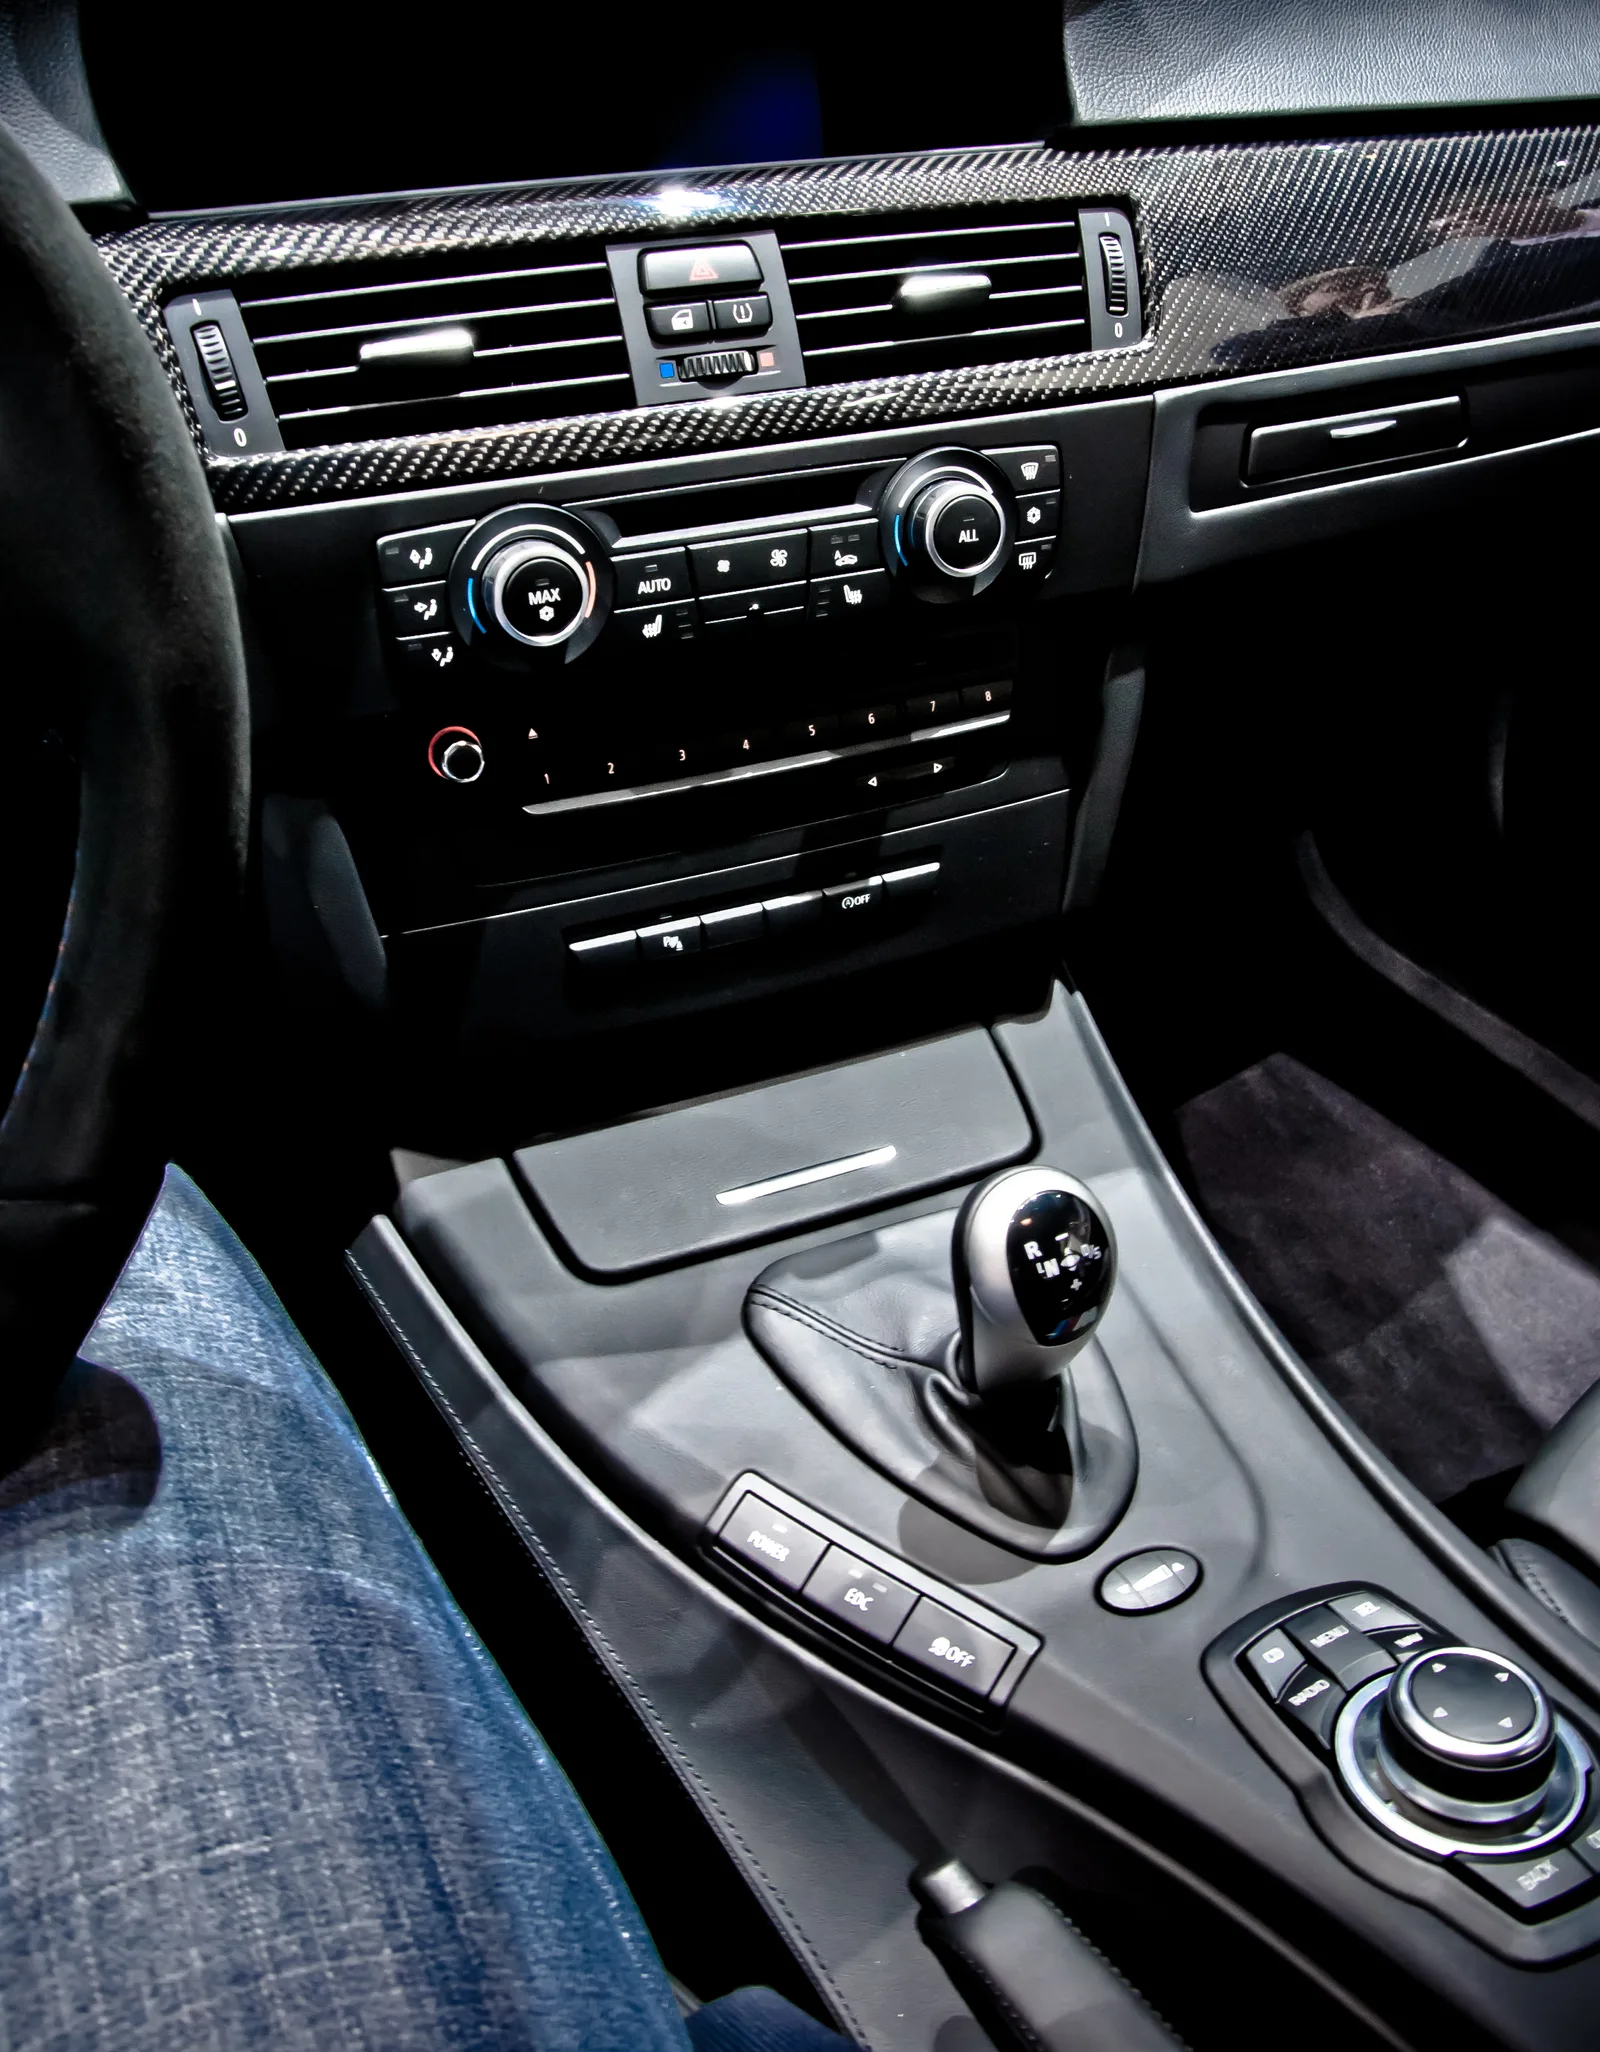
▲ 센터페시아의 물리 조작부. 화려한 기능보다 매일 만지는 버튼·수납의 완성도가 만족도를 갈랐다 ⓒ Wikimedia Commons (CC BY-SA 2.0)
3. 전기차는 예외였다 — 내연기관 대비 파워트레인 만족도 격차 109점
전체 파워트레인 유형 중 전년 대비 상승폭이 가장 컸던 건 전기차(BEV)로, 22점이 올랐다. 더 눈에 띄는 건 격차다. 같은 조사에서 전기차는 거의 모든 카테고리에서 내연기관차보다 높은 점수를 받았는데, 그중 파워트레인 만족도 항목의 격차가 109점(1,000점 만점 기준)으로 조사 전체를 통틀어 가장 컸다. J.D. Power는 이를 두고 전기차 소유자들이 "신뢰성 있게 작동할 뿐 아니라 신중하게 설계되고 편안한 실내를 갖춘 차"에 가장 열정적으로 반응했다고 설명한다. 즉 전기차 구매자들 사이에서는 주행 성능과 정숙성, 가속감 같은 파워트레인 체감이 내연기관차 대비 만족도·재구매 의향을 크게 끌어올리는 핵심 변수로 작용했다는 뜻이다.
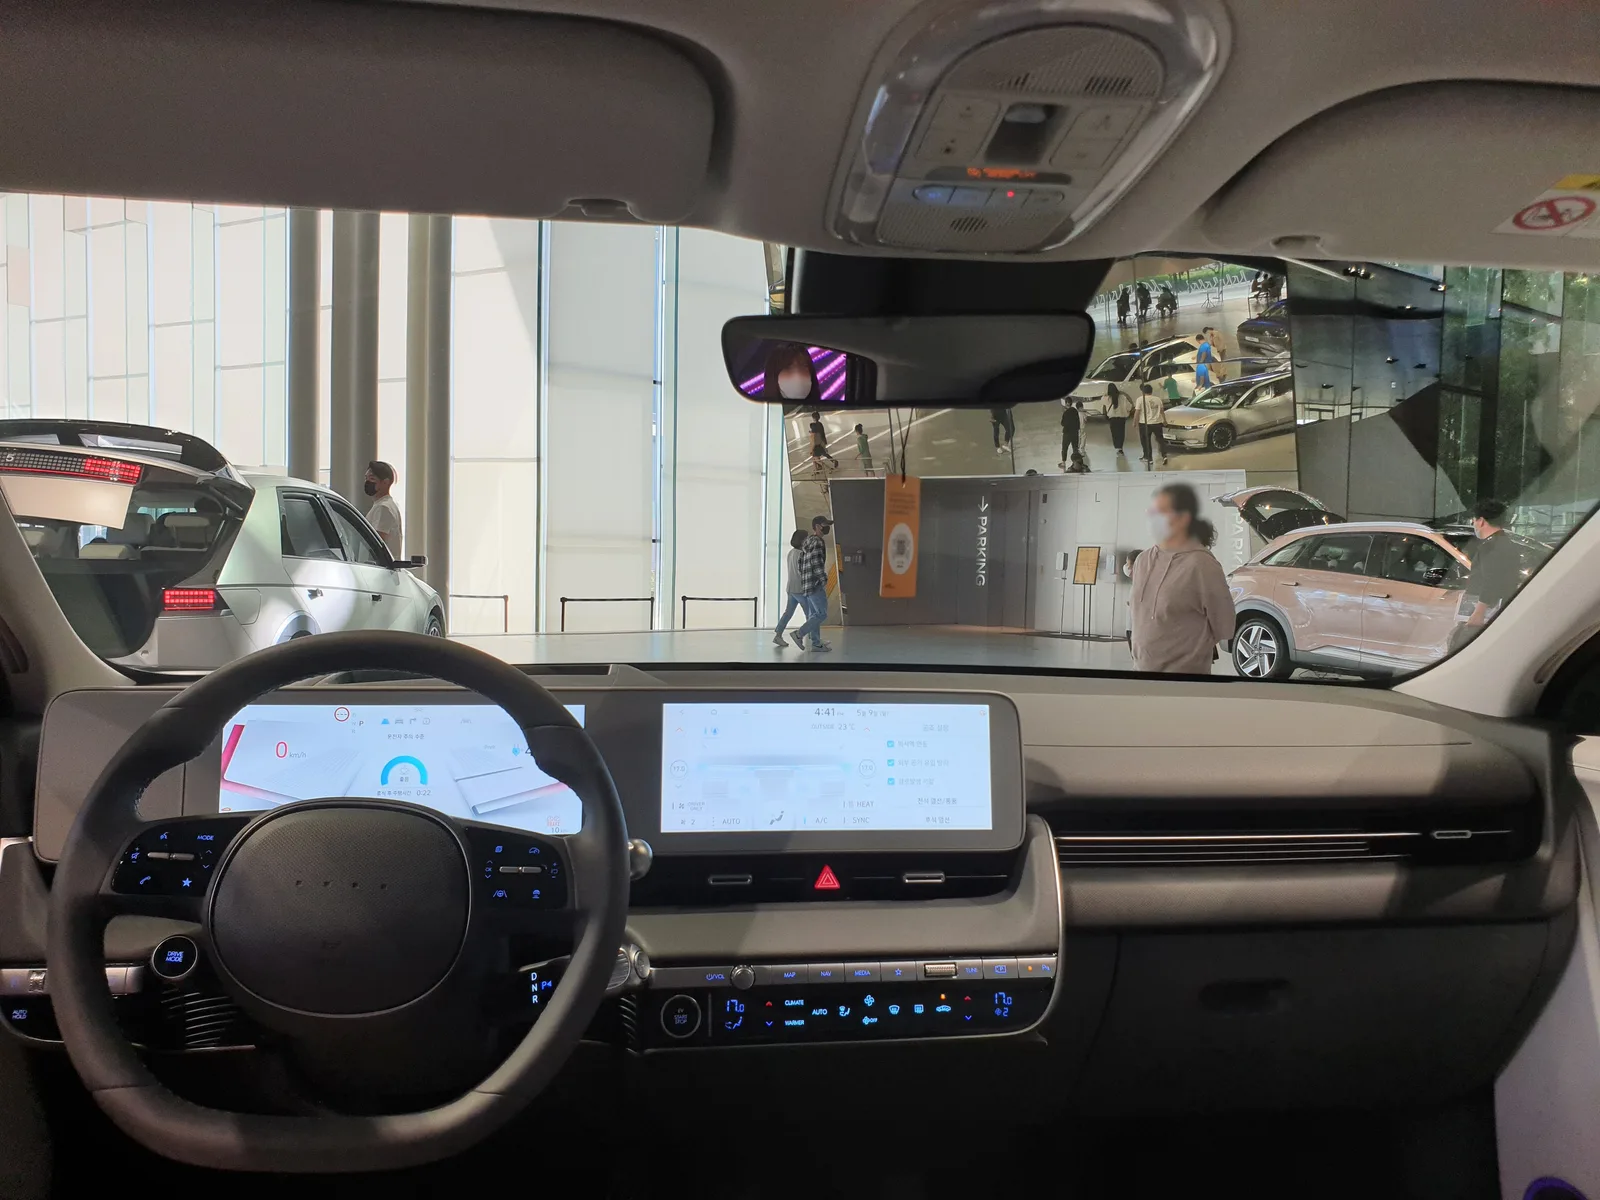
▲ 아이오닉5 실내. 전기차 카테고리는 이번 조사에서 만족도 상승폭이 가장 컸다 ⓒ Wikimedia Commons
4. 국내 조사는 다른 답을 낸다 — 결국 브랜드였다
기능·디테일 만족도와는 별개로, 국내 소비자의 실제 신차 구매 행동은 다른 변수에 더 크게 좌우됐다. 컨슈머인사이트가 2024~2025년 연례 자동차 기획조사에 연속 참여한 소비자 3만1,852명을 1년간 추적 분석한 결과, 1년 전 특정 브랜드를 선호했던 신차 구매자의 62.1%가 실제로도 같은 브랜드를 다시 선택했다. 계획대로 신차를 산 비율도 57%에 달해, 신차 시장에서는 브랜드 충성도가 구매 결정을 가장 크게 좌우하는 요인으로 나타났다.
이 조사는 메가경제 기사에서 원문 확인 가능하다. 특정 옵션 하나가 아니라, 이전 차량에서 쌓은 전반적 만족(디테일 완성도 포함)이 브랜드 충성도로 축적되고, 그 축적된 신뢰가 다음 구매를 결정짓는 구조로 해석할 수 있다.
5. '재구매 의향' 응답, 그대로 믿으면 안 되는 이유
▲ 설문에서의 '재구매 의향'과 실제 구매 행동 사이에는 상당한 간극이 존재한다 ⓒ 현대자동차
컨슈머인사이트가 별도로 진행한 2023~2025년 추적조사(2년 연속 응답자 2만9,182명)는 흥미로운 반전도 보여준다. 2023년 조사에서 '2년 내 차량을 구입할 의향이 있다'고 답한 소비자(52%) 중 2025년까지 실제 구매로 이어진 비율은 25%(4명 중 1명꼴)에 그쳤다. 반대로 구매 계획이 없다던 소비자(48%) 중에서도 13%(8명 중 1명꼴)는 실제로 차를 샀다. 소비자의 '의향(Say)'과 '행동(Do)' 사이에 상당한 간극이 존재한다는 뜻이다.
이는 네이트뉴스 기사에서 확인 가능하다. 설문에서 '이 옵션 때문에 다시 사겠다'는 응답이 나왔다고 해서 그게 곧바로 실제 재구매로 연결된다고 단정할 수 없다는 뜻이기도 하다. 결국 데이터가 가리키는 결론은 하나다 — 재구매를 부르는 건 단일 옵션이 아니라, 실내 디테일·파워트레인 체감·브랜드 신뢰가 누적된 결과라는 것.
6. 정리
체크포인트
- J.D. Power 2026 APEAL 조사(7만8,514명)에서 만족도 상승폭이 가장 컸던 건 화려한 신기술이 아니라 실내 수납·조작 디테일(+11점)이었다.
- 전기차는 예외적으로 파워트레인 만족도가 만족도 상승을 이끌었다(내연기관차 대비 격차 109점, 전년 대비 상승폭 22점).
- 국내 컨슈머인사이트 조사(3만1,852명)에서는 브랜드 충성도가 신차 재구매 결정의 1순위였다(62.1%).
- 다만 '재구매 의향' 응답과 실제 구매 행동 사이에는 큰 간극이 있어(실제 구매 전환율 25%), 설문 응답만으로 결론을 단정하긴 어렵다.