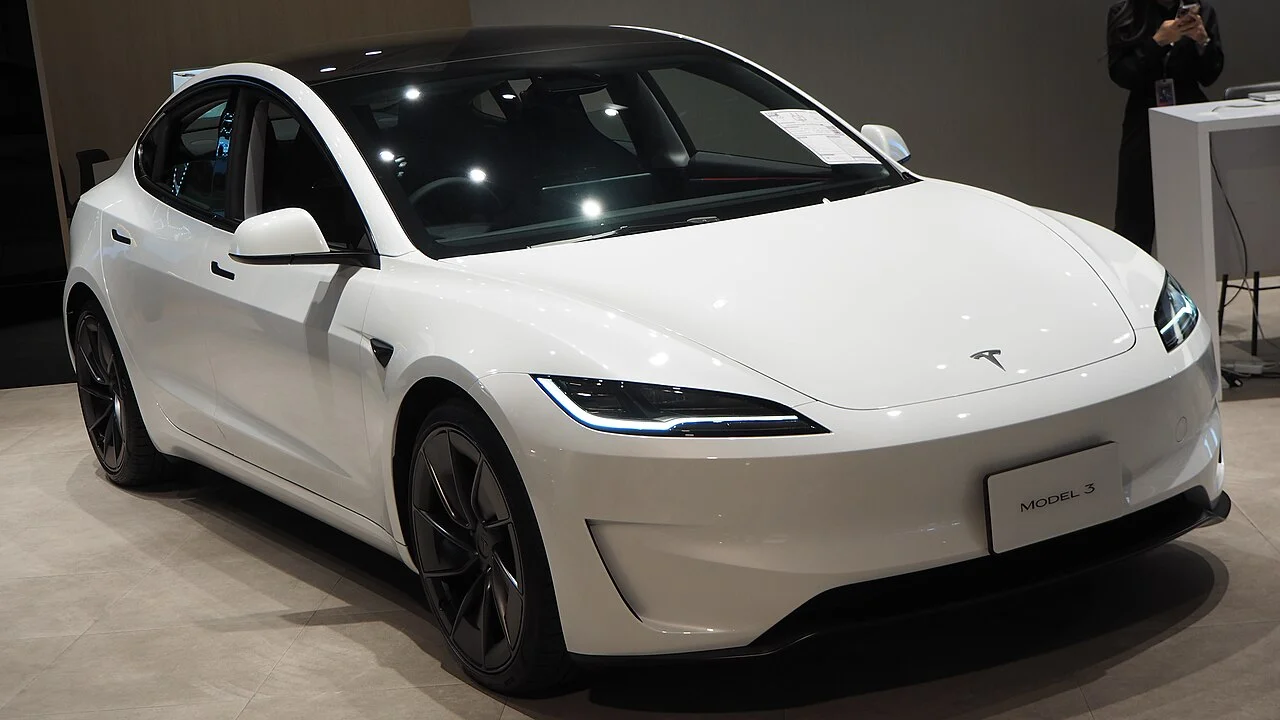
▲ 테슬라가 1월 6일 내놓은 연 0.98% 7년 할부가 출발점이었다
중국 전기차 시장의 경쟁 수단이 바뀌었습니다.
지난 3년은 가격표를 깎는 싸움이었습니다.
지금은 이자를 깎는 싸움입니다. 당국이 직접적인 인하를 억제하자, 경쟁이 월 납입금으로 옮겨갔습니다.
1. 테슬라가 먼저 던졌다
2026년 1월 6일, 테슬라가 중국에서 7년 초저금리 할부를 내놨습니다.
| 항목 | 내용 |
|---|---|
| 계약금 | 7만9,900위안부터 |
| 연이율 | 0.98% (연 수수료율 0.5% 기준 환산) |
| 월 납입금 | 1,918위안부터 |
| 기간 | 7년 |
연 0.98%는 사실상 무이자에 가깝습니다. 그리고 기간을 7년으로 늘리면 월 납입금이 크게 낮아집니다. 가격표는 그대로인데 매달 나가는 돈은 줄어드는 구조입니다.
2. 열흘 만에 따라붙었다
| 시점 | 브랜드 | 내용 |
|---|---|---|
| 1월 6일 | 테슬라 | 모델3·Y, 연 0.98% 7년 |
| 1월 16일 | 샤오미 | YU7 7년, 연 수수료율 1% + 3년 무이자 옵션 |
| 1월 20일 | 리오토 | 전 라인업 7년, MEGA·i8은 첫 3년 무이자 |
| 1월 하순 | 샤오펑 | 전 라인업 7년, 15% 선납, 월 1,355위안부터 |
| 2월 25일 | BYD | 씰·씨라이언·돌핀·시걸 — 하루 29위안부터 |
BYD의 표현 방식이 특히 눈에 띕니다. 월 단위가 아니라 하루 29위안으로 제시했습니다. 우리 돈으로 하루 6천 원 안팎입니다. 금액을 잘게 쪼갤수록 심리적 부담이 줄어드는 효과를 노린 것입니다.

▲ BYD는 씰·씨라이언·돌핀·시걸에 7년 저금리를 붙이며 하루 29위안이라고 표현했다 ⓒ Wikimedia Commons
3. 왜 가격이 아니라 이자인가
이유는 규제입니다. 중국 당국은 소모적인 가격 경쟁, 이른바 '네이쥐안(内卷)'을 문제 삼아 직접적인 인하 경쟁을 억제해 왔습니다.
📍 규제를 피해 간 자리
가격표를 내리는 것은 눈에 보이고 규제 대상이 되기 쉽습니다. 반면 할부 조건은 금융 상품의 영역이라 성격이 다릅니다. 소비자가 체감하는 총소유비용은 똑같이 낮아지지만, 표면적으로는 가격 인하가 아닙니다. 경쟁이 이쪽으로 몰린 배경입니다.
또 하나의 이유는 판매 부진입니다. 2026년 들어 중국 시장의 판매 흐름이 꺾이면서, 업체들은 수요를 끌어올 수단이 필요했습니다. 가격을 못 내린다면 월 납입금이라도 내려야 했던 셈입니다.
4. 7년 할부의 실제 무게
소비자 입장에서 월 납입금이 줄어드는 것은 분명한 이점입니다. 다만 기간이 길어지면 따라오는 것이 있습니다.
| 항목 | 내용 |
|---|---|
| 깡통 구간 | 중고 시세가 남은 원금보다 낮은 기간이 길어진다 |
| 교체 주기 | 중도에 팔면 차액을 메워야 한다 |
| 기술 노후화 | 전기차는 배터리·소프트웨어 세대교체가 빠르다 |
| 총 이자 | 금리가 낮아도 기간이 길면 누적된다 |
첫 번째 항목이 핵심입니다. 차값은 초반에 빠르게 빠지는데 원금은 천천히 줄어듭니다. 그 사이 기간이 7년 할부에서는 훨씬 길어집니다. 사고로 전손이 나거나 중간에 팔아야 할 때 부담이 그대로 드러납니다.
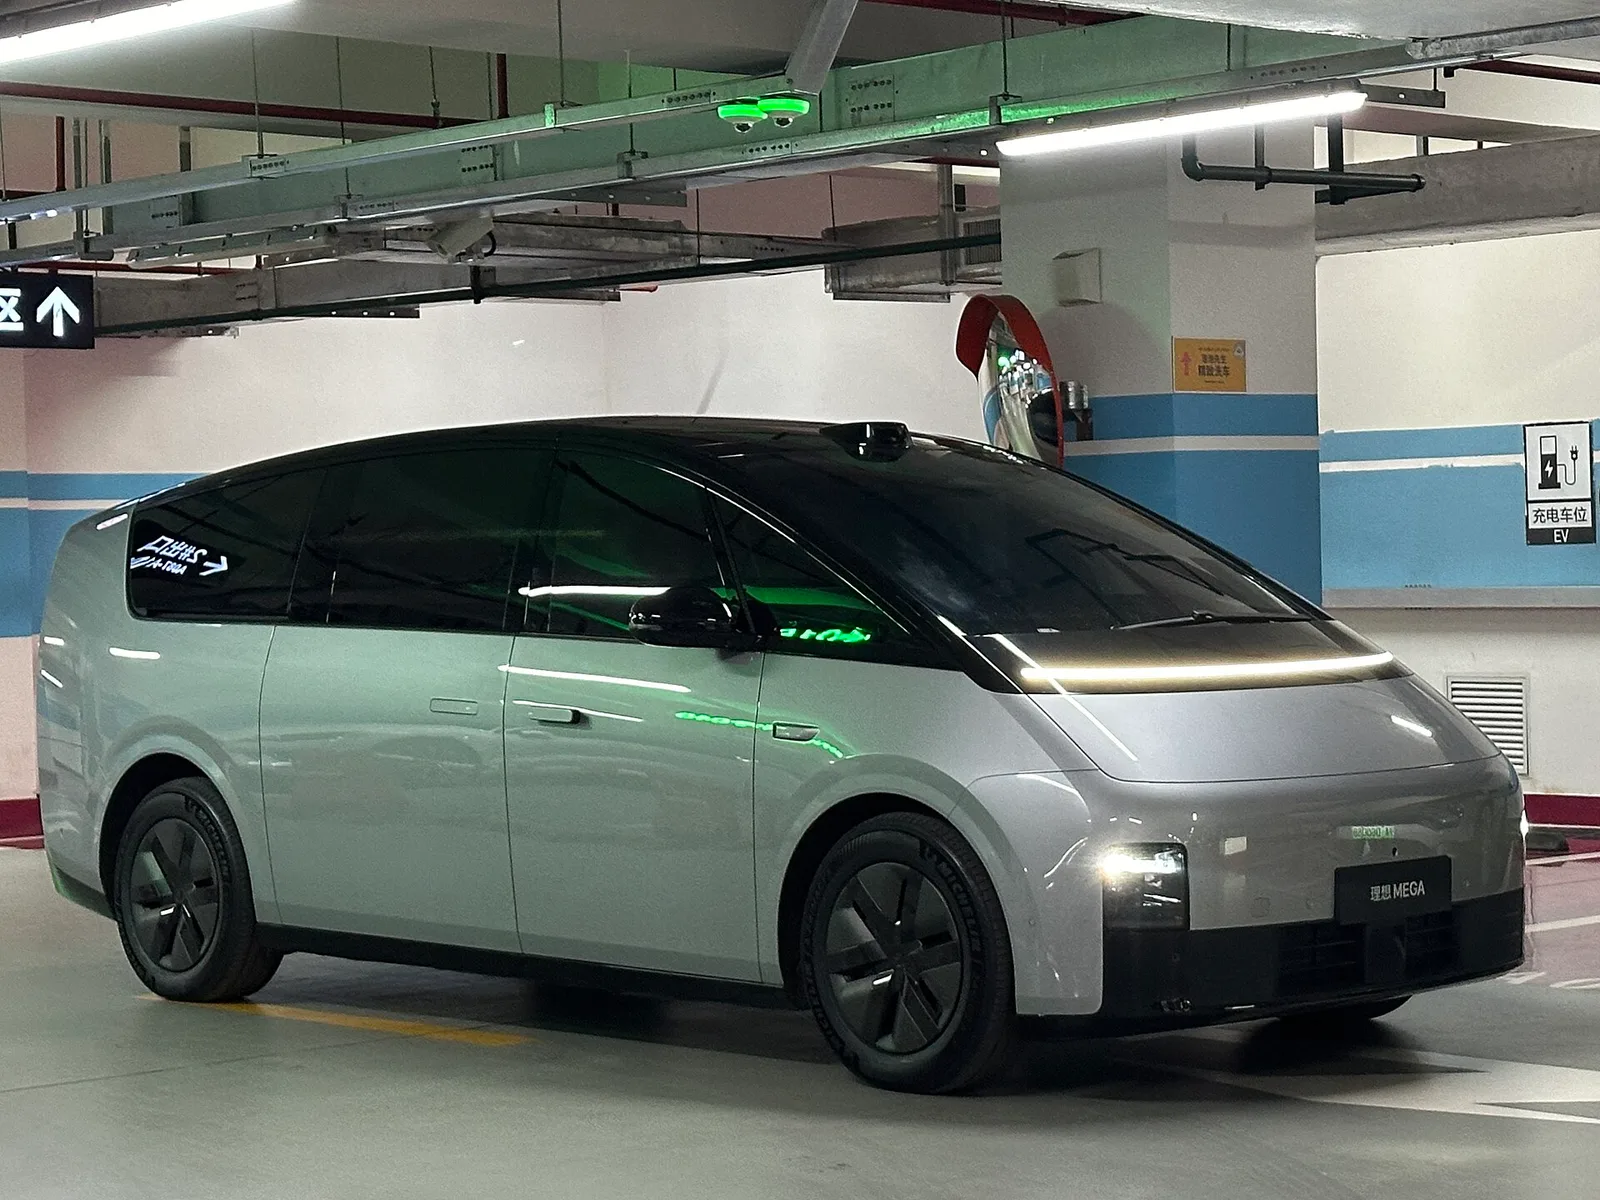
▲ 리오토는 전 라인업에 7년 할부를, MEGA와 i8에는 첫 3년 무이자를 붙였다 ⓒ Wikimedia Commons
5. 업계에 남는 것
초저금리 할부는 공짜가 아닙니다. 누군가는 그 이자 차액을 부담합니다. 대개는 제조사가 금융사에 보전하는 구조입니다.
즉 형식만 다를 뿐, 실질은 판촉비 지출입니다. 가격표에서 빠지지 않으니 브랜드 이미지와 중고 시세는 지키면서 비용은 그대로 나가는 방식입니다.
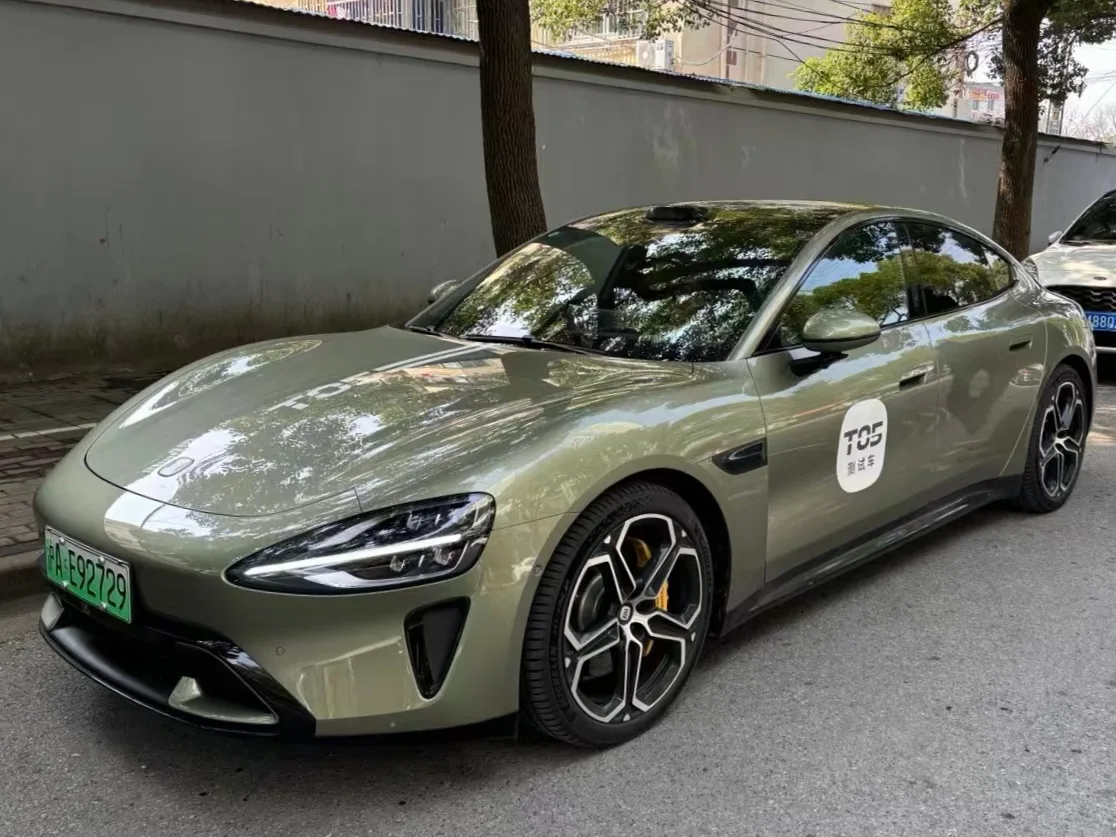
▲ 샤오미도 1월 16일 YU7에 7년 저금리와 3년 무이자 옵션을 붙였다 ⓒ Wikimedia Commons
중국 자동차 산업의 영업이익률은 이미 역대 최저 수준으로 내려가 있습니다. 이 방식이 오래 지속되기 어렵다는 관측이 나오는 이유입니다.
6. 국내에서 읽을 지점
국내에서도 무이자 할부나 저금리 프로그램은 익숙한 판촉 수단입니다. 다만 7년까지 늘리는 사례는 드뭅니다.
✅ 저금리 할부를 볼 때 확인할 것
· 표시 금리가 연이율인지 수수료율인지 — 계산법이 다릅니다
· 할인과 저금리를 동시에 받을 수 있는지 — 택일인 경우가 많습니다
· 중도 상환 수수료 조건
· 총 상환액을 현금가와 비교 — 월납이 아니라 합계로 봅니다
· 기간 중 중고 시세와 잔여 원금의 관계
두 번째 항목이 실전에서 가장 크게 갈립니다. 저금리를 선택하면 현금 할인이 줄어드는 경우가 많아, 둘을 합쳐서 계산해야 실제 유불리가 나옵니다.
7. 정리
중국 전기차 경쟁이 가격 인하에서 초저금리 할부로 옮겨갔습니다. 테슬라가 1월 6일 연 0.98% 7년을 내놓자 샤오미·리오토·샤오펑이 잇따랐고, BYD도 2월 25일 합류했습니다.
당국이 직접적인 가격 인하를 억제하자 경쟁이 총소유비용으로 이동한 결과입니다. 가격표는 지키면서 월 납입금만 낮추는 방식입니다.
다만 기간이 길어지면 중고 시세가 남은 원금보다 낮은 구간이 길어집니다. 월 납입금이 아니라 총 상환액과 잔여 원금으로 따져야 실제가 보입니다.