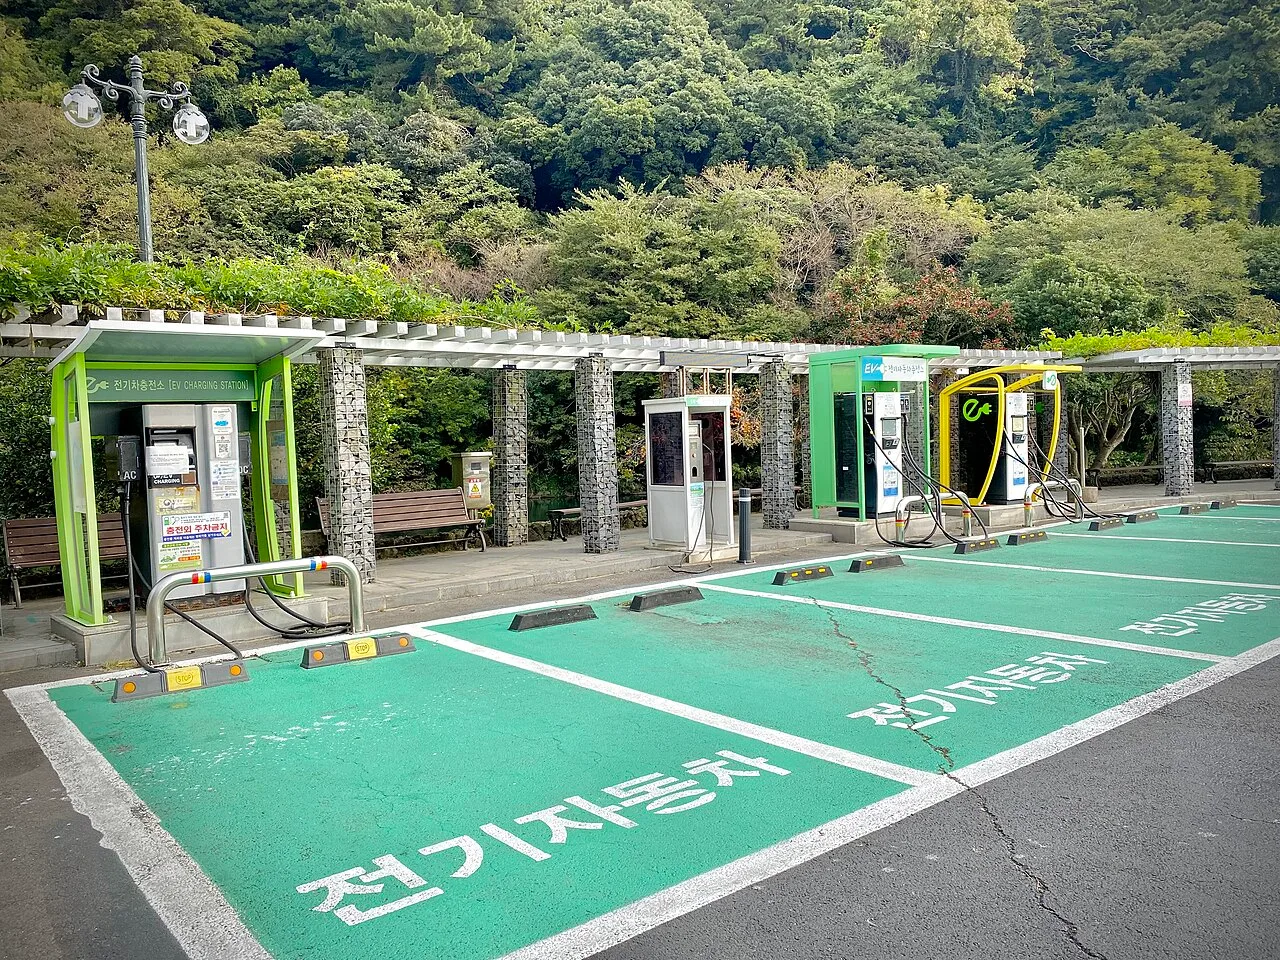
▲ 제주 서귀포의 전기차 충전소. 상반기 국내 전기차 등록은 19만8,509대로 늘었다
국내 전기차 충전 사업자 채비(CHAEVI)의 상반기 연결 매출이 496억 원으로 집계됐습니다. 전년 동기 대비 29.8% 증가입니다.
눈여겨볼 것은 두 사업부가 모두 두 자릿수로 성장했다는 점입니다. 충전 서비스는 19.1%, 충전기 제조는 47.5% 늘었습니다.
그리고 이 숫자의 배경에는 상반기 전기차 등록이 113.6% 늘었다는 시장 변화가 있습니다.
1. 두 사업부, 다른 성장률
채비의 매출은 크게 두 갈래입니다. 충전 서비스 운영과 충전기 제조입니다.
| 사업부 | 매출 | 증감 |
|---|---|---|
| 충전 서비스 | 285억 원 | +19.1% |
| 충전기 제조 | 212억 원 | +47.5% |
| 합계(연결) | 496억 원 | +29.8% |
제조 부문이 47.5%로 서비스(19.1%)의 두 배 넘게 성장했습니다. 이 차이가 중요합니다.
충전 서비스는 이미 깔아놓은 충전기를 얼마나 쓰느냐에 달려 있습니다. 전기차가 늘어난 만큼 자연스럽게 따라 오릅니다.
반면 제조는 새로 충전기를 사겠다는 수요가 있어야 합니다. 47.5% 성장은 다른 사업자와 시설들이 충전기를 대거 늘리고 있다는 신호입니다.
2. EBITDA 마진 -3.2%가 의미하는 것
수익성 지표는 아직 마이너스입니다. 충전 서비스 부문 EBITDA 마진 -3.2%입니다.
그런데 전년 대비 14.1%p 개선된 수치입니다. 역산하면 작년 같은 기간에는 -17.3%였다는 뜻입니다.
더 눈에 띄는 것은 회사가 제시했던 2026년 가이던스가 -8.8%였다는 점입니다. 목표보다 5.6%p 좋은 결과가 나왔습니다.
충전 사업은 초기 설비 투자가 크고 회수가 느린 구조입니다. 충전기를 깔아놓고 이용률이 오르기를 기다려야 합니다. -3.2%는 손익분기점이 가시권에 들어왔다는 의미로 읽힙니다.
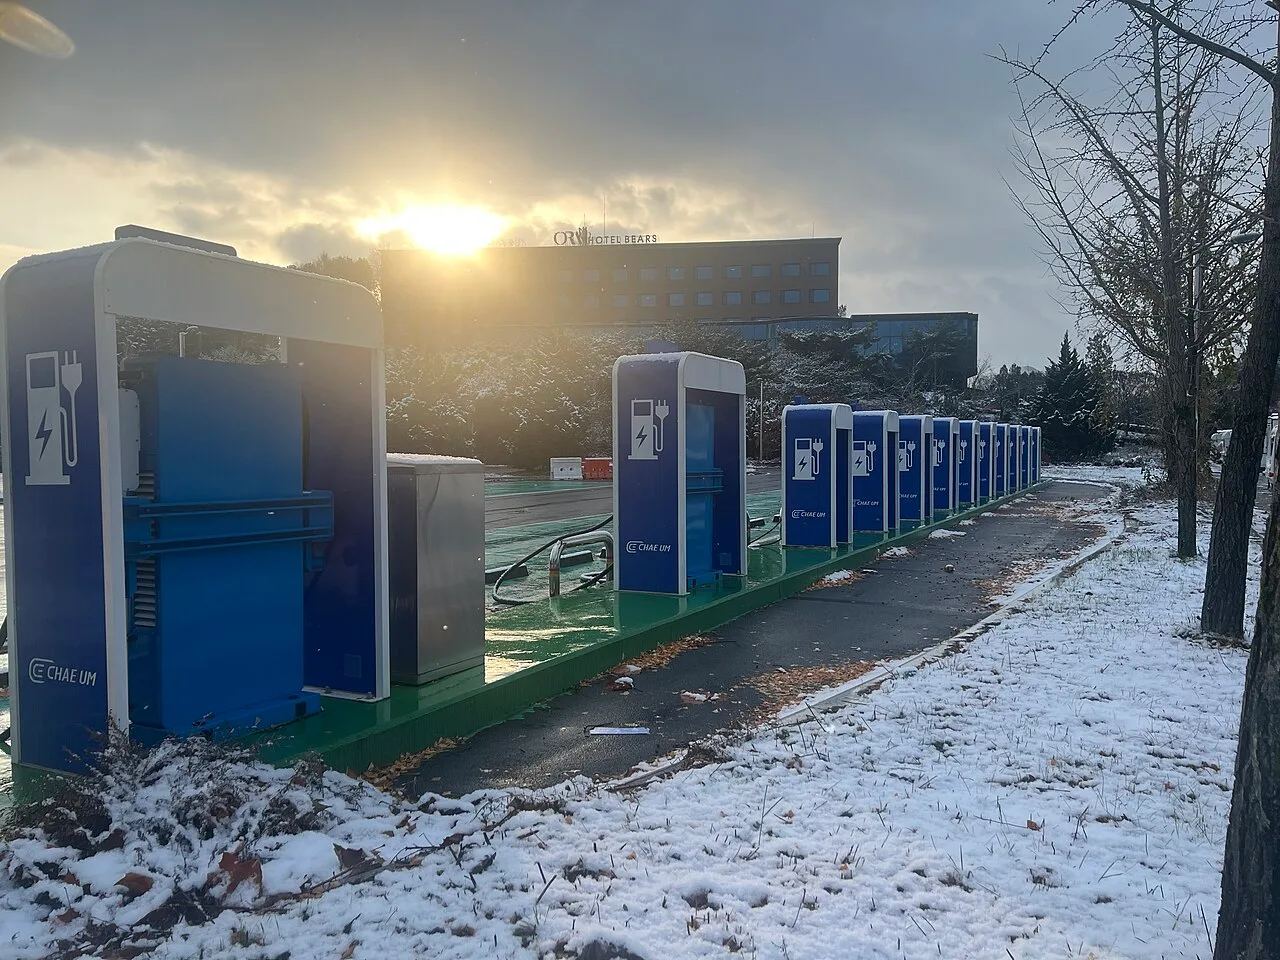
▲ 강원 춘천의 급속충전소. 충전 사업은 설비를 깔아둔 뒤 이용률이 오르기를 기다리는 구조다
3. 배경 — 상반기 전기차 등록 113.6% 증가
이 실적을 만든 것은 결국 시장입니다.
상반기 국내 전기차 등록은 19만8,509대로 전년 대비 113.6% 늘었습니다. 두 배가 넘습니다. 신차 판매에서 차지하는 비중은 23.3%입니다.
넉 대 중 한 대에 가까운 수준입니다. 이 정도면 충전 인프라 수요가 구조적으로 늘어납니다.
흥미로운 것은 "전기차가 안 팔린다"는 인식과 이 숫자가 어긋난다는 점입니다. 미국은 보조금 종료 후 전기차 점유율이 12%에서 6%로 반토막 났습니다. 국내는 반대 방향으로 움직였습니다.
4. 충전기 품질 기준 강화가 만드는 반사이익
또 하나의 변수는 정부의 충전기 품질 기준 강화입니다.
그동안 국내 충전 시장은 보조금을 받아 값싼 충전기를 대량으로 까는 방식으로 사업자가 난립했습니다. 고장 난 채 방치된 충전기가 늘면서 이용자 불만이 쌓였습니다.
품질 기준이 올라가면 저가 물량 공세로 진입하던 사업자가 걸러집니다. 반대로 자체 제조 역량과 유지보수 조직을 갖춘 기존 사업자에게는 유리해집니다.
채비가 충전기를 직접 만들면서 운영까지 하는 구조라는 점이 여기서 힘을 발휘합니다. 제조 부문 47.5% 성장도 이 흐름과 무관하지 않습니다.
▲ 정부의 충전기 품질 기준 강화는 제조 역량을 갖춘 사업자에게 유리하게 작용한다
5. 남은 과제 — 흑자 전환과 해외
최영훈 대표는 충전 네트워크 활용도 제고, 제조 경쟁력 강화, 해외 사업 확대를 수익성 개선 방향으로 제시했습니다.
세 가지 모두 이유가 있습니다. ①활용도는 이미 깔린 충전기의 가동률을 올리는 것으로, 추가 투자 없이 마진을 개선하는 가장 빠른 길입니다.
②제조 경쟁력은 품질 기준 강화 국면에서 직접적인 무기입니다. ③해외는 국내 시장이 포화에 가까워지는 시점을 대비하는 포석입니다.
채비는 2024년 1월 대영채비에서 사명을 바꾸면서 북미·아시아·중동·유럽 진출을 공식화한 바 있습니다. 이번 실적은 그 계획이 숫자로 뒷받침되기 시작했다는 신호에 가깝습니다.
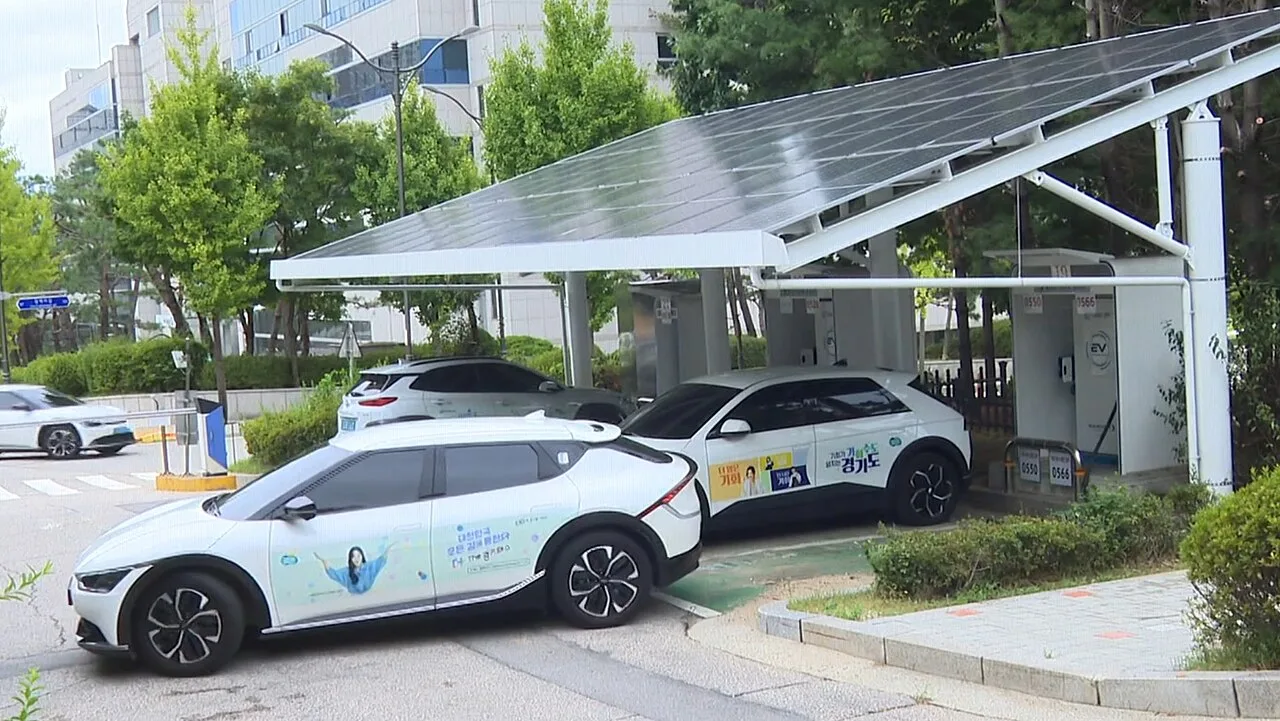
▲ 가동률이 높은 택시·상용 충전 수요가 수익성 개선의 핵심 변수다
6. 정리
채비의 상반기 연결 매출은 496억 원(+29.8%)입니다. 충전 서비스 285억 원(+19.1%), 충전기 제조 212억 원(+47.5%)으로 양쪽이 함께 성장했습니다.
수익성은 아직 마이너스지만 충전 서비스 EBITDA 마진이 -3.2%로 14.1%p 개선됐고, 회사가 제시한 가이던스(-8.8%)를 크게 웃돌았습니다.
배경에는 상반기 전기차 등록 19만8,509대(+113.6%), 신차 판매 비중 23.3%라는 시장 확대가 있습니다. 차가 늘면 충전 수요는 뒤따라 늘고, 그 효과가 시차를 두고 실적에 찍히는 구조입니다.